US-Bestandshausverkäufe fallen auf 16-Jahres-Tief, da die Hypothekenzinsen über 7 % bleiben
Wichtige Erkenntnisse
- •Die US-Bestandshausverkäufe sanken im Oktober gegenüber dem Vormonat um 5,5 % auf eine jahreszeitlich bereinigte Jahresrate von 3,75 Millionen, den niedrigsten Wert seit August 2010, und lagen 8,8 % unter dem Niveau von Oktober 2025.
- •Der durchschnittliche 30-jährige Festhypothekenzins von Freddie Mac stand am 12. November bei 7,11 %, leicht unter den 7,18 % der Vorwoche, aber 0,87 Prozentpunkte über dem Durchschnitt von 6,24 % vor einem Jahr.
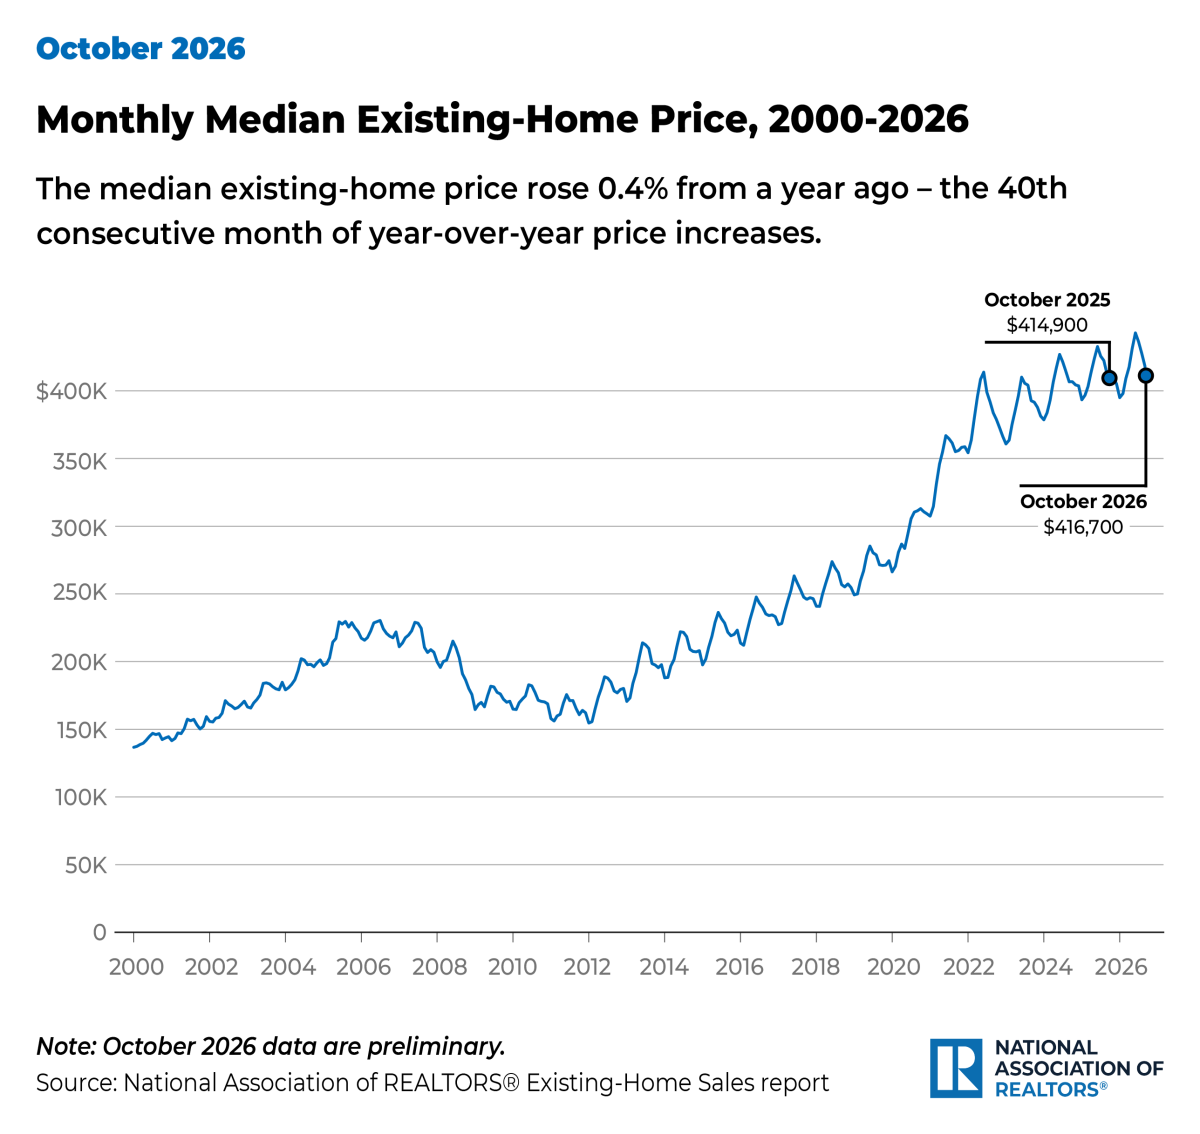
- •Der Bestand an Bestandshäusern stieg von September um 1,3 % auf 1,59 Millionen Einheiten (5,1 Monate Angebot), dennoch erhöhte sich der Medianpreis year-over-year um 0,4 % auf 416.700 $ – der 40. Jahresanstieg in Folge.
- •Erstkäufer machten im Oktober 29 % der Käufe aus, nach 31 % im September und 32 % vor einem Jahr, während Barzahler einen Anteil von 29 % der Transaktionen hielten.
Die Verkäufe von Bestandshäusern in den USA sanken im Oktober um 5,5 % auf eine jahreszeitlich bereinigte Jahresrate von 3,75 Millionen, der schwächste Wert seit August 2010, wie die National Association of Realtors mitteilte. Die abgeschlossenen Transaktionen lagen 8,8 % unter dem Niveau von Oktober 2025.
Der Abschwung geht mit weiterhin hohen Kreditkosten einher, da der durchschnittliche 30-jährige Festhypothekenzins über 7 % geblieben ist. Freddie Mac bezifferte den Durchschnitt am 12. November mit 7,11 %, leicht unter den 7,18 % der Vorwoche, aber deutlich über dem Jahresdurchschnitt von 6,24 %. Insgesamt deuten die Zahlen auf einen Markt hin, in dem selbst eine leichte Verbesserung des Angebots die Erschwinglichkeitskrise nicht gelindert hat.
Die Preise stiegen weiter an, wenn auch nur marginal im aktuellen Jahresvergleich, während Erstkäufer einen kleineren Anteil der Käufe ausmachten. Barzahler, die weniger empfindlich auf Hypothekenzinsbewegungen reagieren, hielten einen beträchtlichen Teil des Marktes.
Verkäufe fallen auf die niedrigste annualisierte Rate seit mehr als 16 Jahren
Die annualisierte Rate von 3,75 Millionen widerspiegelt das Verkaufstempo nach jahreszeitlicher Bereinigung und nicht die tatsächliche Anzahl der im Oktober verkauften Häuser. Dennoch unterstreicht der Vergleich mit August 2010, wie weit die Aktivität zurückgegangen ist: Das Oktoberergebnis war das niedrigste seit mehr als 16 Jahren.
Der Rückgang von 5,5 % gegenüber dem Vormonat folgte auf eine bereits gedämpfte Phase für Wiederverkaufstransaktionen. Der Rückgang von 8,8 % gegenüber dem Vorjahr zeigt, dass die Verkäufe selbst schwächer waren als im Oktober 2025, und nicht nur eine normale Saisonalität widerspiegeln.
Bestandshausverkäufe sind ein viel genutzter Indikator für den Markt, dem gewöhnliche Käufer und Verkäufer gegenüberstehen, da sie abgeschlossene Transaktionen mit gebrauchten Häusern erfassen. Da Käufe von Bestandshäusern die große Mehrheit der US-Immobilientransaktionen ausmachen, wird die Zeitreihe nicht nur als Maßstab für die Wohnraumnachfrage beobachtet, sondern auch als Proxy für Umzugs-, Sanierungs- und Einrichtungsaktivitäten, die typischerweise mit einem Ortswechsel einhergehen. Die Daten belegen nicht, dass allein die Hypothekenzinsen den Oktober-Rückgang verursacht haben. Aber das Timing ist relevant: Die Finanzierungskosten blieben hoch, während die Preise weiter erhöht waren, sodass Käufer, die auf eine Hypothek angewiesen sind, mit einer deutlich anderen Rechnung konfrontiert waren als noch vor einem Jahr.
Ein 30-Jahres-Zins von 7,11 % hält die Erschwinglichkeitshürde hoch
Freddie Mac meldete, dass sein durchschnittlicher 30-jähriger Festhypothekenzins zum 12. November bei 7,11 % stand. Der wöchentliche Rückgang um 0,07 Prozentpunkte bietet etwas Erleichterung am Rand, doch der Zins lag 0,87 Prozentpunkte über dem Durchschnitt von 6,24 % vor einem Jahr.
Für einen Käufer mit Finanzierung prägt der Hypothekenzins die monatliche Zins- und Tilgungsrate und damit, wie viel Wohnung sich ein Haushalt innerhalb der Kreditgrenzen eines Kreditgebers leisten kann. Die Lücke von 0,87 Prozentpunkten gegenüber dem Vorjahr ist für Haushaltsbudgets konkret: Bei einem Kreditrestbetrag von 300.000 $ bedeutet das rund 170 $ mehr pro Monat an Zins und Tilgung, wobei der genaue Betrag von Kredithöhe und Konditionen abhängt. Der einem einzelnen Kreditnehmer angebotene Zins kann je nach Faktoren wie Kreditkonditionen und Bonität vom Umfragewert abweichen. Steuern, Versicherungen, Instandhaltung und andere Eigentumskosten fallen ebenfalls nicht unter den ausgewiesenen Zinssatz.
Die Oktober-Verkaufsdaten und die November-Zinsablesung stammen nicht vom selben Tag, und Immobilienkäufe dauern in der Regel einige Zeit bis zum Abschluss. Dennoch liefert das Beharren der Zinsen über 7 % einen wichtigen Kontext für das außergewöhnlich niedrige Verkaufstempo. Eine kleine wöchentliche Zinsbewegung ist nicht dasselbe wie eine Rückkehr in das deutlich niedrigere Kreditkostenumfeld des Vorjahres.
Mehr Angebote haben den Preisanstieg nicht umgekehrt
Das Angebot verbesserte sich im Oktober, reichte aber nicht aus, um einen Jahresrückgang des landesweiten Medianpreises zu bewirken. Der Bestand an Bestandshäusern stieg von September um 1,3 % auf 1,59 Millionen Einheiten, was 5,1 Monaten Angebot entspricht, wie Reuters berichtete. Der Bestand lag 4,6 % über dem Vorjahresniveau.
Eine Angabe in Angebotsmonaten schätzt, wie lange der verfügbare Bestand beim aktuellen Verkaufstempo reichen würde. Dieses Maß kann steigen, weil mehr Häuser angeboten werden, weil Häuser langsamer verkauft werden – oder beides. In diesem Fall fiel der höhere Bestand mit einem starken Rückgang der abgeschlossenen Verkäufe zusammen und sollte daher nicht einfach als Zuwachs an Auswahl für jeden lokalen Käufer gelesen werden.
Auch die Zinsniveaus wirken sich auf der Angebotsseite aus. Wenn die geltenden Hypothekenzinsen deutlich über den Zinsen vieler Altkredite liegen, haben Eigentümer, die sonst verkaufen könnten, weniger Anreiz, ihr Haus anzubieten und einen teureren Kredit aufzunehmen – ein in der Branche häufig als Lock-in-Effekt bezeichneter Mechanismus. Allein aus den NAR-Daten lässt sich nicht isolieren, wie viel Gewicht dieser Mechanismus in einem bestimmten Monat hatte, weshalb Bestandszahlen stets gemeinsam mit Verkaufs- und Preiszahlen gelesen werden.
Derweil stieg der Medianpreis für Bestandshäuser gegenüber dem Vorjahr um 0,4 % auf 416.700 $ im Oktober, wie aus dem Oktoberbericht der NAR hervorgeht. Es war der 40. Monat in Folge mit einem Jahrespreisanstieg.
Der Median ist der Mittelpunkt der Transaktionen, nicht der Preis eines typischen Hauses in jedem Markt, und er kann sowohl durch die Zusammensetzung der verkauften Häuser als auch durch Wertänderungen einzelner Immobilien beeinflusst werden. Für potenzielle Käufer ist die Kombination dennoch eindeutig: Ein größeres Angebotsportfolio führt nicht automatisch zu niedrigeren Kaufpreisen – zumal der mediane Verkaufspreis immer noch höher liegt als vor einem Jahr.
Erstkäufer verlieren Anteil, während Barzahlungen bei 29 % bleiben
Erstkäufer stellten im Oktober 29 % der Bestandshauskäufe, nach 31 % im September und 32 % vor einem Jahr, wie die NAR mitteilte. Eine Monatsänderung allein beweist keinen dauerhaften Trend, doch der Jahresvergleich ist vereinbar mit dem Druck, den hohe Preise und Hypothekenzinsen auf Käufer ausüben, die ohne Eigenkapital aus einem vorherigen Hausverkauf in den Markt eintreten.
Barzahler stellten 29 % der Oktober-Transaktionen. Ihre Präsenz bedeutet nicht, dass Barkäufer von Immobilienpreisen unberührt bleiben, aber sie sind nicht in derselben Weise der unmittelbaren Zahlungswirkung eines neuen Hypothekenzinses ausgesetzt wie Kreditfinanzierte.
Anstehende Daten werden zeigen, ob sich dieses Gleichgewicht verschiebt. Die nächste monatliche Veröffentlichung der NAR zu Bestandshausverkäufen, ihr separater Index der zukünftigen Verkäufe (Pending Home Sales), der unterzeichnete Verträge vor Abschluss erfasst, sowie die wöchentliche Hypothekenzinsumfrage von Freddie Mac sind die Kennzahlen, denen Beobachter typischerweise folgen, um zu sehen, ob sich Angebot, Preise und Kreditkosten ihren Vorjahreswerten nähern oder sich von ihnen entfernen.
Die Hauptzahlen zeigen daher ein schwieriges Gleichgewicht für Haushalte, die einen Kauf erwägen: Das Angebot war moderat höher und die Zinsen wöchentlich leicht entspannt, doch die Bestandshausverkäufe fielen auf ihr niedrigstes annualisiertes Tempo seit 2010, der Medianpreis erreichte 416.700 $, und der durchschnittliche 30-jährige Festzins blieb bei 7,11 %.

