Verkäufe bestehender US-Häuser sinken den dritten Monat in Folge, während das Angebot Mehrjahreshöchststände erreicht
Wichtige Erkenntnisse
- •Die Verkäufe bestehender Einfamilienhäuser lagen 25% unter dem Augustniveau von 2019 und 1,1% unter dem Vorjahreswert.
- •Die Verkäufe gingen im Süden, Mittleren Westen und Nordosten zurück, während sie im Westen gegenüber dem nach unten revidierten Juli-Niveau unverändert blieben.
- •Der Bestand an Einfamilienhäusern stieg auf 1,42 Millionen, und die Monatsreichweite des Angebots erhöhte sich auf 4,7.
- •Die Verkäufe von Eigentumswohnungen und Genossenschaftswohnungen sanken auf eine Jahresrate von 360.000 und entsprachen damit dem niedrigsten Stand der bis Ende 2011 zurückreichenden Daten.
- •Die lokalen Wohnungsmärkte entwickelten sich unterschiedlich: In einigen Märkten fielen die Preise für Einfamilienhäuser um bis zu 26%, während sie in anderen neue Höchststände erreichten.
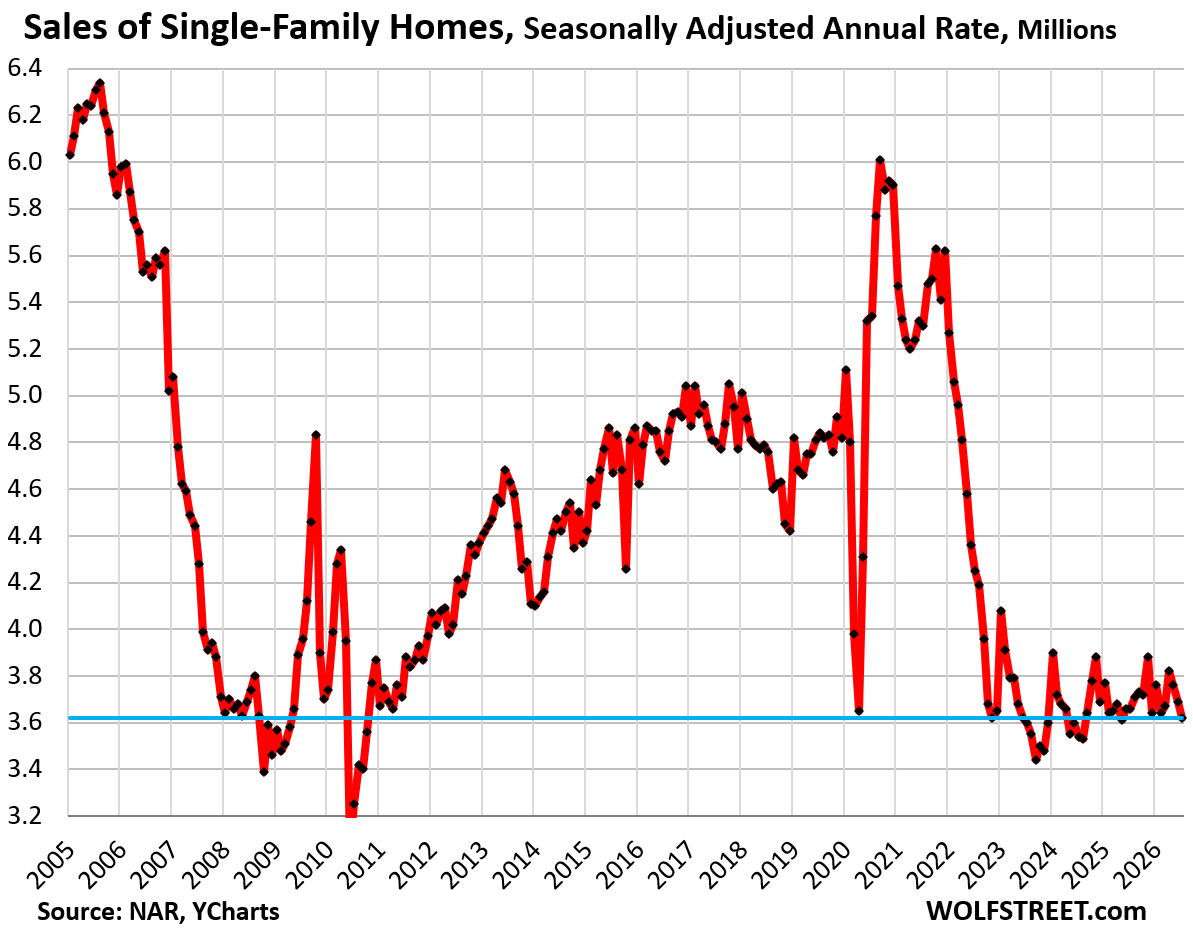
Die Verkäufe bestehender Einfamilienhäuser in den USA gingen im August den dritten Monat in Folge zurück, während Bestände und Monatsangebot auf die höchsten Werte seit Jahren stiegen, wie aus den von der National Association of Realtors veröffentlichten Daten hervorgeht.
Die Verkäufe bestehender Einfamilienhäuser sanken im August saisonbereinigt um 1,9% gegenüber Juli und erreichten eine saisonbereinigte Jahresrate von 3,62 Millionen Häusern. Gegenüber dem bereits gedrückten Niveau des Vorjahres gingen die Verkäufe um 1,1% zurück, gegenüber August 2019 um 25%, gegenüber August 2009 während des Immobilienabschwungs um 9% und gegenüber August 1996 um 5%.
Der Bestand an zum Verkauf stehenden Einfamilienhäusern stieg auf 1,42 Millionen. Das Angebot erhöhte sich auf 4,7 Monatsreichweiten und entsprach damit dem im Sommer 2016 verzeichneten Niveau sowie dem höchsten Stand seit November 2015. Die Kennzahl der Monatsreichweiten gibt an, wie viel Bestand am Monatsende im Verhältnis zum Verkaufstempo während des Monats verfügbar ist. Da der Bestand stieg, während die Verkäufe zurückgingen, spiegelte der Anstieg der Monatsreichweite sowohl ein größeres Angebot an Häusern als auch ein langsameres Verkaufstempo wider. Künftige Veröffentlichungen werden zeigen, ob das höhere Angebot anhält und ob sich die regionalen Verkaufsrückgänge über die drei im August rückläufigen Regionen hinaus ausweiten.
Auch die Verkäufe von Eigentumswohnungen und Genossenschaftswohnungen schwächten sich ab. Sie sanken gegenüber Juli um 2,7% auf eine saisonbereinigte Jahresrate von 360.000 und entsprachen damit dem Rekordtief der bis Ende 2011 zurückreichenden Daten. Gegenüber August 2025 gingen die Verkäufe um 2,7% zurück, gegenüber August 2019 um 39% und gegenüber August 2012, dem ersten August in der Datenreihe, um 35%.
Das Angebot an Eigentumswohnungen stieg auf 6,6 Monatsreichweiten, entsprach damit dem Wert von Mai 2025 und erreichte den höchsten Stand seit 2012.
Verkäufe nach Regionen
Die Verkäufe bestehender Häuser, einschließlich Einfamilienhäusern, Eigentumswohnungen und Genossenschaftswohnungen, gingen im Monatsvergleich in drei der vier US-Regionen zurück. Im Westen blieben die Verkäufe gegenüber dem nach unten revidierten Juli-Niveau unverändert.
Im Süden sank die saisonbereinigte Jahresrate der Verkäufe im August gegenüber Juli um 1,6%, was den dritten monatlichen Rückgang in Folge markierte. Die Verkäufe erreichten 1,84 Millionen Häuser. Im Vergleich zu den jeweiligen Augustwerten früherer Jahre ergaben sich folgende Veränderungen:
- 2025: 0% im Jahresvergleich
- 2024: +4.0%
- 2023: 0%
- 2022: -12.4%
- 2019: -20.0%
- 2018: -18.2%
Im Westen blieb die saisonbereinigte Jahresrate bei 720.000 Häusern und entsprach damit dem nach unten revidierten Juliwert. Im Vergleich zu den jeweiligen Augustwerten früherer Jahre:
- 2025: -2.7% im Jahresvergleich
- 2024: -2.7%
- 2023: -2.7%
- 2022: -19.1%
- 2019: -36.8%
- 2018: -35.7%
Im Mittleren Westen sank die saisonbereinigte Jahresrate der Verkäufe um 3,1% auf 940.000 Häuser, der vierte monatliche Rückgang in Folge. Im Vergleich zu den jeweiligen Augustwerten früherer Jahre:
- 2025: +2.1% im Jahresvergleich
- 2024: +4.3%
- 2023: 0%
- 2022: -19.2%
- 2019: -23.6%
- 2018: -23.6%
Im Nordosten sank die saisonbereinigte Jahresrate um 4,0% auf 480.000 Häuser. Im Vergleich zu den jeweiligen Augustwerten früherer Jahre:
- 2025: -2.0% im Jahresvergleich
- 2024: -2.0%
- 2023: 0%
- 2022: -22.6%
- 2019: -31.4%
- 2018: -31.4%
Hypothekenzinsen, Inflation und Hauspreise
Der durchschnittliche Zinssatz für 30-jährige Festhypotheken stieg laut der wöchentlichen Messung von Freddie Mac auf 6,76%. Im Kontext der vergangenen fünf Jahrzehnte ist dieser Zinssatz historisch nicht hoch. Im Vergleich zur Phase der finanziellen Repression durch die Federal Reserve, die 2008 begann und nach einer Unterbrechung bis 2022 andauerte, ist er jedoch hoch.
Während dieser Phase kaufte die Federal Reserve Staatsanleihen und hypothekenbesicherte Wertpapiere, sogenannte MBS, im Wert von Billionen Dollar, um Hypothekenzinsen und andere Zinssätze zu drücken und gleichzeitig höhere Preise für Häuser und andere Vermögenswerte zu unterstützen.
Die Phase endete 2022 mit der höchsten Verbraucherpreisinflation seit 40 Jahren und einem historischen zweijährigen Anstieg der Hauspreise. Dieser Anstieg trug anschließend zu dem bei, was als „Erschwinglichkeitskrise“ bezeichnet wurde, und fiel mit gedrückten Hausverkäufen zusammen. Hypothekenzinsen nahe 7% liegen am unteren Ende der Spanne, die vor Beginn der finanziellen Repression durch die Fed zu beobachten war.
Nationale und lokale Hauspreise
Der nationale Medianpreis eines Einfamilienhauses sank im August entsprechend den saisonalen Mustern auf $434,800, nicht saisonbereinigt. Gegenüber dem Vorjahr lag der Preis um 1,7% höher.
Der Erschwinglichkeitskrise ging ein Anstieg des nationalen Medianpreises für Einfamilienhäuser um 40% in den zwei Jahren bis Mitte 2022 voraus, zusätzlich zu den bereits erhöhten Preisen. Seit Ende 2022 sind die nationalen Löhne schneller gestiegen als der nationale Medianpreis für Einfamilienhäuser, wodurch der Druck auf die Erschwinglichkeit im Laufe der Zeit allmählich nachgelassen hat.
Der Anstieg der Hauspreise endete im Juni 2022. In den mehr als vier Jahren seither meldete die Quelle folgende Veränderungen:
- Nationaler Medianpreis für Einfamilienhäuser: +3.3% bis zum Berichtszeitraum
- Durchschnittliche Stundenverdienste: +17.3% bis August
- Verbraucherpreisindex (CPI): +12.8% bis Juli
Nationale Medianpreise spiegeln die Bedingungen für einzelne Käufer und Verkäufer jedoch nicht direkt wider, da sich die lokalen Märkte erheblich unterscheiden. In 15 größeren Märkten sanken die Preise für Einfamilienhäuser um 11% bis 26%, darunter:
- Austin, Texas: -26%
- Oakland, California: -24%
- Cape Coral, Florida: -22%
- New Orleans, Louisiana: -20%
In anderen großen Städten stiegen die Preise weiter auf neue Höchststände. Die größten Vorjahresanstiege unter den aufgeführten Märkten verzeichneten:
- Chicago: +4.9%
- Rochester: +4.4%
- New York City: +4.1%
- Milwaukee: +3.5%
Auch der nationale Medianpreis für Eigentumswohnungen und Genossenschaftswohnungen sank im August entsprechend den saisonalen Mustern, lag aber 1,5% über dem Vorjahreswert. In vielen lokalen Märkten für Eigentumswohnungen sind die Preise deutlich von ihren Höchstständen gefallen. Die Quelle verwies in 33 größeren Märkten auf Rückgänge von 15% bis 33% gegenüber den Höchstständen; in mehreren Märkten lagen die Preise unter den Höchstständen von 2006. Beispiele:
- Cape Coral, Florida: -33%
- Oakland, California: -32%
- Petersburg, Florida: -30%
- Austin, Texas: -28%
- Fort Myers, Florida: -27%
- Sarasota County, Florida: -24%
- Garland, Texas: -22%
- Tampa, Florida: -21%
Die entsprechende Analyse von Wolf Street ist in „Oh Dear, Condo Prices Fell by 15% to 33% in 33 Bigger Markets, Some Below 2006 Levels, as Historic Condo Bubbles Deflate“ verfügbar. Die frühere Analyse der Preise für Einfamilienhäuser ist hier verfügbar.

