UK-Inflation steigt dank Energiekosten auf 2,9 % – Bank of England vor schwieriger Zinsentscheidung
Wichtige Erkenntnisse
- •Die Gesamtinflation lag trotz Übereinstimmung mit den Markterwartungen weiter über dem 2-%-Ziel der Bank of England.
- •Die Kerninflation hielt sich bei 2,6 %, die Dienstleistungsinflation blieb unverändert bei 3,4 %, was auf eine begrenzte inländische Preisbeschleunigung hindeutet.
- •Das Lohnwachstum verlangsamte sich im Juli von 4,2 % auf 3,9 %, und die Arbeitslosengeldanträge stiegen im August um 27.800.
- •Es wird weithin erwartet, dass die Bank of England die Zinsen unverändert lässt und sich auf ihre politische Einordnung und das Abstimmungsergebnis konzentriert.
- •GBP/USD stieg nach der Veröffentlichung kurzzeitig auf rund 1,3495, bevor es Richtung 1,3480 zurückfiel – ein Zeichen für eine begrenzte Marktreaktion.
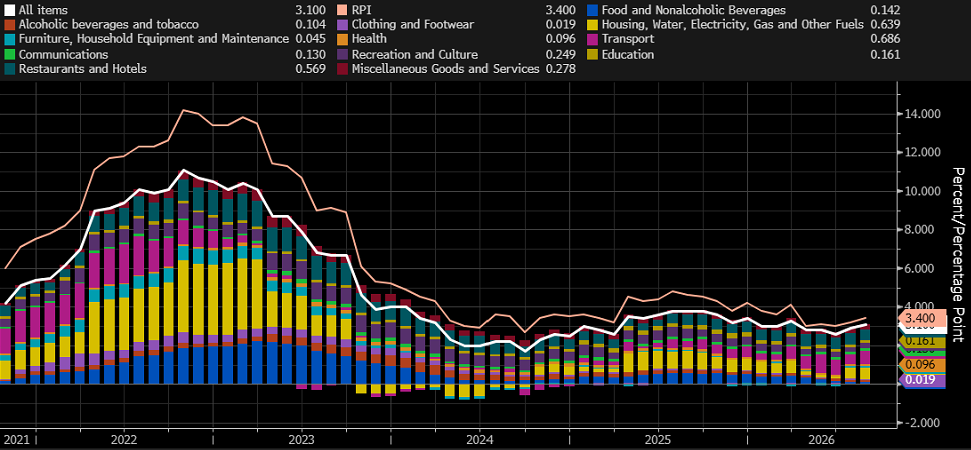
Die britische Verbraucherpreisinflation ist im August von 2,6 % auf 2,9 % im Jahresvergleich gestiegen, angetrieben durch die Energiepreise, während die Kern- und Dienstleistungsinflation stabil blieben. Die Veröffentlichung erfolgte einen Tag vor der aktuellen Geldpolitik-Entscheidung der Bank of England, bei der die Notenbank ihre Zinsen weitgehend unverändert lassen dürfte. In Kombination mit langsamerem Lohnwachstum und einem deutlichen Anstieg der Arbeitslosengeldanträge unterstreichen die Daten den schwierigen Spagat, vor dem die Bank of England zwischen hartnäckigem Preisdruck und einem schwächer werdenden Arbeitsmarkt steht.
Energiekosten treiben die Gesamtinflation nach oben
Die britische Verbraucherpreisinflation stieg im August von 2,6 % auf 2,9 % im Jahresvergleich und lag damit im Einklang mit den Markterwartungen. Die Kerninflation, die volatile Lebensmittel- und Energiepreise ausklammert, fiel mit 2,6 % etwas stärker aus als erwartet; ein Rückgang auf 2,5 % war vorhergesagt worden. Die Zahlen bestätigen, dass der Preisdruck in der britischen Wirtschaft weiterhin relativ hartnäckig ist – und lassen die Inflation deutlich über dem 2-%-Ziel der Bank of England liegen, jener Schwelle, die die Politiker als preisstabil betrachten.
Der Anstieg der Gesamtinflation wurde hauptsächlich durch Energiepreise getrieben, darunter teurere Kraftstoffe. Diese Entwicklung gewinnt vor dem Hintergrund der weiter steigenden globalen Ölpreise an Bedeutung: Nach dem Vormarsch der Huthi in Jemen bewegt sich sich das Rohöl auf 110 USD pro Barrel zu, wodurch das Risiko steigt, dass die britische Inflation länger über Ziel der Bank of England bleibt.
Inländischer Preisdruck bleibt eingedämmt
Für die Bank of England sind Indikatoren für den inländischen Preisdruck wichtiger als die reine CPI-Kernzahl. Die Kerninflation blieb bei 2,6 %, während die Dienstleistungsinflation – weithin als Gradmesser für intern erzeugten Preisdruck betrachtet – unverändert bei 3,4 % verharrte, ein leicht besseres Ergebnis als einige Prognosen, die von einem Anstieg auf 3,5 % ausgegangen waren. Auch die Flugticketpreise hatten einen geringeren Einfluss als erwartet: Die Preise stiegen gegenüber Juli um 6,2 %, was jedoch nicht ausreichte, um die Dienstleistungsinflation nach oben zu treiben.
Zusammengefasst deuten die Daten darauf hin, dass die steigenden Energiekosten bislang keine nennenswerten Zweitrundeneffekte ausgelöst haben. Mit anderen Worten: Die höheren Treibstoff- und Energiepreise schlagen nicht sichtbar auf Löhne oder andere Dienstleistungssektoren durch.
Der Arbeitsmarkt verliert an Schwung
Die neuesten Arbeitsmarktdaten zeichnen ein ähnlich gemischtes Bild. Die durchschnittlichen Wocheneinkommen stiegen im Juli um 3,9 % im Jahresvergleich, im Einklang mit den Prognosen, aber unter der Wachstumsrate von 4,2 % im Vormonat. Das Lohnwachstum ohne Boni blieb bei 3,5 %.
Die Arbeitslosenquote blieb unverändert bei 4,9 %, leicht besser als die von Ökonomen erwarteten 5,0 %. Die Zahl der Anträge auf arbeitslosigkeitsbezogene Leistungen stieg im August jedoch um 27.800, deutlich mehr als der prognostizierte Anstieg von 8.300, nachdem die Anträge im Vormonat um 11.800 gesunken waren. Da die Antragsstatistik auf Verwaltungsdaten basiert und monatlich veröffentlicht wird, gilt sie oft als zeitnaheres Signal nachlassender Arbeitskräftenachfrage als die survey-basierte Arbeitslosenquote.
Die britische Wirtschaft sendet somit widersprüchliche Signale. Die besser als erwarteten Wachstumsdaten für Juli zeigen, dass die Wirtschaftstätigkeit robust bleibt, doch das schwächere Lohnwachstum und der starke Anstieg der Leistungsanträge deuten auf einen fragilen Arbeitsmarkt hin.
Kein klarer Fall für eine sofortige Zinserhöhung
Die Bank of England muss das Risiko anhaltender Inflation gegen die Möglichkeit einer weiteren Schwäche bei Beschäftigung und Wirtschaftswachstum abwägen. Teurere Energie stützt eine restriktive Politik, aber stabile Dienstleistungsinflation und nachlassendes Lohnwachstum verringern die Notwendigkeit einer sofortigen Zinserhöhung.
Der heutige Inflationsbericht dürfte die Erwartungen vor der morgigen Entscheidung kaum wesentlich verändern. Es wird weithin erwartet, dass die Bank of England die Zinsen unverändert lässt; die Märkte konzentrieren sich vor allem auf das Abstimmungsergebnis des geldpolitischen Ausschusses und die Einordnung künftiger Sitzungen.
Die Verschiebung in der Marktbewertung war erheblich. Ende Juni preisten die Märkte gut eine Zinserhöhung bis zur Mitte des nächsten Jahres ein; inzwischen erwarten sie rund vier Erhöhungen. Die Analyse führt diese Bewegung auf höhere Energiepreise und den hawkisher gewordenen Kurs großer Notenbanken zurück: Die Europäische Zentralbank hat eine restriktivere Botschaft vermittelt, die Reserve Bank of Australia steuert auf eine weitere Erhöhung zu, und auch die Federal Reserve und die Bank of Japan könnten die Politik straffen.
Markterwartungen könnten zu aggressiv sein
Laut der MarketPulse-Analyse sind vier Zinserhöhungen der Bank of England weiterhin ein aggressives Szenario. Die aktuellen Inflationszahlen liefern keine klare Rechtfertigung für den Beginn einer schnellen Straffungsrunde: Die Gesamtinflation hat sich zwar der 3-%-Marke genähert, aber die Dienstleistungsinflation hat sich nicht beschleunigt und der Lohndruck lässt allmählich nach.
Die anstehende Debatte über den britischen Haushalt schafft eine zusätzliche Unsicherheitsquelle. Jede erneute fiskalische Straffung könnte die Wirtschaftstätigkeit schwächen und der Bank of England den Spielraum für Zinserhöhungen nehmen. In den kommenden Monaten ist die zentrale Frage, ob der energietriebene Preisdruck eingedämmt bleibt – wie die Augustdaten nahelegen – oder sich in Löhnen und Dienstleistungen bemerkbar macht, jene Entwicklung, die die nächsten Schritte des Ausschusses am direktesten prägen würde.
Begrenzte Marktreaktion
GBP/USD stieg nach der CPI-Veröffentlichung zunächst auf rund 1,3495, bevor es auf etwa 1,3480 zurückfiel. Die begrenzte Reaktion deutet darauf hin, dass die Daten den Ausblick für die britische Geldpolitik nicht grundlegend verändert haben. Sollte die Bank of England die hawkishen Markterwartungen nicht bestätigen, könnten Anleger ihre Wetten künftige Zinserhöhungen zurückfahren, was Abwärtsrisiken für das Pfund sterling mit sich brächte.
Seit Juli 2025 notiert GBP/USD in einer breiten Konsolidierungsspanne zwischen 1,37–1,38 und 1,30–1,3160. Der US-Dollar hat seit dem 26. August dieses Jahres wieder an Stärke gewonnen, wobei das Ausmaß des Rückgangs im Währungspaar bislang begrenzt bleibt. Der langfristige Trend bleibt aufwärtsgerichtet; es gibt derzeit keine klaren Anzeichen einer Trendwende.
Dieser Artikel basiert auf einer Analyse, die ursprünglich von OANDA MarketPulse veröffentlicht wurde. Die im Original geäußerten Meinungen sind die des Autors und spiegeln nicht notwendigerweise die Ansichten von OANDA Business Information & Services, Inc. oder ihrer Tochtergesellschaften, leitenden Angestellten oder Direktoren wider. Die ursprüngliche Veröffentlichung dient ausschließlich Informations- und Bildungszwecken.

