Großbritanniens größte Banken schließen erste Interbank-Übertragungen mit tokenisierten Einlagen ab
Wichtige Erkenntnisse
- •Sieben britische Banken nehmen am Projekt Great British Tokenised Deposit teil, unterstützt von Quant, EY und Linklaters.
- •Programmierbare Einlagen können Mittel verwalten und automatisch freigeben, wenn vordefinierte Bedingungen erfüllt sind, was potenziell Betrug im Online-Handel reduziert.
- •Tokenisierte Einlagen bleiben Verbindlichkeiten der ausgebenden Banken, während Stablecoins Verbindlichkeiten privater Emittenten sind, die durch Reserve-Assets gedeckt sind.
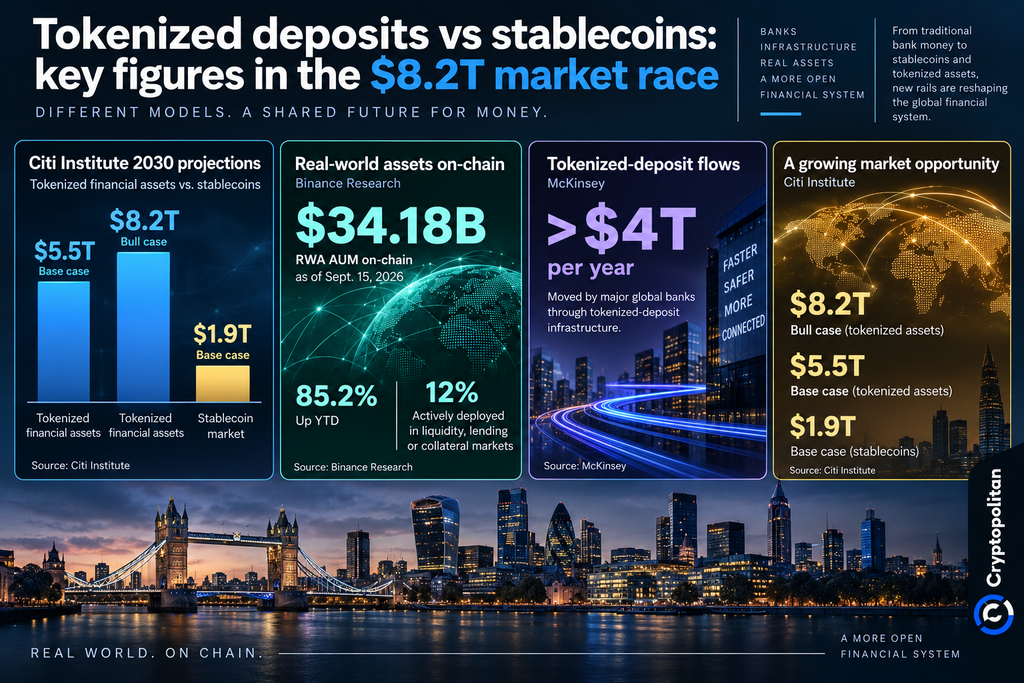
- •Das Citi Institute prognostiziert, dass tokenisierte Finanz-Assets im Basisszenario 5,5 Billionen Dollar und im Bullenszenario 8,2 Billionen Dollar bis 2030 erreichen könnten.
- •UK Finance plant, das nächste öffentliche Update zum Projekt in einem Webinar am 6. Oktober zu geben.
Die größten Banken Großbritanniens haben ihre ersten Interbank-Übertragungen von tokenisierten Einlagen abgeschlossen und bringen blockchainbasiertes Geschäftsbankengeld über das Experimentierstadium hinaus näher an eine tragfähige Abwicklungsmethode für tokenisierte Assets heran. Laut einem Reuters-Bericht vom 23. September positioniert diese Entwicklung tokenisierte Einlagen, um mit Stablecoins zu konkurrieren oder neben ihnen zu existieren.
Die Transaktionen wurden im Rahmen des Projekts Great British Tokenised Deposit von UK Finance, dem Branchenverband des britischen Bankensektors, durchgeführt – als Teil eines Pilotprogramms, das Marketplace-Zahlungen, Rehypotheken und die Abwicklung digitaler Assets umfasst.
Zwei Hypotheken-Transaktionen und eine Marketplace-Zahlung
Lloyds Banking Group, NatWest und Barclays führten zwei Rehypotheken-Transaktionen durch, während drei Banken darunter HSBC eine Kundenzu-Kunden-Zahlung abwickelten, die einen Online-Marketplace-Kauf nachahmen sollte. In diesem Experiment verwahrten programmierbare Einlagen das Geld des Käufers und gaben es erst frei, nachdem die Ware geliefert worden war. Obwohl keine physischen Waren den Besitzer wechselten, zeigte der Test, wie tokenisiertes Bankengeld helfen kann, Betrug zu reduzieren, während Zahlungen zwischen Banken fließen können, statt in getrennten, nicht verbundenen Bankensystemen gebunden zu bleiben.
Diese Programmierbarkeit – die automatische Verwahrung und Freigabe von Mitteln, sobald vordeferte Bedingungen erfüllt sind – wurde im Test als Weg zu weniger Betrug im Online-Handel hervorgehoben.
Sieben Institute nehmen am Pilotprogramm teil: Barclays, HSBC, Lloyds, Monzo, NatWest, Nationwide und Santander, unterstützt von dem Distributed-Ledger-Technologie-Unternehmen Quant, dem Berufsberatungsunternehmen EY und der Anwaltskanzlei Linklaters.
Jana Mackintosh, Managing Director für Zahlungen und Innovation bei UK Finance, sagte, das Projekt ziehe bereits Interesse über die Grenzen Großbritanniens hinaus auf sich.
„In den letzten 12 Monaten haben andere Jurisdiktionen ernsthaft mit uns darüber gesprochen, was wir erreicht haben“, sagte Mackintosh gegenüber Reuters.
Warum Bankeinlagen und keine Stablecoins
Der Unterschied zwischen tokenisierten Einlagen und Stablecoins ist nicht nur technischer Natur; er betrifft die Frage, was das Geld selbst tatsächlich ist. Laut IMF sind tokenisierte Einlagen Bankschulden, die über eine Blockchain oder eine andere Form der Distributed-Ledger-Technologie übertragen werden. Der Wechsel der Technologie beeinflusst, wie sich die Einlage bewegt, nicht aber, was sie ist. Mit anderen Worten: Eine tokenisierte Einlage bleibt eine Forderung gegen die ausgebende Bank, während ein Stablecoin eine Forderung gegen den privaten Emittenten und die dahinterstehenden Reserven ist.
Stablecoins sind eigenständige Verbindlichkeiten, die von privaten Unternehmen ausgegeben und durch Reserve-Assets gedeckt sind. Reuters berichtet, dass die Bank of England es bevorzugt, wenn Banken tokenisierte Einlagen ausgeben, anstatt sich auf privat ausgegebene Stablecoins zu stützen. Die BIS, die in Basel ansässige Bank für Internationalen Zahlungsausgleich, hat ein vergleichbares Argument vorgebracht und ist der Auffassung, dass tokenisierte Einlagen besser zum bestehenden zweistufigen Währungssystem passen.
Der Gouverneur der Bank of England, Andrew Bailey, hat die Tokenisierung als Mittel dargestellt, um bestehende Formen des Geldes zu modernisieren, nicht um sie vollständig zu ersetzen.
„Wir arbeiten nun mit den Banken daran, die Einführung des sogenannten tokenisierten Geldes zu gestalten und umzusetzen“, sagte Bailey in einer Rede der Bank of England.
Das bedeutet nicht, dass Stablecoins nun irrelevant sind. Vizegouverneurin Sarah Breeden hat die Idee eines „Multi-Money“-Systems skizziert, in dem herkömmliche Einlagen, tokenisierte Einlagen und regulierte systemische Stablecoinsexistieren und leicht zum Nennwert umgetauscht werden könnten.
Kanada und die USA bauen dieselbe Infrastruktur
Derselbe Wandel zeichnet sich auch weit über Großbritannien hinaus ab. Im Juni stellten sich große US-Banken hinter ein On-Chain-Geldnetzwerk von The Clearing House, das darauf ausgelegt ist, tokenisiertes Geschäftsbankengeld mit den bereits im Finanzsystem genutzten Zahlungsinfrastrukturen zu verbinden, darunter das Echtzeitzahlungssystem RTP und das Interbanken-Clearing-System CHIPS.
„Diese Initiative vereint die Innovation der digitalen Finanzen mit dem Vertrauen, der Skalierung und der Abwicklungssicherheit etablierter Bankzahlungsinfrastuktur“, sagte Mark Monaco von der Bank of America.
Kanada scheint in dieselbe Richtung zu gehen. Die sechs Großbanken des Landes arbeiten gemeinsam am Aufbau einer tokenisierten Einlagen-Infrastruktur für kanadische Dollar, und das regulatorische Umfeld der Initiative wurde am 10. September klarer, als das Office of the Superintendent of Financial Institutions (OSFI) verkündete: „Die zugrunde liegende Technologie eines Finanzprodukts oder einer Finanzdienstleistung bestimmt nicht dessen rechtliche Natur."
Cryptopolitan hat ebenfalls berichtet, dass SWIFT 17 Banken auf sechs Kontinenten für Tests zu tokenisierten grenzüberschreitenden Zahlungen zusammengestellt hat.
Der Preis: eine Abwicklungsfrage im Wert von Billionen
Der Markt, den diese Banken abwickeln wollen, könnte gewaltig werden. Das Citi Institute prognostiziert im Basisszenario tokenisierte Finanz-Assets von 5,5 Billionen Dollar bis 2030 und im Bullenszenario 8,2 Billionen Dollar, verglichen mit 1,9 Billionen Dollar im Stablecoin-Basisszenario. Binance Research beziffert das On-Chain-Vermögen realer Assets per 15. September auf 34,18 Milliarden Dollar, ein Plus von 85,2 % seit Jahresbeginn – wobei nur etwa 12 % des erfassten tokenisierten Kapitals aktiv in Liquiditäts-, Kredit- oder Sicherheitenmärkten eingesetzt sind.
Die Banken verfügen derweil bereits über Größenordnung. McKinsey schätzt, dass große globale Banken jährlich mehr als 4 Billionen Dollar über Infrastruktur für tokenisierte Einlagen bewegen. Die britischen Teilnehmer bereiten zudem drei digitale Anleihen für das erste Quartal 2027 vor, die mit tokenisierten Einlagen gehandelt und abgewickelt werden könnten.
Für Krypto lautet die Frage nicht mehr, ob Banken die Blockchain nutzen werden. Es geht darum, ob Bankengeld Abwicklungsvolumen an sich zieht, das andernfalls zu Stablecoins fließen würde – oder stattdessen zum vertrauenswürdigen Cash-Bein wird, das tokenisierten Wertpapieren und realen Assets bei der Skalierung hilft.
Der nächste öffentliche Meilenstein des Projekts ist der 6. Oktober, wenn UK Finance ein Webinar zur Initiative ausrichtet.

