Treasury Secretary Bessent schwor sich mit „I Am the House Now“ ein – der Bondmarkt kauft es nicht
Wichtige Erkenntnisse
- •Treasury Secretary Scott Bessent sagte zum Bondmarkt bei einer Rede am 8. September an der Southern Methodist University in Texas: „I am the house now“.
- •Die zehnjährige Treasury-Rendite hat ihren höchsten Stand seit der Zeit vor der Finanzkrise 2007 erreicht, während die 30-jährige Rendite auf ihrem höchsten Punkt seit 2004 steht.
- •Der durchschnittliche 30-Jahres-Hypothekenzins ist auf gut 7 Prozent gestiegen; der Anstieg begann, nachdem sich die Vereinigten Staaten mit Israel zu einer Militkampagne gegen den Iran verbündet hatten.
- •Eine in der Kolumne zitierte Schätzung geht davon aus, dass steigende Zinsen die US-Staatsverschuldung in den nächsten zehn Jahren 1,5 Billionen Dollar größer machen werden als vom Congressional Budget Office ursprünglich prognostiziert.
- •Kolumnist Joseph Zeballos-Roig argumentiert, dass Investoren angesichts von 40 Billionen Dollar US-Schulden und Iran-bedingter Inflationssorgen beunruhigt bleiben, wodurch die Bemühungen der Regierung zur Senkung der Kreditkosten wirkungslos bleiben.
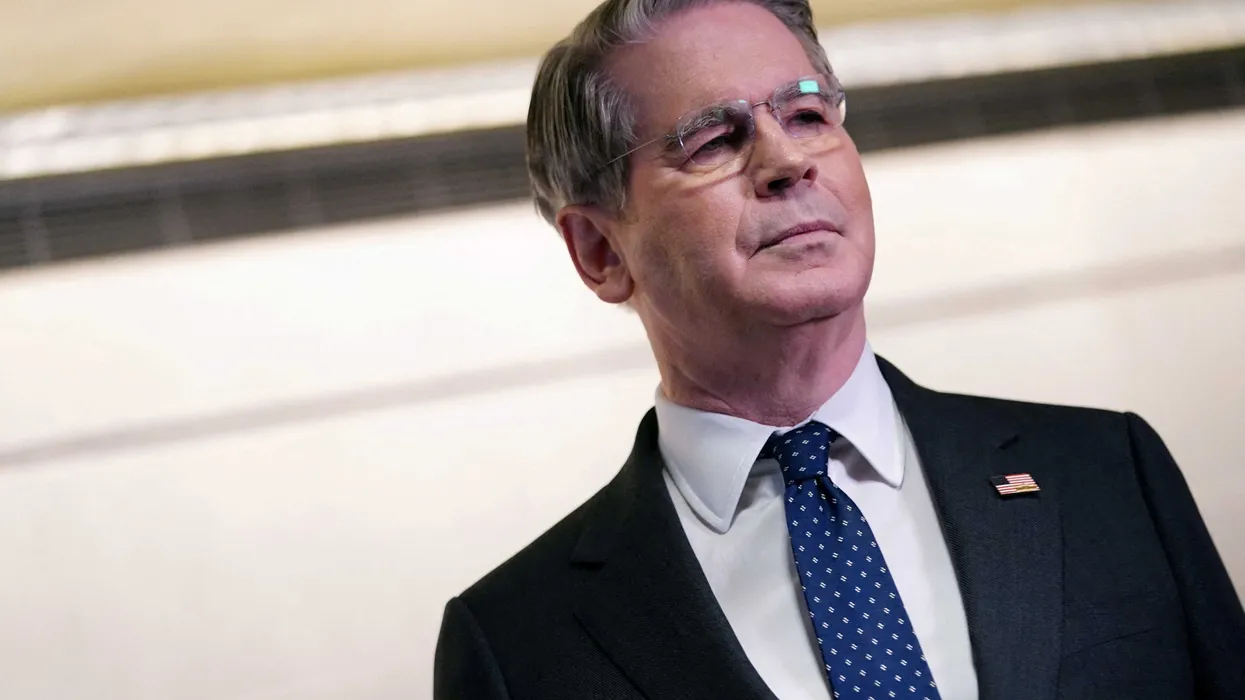
Treasury Secretary Scott Bessent hatte bei einer Rede an der Southern Methodist University in Texas am Dienstag, den 8. September, eine spitze Botschaft für den Bondmarkt: „I am the house now.“
Der Satz entlehnte die Redewendung des Glücksspiels: Das Haus – das Casino selbst – ist die Partei mit dem eingebauten Vorteil, diejenige, gegen die Spieler eigentlich nicht gewinnen können.
Fast drei Wochen später argumentiert der Journalist Joseph Zeballos-Roig, dass das Gelübde nach hinten losgeht. In einem Op-ed Ende September für MS NOW schreibt Zeballos-Roig, dass Bessent in jener Rede vom 8. September „dared traders to cross him“ – und führt aus, dass „the house is getting a lot of egg on it“.
„Der 32 Billionen Dollar große amerikanische Bondmarkt erzeugt derzeit eine Flut von Schlagzeilen“, schreibt Zeballos-Roig. „Warum? Das Instrument, mit dem die US-Regierung ihre eigenen Aktivitäten finanziert, gerät außer Kontrolle.“
Nach Angaben des Kolumnisten handelt die zehnjährige Treasury-Rendite auf ihrem höchsten Stand seit dem Anlauf der Finanzkrise 2007, während die 30-jährige Rendite ähnlich auf ihren höchsten Punkt seit 2004 gesprungen ist. Im Gegensatz zu Leitzinsen, die eine Zentralbank direkt festlegt, werden Treasury-Renditen im offenen Markt bestimmt, was sie zu einem laufenden Barometer dafür macht, wie Investoren die Finanzlage der Regierung selbst einschätzen. Unter Verweis auf Navy Federal Union Chief Economist Heather Long weist er darauf hin, dass diese Anleihen Hypotheken, Autokredite und Unternehmensfinanzierungen beeinflussen und damit reale finanzielle Folgen für den Main Street-Alltag haben.
„Es ist für Amerikaner inzwischen schwieriger, Privatkredite zu günstigen Konditionen abzuschließen oder eine Hypothek ohne deutlich höhere Kosten umzufinanzieren“, schreibt Zeballos-Roig. Der durchschnittliche 30-Jahres-Hypothekenzins ist auf gut 7 Prozent gesprungen; der Anstieg begann Anfang dieses Jahres, nachdem dieigten Staaten sich mit Israel zu einer Militärkampagne gegen den Iran verbündet hatten, deren Ende derzeit nicht absehbar ist.
Die Unruhe am Bondmarkt ist auch eine schlechte Nachricht für die Wall Street, da höhere Renditen die Unternehmenskredite belasten und letztlich die Gewinne schmälern können. Renditen bewegen sich entgegengesetzt zu den Preisen, und ihr steter Anstieg signalisiert, dass Investoren höhere Zinsen verlangen, um Staatsanleihen zu kaufen.
Höhere Zinsen, so Zeballos-Roig, haben auch finanzielle Folgen für die US-Regierung. „Nach einer Schätzung“, schreibt er, „bedeuten steigende Zinsen, dass die US-Staatsverschuldung in den nächsten zehn Jahren 1,5 Billionen Dollar größer ausfallen wird als ursprünglich vom Congressional Budget Office prognostiziert.“ Solche Schätzungen ergeben sich aus der Mechanik der Bundesfinanzen: Die government refinanziert laufend fällige Schulden und verkauft neue Wertpapiere, sodass jede Emission zu den jeweils geltenden Sätzen bepreist wird und anhaltend hohe Renditen sich im Haushalt aufsummieren.
Die aggressive Intervention der Trump-Regierung am Bondmarkt, argumentiert der Kolumnist, hat die Investoren schlicht nicht beeindruckt. Sie sind beunruhigt darüber, dass die Vereinigten Staaten auf einem Berg von 40 Billionen Dollar Schulden sitzen, und besorgt über eine Inflation, die infolge des Iran-Krieges einsetzen könnte. Aus seiner Sicht zeigt der anhaltende Renditeanstieg Bessents Scheitern, die Renditen künstlich zu unterdrücken und die Lage unter Kontrolle zu bringen.
Bessent wollte der „nation's top bond salesman“ sein und die Nachfrage nach Treasury-Anlagen ankurbeln, damit Hypothekenzinsen und allgemeine Kreditkosten fallen. „Sein Ansatz ist ins Leere gelaufen“, schreibt Zeballos-Roig.
Der Treasury Secretary, so der Kolumnist, ist sich durchaus bewusst, dass die sogenannten Bond Vigilantes – Händler, die sich gegen Regierungsrichtlinien auflehnen, die sie als inflationstreibend oder marktinstabilisierend betrachten – verschwenderische Regierungen disziplinieren und im Ernstfall politisches Chaos anrichten können.
Wie diese Konfrontation ausgeht, wird sich in den kommenden Daten zeigen: ob die Renditen nahe dieser Niveaus bleiben, wie die Nachfrage die laufenden Neuemissionen des Treasury aufnimmt und ob die mit dem ungelösten Iran-Krieg verknüpfte Inflationssorge abklingt oder sich verfestigt – alles fließt in die Frage von Haus gegenüber Spielern ein, die Bessents Casino-Satz aufgeworfen hat.
„Der Bondmarkt kauft nicht, was Bessent verkauft“, lautet Zeballos-Roigs Fazit.

