Wichtige US-Aktienindizes geben nach, da Renditen von Staatsanleihen historische Höchststände erreichen – trotz starker Micron-Zahlen
Wichtige Erkenntnisse
- •Der Dow verlor rund 0,5 % bzw. etwa 328 Punkte, während S&P 500 und Nasdaq jeweils rund 0,3 % einbüßten, da steigende Renditen von Staatsanleihen die positiven Unternehmensnachrichten überwogen.
- •Die Rendite zehnjähriger US-Staatsanleihen stieg am Donnerstag auf 5,33 % – ihren höchsten Stand seit mehreren Jahrzehnten –, wobei die Renditen zehn-, zwanzig- und dreißigjähriger Anleihen jeweils 24-Jahreshochs erreichten.
- •Der S&P Global Einkaufsmanagerindex für die Industrie kam im September bei 55,9 heraus und lag damit unter der vorläufigen Schätzung von 57, während die ISM-Daten einen deutlichen Anstieg der Inputpreise zeigten, der Margen schmälern und Inflationssorgen neu entfachen könnte.
- •Micron übertraf die Erwartungen zum vierten Quartal mit einem Umsatz von 54,23 Milliarden US-Dollar und einem bereinigten EPS von 33,42 US-Dollar und gab eine Prognose für das erste Quartal über dem Konsens ab, doch die Aktie bewegte sich kaum.
- •Die Erstanträge auf Arbeitslosenhilfe sanken zum vierten Mal in Folge, und der angekündigte Stellenabbau ging im September zurück – vor dem Monatsarbeitsbericht am Freitag, der die Zinserwartungen mitprägen dürfte.
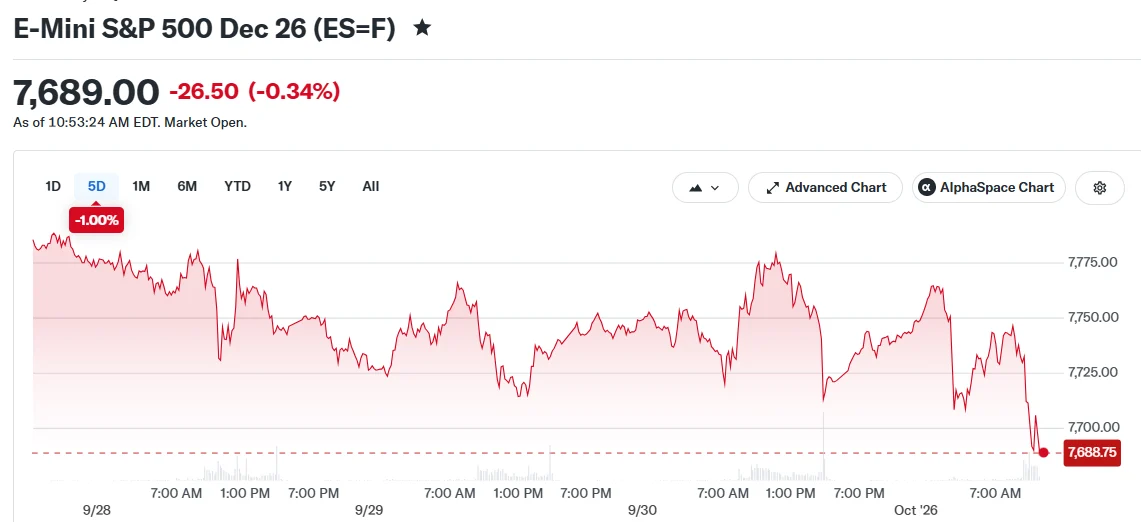
Die US-Aktienmärkte schlossen am Donnerstag niedriger, da ein unerbittlicher Anstieg der Renditen von Staatsanleihen die Marktstimmung bestimmte und die positiven Unternehmensnachrichten vom Speicherchip-Hersteller Micron in den Schatten stellte. Der Rückzug markierte einen vorsichtigen Start in den Oktober-Handel.
Der Dow Jones Industrial Average gab im Handelsverlauf etwa 0,5 % nach. Der S&P 500 sank um 0,3 %, während der Nasdaq Composite einen ähnlichen Verlust von 0,3 % verzeichnete. Alle drei wichtigen Indizes hatten in den frühen Handelsstunden positiv notiert, doch diese Gewinne verflüchtigten sich, als der Druck am Anleihemarkt im Tagesverlauf zunahm.
Die Renditen von Staatsanleihen steigen weiter unaufhörlich
Die richtungsweisende Rendite zehnjähriger US-Staatsanleihen setzte am Donnerstag ihren Anstieg fort und bewegte sich auf die 5,3%-Marke zu – der höchste Stand seit mehreren Jahrzehnten für diese vielbeachtete Rendite.
Wie Bull Theory auf X anmerkte:
$550 billion has been wiped out from US stocks in the last 45 minutes. Reasons: 1. US 10-year, 20-year, and 30-year Treasury yields all just hit a new 24-year high. 2. US Manufacturing PMI also came in below expectations. pic.twitter.com/38Fnouv1ja
— Bull Theory (@BullTheoryio), October 1, 2026
Dem Renditeanstieg ging eine besonders schwierige Dreimonatsphase für Anleiheinvestoren voraus; die Anleihemärkte hatten zum Oktoberbeginn gerade eine ihrer schwächsten Quartalsentwicklungen der jüngeren Geschichte abgeschlossen – ein Abbild des inversen Verhältnisses zwischen Anleihekursen Renditen. Erhöhte Renditen erhöhen die Kreditkosten in der gesamten Wirtschaft und mindern zugleich die relative Attraktivität von Aktien gegenüber Anleihen, da Anleger mit risikoärmeren Instrumenten höhere Renditen erzielen können. Insbesondere die 10-jährige Rendite dient als Referenzpunkt im gesamten Finanzsystem und beeinflusst alles von der Hypothekenpreisbildung bis zu den Abzinsungssätzen, die Anleger zur Bewertung künftiger Unternehmensgewinne heranziehen.
Zinssensible Marktsegmente trugen die Hauptlast des Verkaufsdrucks am Donnerstag. Unternehmen aus den Bereichen Materialien, Immobilien und Finanzdienstleistungen verzeichneten einige der stärksten Tagesverluste, während Energie und Technologie die einzigen Sektoren mit positiven Kursen waren. Zeitweise notierten im Morgenhandel weniger als ein Drittel der S&P-500-Werte im Plus.
Enttäuschende Industriedaten verstärken die Sorgen
Zwei am Donnerstag veröffentlichte Konjunkturberichte aus dem verarbeitenden Gewerbe zeichneten das Bild einer abnehmenden Dynamik, die mit beschleunigten Preissteigerungen einhergeht. Der S&P Global Einkaufsmanagerindex für das verarbeitende Gewerbe verzeichnete im September 55,9 Punkte und lag damit unter der vorläufigen Schätzung von 57 – wenn auch weiterhin über der Marke von 50, die Expansion von Kontraktion trennt. Das Institute for Supply Management dokumentierte zudem einen deutlichen Anstieg der Inputpreise in der Industrie im September. Steigende Rohstoffkosten können die Margen der Unternehmen schmälern und Inflationssorgen neu entfachen.
Die Veröffentlichungen folgten auf ein schwieriges Ende des dritten Quartals, in dem der Dow sowohl im September als auch über den gesamten Dreimonatszeitraum Verluste verzeichnete, während der Nasdaq Quartalsgewinne verbuchen konnte.
Micron liefert starke Ergebnisse, doch die Aktie bleibt flach
Micron verkündete Quartalsergebnisse zum vierten Geschäftsquartal, die die Analystenerwartungen übertrafen, und hob seine Prognose für das erste Quartal über die Markterwartungen an. Als einer der weltweit größten Speicherchip-Hersteller dienten Microns Zahlen zudem als Indikator für die Nachfrage in den Rechenzentrums-, PC- und Smartphone-Märkten, die ihre Produkte abnehmen.
MICRON $MU Q4'26 EARNINGS HIGHLIGHTS Revenue: $54.23B (Est. $51.07B) ; +379% YoY Adj. EPS: $33.42 (Est. $31.61) Adj. Gross Margin: 87.0% (Est. 86.1%) Q1 FY27 Guide: Revenue: $61.5B ± $1.5B (Est. $57.02B) Adj. EPS: $38.15 ± $1.00 (Est. $35.40) … pic.twitter.com/DvLalHRPYe
— Wall St Engine (@wallstengine), September 30, 2026
Überraschenderweise bewegte sich die Micron-Aktie trotz der ermutigenden Nachrichten kaum, da die Marktteilnehmer offenbar eher mit der Dynamik am Anleihemarkt als mit unternehmensspezifischen Entwicklungen beschäftigt waren. Die Entwicklung anderer Halbleiter- und Technologiewerte fiel sehr unterschiedlich aus: Ein prominenter Chip-Hersteller verzeichnete moderate Gewinne nach einer starken Septemberentwicklung, während ein weiterer Halbleiterkonzern nach einem Anstieg von 30 % im Vormonat nachgab.
Der Arbeitsmarkt zeigt weiterhin Widerstandsfähigkeit
Die Beschäftigungsdaten wiesen auf eine anhaltende St des Arbeitsmarktes hin. Die Erstanträge auf Arbeitslosenhilfe sanken im jüngsten Berichtszeitraum zum vierten Mal in Folge. Ein zusätzlicher Arbeitsmarktbericht von Challenger, Gray & Christmas ergab, dass die Unternehmen im September weniger Stellenabbau angekündigt haben, wobei die Einstellungstätigkeit jedoch nicht zulegte.
Diese Beschäftigungsindikatoren erscheinen vor dem umfassenden Monatsarbeitsbericht am Freitag, der breitere Einblicke in die Einstellungstrends und die Dynamik der Arbeitslosigkeit geben wird – Zahlen, die regelmäßig die Erwartungen hinsichtlich des Zinspfades prägen.
Nike wird seine Quartalsergebnisse nach Börsenschluss am Donnerstag veröffentlichen. Die Aktien des Sportartikel-Riesen notieren zuletzt nahe des niedrigsten Niveaus des Jahrzehnts, was die Berichterstattung des Unternehmens zusätzlicher Prüfung unterzieht.
Als der Spätmorgenhandel anlief, stand die Rendite zehnjähriger Staatsanleihen bei 5,33 %, während die Rendite zweijähriger Papiere auf 4,852 % zurückging. Der Dow lag rund 328 Punkte niedriger, wobei der S&P 500 um 0,36 % und der Nasdaq um 0,31 % nachgaben.
Quelle: Blockonomi

