Von BTC zu Aktien, Rohstoffen und Devisen: Warum immer mehr Märkte on-chain wechseln
Wichtige Erkenntnisse
- •On-chain-Instrumente können Eigentum dokumentieren, den Anspruch eines Intermediärs darstellen oder ein derivatives Kursengagement bieten. Anleger müssen daher Rechte, Verwahrung und Rücknahmebedingungen prüfen.
- •Eine Aktie in tokenisierter Form kann die konventionelle Marktstruktur beibehalten, während Aktientokens von Drittanbietern ein wirtschaftliches Engagement ohne direktes Aktionärseigentum bieten können.
- •Perpetual-Kontrakte ermöglichen ein Kursengagement in Rohstoffen und Devisen ohne physische Lieferung oder Übertragung von Geschäftsbankeinlagen, führen jedoch Risiken durch Finanzierung, Oracles, Basis und Liquidation ein.
- •Gemeinsame Blockchain-Schienen können die Mobilität von Sicherheiten verbessern und den Abstimmungsaufwand reduzieren, auch wenn eine sofortige Bruttoabwicklung den Bedarf an vorfinanzierter Liquidität erhöhen kann.
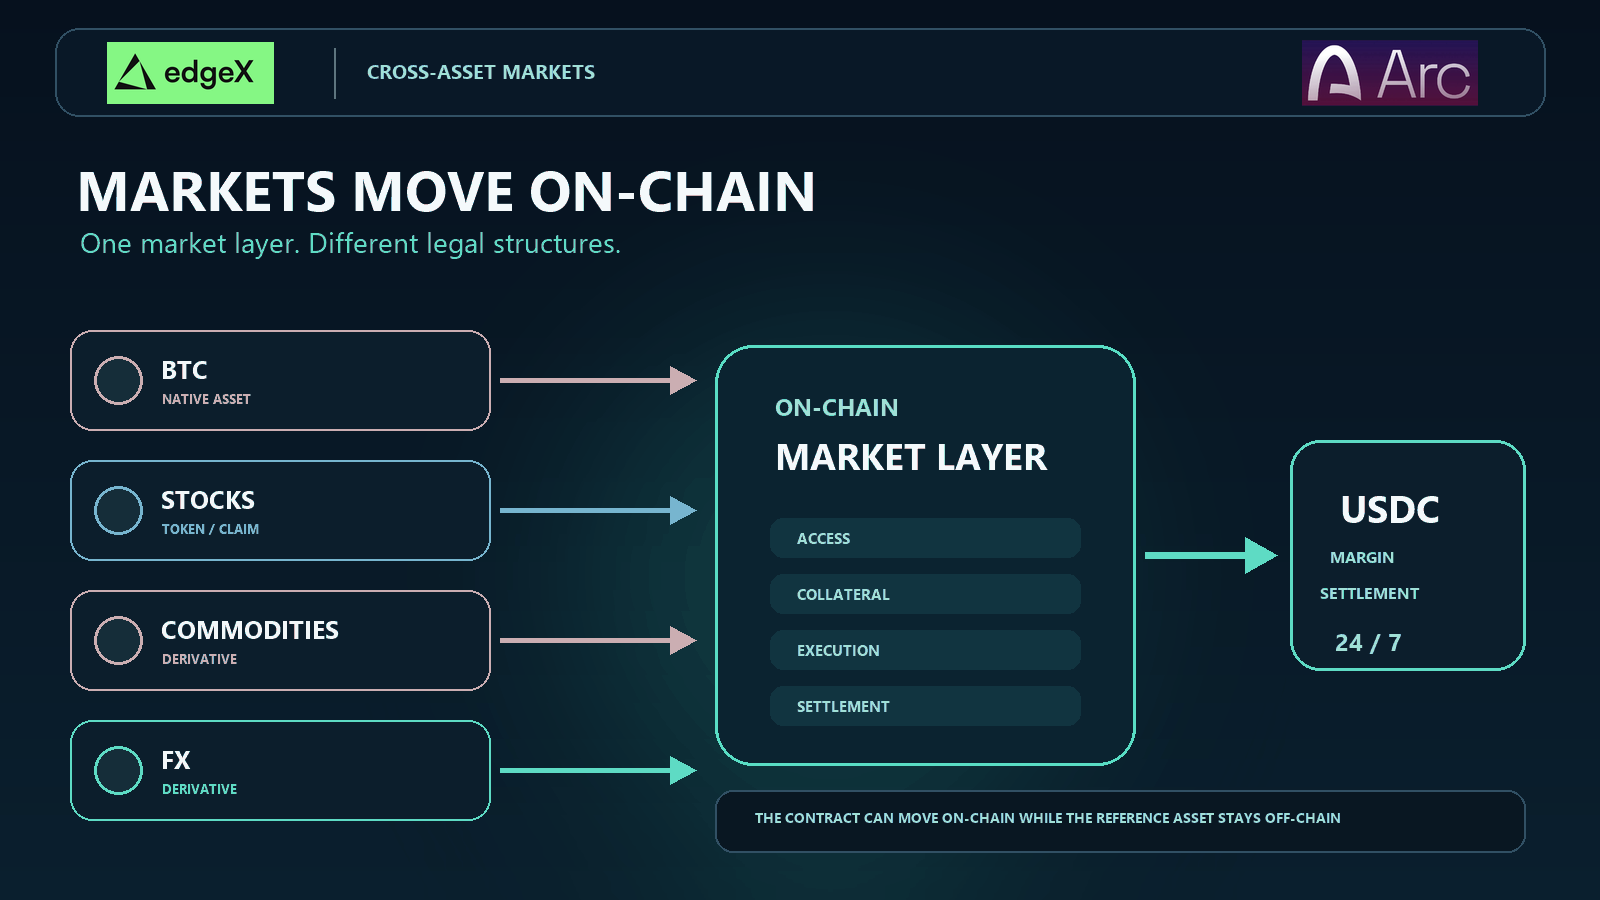
- •Die geplanten Arc-Märkte von edgeX werden Perpetual-Kontrakte und Sicherheiten on-chain verlagern, während die referenzierten Aktien, Rohstoffe und Währungen off-chain verbleiben.
Kurzantwort
Immer mehr Märkte wechseln on-chain, weil Händler und Marktbetreiber eine programmierbare Umgebung für Zugang, Sicherheiten, Ausführung und Abwicklung wünschen. Bitcoin hat gezeigt, dass ein Vermögenswert kontinuierlich auf seinem eigenen Ledger gehandelt und abgewickelt werden kann. Aktien, Rohstoffe und Währungen sind komplizierter: Der zugrunde liegende Vermögenswert kann bei einem Emittenten, Verwahrer, einer Bank oder einem Lagerhaus verbleiben, während ein Token oder Derivat auf Blockchain-Schienen gehandelt wird. Die Chance besteht in einem stärker vernetzten Markt-Stack. Das Risiko liegt in der Annahme, dass jedes on-chain gehandelte Instrument dieselben Eigentumsrechte, dieselbe Liquidität oder denselben Anlegerschutz bietet.
„On-chain wechseln“ beschreibt mehrere unterschiedliche Marktstrukturen
Die Formulierung klingt einfach, kann aber die wichtigste Tatsache über ein Produkt verschleiern: Was besitzt der Käufer tatsächlich? Eine Blockchain kann als maßgebliches Eigentumsregister dienen, einen von einem Intermediär ausgegebenen Anspruch dokumentieren oder Gewinne und Verluste aus einem Derivat abrechnen. Diese Konstruktionen können ähnliche Kursdiagramme erzeugen, aber sehr unterschiedliche Rechte begründen.
Die Stellungnahme der SEC-Mitarbeiter zu tokenisierten Wertpapieren unterscheidet zwischen einer vom Emittenten getragenen Tokenisierung und Modellen von Drittanbietern. Diese Unterscheidung ist über das US-amerikanische Wertpapierrecht hinaus wichtig. Sie zeigt, warum Anleger die Beziehung zwischen Token, Emittent, zugrunde liegendem Vermögenswert, Verwahrer und Rücknahmeprozess prüfen müssen, anstatt „tokenisiert“ als vollständige Produktbeschreibung zu betrachten.
Native Vermögenswerte verbinden das Instrument mit seinem Ledger
Bitcoin ist nativ auf dem Bitcoin-Ledger. Eine gültige Übertragung verändert den im Netzwerk verzeichneten Kontrollanspruch; es gibt kein separates Papier-Bitcoin, das bei einer Transferstelle verwahrt wird. Das Bitcoin-Whitepaper beschrieb elektronisches Peer-to-Peer-Geld, bei dem ein Netzwerk Transaktionen mit Zeitstempeln versieht und ihre Reihenfolge festlegt.
Dieses Modell verringert die Lücke zwischen dem Handel mit dem Vermögenswert und seiner Übertragung. Es beseitigt weder Börsen, Verwahrer noch Off-Chain-Orderbücher, aber der Vermögenswert selbst kann abgezogen und auf seinem nativen Abwicklungssystem verifiziert werden.
Tokens können Eigentum, einen Anspruch oder ein Kursengagement darstellen
Eine tokenisierte Aktie kann dasselbe Wertpapier sein, das in einer neuen Form erfasst wird. Ein anderer Token kann von einem Vehikel ausgegeben werden, das Aktien hält und einen gleichwertigen wirtschaftlichen Wert verspricht. Ein dritter kann ein Derivat sein, dessen Auszahlung dem Aktienkurs folgt, ohne dem Inhaber einen Anspruch auf das Unternehmen zu geben.
| On-chain-Struktur | Was auf dem Ledger existiert | Was off-chain verbleibt | Zentrale Frage für den Käufer |
|---|---|---|---|
| Natives Kryptoasset | Der Vermögenswert und das Übertragungsregister | Bestimmte Handels-, Verwahrungs- und Fiat-Zugänge | Kann ich den Vermögenswert selbst kontrollieren und abwickeln? |
| Tokenisiertes Wertpapier | Ein Wertpapier oder ein maßgebliches Eigentumsregister | Pflichten des Emittenten und Teile der regulierten Marktinfrastruktur | Erhalte ich dieselben gesetzlichen Rechte wie ein konventioneller Inhaber? |
| Gedeckter Token oder Anspruch | Ein gegen gehaltene Vermögenswerte ausgegebener, rücktauschbarer Token | Verwahrung, Kapitalmaßnahmen und Durchsetzung | Wer hält die Deckung, und was kann ich zurückgeben? |
| Derivat oder Perpetual | Ein Vertrag und seine Sicherheitenbilanzierung | Der Referenzwert und sein Primärmarkt | Wie wird der Referenzpreis aufrechterhalten und das Risiko gesteuert? |
Warum Bitcoin ein Marktmodell geliefert hat
Bitcoin hat mehr getan, als einen neuen Vermögenswert zu schaffen. Es demonstrierte kontinuierliche Übertragungen, eine transparente Transaktionshistorie, Selbstverwahrung und eine Abwicklung, die nicht auf ein Wertpapierzentralverwahrer- oder Bankfenster warten musste.
Traditionelle Märkte nehmen dieses Betriebsmodell wahr, weil ihre Infrastruktur nach Anlageklasse und Institution aufgeteilt ist. An einem Aktiengeschäft können ein Broker, eine Börse, eine Clearingstelle, ein Verwahrer und eine Transferstelle beteiligt sein. Ein Rohstoff kann Lagerbelege und Inspektionen erfordern. Devisengeschäfte werden über Bankkonten und Zeitzonen hinweg abgewickelt. Jede Ebene erfüllt einen Zweck, aber jede Übergabe führt zu Abstimmung, Betriebszeiten und gebundenen Sicherheiten.
Der Reiz von Blockchain-Schienen besteht nicht darin, dass jeder Markt Bitcoins rechtliches Design nachahmen sollte. Marktteilnehmer können stattdessen sein technisches Muster wiederverwenden: einen gemeinsamen Zustand, programmierbare Übertragungen, sichtbare Sicherheiten und eine Abwicklung, die die nächste Aktion auslöst. Die Herausforderung besteht darin, den Schutz zu bewahren, den die bisherigen Übergaben geboten haben.
Wie Aktien Blockchain-Märkte erreichen
Aktien bieten das klarste Beispiel dafür, warum die Produktstruktur entscheidend ist. Ein Ticker auf dem Bildschirm einer Wallet kann einer konventionellen Aktie in tokenisierter Form, einem vertraglichen, durch Aktien gedeckten Anspruch oder einem Derivat entsprechen. Diese Produkte sollten nicht allein deshalb zusammengefasst werden, weil sie Tokens verwenden.
Eine tokenisierte Form kann konventionelle Marktrechte bewahren
Im März 2026 genehmigte die SEC eine Regeländerung der Nasdaq für ein DTC-Pilotprojekt, das geeignete Wertpapiere in tokenisierter Form umfasst. Gemäß SEC Release Nr. 34-105047 kann eine Aktie in tokenisierter Form im selben Orderbuch und mit derselben Ausführungspriorität wie ihr konventionelles Gegenstück gehandelt werden.
Dies ist ein begrenztes, aber wichtiges Modell. Die tokenisierte Form soll keinen Schatten-Ticker mit einer separaten wirtschaftlichen Identität schaffen. Bestehende Börsenregeln und die Infrastruktur des Zentralverwahrers bleiben zentral. Das zeigt, dass Tokenisierung die Darstellung der Abwicklung verändern und zugleich die etablierte Marktstruktur beibehalten kann.
Tokens von Drittanbietern können andere Rechte schaffen
Andere Aktientokens bieten ein Engagement über einen Intermediär. Robinhood erklärt, dass seine Classic Stock Tokens Derivate sind, die auf einer Blockchain abgebildet werden und öffentlich gehandelte Aktien und ETFs nachverfolgen. Das ist ein Kursengagement, kein direktes Eigentum an den Aktien des jeweiligen Unternehmens.
Die Dokumentation zu Ondo Stocks beschreibt ein anderes Modell: Tokens, die für ein wirtschaftliches Engagement und eine auf den zugrunde liegenden Vermögenswerten basierende Rücknahme konzipiert sind. In der rechtlichen Dokumentation heißt es, die Produkte seien im Verhältnis eins zu eins zuzüglich eines Puffers gedeckt, während die Inhaber keine Stimmrechte oder gesetzlichen Informationsrechte von Aktionären erhalten. Das Produkt kann gedeckt sein, ohne dass der Token-Inhaber zum eingetragenen Aktionär wird.
Keine der beiden Strukturen ist automatisch gut oder schlecht. Jede sollte anhand ihrer Offenlegungen, Verwahrung, Überprüfung der Deckung, Rücknahmeregeln, Gebühren, Gerichtsbarkeit sowie des Umgangs mit Dividenden und Kapitalmaßnahmen beurteilt werden. „Folgt Apple“ und „ist eine Apple-Aktie“ sind keine austauschbaren Aussagen.
Warum Rohstoffe und Devisen häufig als Derivate eintreffen
Die Tokenisierung eines Barrel Öls oder eines Bankguthabens ist schwieriger als die Tokenisierung eines Kursengagements. Physische Rohstoffe erfordern Spezifikationen, Lagerung, Inspektion, Versicherung und Lieferung. Devisen umfassen Ansprüche auf Währungen, die innerhalb von Banksystemen gehalten werden. Eine Blockchain kann die Register- und Übertragungsebene verbessern, aber sie kann diese externen Verpflichtungen nicht verschwinden lassen.
Deshalb sind Perpetual-Kontrakte eine häufige Brücke. Ein Perpetual ist ein Derivat ohne festes Ablaufdatum. Ein Finanzierungsmechanismus trägt dazu bei, dass sein Marktpreis nahe am referenzierten Kassapreis bleibt. Die Perpetual-Kontrakt-Richtlinie der CFTC von 2026 und ihre Genehmigung eines Bitcoin-Perpetuals veranschaulichen, wie dieses Marktdesign in weitere regulierte Bereiche vordringt.
Kursengagement kann sich ohne physische Lieferung bewegen
Ein Gold-Perpetual kann Veränderungen der Goldpreise abbilden, ohne dem Händler den Eigentumstitel an zugewiesenen Barren zu geben. Ein Ölkontrakt kann Gewinne und Verluste abrechnen, ohne einen Tanker zu disponieren. Ein Devisen-Perpetual kann eine Einschätzung zu einem Währungspaar ausdrücken, ohne nach jedem Geschäft Geschäftsbankeinlagen in beiden Währungen zu übertragen.
Diese Effizienz geht mit einem Basisrisiko einher. Der Vertrag hängt von Referenzpreisen, dem Oracle-Design, der Finanzierung und liquider Arbitrage ab. Wenn der zugrunde liegende Kassamarkt geschlossen ist, das Perpetual aber offen bleibt, können neue Informationen zuerst im Derivat auftauchen. Spreads können sich ausweiten und der Vertrag kann abweichen, bis die Liquidität am Referenzmarkt zurückkehrt.
| Markt | Was ein on-chain Instrument verbessern kann | Verbleibende Abhängigkeit | Typischer Ausfallmodus |
|---|---|---|---|
| Aktien | Übertragbarkeit, Nutzung als Sicherheit und programmierbare Abwicklung | Aktionärsregister, Verwahrung, Kapitalmaßnahmen und Handelszeiten | Die Rechte des Tokens unterscheiden sich von denen der referenzierten Aktie |
| Rohstoffe | Bruchteiliges Engagement und bar abgerechneter Handel | Lagerung, Inspektion, Lieferung und Integrität der Referenzwerte | Schwache Deckung oder Störung der Preisreferenz |
| Devisen | Gemeinsame Margin und kontinuierlicher Handel mit Wechselkursrisiken | Bankenliquidität, Referenzmärkte und lokale Regulierung | Dünne Liquidität außerhalb der Handelszeiten oder instabile Finanzierung |
| Krypto | Native Abwicklung und kontinuierliche Mobilität von Sicherheiten | Kontrollen der Handelsplätze, Verwahrungsoptionen und Oracle-Quellen | Liquidationskaskaden oder fragmentierte Liquidität |
Warum Marktbetreiber gemeinsame Schienen wünschen
Der größere Gewinn ist eine gemeinsame Umgebung, in der Bargeld, Sicherheiten und Marktkontrakte miteinander interagieren können. Ein Händler muss sein Kapital sonst möglicherweise getrennt bei einem Aktienbroker, einem Terminbörsen-Clearinghaus, einer Kryptobörse und einer Bank halten. On-chain-Systeme machen Guthaben für Anwendungen sichtbar und ermöglichen es, Abwicklungsregeln in Software auszuführen.
Der Bericht von BIS und CPMI zur Tokenisierung hebt das Potenzial neuer Strukturen für Geld und andere Vermögenswerte hervor und betont zugleich Governance und Risikomanagement. Der Jahreswirtschaftsbericht der BIS 2025 untersucht ebenfalls, wie tokenisierte Plattformen Geld und Vermögenswerte auf programmierbaren Ledgers verbinden können. In der Praxis entstehen die Vorteile durch weniger Abstimmungsaufwand und eine koordinierte Lieferung gegen Zahlung, nicht dadurch, dass ein Token an einen unveränderten Prozess angehängt wird.
Gemeinsame Schienen können auch die Mobilität von Sicherheiten verbessern. Erlöse aus einem Markt können schneller als Margin in einem anderen nutzbar werden, wenn beide kompatible Abwicklungsassets und Risikoregeln teilen. Entwickler können auf diesem Zustand automatisiertes Rebalancing, bedingte Zahlungen und Portfoliokontrollen aufbauen. Für Nutzer kann der sichtbare Effekt darin bestehen, dass ein Konto mehrere Marktarten abdeckt, statt eine Kette von Übertragungen zwischen geschlossenen Systemen zu erfordern.
Schnellere Abwicklung hat weiterhin Kosten. Wenn jede Verpflichtung sofort und brutto abgewickelt wird, benötigen Teilnehmer möglicherweise mehr vorfinanzierte Liquidität als in einem System, das Verpflichtungen vor der Abwicklung saldiert. Ein gutes Design muss Geschwindigkeit, Netting, Kredit und Liquidität ausbalancieren, anstatt das kürzeste Abwicklungsintervall grundsätzlich als überlegen zu betrachten.
Was das On-chain-Label nicht löst
Blockchain-Ausführung kann keine Liquidität erzeugen und einen schwachen Referenzpreis nicht zuverlässig machen. Ein Markt kann rund um die Uhr betrieben werden und dennoch schwer zu einem fairen Preis handelbar sein. Markttiefe, Konzentration der Market Maker, Liquidationskapazität und das Preisverhalten in Stressphasen sind wichtiger als ein 24/7-Siegel.
Auch die rechtliche Frage wird durch Tokenisierung allein nicht geklärt. Anleger müssen wissen, ob die Insolvenz eines Emittenten oder Verwahrers ihren Anspruch beeinträchtigt, wer Upgrades und Sperrungen kontrolliert, welches Gericht oder welche Aufsichtsbehörde zuständig ist und ob eine Rücknahme in ihrer Gerichtsbarkeit möglich ist. Smart Contracts können Regeln automatisieren, aber Menschen und Institutionen legen diese Regeln weiterhin fest.
Interoperabilität schafft einen weiteren Zielkonflikt. Inkompatible Chains, Bridges und Wrapper können die Liquidität fragmentieren. Dieselbe Aktie kann von mehreren Tokens und Derivaten referenziert werden, die unterschiedliche Deckungen und Preise aufweisen, wodurch die Beurteilung der bestmöglichen Ausführung und des konsolidierten Risikos erschwert wird.
Schließlich bleibt Hebelwirkung Hebelwirkung. Kontinuierliche Märkte können Positionen liquidieren, während ein Händler schläft oder der Referenzmarkt geschlossen ist. Finanzierungskosten können sich bei längerem Halten einer Position kumulieren. Ein nützlicher On-chain-Markt benötigt daher transparente Spezifikationen, robuste Oracles, konservative Sicherheitenkontrollen, glaubwürdige Verwahrung oder Deckung sowie eine klare Erklärung dessen, was der Käufer besitzt.
Zusammenfassung für Anleger
Die Migration von BTC zu Aktien, Rohstoffen und Devisen ist ein Schritt hin zu gemeinsamer Marktinfrastruktur, nicht ein einheitlicher Vorgang der Tokenisierung. Native Vermögenswerte wickeln sich selbst ab. Tokenisierte Wertpapiere und gedeckte Ansprüche verbinden Blockchain-Register mit rechtlichen und verwahrungsbezogenen Systemen. Perpetuals übertragen Kursengagement und Sicherheiten on-chain, während der referenzierte Vermögenswert off-chain verbleibt.
Anleger sollten Instrumente anhand von Rechten, Rücknahme, Verwahrung, Preisbildung, Liquidität und Hebelwirkung vergleichen. Die stärksten Produkte werden diese Unterschiede leichter überprüfbar machen, statt sie hinter einem vertrauten Ticker zu verbergen.
Fazit
Bitcoin hat bewiesen, dass Märkte kontinuierlichen Handel mit einem programmierbaren Abwicklungsasset verbinden können. Die nächste Phase überträgt dieses Betriebsmodell auf Vermögenswerte, die mit Emittenten, Lagerhäusern, Banken, Clearingsystemen und Regulierung verbunden sind.
Weitere Märkte werden on-chain wechseln, wenn gemeinsame Sicherheiten und schnellere Koordination echte Vorteile schaffen. Die erfolgreiche Struktur wird sich jedoch je nach Vermögenswert unterscheiden. Die entscheidende Frage ist nicht, ob eine Aktie, ein Rohstoff oder eine Währung einen Token besitzt. Entscheidend ist, ob das vollständige Instrument den Nutzern durchsetzbare Rechte, zuverlässige Preise, nutzbare Liquidität und eine vertrauenswürdige Abwicklung bietet.
Cross-Asset-Märkte mit edgeX auf Arc handeln
edgeX hat Pläne angekündigt, seine Marktebene auf Arc zu bringen, mit Perpetual-Märkten für Krypto, US-Aktien, Rohstoffe und Devisen, die mit nativem USDC besichert und abgewickelt werden. In dieser Struktur wechseln der Perpetual-Kontrakt und der Sicherheitenprozess on-chain; die referenzierte Aktie, der Rohstoff oder die Währung wird nicht zu einem nativen Blockchain-Asset.
edgeX entdecken, um die umfassendere Handelsplattform zu prüfen, oder die edgeX-Arc-Seite für den produktspezifischen Arc-Pfad besuchen. Verfügbarkeit und Startdetails können sich ändern. Perpetuals beinhalten Risiken durch Hebelwirkung, Finanzierung, Oracles, Liquidität und Liquidation und sind nicht für jeden Händler geeignet.
Häufig gestellte Fragen
Was ist ein On-chain-Markt?
Ein On-chain-Markt nutzt eine Blockchain für eine oder mehrere Kernfunktionen, etwa zur Aufzeichnung von Eigentum, zur Verwahrung von Sicherheiten, zur Ausführung von Verträgen oder zur Abwicklung von Geschäften. Der zugrunde liegende Vermögenswert existiert nicht immer auf dieser Blockchain.
Sind tokenisierte Aktien dasselbe wie gewöhnliche Aktien?
Manchmal kann eine tokenisierte Form dasselbe Wertpapier und dieselben Rechte bewahren, andere Produkte sind jedoch gedeckte Ansprüche oder Derivate. Lesen Sie die rechtlichen Bedingungen, um Stimmrechte, Dividendenbehandlung, Verwahrung, Rücknahme und den Anspruch zu ermitteln, den Sie im Fall des Ausfalls eines Intermediärs hätten.
Wie können Rohstoffe on-chain gehandelt werden?
Ein Token kann das Eigentum an gelagerten Rohstoffen, einen rücktauschbaren Anspruch oder ein bar abgerechnetes Derivat darstellen. Perpetuals bieten ein Kursengagement, ohne eine physische Lieferung zu erfordern, führen jedoch Risiken durch Finanzierung, Oracles, Hebelwirkung und die Basis ein.
Was ist On-chain-FX?
On-chain-FX kann den Kassatausch zwischen tokenisierten Währungen oder Stablecoins oder Derivate bedeuten, die Währungspaare nachverfolgen. Ein Perpetual rechnet Gewinne und Verluste gegenüber einem Referenzpreis ab; es liefert nicht zwangsläufig Bankeinlagen in beiden Währungen.
Garantiert der Handel rund um die Uhr Liquidität?
Nein. Ein Handelsplatz kann geöffnet bleiben, während die Orderbücher dünn sind oder der primäre Referenzmarkt geschlossen ist. Anleger sollten Spreads, Markttiefe, Oracle-Design, Finanzierungsverhalten und Liquidationskapazität über verschiedene Handelszeiten hinweg prüfen.

