Die Woche voraus: Arbeitsmarktbericht, Inflationsdaten und Micron-Zahlen im Fokus der Märkte
Wichtige Erkenntnisse
- •Der PCE-Preisindex für August, der bevorzugte Inflationsmaß der Federal Reserve, wird am 30. September als erste Inflationsmessung seit der Zinserhöhung der Fed am 16. September veröffentlicht; ein höherer als erwarteter Wert könnte die Wahrscheinlichkeit einer Erhöhung im Oktober steigern.
- •Von Reuters befragte Ökonomen erwarten für den am 2. Oktober erscheinenden Arbeitsmarktbericht für September 100.000 neue Stellen und eine stabile Arbeitslosenquote von 4,2%.
- •Micron legt am Mittwoch die Zahlen zum vierten Geschäftsquartal vor; Analysten prognostizieren 31,52 $ je Aktie bei rund 51,07 Mrd. $ Umsatz, und der Speicherchip-Hersteller gilt als wichtiger Indikator für die Nachfrage aus KI-Rechenzentren.
- •Die Rendite 30-jähriger Treasuries schloss bei 5,49%, dem höchsten Stand seit über 22 Jahren, während die 10-jährige Rendite die Woche bei 5,17% beendete, was die Kreditkosten für Hypotheken und Unternehmensschulden erhöht.
- •Die Markt breite hat sich verengt: Acht der elf Sektoren des S&P 500 waren im September negativ, und eine gleichgewichtete Indexversion verlor rund 4% im Monat, was zeigt, dass die Gewinne auf eine kleine Gruppe großer Technologieaktien gestützt waren.
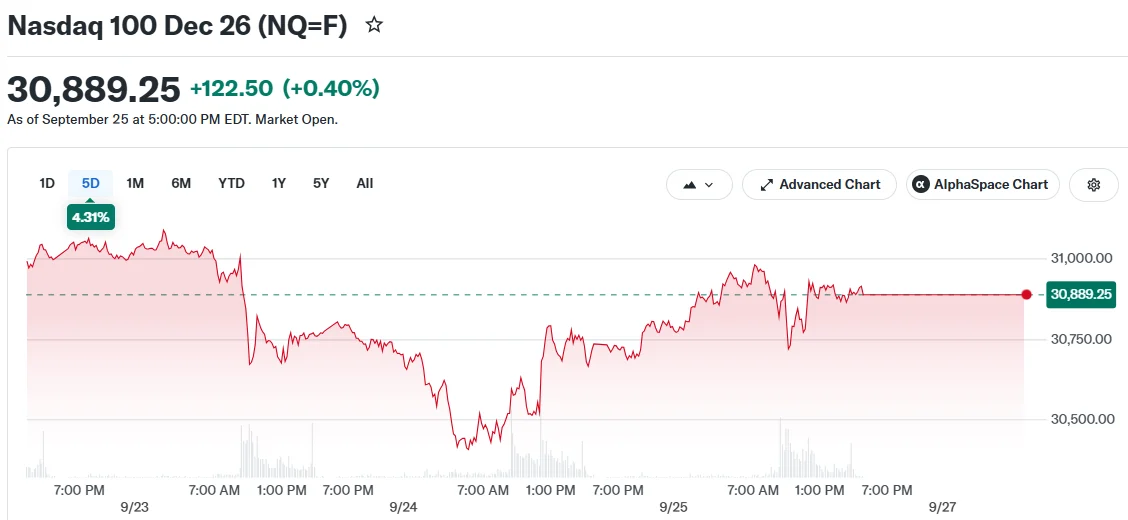
Wall Street startet in die Woche des 28. September mit Fokus auf Inflation, Arbeitsmarkt und einem vollen Terminplan für Unternehmenszahlen, während Anleger nach frischen Signalen zur Richtung der Geldpolitik der Federal Reserve und zum Zustand von Konsum- und Unternehmensausgaben suchen.
PCE-Inflationsbericht ist der erste seit der Fed-Zinserhöhung im September
Das Bureau of Economic Analysis veröffentlicht am Mittwoch, den 30. September, den PCE-Preisindex für August. Der PCE-Bericht ist der bevorzugte Inflationsindikator der Federal Reserve und markiert die erste Inflationsmessung seit der Zinserhöhung der Notenbank am 16. September. Anders als der bekanntere Verbraucherpreisindex erfasst der PCE-Index einen breiteren Ausschnitt der Konsumausgaben – einschließlich Kosten, die im Namen der Verbraucher getragen werden, wie arbeitgeberfinanzierte Krankenversicherungen – und passt sich an Substitutionseffekte bei Preisverschiebungen an, ein Umstand, der entscheidend dazu beiträgt, warum die Fed ihn als wichtigsten Inflationsmaßstab behandelt.
Der Core-PCE stieg im letzten Bericht um 3,3% im Jahresvergleich, ein Tempo, das weiterhin deutlich über dem 2%-Ziel der Fed liegt. Ein höherer als erwarteter Wert könnte die Wahrscheinlichkeit einer weiteren Zinserhöhung im Oktober erhöhen.
Der Bericht folgt auf eine solide Phase für die Aktienmärkte. Alle drei wichtigsten US-Aktienindizes legten letzte Woche zu, der Nasdaq schloss nahe einem Rekordhoch, und der Dow beendete eine dreiwöchige Verlustserie.
Arbeitsmarktdaten und Konsumvertrauen im Fokus
Später in der Woche rückt der Arbeitsmarkt in den Mittelpunkt. The Conference Board aktualisiert am Dienstag, den 29. September, seinen Consumer Confidence Index. Der Index ist im August gesunken, obwohl die Amerikaner etwas zuversichtlicher bezüglich des Arbeitsmarkts waren.
Der Arbeitsmarktbericht für September folgt am Freitag, den 2. Oktober. Von Reuters befragte Ökonomen erwarten, dass die Wirtschaft 100.000 Stellen geschaffen hat, wobei die Arbeitslosenquote bei 4,2% bleibt. Die Einstellungen im August übertrafen die Prognosen, jedoch nicht genug, um das in diesem Jahr beobachtete Muster aus geringer Einstellungs- und Entlassungsbereitschaft zu ändern. Ein stärker als erwarteter Bericht könnte die Argumentation für eine weitere Fed-Zinserhöhung stützen. Den Arbeitsmarktdaten kommt dieses Gewicht zu, weil volle Beschäftigung neben Preisstabilität Teil des Doppelmandats der Fed ist und damit Beschäftigungs- und Arbeitslosenzahlen unmittelbar in politische Entscheidungen einfließen.
Das Konsumentenvertrauen steht unter Druck. Die Umfrage der University of Michigan zeigte das zweitniedrigste Niveau in der 74-jährigen Geschichte der Erhebung. Hypothekenzinsen verschärfen die Belastung, wobei der 30-jährige Festzins auf 7,45% stieg, den höchsten Stand seit Januar 2025. Der Konsum macht rund zwei Drittel der US-Wirtschaftsleistung aus, weshalb Schwankungen der Konsumentenstimmung genau auf frühe Anzeichen einer Belastung des Wachstums beobachtet werden.
Micron, Carnival, CarMax und Nike führen das Berichtskalender an
Zahlen von Unternehmen aus Reise, Einzelhandel, Chipsektor, Lebensmittel und Beratung geben einen Einblick in Konsum- und Unternehmensausgaben. Earnings Whispers teilte den Berichtskalender der Woche auf X:
#earnings for the week of September 28, 2026 $MU $NKE $CCL $ACN $CAG $JBL $KMX $AYI $MTN $UEC $IVA $MKC $JEF $CNXC $FDS $PRGS $AIR $SANG $GNS $BSET $ATCH pic.twitter.com/qDjcnxmtyc
— Earnings Whispers (@eWhispers) September 25, 2026
Carnival Corporation eröffnet am Montag, den 28. September, die Wochenzahlen. Analysten erwarten 1,35 $ je Aktie bei einem Umsatz von 8,39 Mrd. $. Die Ausgaben für Kreuzfahrten hielten sich in diesem Sommer, obwohl einige Verbraucher bei anderen Reisekosten sparten.
CarMax legt am Dienstag die Zahlen zum zweiten Geschäftsquartal vor. Ein aktivistischer Investor hatte den Gebrauchtwagenhändler Anfang des Jahres gedrängt, Preissenkungen zu prüfen; der Bericht könnte zeigen, ob dieser Preisdruck nachgelassen hat.
Micron Technology berichtet am Mittwoch über das vierte Geschäftsquartal. Analysten prognostizieren 31,52 $ je Aktie bei einem Umsatz von rund 51,07 Mrd. $. Der Speicherchip-Hersteller wird genau beobachtet als Signal für die Nachfrage im Umfeld von KI-Rechenzentren, deren groß angelegte Ausbauten auf erhebliche Mengen an Speicherhardware angewiesen sind.
Nike veröffentlicht am Mittwoch nach Börsenschluss die Zahlen zum ersten Geschäftsquartal; Analysten erwarten 0,44 $ je Aktie bei einem Umsatz von 11,33 Mrd. $. Der vorherige Bericht wies einen Rückgang der China-Umsätze um 12% aus, eine Region, die historisch zu Nikes größten internationalen Märkten zählt.
McCormick & Company berichtet ebenfalls am Mittwoch. Analysten erwarten 0,76 $ je Aktie bei einem Umsatz von rund 1,98 Mr. $. Der Gewürzhersteller plant eine Fusion mit Unilever.
Accenture berichtet am Donnerstag, den 1. Oktober. Analysten erwarten 3,18 $ je Aktie bei einem Umsatz von 18,03 Mrd. $. Die Beratungsfirma hat kürzlich eine fünfjährige KI-Sicherheitspartnerschaft mit Anthropic unterzeichnet.
Anleihe renditen und allgemeine Marktbedingungen
Die Rendite zehnjähriger Treasuries endete letzte Woche bei 5,17%, während die 30-jährige Rendite ihren höchsten Stand seit über 20 Jahren erreichte.
U.S. 30-Year Treasury Yield closes at 5.49%, the highest level in more than 22 years 🚨 🚨 pic.twitter.com/MyAfEkUceX
— Barchart (@Barchart) September 25, 2026
Renditen langer Laufzeiten steigen, und höhere Renditen mindern den heutigen Wert zukünftiger Unternehmensgewinne. Treasury-Renditen dienen zudem als Referenzzinssatz für Kreditkosten in der gesamten Wirtschaft und wirken sich auf Hypotheken, Unternehmensschulden und andere Kreditformen aus, weshalb ihr Anstieg weit über die Anleihemärkte hinaus wirkt.
Die Markt breite hat sich verengt. Acht der elf Sektoren des S&P 500 waren im September negativ, und eine gleichgewichtete Version des Index verlor im Monatsverlauf rund 4% – ein Zeichen, dass die Marktgewinne stark auf eine kleine Gruppe großer Technologieaktien gestützt waren.
Gold schloss bei rund 4.322,40 $, Öl notierte nahe 92,79 $, und Bitcoin endete die Woche bei etwa 83.809 $. Der VIX, ein Maß für die erwartete Marktvolatilität, fiel auf 14,87.
Mehrere Unternehmen werden diese Woche ex-Dividende gehandelt, darunter Cisco Systems, Deere und Bristol-Myers Squibb – eine Kennzeichnung, die die Frist markiert, ab der neue Käufer die nächste planmäßige Dividendenzahlung des jeweiligen Unternehmens nicht mehr erhalten.
Anleger werden die dieswöchigen Arbeitsmarkt- und Inflationsdaten gegen die erhöhten Anleihe renditen abwägen, um die weitere Richtung des Marktes in den kommenden Handelssitzungen einzuschätzen.
Quelle: CoinCentral

