Arbeitsmarktbericht, PCE-Inflation und Micron (MU)-Zahlen im Mittelpunkt einer intensiven Börsenwoche
Wichtige Erkenntnisse
- •Der PCE-Inflationsbericht für August, das bevorzugte Preisbarometer der Federal Reserve, erscheint am Mittwoch als erster Inflationsdatenpunkt seit der Zinserhöhung der Notenbank am 16. September; eine über den Erwartungen liegende Lesung könnte das Argument für eine weitere Erhöhung im Oktober stärken.
- •Von Reuters befragte Ökonomen erwarten, dass der Arbeitsmarktbericht für September 100.000 neu geschaffene Stellen ausweisen wird, wobei die Arbeitslosenquote voraussichtlich bei 4,2% bleibt.
- •Die Rendite 30-jähriger Treasuries schloss bei 5,49%, dem höchsten Stand seit mehr als zwei Jahrzehnten, während der 30-jährige Hypothekarfestzins auf 7,45% stieg, den höchsten Wert seit Januar 2025.
- •Microns Bericht zum vierten Geschäftsquartal, bei dem Analysten einen Gewinn von 31,52 USD je Aktie bei rund 51,07 Mrd. USD Umsatz prognostizieren, gilt als wichtiger Indikator für die Nachfrage im Zusammenhang mit KI-Rechenzentren-Infrastruktur.
- •Acht der elf Sektoren des S&P 500 verzeichneten im September negative Renditen, und der gleichgewichtete Index fiel um rund 4%, was zeigt, dass die Marktgewinne stark von einer kleinen Gruppe großer Technologieaktien abhingen.
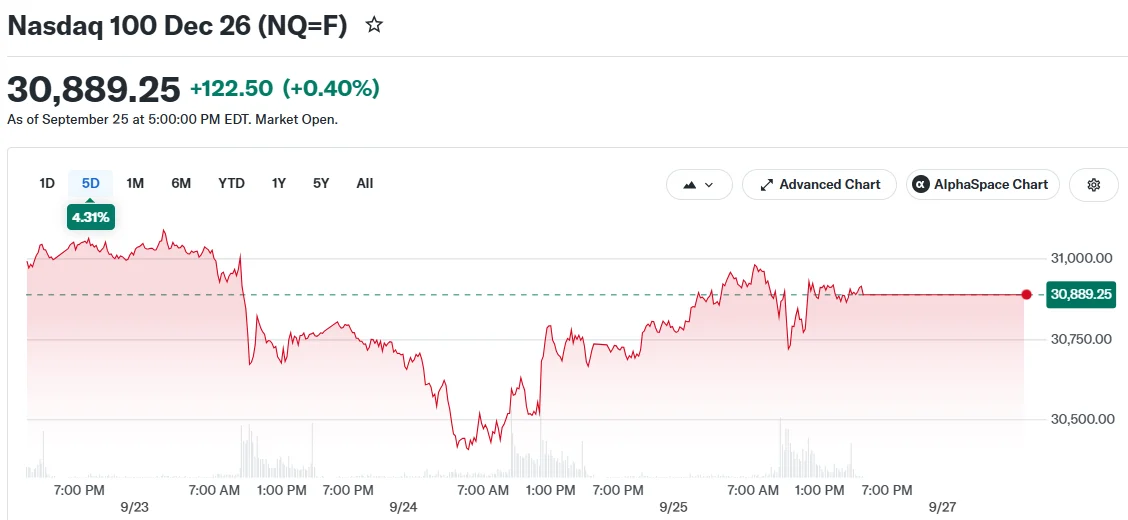
Wall Street beginnt die neue Woche mit einem klaren Fokus auf Inflationsdaten, Beschäftigungszahlen und eine umfangreiche Reihe von Quartalsberichten. Alle drei wichtigsten Aktienindizes legten in der vergangenen Woche zu: Der Nasdaq schloss nahe seinem Allzeithoch, während der Dow eine dreiwöchige Verlustserie beendete. Die Anleihemärkte bleiben ein prägender Hintergrund, wobei die Rendite zehnjähriger Treasuries die Vorwoche bei 5,17% beendete und die Hypothekenzinsen auf ihre höchsten Werte seit Januar 2025 stiegen. Zu den wichtigsten Ereignissen zählen der PCE-Inflationsbericht für August, der Arbeitsmarktbericht für September und die Quartalszahlen des vierten Geschäftsquartals von Micron Technology.
PCE-Bericht ist erste Inflationslesung seit der Zinserhöhung im September
Das Bureau of Economic Analysis veröffentlicht am Mittwoch den PCE-Preisindex (Personal Consumption Expenditures) für August. Diese Kennzahl ist das bevorzugte Inflationsmaß der Federal Reserve, und diese Veröffentlichung markiert die ersten Inflationsdaten seit der Zinserhöhung der Notenbank am 16. September. Die Fed verankert ihr 2%-Ziel teilweise an diesem Maßstab, weil der PCE ein breiteres Spektrum der Konsumausgaben abbildet als der bekanntere Verbraucherpreisindex und die Substitutionsgewohnheiten der Verbraucher bei Preisveränderungen berücksigt.
Der vorherige Bericht wies einen Anstieg des Kern-PCE um 3,3% im Jahresvergleich aus, ein Wert, der deutlich über dem 2%-Ziel der Fed liegt. Eine über den Erwartungen liegende Inflationslesung könnte die Wahrscheinlichkeit einer weiteren Zinserhöhung im Oktober erhöhen, was die Veröffentlichung am Mittwoch zu einem zentralen Datenpunkt für Investoren und Politiken gleichermaßen macht.
Beschäftigungszahlen und Verbraucherstimmung im Fokus
Am Dienstag steht eine Aktualisierung des Consumer Confidence Index des Conference Board an. Der Index verzeichnete im August einen Rückgang, obwohl die Amerikaner eine leicht verbesserte Wahrnehmung der Beschäftigungslage meldeten.
Die Bedeutung dieser Daten ist erhöht, da der Konsum rund zwei Drittel der wirtschaftlichen Aktivität der USA ausmacht; Schwankungen beim Vertrauen und bei der Einstellungstätigkeit fließen daher unmittelbar in die Bewertung der Beständigkeit der Nachfrage der Haushalte ein.
Der Arbeitsmarktbericht für September am Freitag soll laut einer Umfrage von Reuters unter Ökonomen 100.000 neu geschaffene Stellen zeigen, wobei die Arbeitslosenquote voraussichtlich bei 4,2% verharren wird. Während die Einstellungszahlen im August die Prognosen übertrafen, war der Zuwachs nicht ausreichend, um das in diesem Jahr beobachtete Muster aus moderaten Einstellungen und geringen Entlassungen zu verändern. Ein Arbeitsmarktbericht, der die Erwartungen übertrifft, könnte die Argumente für eine weitere Zinserhöhung der Federal Reserve stärken.
Die Verbraucherstimmung bleibt herausgefordert. Die Umfrage der University of Michigan ergab den zweitniedrigsten Stand in der 74-jährigen Geschichte der Erhebung. Die Hypothekenzinsen verschärfen diese Belastungen, wobei der 30-jährige Festzins auf 7,45% stieg, den höchsten Stand seit Januar 2025.
Quartalszahlen von Micron, CarMax, Carnival, Nike und Accenture
Micron Technology legt am Mittwoch seine Zahlen für das vierte Geschäftsquartal vor. Wall-Street-Analysten erwarten einen Gewinn von 31,52 USD je Aktie bei einem Umsatz von rund 51,07 Mrd. USD. Als Speicherchip-Hersteller dient Micron als wichtiger Indikator für die Nachfrage im Zusammenhang mit KI-Rechenzentren-Infrastrukturn
#earnings for the week of September 28, 2026 $MU $NKE $CCL $ACN $CAG $JBL $KMX $AYI $MTN $UEC $IVA $MKC $JEF $CNXC $FDS $PRGS $AIR $SANG $GNS $BSET $ATCH pic.twitter.com/qDjcnxmtyc — Earnings Whispers (@eWhispers) September 25, 2026
CarMax veröffentlicht am Dienstag seine Zahlen für das zweite Geschäftsquartal. Anfang dieses Jahres hatte ein aktivistischer Investor den Händler aufgefordert, Preissenkungen bei Gebrauchtwagen zu prüfen; der Geschäftsbericht könnte Aufschluss darüber geben, ob der Preisdruck nachgelassen hat.
Carnival Corporation eröffnet am Montag die Berichtssaison der Woche. Wall Street erwartet 1,35 USD je Aktie bei einem Umsatz von insgesamt 8,39 Mrd. USD. Die Ausgaben in der Kreuzfahrtbranche blieben während der Sommermonate robust, auch wenn manche Verbraucher ihre Ausgaben für andere Reiseoptionen zurückfuhren.
Nike legt am Mittwoch nach Börsenschluss seine Zahlen für das erste Geschäftsquartal vor. Analysten rechnen mit 0,44 USD je Aktie bei einem Umsatz von 11,33 Mrd. USD. Der vorherige Quartalsbericht des Sportbekleidungskonzerns wies einen Rückgang der Verkäufe in China um 12% aus.
Accenture veröffentlicht am Donnerstag seine Zahlen; Analysten prognostizieren 3,18 USD je Aktie und einen Umsatz von 18,03 Mrd. USD. Der Beratungskonzern hat kürzlich eine fünfjährige Zusammenarbeit zur KI-Sicherheit mit Anthropic vereinbart.
McCormick and Company berichtet ebenfalls am Mittwoch; erwartet werden 0,76 USD je Aktie bei einem Umsatz von nahezu 1,98 Mrd. USD. Der Gewürzhersteller plant eine Fusion mit Unilever.
Vor dem Hintergrund einer Verbraucherstimmung nahe den Tiefständen der 74-jährigen Aufzeichnungen der University of Michigan bietet diese Reihe konsumnaher Berichte eine unternehmensbezogene Einschätzung, wo die Konsumausgaben stabil bleiben und wo sie nachlassen.
Treasury-Renditen und das Gesamtmarktumfeld
Die Rendite zehnjähriger Treasuries beendete die Handelswoche bei 5,17%, während die Rendite dreißigjähriger Anleihen ihren höchsten Stand seit über zwei Jahrzehnten erreichte und laut Barchart bei 5,49% schloss. Erhöhte Renditen mindern den Barwert künftiger Gewinnströme der Unternehmen.
U.S. 30-Year Treasury Yield closes at 5.%, the highest level in more than 22 years pic.twitter.com/MyAfEkUceX — Barchart (@Barchart) September 25, 2026
Acht der elf Sektoren des S&P 500 verzeichneten im September negative Renditen. Eine gleichgewichtete Berechnung des Index fiel im Monat um rund 4%, was zeigt, wie stark die Marktanstiege auf eine begrenzte Anzahl von Technologie-Schwergewichten angewiesen waren.
Gold notierte bei etwa 4.322,40 USD, Rohöl handelte rund um 92,79 USD, und Bitcoin schloss nahe 83.809 USD. Der VIX, der die erwartete Marktvolatilität misst, fiel auf 14,87.
Mehrere Unternehmen gehen in dieser Woche ex-Dividende, darunter Cisco Systems, Deere und Bristol-Myers Squibb. Marktteilnehmer werden die anstehenden Beschäftigungs- und Inflationsdaten gemeinsam mit den erhöhten Anleiherenditen bewerten, um den künftigen Marktkurs einzuschätzen, während die Ergebnisse von Unternehmen aus den Bereichen Speicherchips, Beratung, Reisen und Konsumgüter des täglichen Bedarfs zeigen, wie Konzerne mit denselben Bedingungen umgehen.

