Wie Stablecoins und KI die globalen Zahlungen bis 2030 verändern könnten
Wichtige Erkenntnisse
- •Die Teilnehmer sagten, wiederverwendbare Identitätsnachweise könnten es Nutzern bis 2030 ermöglichen, sich einmal zu verifizieren, und so die derzeit über Wallets und Bankplattformen hinweg erforderlichen repetitiven KYC-Prüfungen ersetzen.
- •Mastercard verfolgt eine „Netzwerk der Netzwerke“-Vision, bei der die Mastercard-Move-Plattform stablecoin-basierte Funktionen integriert, Emittenten und Acquirer Verpflichtungen außerhalb der üblichen Bankzeiten abwickeln können.
- •Experten rechneten bis 2030 nicht mit einer schnellen Abkehr von US-Dollar-denominierten Stablecoins, da regulatorische Beschränkungen und tiefe Dollar-Liquidität die Ausweitung alternativer Währungstoken begrenzen.
- •Das Panel argumentierte, Interoperabilität müsse über die Verlinkung von Blockchains hinaus gehen und die Infrastruktur digitaler Vermögenswerte mit Banken und Zahlungsnetzwerken verbinden, sonst läuft die Blockchain-Abwicklung Gefahr, eine parallele Schiene für Krypto-native Firmen zu bleiben.
- •Autonome KI-Zahlungen werfen ungeklärte Fragen zu Autorisierung, Betrug und Haftung auf, denen Initiativen wie Agent Pay for Machines (AP4M) durch verifiable intent und kryptografisch verifizierbare On-Chain-Belege begegnen wollen.
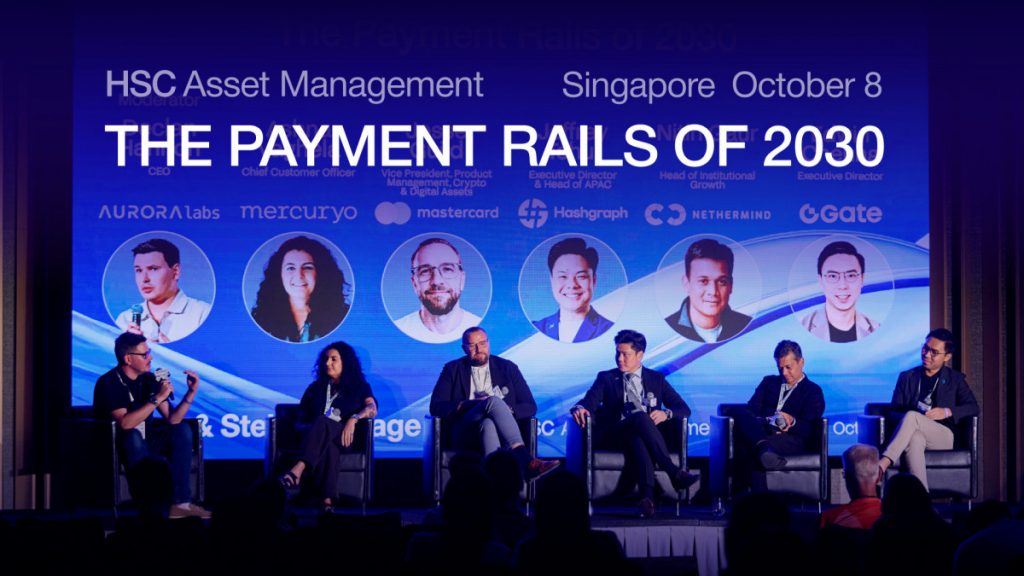
Die Zukunft der globalen Zahlungen hängt möglicherweise weniger vom Aufbau völlig neuer Finanzinfrastruktur ab als davon, bestehende Systeme nahtlos zusammenarbeiten zu lassen. Das war ein zentrales Thema von „The Payment Rails of 2030“, einer Podiumsdiskussion bei HSC Asset Management in Singapur am 8. Oktober 2026. Industrieführer untersuchten, wie Stablecoins, Blockchain-Infrastruktur, regulatorische Rahmenbedingungen und künstliche Intelligenz die Bewegung von Geld in den nächsten vier Jahren verändern könnten.
Moderiert von Declan Hannon von Aurora Labs, brachte die Diskussion Ashna Vaghela von Mercuryo, Jesse Guild von Mastercard, Jeffrey Tchui von Hashgraph, Nitin Gaur von Nethermind und Edwin Cheung von Gate zusammen.
Das Panel erörterte, wie Zahlungen im Jahr 2030 aussehen könnten, wenn Stablecoins Geld rund um die Uhr bewegen, Blockchain-Netzwerke Transaktionen über Grenzen hinweg verbinden und KI-Agenten beginnen, Zahlungen im Auftrag der Nutzer auszuführen. Die Diskussion konzentrierte sich auf die Technologien und Herausforderungen, die die Zukunft der globalen Finanzen beeinflussen könnten. Stablecoins – auf Blockchain basierende Token, die auf einen stabilen Wert gegenüber einer Referenzwährung, meist dem US-Dollar, ausgelegt sind – stehen im Mittelpunkt dieser Debatte, da sie den durchgehenden Betrieb von Blockchain-Netzwerken mit einer Recheneinheit verbinden, die konventionelle Unternehmen bereits verstehen.
Vereinfachte Zahlungen beginnen mit Identität und Nutzererfahrung
Eines der ersten angesprochenen Themen war der wiederholte Bedarf an Identitätsprüfung. Know-your-customer-Verfahren (KYC) bleiben über Wallets, Bankdienstleistungen und andere Plattformen hinweg unnötig repetitiv. Diese Wiederholung besteht vor allem, weil von Institutionen allgemein erwartet wird, Kunden nach eigenen Standards zu verifizieren, statt anderer Stelle durchgeführte Prüfungen anzuerkennen, sodass dieselben persönlichen Daten immer wieder erneut erhoben werden. Jede redundante Prüfung erhöht den Onboarding-Aufwand für Nutzer und die Compliance-Kosten für Anbieter – weshalb wiederverwendbare Nachweise ein wiederkehrendes Ziel im Zahlungsdesign sind.
Bis 2030 könnten Nutzer ihre Identität einmal verifizieren und diese Nachweise über mehrere Dienste hinweg wiederverwenden. Der aktuelle Stand von KYC wurde mit Faxgeräten verglichen: ein Verfahren, das schließlich zu einem veraltten Merkmal des Finanzwesens werden könnte.
Die Herausforderung geht über die Identitätsprüfung hinaus. Die Verwaltung von Fiatwährungen, Stablecoins und Kryptowährungen bleibt auf separate Anwendungen verteilt. Nutzer müssen möglicherweise zwischen Bankkonto, Börse und Krypto-Wallet wechseln, nur um ihre Finanzlage zu verstehen oder zu entscheiden, wie sie eine Zahlung tätigen.
Es laufen Bemühungen, eine einheitlichere Erfahrung zu schaffen, die Multiwährungs-Fiat-Zahlungskonten und Stablecoins zusammenführt. Das längere Ziel ist die Verbindung traditioneller Zahlungsnetzwerke mit blockchainbasierten Systemen, damit Nutzer Geld über verschiedene Kanäle bewegen können, ohne die hinter jeder Transaktion arbeitende Infrastruktur verstehen zu müssen.
Ein praktisches Beispiel aus Südostasien veranschaulichte die Schwierigkeiten, eine Dinner-Rechnung unter Personen zu begleichen, die unterschiedliche Zahlungsanwendungen, Bankkonten und digitale Vermögenswerte nutzen. Selbst wenn alle zahlen möchten, erfordert der Abschluss der Transaktion oft mehrere Anwendungen, Identitätsprüfungen und Sicherheitsverfahren.
Die Sprecher waren sich einig, dass diese Hindernisse nicht unbedingt technologische Grenzen sind. In vielen Fällen spiegeln sie die Zersplitterung unabhängig voneinander entwickelter Systeme wider.
Stablecoins könnten Zahlungen über die Bankzeiten hinaus ausweiten
Die Verfügbarkeit von Zahlungsinfrastruktur rund um die Uhr war ein weiteres wichtiges Thema. Traditionelle Bankensysteme arbeiten oft nach Geschäftszeiten, Abwicklungsplänen und regionalen Einschränkungen. Blockchain-Netzwerke können Transaktionen dagegen kontinuierlich verarbeiten. Der Unterschied zeigt sich am deutlichsten bei grenzüberschreitenden Zahlungen, bei denen Überweisungen über mehrere Banken auf jede einzelne Cut-off-Zeit warten müssen und an Wochenenden und Feiertagen liegen bleiben können.
Mastercard envisiert ein „Netzwerk der Netzwerke“, das die Fiat-Zahlungsinfrastruktur mit Blockchain-Schienen verbindet. Im Rahmen dieser Vision integriert die grenzüberschreitende Zahlungsplattform des Unternehmens, Mastercard Move, stablecoin-basierte Zahlungsfunktionen, um die globale Geldbewegung zu erweitern.
Die Möglichkeit, Transaktionen in Stablecoins abzuwickeln, könnte praktische Vorteile für Finanzinstitute bieten. Da Blockchain-Netzwerke durchgehend laufen, könnten Emittenten und Acquirer bestimmte Verpflichtungen außerhalb der üblichen Bankzeiten begleichen, was potenziell das Working-Capital-Management verbessert und Verzögerungen reduziert.
Das Panel betonte jedoch, dass schnellere Ab allein keine flächendeckende Übernahme garantiert. Unternehmen benötigen auch klare Compliance-Prozesse, planbare Konversionskosten, zuverlässige Transaktionsgeschwindigkeiten und Support, wenn etwas schiefgeht.
Diese Anforderungen sind wesentlich, um Stablecoin-Zahlungen in den regulären Geschäftsbetrieb zu integrieren. Unternehmen brauchen die Gewissheit, dass ihre Transaktionen regulatorischen Anforderungen entsprechen, dass die Konversionskosten wirtschaftlich sinnvoll sind und dass jemand Probleme lösen kann, wenn sie auftreten. Die Übernahme hängt von der Zuverlässigkeit der gesamten Zahlerfahrung ab, nicht allein von der Geschwindigkeit der zugrunde liegenden Technologie. Ein Anhaltspunkt, auf den es bis 2030 zu achten gilt, ist, ob die Abwicklung in Stablecoins zu einem regulären Bestandteil der Abläufe von Emittenten und Acquirern wird statt einer gelegentlichen Funktion.
Der US-Dollar dürfte bei Stablecoin-Zahlungen dominierend bleiben
Trotz wachsenden Interesses an alternativen Währungen und blockchainbasierter Abwicklung rechneten die Experten nicht mit einer schnellen Abkehr von US-Dollar-denominierten Stablecoins bis 2030. Regulatorische Beschränkungen und Unterschiede zwischen nationalen Finanzsysteme werden die Ausweitung der Stablecoin-Aktivität außerhalb des US-Dollars voraussichtlich weiter begrenzen. Diese Erwartung spiegelt die umfassendere Rolle des Dollars bei der Fakturierung des Welthandels und in Währungsreserven wider, wo tiefe Liquidität dollar-gebundenen Token einen Vorteil verschafft, den alternative Währungen noch nicht erreichen.
Lokale Währungen und regionale Zahlungsvereinbarungen könnten in bestimmten Anwendungsfällen an Bedeutung gewinnen, aber eine wesentliche Änderung der dominierenden Abwicklungswährung würde wahrscheinlich erhebliche regulatorische Entwicklungen erfordern.
Potenzielle Chancen bestehen im Handelsfinanzierung, bei Rohstoffen und bei der Bewegung tokenisierter Realweltaktiva. Die Schifffahrt bietet ein einschlägiges Beispiel: Fracht kann einen erheblichen Wert darstellen, während Verzöungen bei der Rechnungsabwicklung den Weitertransport von Waren behindern können. Blockchainbasierte Abwicklung könnte diese Engpässe adressieren, indem Geld sich kontinuierlicher parallel zu Handelstransaktionen bewegt.
Regionale Übernahmemuster können variieren. Stablecoin-Aktivität in Märkten wie Hongkong und Singapur bedeutet nicht zwingend weitverbreitete alltägliche Nutzung in der Allgemeinbevölkerung. Südostasiatische Märkte, darunter Thailand und die Philippinen, zeigen Wachstum bei zahlungsbezogener Stablecoin-Aktivität.
Das unterstreicht einen wichtigen Unterschied: Hohe Transaktionsvolumina bedeuten nicht automatisch massenhafte Übernahme. Regulatorische Klarheit, lokale Zahlungsgewohnheiten und praktische Alltagsanwendungen werden alle beeinflussen, ob Stablecoins zu einem selbstverständlichen Teil des Konsum- und Unternehmensfinanzwesens werden.
Blockchain-Infrastruktur bewegt sich auf Interoperabilität zu
Die Diskussion untersuchte auch, ob die Vermehrung der Blockchain-Netzwerke schließlich einer einheitlicheren Finanzinfrastruktur weichen wird.
Es ist nicht notwendig, dass jede Blockchain denselben Zweck erfüllt. Einige Netzwerke können sich auf die Transaktionsverarbeitung spezialisieren, während andere Abwicklungsinfrastruktur bereitstellen. Liquidität und Stablecoin-Aktivität konzentrieren sich bereits auf eine begrenzte Zahl großer Netzwerke, neben Layer-2-Systemen und aufkommenden institutionellen Blockchains.
Statt zu erwarten, dass eine einzige Blockchain jeden Anwendungsfall dominiert, ist das wahrscheinliche Ergebnis ein Ökosystem, in dem mehrere Netzwerke koexistieren und unterschiedliche Funktionen erfüllen.
Die größere Herausforderung ist die Integration blockchainbasierter Abwicklung in das bestehende Finanzsystem. Die traditionelle Finanzwelt trennt Zahlungsübertragungsmechanismen von der Bankeninfrastruktur, die Geldbewegungen erfasst und verbucht. Stablecoins und Blockchain-Systeme kombinieren einige dieser Funktionen, was neue Möglichkeiten schafft, aber auch technische und betriebliche Herausforderungen einführt.
Interoperabilität muss sich daher über die Verbindung von Blockchains untereinander hinaus erstrecken. Sie muss auch die Infrastruktur digitaler Vermögenswerte mit Banken, Zahlungsnetzwerken und etablierten Finanzprozessen verbinden. Ohne diese Brücke läuft Blockchain-Abwicklung Gefahr, eine parallele Schiene zu bleiben, die hauptsächlich von Krypto-nativen Unternehmen genutzt wird, statt Teil alltäglicher Geschäftszahlungen zu werden.
Für Nutzer ist das Ziel einfach: Zahlungen sollten funktionieren, ohne dass sie verstehen müssen, welche Blockchain, Wallet oder welcher Abwicklungsmechanismus beteiligt ist. Dieses Ergebnis erfordert Koordination über Netzwerke, Liquiditätspools und Dienstleister hinweg.
##I-Agenten werfen neue Fragen zu Zahlungen und Verantwortlichkeit auf
Als das Gespräch auf künstliche Intelligenz kam, untersuchte das Panel, wie autonome Agenten die Art verändern könnten, wie Menschen und Unternehmen Transaktionen auslösen.
KI-Agenten könnten schließlich Produkte entdecken, Preise vergleichen, Dienstleistungen kaufen und Zahlungen im Auftrag von Nutzern ausführen. Blockchain-Infrastruktur und Stablecoins könnten diese Aktivitäten durch automatisierte, programmierbare Transaktionen unterstützen.
Autonome Zahlungen werfen jedoch neue Fragen zu Autorisierung, Identität, Betrug und Haftung auf. Zwischen agentischem Handel, agentischen Zahlungen und agentischer Finanzwirtschaft kann unterschieden werden. Während KI-gesteuerter Handel und Zahlungen bereits entstehen, stehen komplexere Finanzaktivitäten mit Aktien und Kapitalmärkten vor zusätzlichen Herausforderungen.
Bestehende Handelsplattformen wurden nicht zwingend für autonome Softwareagenten entworfen, und die Verantwortung muss klar festgelegt werden, wenn ein Agent eine falsche oder unbefugte Entscheidung trifft. Die Lücke ist vertraut: Verbrauchervertrauen in frühere Formen des Online-Handels entwickelte sich erst, nachdem Käuferschutz, Händlerverifizierung und Streitbeilegungsverfahren gereift waren.
Eine Initiative zur Lösung dieser Probleme ist Agent Pay for Machines (AP4M). Eine ihrer Komponenten, verifiable intent, soll helfen festzustellen, was ein Nutzer einen Agenten angewiesen hat zu tun und ob die resultierende Transaktion dieser Anweisung entsprach.
Beispielsweise könnte ein Nutzer einen Agenten autorisieren, Einkäufe unterhalb eines bestimmten Betrags automatisch zu tätigen, während größere Transaktionen eine zusätzliche Genehmigung erfordern. Kryptografisch verifizierbare On-Chain-Belege könnten zudem Nachweise für die ursprüngliche Anweisung und die daraus resultierende Aktion liefern. Solche Schutzvorkehrungen könnten helfen, Verantwortlichkeit zu etablieren, wenn automatisierte Zahlungen häufiger werden. Dennoch könnten Verbraucher traditionelle Zahlungsmethoden für hochwertigere oder persönlichere Einkäufe bevorzugen, etwa Flüge und Hotelbuchungen, wo etablierte Schutzmechanismen und Chargebacks wichtig bleiben. Einige Plattformen haben bereits Agent-Wallets und Agent-Trading-Funktionen eingeführt, wobei eine breitere Übernahme von Verbesserungen der Infrastruktur und Produktfunktionalität abhängen wird.
Regulierung, Datenschutz und Cybersicherheit bleiben zentrale Herausforderungen
In der abschließenden Diskussion identifizierten die Teilnehmer mehrere Hindernisse, die den Fortschritt Richtung der für 2030 envisionierten Zahlungssysteme verlangsamen könnten.
Regulatorische Fragmentierung zwischen Regionen, bei der verschiedene Rechtsräume unterschiedliche Ansätze zu Zahlungen und digitalen Vermögenswerten verfolgen, stellt ein erhebliches Hindernis dar. Zwar entwickeln sich regulatorische Rahmenbedingungen weiter, ihr Tempo wird jedoch möglicherweise nicht mit dem technologischen Wandel Schritt halten.
Datenschutz ist eine weitere kritische Überlegung, insbesondere da Unternehmen die Identitätsprüfung wiederverwendbarer und die Zahlungssysteme stärker vernetzt machen wollen.\nCybersicherheit ist ebenso wichtig. Die zunehmende Automatisierung finanzieller Transaktionen wirft Fragen auf, wie Aktivitäten überwacht, Angriffe verhindert und auf Vorfälle reagiert werden können. Schnellere Abwicklung bringt Effizienz, erhöht aber auch die Bedeutung wirksamer Kontrollen und Incident-Response-Mechanismen.
KI-Agenten ohne angemessene Schutzvorkehrungen könnten erhebliche Compliance-Risiken schaffen, insbesondere wenn sie mit sanktionierten Entitäten interagieren oder verbotene Transaktionen durchführen. Ohne angemessene Kontrollen könnten solche Vorfälle das Vertrauen untergraben und regulatorische Eingriffe nach sich ziehen.
Interoperabilität muss die gesamte Nutzererfahrung verbessern statt nur einzelne Transaktionen schneller zu machen. Gasfreie und brückenfreie Interaktionen über Blockchains und Liquiditätspools hinweg könnten Reibung reduzieren, aber technische Konnektivität allein löst nicht jedes Problem. Wie schnell wichtige Rechtsräume ihre Ansätze zu Stablecoin-Emission, Agent-Autorisierung und Datenschutz angleichen, wird maßgeblich bestimmen, welche Teile der Vision 2030 zuerst Realität werden.
Von der Zahlungsinfrastruktur zu einem nahtlosen Finanzerlebnis
Die Diskussion des Panels deutete auf eine Zukunft hin, in der traditionelle Zahlungsnetzwerke, Stablecoins, Blockchain-Infrastruktur und KI-gestützte Anwendungen zunehmend zusammenarbeiten.
Der Übergang wird nicht dadurch definiert sein, dass eine einzelne Technologie das bestehende Finanzsystem ersetzt. Stattdessen hängt der Fortschritt von der Integration verschiedener Systeme, der Vereinfachung der Identitätsprüfung, der Verbesserung grenzüberschreitender Abwicklung und der Festlegung klarer Regeln für automatisierte Transaktionen ab.
Bis 2030 können Nutzer erwarten, zwischen Fiatwährungen und digitalen Vermögenswerten zu wechseln, ohne Anwendungen zu wechseln oder verschiedene Netzwerke zu durchlaufen. Unternehmen könnten Zahlungen außerhalb der Bankzeiten abwickeln, während KI-Agenten Routine-Transaktionen innerhalb klar definierter Autorisierungsgrenzen übernehmen.
Um diese Vision zu erreichen, ist mehr als technologische Innovation erforderlich. Regulatorische Koordination, Datenschutz, Cybersicherheit und zuverlässiger Kundensupport bleiben wesentlich für den Aufbau von Vertrauen.
Die zentrale Botschaft des Panels war, dass die Zukunft der Zahlungen nicht einfach um schnellere Geldbewegung geht. Es geht darum, die Geldbewegung im zunehmend vernetzten globalen Finanzsystem zugänglicher, interoperabler und intuitiver zu machen.
Quelle: Metaverse Post

