Pivotal hebt Kursziel für SpaceX (SPCX) auf 230 $ an – Starlink Mobile als Wachstumstreiber
Wichtige Erkenntnisse
- •Pivotal Research hat sein Kursziel für SpaceX von 220 $ auf 230 $ angehoben und verwies dabei auf das Expansionspotenzial von Starlink Mobile nach dem 8-Milliarden-Dollar-Frequenzkauf von Grain Management.
- •Pivotal prognostiziert, dass Starlink Mobile bis 2036 13 % des US-Mobilfunkmarkts erobern und rund 160 Millionen Abonnenten erreichen könnte, darunter 50 Millionen in den USA.
- •Der Frequenzerwerb löste Kursverluste bei großen Telekomaktien in den USA aus, darunter Verizon, Comcast, AT&T und T-Mobile, sowie bei europäischen Anbietern wie BT Group, Vodafone und Deutsche Telekom.
- •Morgan Stanley hielt ein Kursziel von 300 $ für SPCX aufrecht und verwies auf den bevorstehenden Starship-Flug 15 am 8. November, während William Blair seine Outperform-Bewertung bekräftigte und Barclays ein Kursziel von 254 $ setzte.
- •Pivotal schätzt, dass ein landesweites funkturmbasiertes Netz Investitionen von 50 bis 100 Milliarden Dollar erfordern würde, und steigende Anleiherenden nach einer 40-Milliarden-Dollar-Finanzierung deuten auf wachsenden Druck auf SpaceXs Kreditwürdigkeit hin.
Kernpunkte
- Pivotal Research hat sein Kursziel für SpaceX von 220 $ auf 230 $ angehoben und verwies dabei auf das Expansionspotenzial von Starlink Mobile.
- Pivotal erwartet, dass Starlink Mobile bis 2036 13 % des US-Mobilfunkmarkts erobern wird, mit rund 160 Millionen Abonnenten.
- Morgan Stanley hielt sein Kursziel von 300 $ aufrecht, während SPCX unter seinem kürzlichen Hoch von 176,42 $ notierte.
Die Kursprognosen für SpaceX (SPCX) erregten am 12. Oktober erneute Aufmerksamkeit, nachdem Pivotal Research sein Kursziel für das Unternehmen angehoben hatte und dabei auf das Expansionspotenzial von Starlink Mobile verwies. Die Heraufstufung folgte auf SpaceXs Vereinbarung zum Erwerb von Funkfrequenzen von Grain Management – eine Transaktion im Wert von 8 Milliarden Dollar, die Telekombetreiber in den USA und im Ausland verunsichert hat.
SPCX schloss am Montag bei 163,46 $ und erholte sich moderat vom Freitagsschluss von 162,57 $. Dennoch blieb die Aktie rund 7,4 % unter ihrem Intraday-Hoch vom 6. Oktober von 176,42 $. Morgan Stanley hielt separat ein Kursziel von 300 $ für die Aktie aufrecht, was auf Erwartungen langfristigen Wachstums hindeutet.
Pivotal hebt Kursziel nach Frequenz-Deal auf 230 $ an
Analysten haben eine bullische Einschätzung zu SpaceX beibehalten, seit das Unternehmen den Erwerb von Low-Band-Frequenzen von Grain Management in einem 8-Milliarden-Dollar-Deal angekündigt hatte, der seine Starlink-Mobile-Ambitionen untermauert. Low-Band-Frequenzen gehören zu den knappesten Ressourcen der Telekommunikation: Ihre Signale legen größere Entfernungen zurück und durchdringen Gebäude wirksamer als hochfrequentere Funkwellen, was sie zum Rückgrat der Abdeckung eines jeden landesweiten Mobilfunkdienstes macht – und ein Grund, warum etablierte Anbieter sie so strikt hten. Der Schritt sorgte für Erschütterungen an den Aktienmärkten, wobei führende US-Telekomunternehmen unter Druck gerieten – darunter Verizon (V), Comcast (CMCSA), AT&T (T) und T-Mobile. Diese Aktien fielen, aus Angst, SpaceX könnte ihr Geschäft durch bessere Dienste zu niedrigeren Preisen disruptieren.
Der Rückzug beschränkte sich nicht auf US-Telekomaktien. Er setzte sich global fort, wobei Unternehmen wie BT Group, Vodafone und Deutsche Telekom ebenfalls nachgaben.
Analysten betrachten SpaceXs Eintritt in die Mobilfunkbranche angesichts der Größe des potenziellen Marktes nun als positive Entwicklung. In einem aktuellen Bericht erklärte Pivotal Research, man erwarte, dass SpaceX bis 2036 einen Marktanteil von 13 % erreichen wird. Das Unternehmen rechnet damit, dass Starlink bis dahin etwa 160 Millionen Abonnenten erreichen wird, darunter 50 Millionen in den USA. Pivotal hob auch sein Kursziel von 220 $ auf 230 $ an, was rund 55 % Aufwärtspotenzial gegenüber dem aktuellen Niveau bedeutet.
Die Herausforderung besteht jedoch darin, dass der Ausbau enorme Ausgaben erfordern wird. Pivotal ist der Ansicht, dass SpaceX zwischen 50 und 100 Milliarden Dollar investieren muss, um ein landesweites funkturmbasiertes Netz aufzubauen.
Weitere Analysten erhöhen ihre SPCX-Prognosen
Neben Pivotal Research haben weitere Analysten ihre Einschätzung zu SpaceX-Aktien verbessert. Adam Jonas, Analyst bei Morgan Stanley, erklärte, er erwarte, dass die Aktie auf 300 $ springen wird, was rund 85 % Aufwärtspotenzial gegenüber dem aktuellen Niveau entspricht. Jonas verwies auf den bevorstehenden Starship-Flug 15, der einen bedeutenden Schritt in Richtung der vollständigen Wiederverwendbarkeit der Rakete der nächsten Generation des Unternehmens darstellen wird. Der Test ist für den 8. November angesetzt und sieht vor, dass SpaceX versucht, das zurückkehrende Raumschiff mit mechanischen Armen am Startturm einzufangen.
William Blair bekräftigte seine Outperform-Bewertung, während Barclays ein Kursziel von 254 $ ausweist.
Trotz dieser Welle von Aufwertungen steht das Unternehmen vor großen Herausforderungen. Es gibt Anzeichen dafür, dass SpaceXs Kreditwürdigkeit unter Druck gerät, da die Anleiherenden weiter steigen. Die Renden stiegen weiter an, nachdem das Unternehmen ankündigte, 40 Milliarden Dollar über Bankkredite und Anleihen von Investmentgrade-Regierungen aufnehmen zu wollen – Mittel, die für den Kauf von Nvidia-Chips zur Stärkung seines Rechenzentrumsgeschäfts vorgesehen sind. Der Finanzierungshintergrund ist neben dem eigentlichen Netzausbau eine Größe, die es zu beobachten gilt, da steigende Renden zu teureren Schulden für Investitionspläne in Milliardenhöhe führen.
Technische Analyse
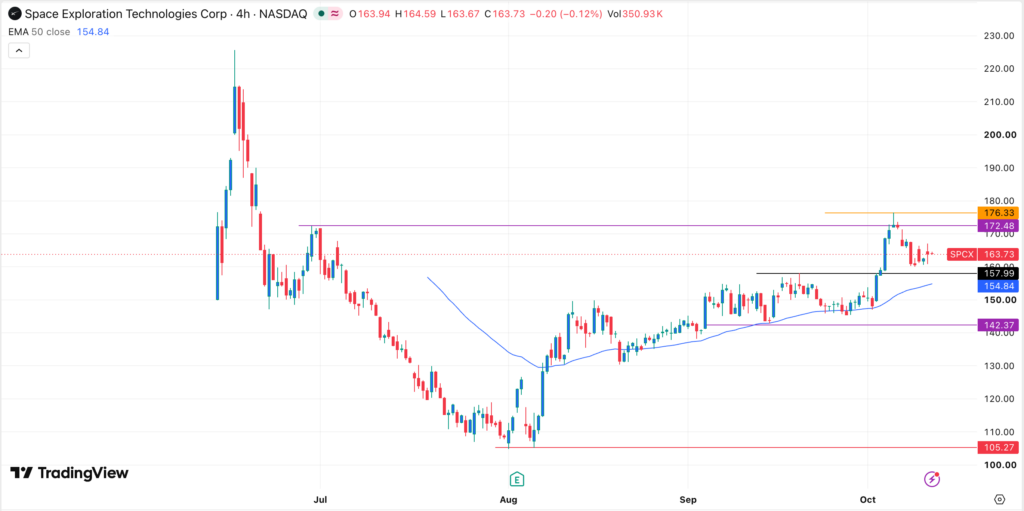
Der Tageschart zeigt, dass sich SPCX in den vergangenen Monaten erholt hat und von einem Tief von 105,27 $ im August auf ein Hoch von 176,33 $ gestie ist. Die Aktie überquerte kürzlich den wichtigen Widerstandslevel bei 157,99 $ – ihrem höchsten Punkt am 21. September –, und dieser Ausbruch bestätigte die bullische Einschätzung.
SPCX hat dieses Level seitdem erneut getestet, was ein Break-and-Retest-Muster bestätigt, und sich über dem 50-Tage-Exponentiellen Durchschnitt (EMA) gehalten. Die Analyse deutet darauf hin, dass sich die Aktie in den kommenden Tagen oder Wochen erholen könnte. Sollte dies geschehen, ist das erste Ziel, das im Blick behaltet werden sollte, 176,33 $.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Finanz- oder Anlageberatung dar.

