S&P 500 trotzt 5%-Renditen mit KI-getriebenem Anstieg auf neue Rekordstände
Wichtige Erkenntnisse
- •Der S&P 500 und der Nasdaq schlossen am Dienstag auf Rekordhochs, wobei der S&P 500 bei 7.844 lag und sein Gesamtwert eine beispiellose 71,3 Billionen US-Dollar erreichte.
- •Die Rendite zehnjähriger Treasury-Anleihen stieg auf rund 5,34 %, den höchsten Stand seit etwa 24 Jahren, was Inflationssorgen, wachsende Staatsschulden und eine widerstandsfähige Wirtschaft widerspiegelt.
- •Wall-Street-Analysten erwarten zum Start der Berichtssaison für das dritte Quartal für S&P-500-Unternehmen ein Gewinnwachstum von über 30 % im Jahresvergleich, was die Aktienmärkte trotz hoher Kreditkosten abfedert.
- •Nvidia rückte dank anhaltender Nachfrage nach seinen KI-Rechenzentrum-Prozessoren in greifbare Nähe einer Marktkapitalisierung von 6 Billionen US-Dollar, und alle 11 Sektoren des S&P 500 legten am Dienstag zu.
- •Die Ansichten der Strategen gehen weit auseinander: Manche sehen den Index bis Ende des Jahrzeh bei 10.000, während Panmure Liberum bei anhaltend hoher Inflation und Zinsen einen Rückgang auf rund 5.000 bis Ende 2027 für möglich hält.
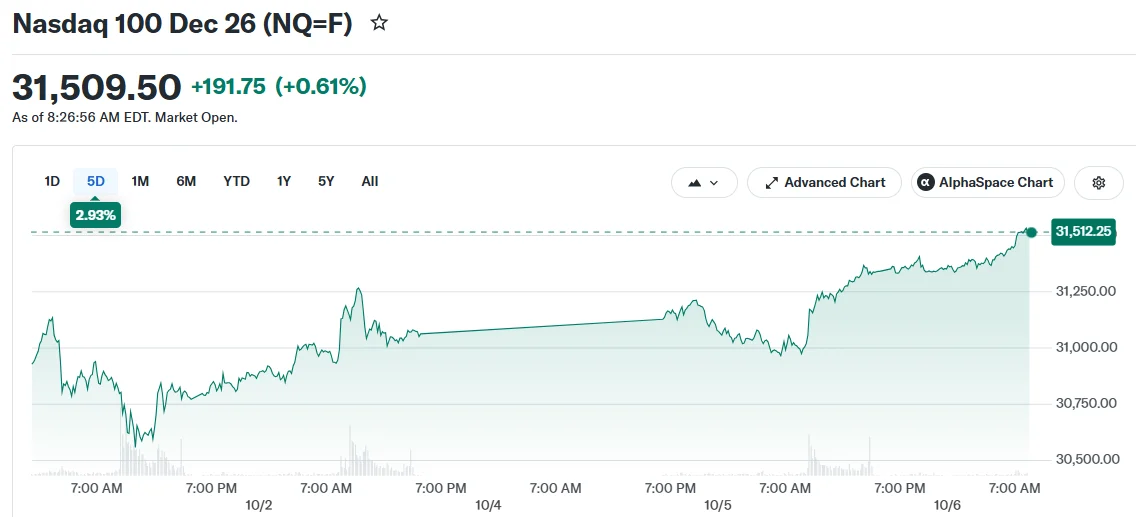
Die Finanzmärkte erreichten diese Woche neue Meilensteine, obwohl die Renditen von Staatsanleihen nahe ihren höchsten Werten seit mehr als zwei Jahrzehnten verharren. Der S&P 500 – der Benchmark-Index von rund 500 großen US-Unternehmen, den Anleger als Stellvertreter für den breiteren Markt betrachten – und der Nasdaq verzeichneten am Dienstag beide Rekordschlüsse, während auch der Dow Jones Industrial Average zulegte. Die Rendite zehnjähriger Treasury-Anleihen, des Benchmarks, handelt derweil weiterhin über der 5%-Marke und erreichte kürzlich Werte, die zuletzt 2002 verzeichnet wurden.
Unter typischen Marktbedingungen schaffen hohe Anleiherenditen Gegenwind für Aktienbewertungen. Wenn Treasury-Wertpapiere attraktive risikofreie Renditen bieten, haben Anleger weniger Anreize, Kapital in volatile Aktien zu lenken, und auf Wachstum ausgerichtete Technologieunternehmen spüren diesen Druck in der Regel am stärksten. Das aktuelle Umfeld erweist sich jedoch als anders: Robustes Gewinnwachstum absorbiert den Druck, der normalerweise auf die Aktienkurse drücken würde.
Robustes Gewinnwachstum stützt den Markt
Der wichtigste Faktor, der die Aktienrally stützt, ist der Momentum bei Unternehmensgewinnen. Analysten der Wall Street prognostizieren, dass die S&P-500-Unternehmen zum Start der Berichtssaison für das dritte Quartal ein Gewinnwachstum von über 30 % im Jahresvergleich erzielen werden, was trotz hoher Kreditkosten ein fundamentales Polster bietet. Die Quartalsberichte, in denen Unternehmen Ergebnisse veröffentlichen und ihre Ausblicke aktualisieren, geben Anlegern einen direkten Aufschluss darüber, ob diese Prognosen Bestand haben.
BULLISH: S&P 500 hits a NEW ALL-TIME HIGH at 7,844. SPX is up 0.8% as Wall Street bets on a huge AI-driven Q3 earnings season The index is now worth a $71.3 TRILLION, up 24% from its March 30 low, helping push the total US stock market above $82 TRILLION. That's… pic.twitter.com/ZfiRr6V59C
— Coin Bureau (@coinbureau) October 6, 2026 (Link)
Künstliche-Intelligenz-Unternehmen führen diese Expansion an. Der Aktienkurs von Nvidia stieg auch in der Dienstagssitzung und brachte die Gesamtkapitalisierung des Halbleiterriesen in greifbare Nähe der 6-Billionen-Dollar-Marke. Die Prozessoren des Chipherstellers werden häufig für KI-Rechenzentren eingesetzt, und das Unternehmen zählt zu den Hauptprofiteuren der anhaltenden Ausgabenwelle für KI-Infrastruktur. Weitere Halbleiterfirmen legten ebenfalls zu, da Marktteilnehmer weiterhin mit nachhaltigen Investitionen in Rechenzentrumskapazitäten und KI-Computing-Ressourcen rechnen.
Die Marktstärke geht weit über eine Handvoll Technologiegiganten hinaus. Alle 11 Sektoren des S&P 500 verzeichneten am Dienstag Zuwächse, wobei Versorger- und Immobilienwerte besonders gut abschnitten, da die Treasury-Renditen von ihren jüngsten Höchstständen leicht zurückgingen. Die breite Teilnahme zeigt, dass der Anstieg weit über die Mega-Cap-Technologieaktien hinausgeht.
Die Bedeutung steigender Treasury-Renditen
Die Rendite zehnjähriger Treasury-Anleihen – die Verzinsung, die Anleger für zehnjährige Kredite an die US-Regierung verlangen, und ein Benchmark, der Hypotheken- und Unternehmenskreditkosten prägt – stieg kürzlich auf rund 5,34 %, den höchsten Stand seit etwa 24 Jahren. Der Anstieg spiegelt hartnäckige Inflationssorgen, wachsende Staatsschulden und eine Wirtschaft wider, die widerstandsfähiger geblieben ist als viele erwartet hatten.
S&P 500 just hit its 28th record high of 2026, crossing $71 trillion in market cap for the first time in history. This is happening despite: 1. 10-year, 20-year and 30-year Treasury yields at 24-year highs 2. Inflation at 3.4%, above expectations 3. Mortgage rates at 7.28%,… pic.twitter.com/84aJu4GJNk
— Bull Theory (@BullTheoryio) October 6, 2026 (Link)
Erhöhte Renditen stellen eine strukturelle Herausforderung für die Aktienmärkte dar. Wenn Anleger bei staatsgarantierten Wertpapieren Renditen von über 5 % erzielen können, sinkt die relative Attraktivität von Aktien. Steigende Zinsen erhöhen auch die Finanzierungskosten in der gesamten Wirtschaft – für Unternehmen, Haushalte und staatliche Stellen gleichermaßen.
Diese Dynamik trifft Wachstumsaktien am härtesten, deren Bewertungen stark auf Gewinnerwartungen beruhen, die Jahre in die Zukunft reichen. Steigen die Zinsen, sinkt der Barwert dieser erwarteten künftigen Gewinne. Bislang war das kräftige Gewinnwachstum ausreichend, diesen Bewertungsdruck auszugleichen. Einige Marktbeobachter stellen inzwischen die Frage, ob eher 6 % als die aktuellen 5 % der wahre Kipppunkt sind, an dem die Aktienmärkte auf nennenswerten Gegenwind stoßen.
Strategen stehen auf dem weiteren Weg in scharfem Gegensatz
Die Einschätzungen von Experten zum weiteren Marktkurs gehen drastisch auseinander. Bei einem S&P 500 nahe 8.000 rechnen einige Strategen damit, dass der Index bis Ende des Jahrzehnts auf 10.000 steigen könnte. Andere Analysten zeichnen dagegen ein vorsichtigeres Bild: Panmure Liberum, ein Brokerage- und Research-Unternehmen, veröffentlichte kürzlich eine Studie, wonach der S&P 500 bis Ende 2027 auf etwa 5.000 zurückfallen könnte, sollte die Inflation hartnäckig bleiben und die Zinsen hoch ausfallen. Diese Diskrepanz bei den Profi-Prognosen unterstreicht das heikle Gleichgewicht, das die aktuellen Marktbedingungen prägt.
Marktteilnehmer werden in den kommenden Wochen die anstehenden Quartalsberichte, die politischen Signale der Federal Reserve – die Zinsentscheidungen der Notenbank fließen in die Kreditkosten ein und prägen die Erwartungen, die in den langfristigen Treasury-Renditen stecken – die Inflationsdaten und die Bewegungen am Rentenmarkt genau beobachten, da das Zusammenspiel dieser Kräfte voraussichtlich die kurzfristige Richtung des Index bestimmen wird. Anhaltend starke Gewinne in Kombination mit nachlassenden Renditen könnten den S&P 500 deutlich über 8.000 treiben. Das größere Risikoszenario wären enttäuschende Unternehmensergebnisse, die mit weiteren Renditeanstiegen zusammentreffen.
Für den Augenblick signalisieren die Rekordbewertungen, dass Anleger weiterhin darauf vertrauen, dass das Gewinnwachstum der Unternehmen die Last höherer Finanzierungskosten weiter ausstechen wird – eine Überzeugung, die sich bislang als stark genug erwiesen hat, um das härteste Anleihenumfeld seit mehr als zwei Jahrzehnten zu überwiegen.
Dieser Artikel erschien zuerst auf Blockonomi.

