Solanas Wachstum bei RWA und Zahlungen bleibt über Handel, Emittenten und Infrastruktur konzentriert
Wichtige Erkenntnisse
- •Solana wickelte 14,7 Milliarden US-Dollar der von Allium erfassten 46 Milliarden US-Dollar an RWA-Spotvolumen ab, was 32 % des Dollarvolumens und 47 % der Transaktionen entsprach.
- •Solanas RWA-Aktivität wurde durch häufige, kleinere Transaktionen geprägt: Der Median lag bei 29 US-Dollar und bei 114 Transaktionen pro Trader, verglichen mit 70 US-Dollar und 63 Transaktionen auf anderen Netzwerken.
- •xStocks generierte 60,8 % des 30-Tage-DEX-Volumens tokenisierter Aktien auf Solana, während die Pools von Raydium mit konzentrierter Liquidität 69,4 % abwickelten.
- •Solana belegte bei der gemeldeten Anzahl und dem Volumen von x402-Transaktionen zum zweiten Mal in Folge den ersten Platz, obwohl Artemis zuvor schätzte, dass 86 % der historischen x402-Zahlungen manipuliert oder nichtökonomisch waren.
- •Frankfurt und Amsterdam vereinten zusammen 54,7 % der Leader-Slots von Solana auf sich, wodurch die Infrastruktur korrelierten regionalen Risiken bei Konnektivität und Hosting ausgesetzt war.
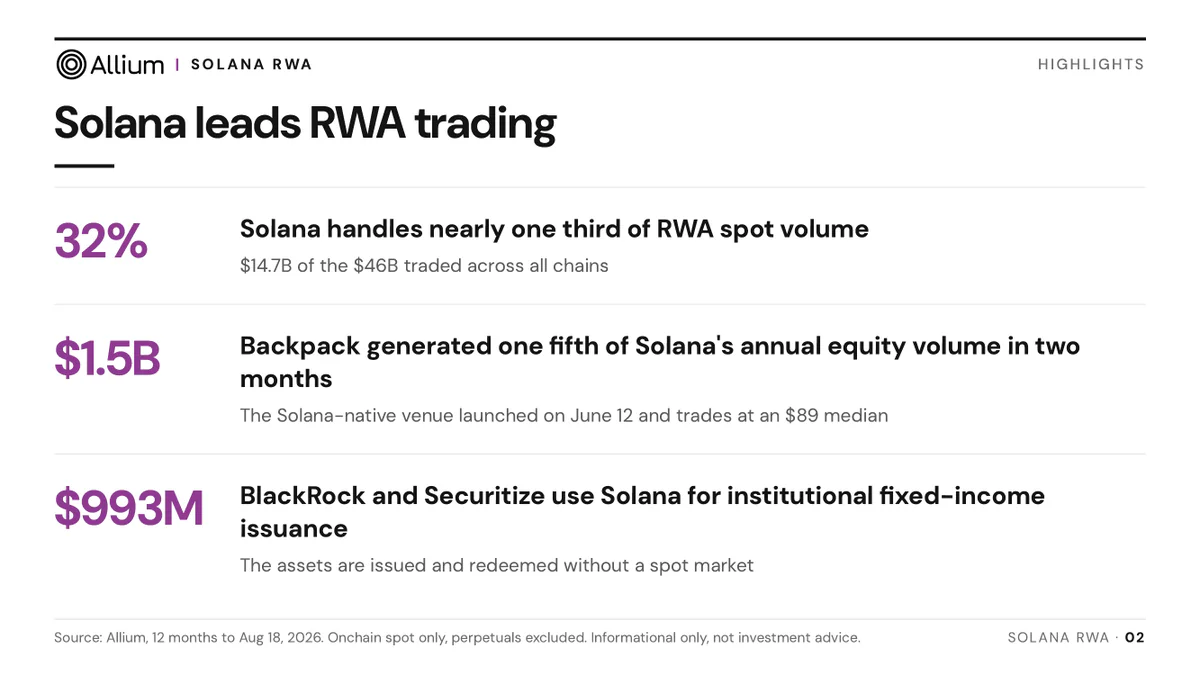
Solana wickelte in den 12 Monaten bis zum 18. August 2026 32 % des Spotvolumens von Real-World Assets (RWA) ab, hielt jedoch nur 12 % des von Allium gemessenen ausstehenden RWA-Werts über die untersuchten Netzwerke hinweg.
Laut dem Bericht von Allium wickelte Solana 14,7 Milliarden US-Dollar der insgesamt 46 Milliarden US-Dollar an Onchain-RWA-Spotvolumen ab, die über 24 Chains verzeichnet wurden. Das Netzwerk stand für 32 % des Dollarvolumens und 47 % der Transaktionsanzahl.
Der Unterschied zwischen Solanas Handelsanteil und seinem Anteil am ausstehenden Wert deutet darauf hin, dass der Vorsprung stärker durch den Umschlag als durch die Menge der im Netzwerk gehaltenen tokenisierten Vermögenswerte getragen wurde. Allium führte einen Teil dieser Differenz auf häufige, relativ kleine Transaktionen zurück. Der Median der RWA-Transaktionen auf Solana lag bei 29 US-Dollar, verglichen mit 70 US-Dollar auf anderen Netzwerken. Die 374.000 Trader führten durchschnittlich jeweils 114 Transaktionen aus, gegenüber 63 auf anderen Netzwerken.
Tokenisierte Aktien machten 8,2 Milliarden US-Dollar von Solanas jährlichem RWA-Volumen aus. Allium stellte fest, dass 63 % dieser Transaktionen außerhalb der US-Börsenzeiten stattfanden, was darauf hindeutet, dass ein erheblicher Teil der Aktivität stattfand, während die traditionellen Märkte geschlossen waren.
Die Jahresdaten zeigten außerdem eine Konzentration innerhalb bestimmter Anlageklassen. Solana wickelte 5,4 Milliarden US-Dollar beziehungsweise 74 % des über die Netzwerke gemessenen Fixed-Income-Volumens ab. Nahezu der gesamte Anteil stammte jedoch von zwei Emittenten im Bereich Private Credit. In der Kategorie der privaten Fonds generierte ein einzelnes Rückversicherungsprodukt 52 % des von Allium gemessenen Onchain-Volumens.
Unterschiedliche Datensätze zeigen unterschiedliche Marktanteile
Ein separater Datensatz von Token Terminal bezifferte Solanas Volumen an tokenisierten Aktien auf dezentralisierten Börsen (DEX) über die letzten 30 Tage auf 807,3 Millionen US-Dollar. Das entsprach 9,1 % der über sechs Chains erfassten 8,8 Milliarden US-Dollar.
Die Zahlen wurden in einem Beitrag von Token Terminal auf X veröffentlicht:
Solana accounted for $807.3M, or 9.1%, of tokenized stock DEX volume over the past 30d
Within Solana, the leaders were:
Reference stock: ETF ($165.3M)
Asset: SPYx ($145.4M)
Issuer: xStocks ($490.7M)
Venue: Raydium CLMM ($560.4M)
— Token Terminal 📊 (@tokenterminal) September 9, 2026
Die Zahl von 9,1 % steht nicht im Widerspruch zu Alliums Anteil von 32 %. Allium untersuchte über einen Zeitraum von 12 Monaten sechs RWA-Klassen, darunter Aktien, Fixed Income, private Fonds und Rohstoffe. Token Terminal erfasste ausschließlich tokenisierte Aktien, die innerhalb eines einzelnen Monats über DEXs gehandelt wurden. Die Berichtszeiträume reichten daher von 30 Tagen bis zu den 12 Monaten, die am 18. August 2026 endeten.
Ein Emittent und ein Handelsplatz machen einen großen Teil von Solanas Aktienvolumen aus
Innerhalb von Solana generierte xStocks 490,7 Millionen US-Dollar beziehungsweise 60,8 % des 30-Tage-DEX-Volumens tokenisierter Aktien. Die Pools von Raydium mit konzentrierter Liquidität wickelten 560,4 Millionen US-Dollar ab, was 69,4 % des Gesamtvolumens entsprach.
Diese Prozentsätze können nicht addiert werden, da sie unterschiedliche Ebenen des Marktes beschreiben. xStocks ist ein Emittent, während Raydium ein Handelsplatz ist.
Änderungen an den Listings, Rücknahmebedingungen oder Anreizen von xStocks könnten die für den Handel verfügbaren Produkte reduzieren. Bei Raydium könnten ein Vorfall bei einem Smart Contract oder der Rückzug bedeutender Liquiditätsanbieter die Liquidität verringern und Spreads ausweiten.
Die Daten deuten auf eine kommerzielle Konzentration und nicht auf ein Konsensversagen hin. Das Handelsvolumen könnte nach einer wesentlichen Änderung bei xStocks oder Raydium schnell zurückgehen oder abwandern.
x402 ergänzt einen Anwendungsfall für Zahlungen
Neben tokenisierten Aktien konkurriert Solana über x402 um die Abwicklung von Zahlungen für Programmierschnittstellen (APIs) und andere Onlinedienste.
Die x402-Dokumentation beschreibt das System als offenes Protokoll, das einer API oder einem digitalen Dienst ermöglicht, innerhalb einer HTTP-Anfrage eine Zahlung in Stablecoins anzufordern. Eine Person, Anwendung oder ein Softwareagent kann für Daten, Rechenressourcen oder andere Onlinedienste bezahlen, ohne einen herkömmlichen Checkout-Prozess abzuschließen.
Solana belegte laut einer von Solana auf X geteilten Artemis-Grafik zum zweiten Mal in Folge den ersten Platz bei der Anzahl und dem Volumen der x402-Transaktionen.
Im Gegensatz zu den oben genannten RWA-Vergleichen wird die x402-Aktivität anhand von Zahlungsanzahl und -volumen und nicht anhand des ausstehenden Werts tokenisierter Vermögenswerte gemessen. Die beiden Datensätze beschreiben daher unterschiedliche Formen der Netzwerknutzung und sollten nicht zu einem einzigen Maß für die Akzeptanz zusammengeführt werden.
Da x402-Zahlungen in Stablecoins abgewickelt werden, stellen sie keine direkten Käufe von SOL dar. Ihre Verbindung zum nativen Token von Solana besteht hauptsächlich über den für ihre Verarbeitung genutzten Blockspace und die Transaktionsgebühren.
Transaktionszahlen erfordern eine zusätzliche Prüfung. Im Januar 2026 schätzte Artemis, dass 86 % der historischen x402-Zahlungen auf Solana nach der überarbeiteten Methodik manipuliert oder nichtökonomisch waren. Frühere Zahlen waren durch Memecoin-Transfers und Versuche, in Aktivitätsrankings aufzusteigen, aufgebläht worden.
Diese Schätzung bezog sich auf frühere Daten. Die Rangliste vom September zeigt daher einen aktuellen Vorsprung bei der gemeldeten Aktivität, belegt aber für sich genommen keinen ausgereiften kommerziellen Markt. Wiederkehrende Käufer, qualifizierte Verkäufer und ein nachhaltiger Zahlungswert wären ein stärkerer Beleg für organische Nutzung als ein weiterer wöchentlicher Transaktionsrekord. Diese Messgrößen könnten dabei helfen, Zahlungen für nützliche Dienste von Tests, Farming und Wettbewerb um Ranglistenplätze zu unterscheiden.
Frankfurt und Amsterdam vereinen mehr als die Hälfte der Leader-Slots auf sich
Eine weitere Konzentration zeigt sich in der Validator-Infrastruktur, die Solana-Transaktionen verarbeitet. Ein Beitrag von Glassnode auf X ordnete während Epoch 1030 35,3 % der Leader-Slots von Solana Frankfurt und 19,4 % Amsterdam zu. Zusammen entfielen auf die beiden Städte etwa 54,7 % der Leader-Slots.
Glassnode berichtete außerdem, dass 310 von 675 Validatoren in den beiden Städten angesiedelt waren. Das entsprach 46 % der Validatoren und 53 % des aktiven Stakes. Europa vereinte in derselben Momentaufnahme 72,9 % der Leader-Slots auf sich.
Der Anteil der Leader-Slots misst, wo sich planmäßige Möglichkeiten zur Blockproduktion befinden, nicht, wer die Validatoren kontrolliert. Unabhängige Betreiber können Infrastruktur in derselben Stadt nutzen, weshalb die Zahlen kein gemeinsames Eigentum belegen. Sie zeigen jedoch eine korrelierte Anfälligkeit gegenüber Verbindungsausfällen, Störungen beim Hosting und regionalen regulatorischen Maßnahmen.
Die Verteilung kann sich zwischen den Epochen ändern, wenn Validatoren ihren Standort wechseln, das Netzwerk verlassen oder unterschiedliche Mengen delegierten Stakes erhalten. Die Zahlen beschreiben die Momentaufnahme vom 8. September und keine dauerhafte Verteilung der Blockproduktion.
Anreize für Konnektivität erklären die geografische Konzentration teilweise
Frankfurt und Amsterdam sind wichtige Konnektivitätshubs und daher für Validatoren und latenzempfindliche Trader attraktive Standorte. Die physische Nähe verringert die Zeit, die zum Senden von Transaktionen an den aktuellen Blockproduzenten benötigt wird, was die Ausführung für Market Maker, Arbitrage-Systeme und Liquidations-Bots verbessern kann.
Der Wettbewerb um geringere Latenz kann Betreiber dazu bewegen, dieselbe gut angebundene Infrastruktur zu nutzen. Der Betrieb einer solchen Infrastruktur verursacht außerdem Kosten für Hosting, Konnektivität und Hardware. Änderungen bei den Validator-Rewards können daher beeinflussen, welche Betreiber den Betrieb einer Infrastruktur in großen Konnektivitätshubs wirtschaftlich rechtfertigen können.
Coindoo untersuchte zuvor in einem separaten Artikel, wie Rekordgebühren auf Solana mit vorgeschlagenen Kürzungen der Validator-Rewards zusammenfielen. Die aktuellen geografischen Daten zeigen nicht, ob diese Vorschläge zur Konzentration in Frankfurt und Amsterdam beigetragen haben.
Bei tokenisierten Aktien würde die Konzentration abnehmen, wenn konkurrierende Emittenten und Handelsplätze Volumen gewinnen könnten, ohne den Gesamtmarkt zu verkleinern. Ein geringerer Anteil von xStocks oder Raydium, der ausschließlich durch einen Rückgang des Handels verursacht wird, wäre kein Beleg für eine breitere Akzeptanz.
Auf Infrastrukturebene wäre ein Anstieg des Stakes und des Anteils der Leader-Slots außerhalb von Frankfurt und Amsterdam das deutlichste Zeichen für eine breitere Verteilung. Eine durch Expansion an anderen Standorten verursachte geringere Konzentration würde die Verteilung stärken, während ein durch den Weggang von Validatoren verursachter Rückgang des Anteils dies nicht tun würde.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Finanzberatung dar.
Quelle: https://coindoo.com/solana-rwa-payments-frowth-concetration-problem/
