Schweizer Nationalbank sieht Stablecoins als Belastung für die Geldpolitik
Wichtige Erkenntnisse
- •SNB-Direktoriumsmitglied Petra Tschudin sagte Ende September 2026, dass grosse Stablecoins ohne Anbindung an das zweistufige Finanzsystem die Geldpolitik-Transmission behindern und die Belastung der Zentralbanken erhöhen würden.
- •Der Mechanismus verläuft über die Bankeinlagen: Verschiebungen in Stablecoins reduzieren Refinanzierung und Kreditvergabe der Geschäftsbanken und schwächen die Wirkung des SNB-Leitzinses auf die Kreditkosten.
- •Tschudin argumentierte, dass ein Stablecoin-Franke nicht automatisch so viel wert ist wie ein echter Franke, da sein Wert vom Emittenten und nicht von der Zentralbank abhängt.
- •Der Finanzstabilitätsbericht 2026 der SNB stuft Stablecoins in der Schweiz derzeit als Nischenphänomen ohne Gefahr für die Finanzstabilität ein, benennt jedoch volatile Deckung und mögliche Einlagenabflüsse als Schwächen.
- •Der Schweiz fehlt noch ein Rahmen für Franken-Stablecoins: Gemäss FINIG-Revisionsentwurf dürfen nur FINMA-lizenzierte Zahlungsmittelinstitute sie ausgeben; die Botschaft des Bundesrates wird frühestens in der zweiten Hälfte 2026 erwartet.
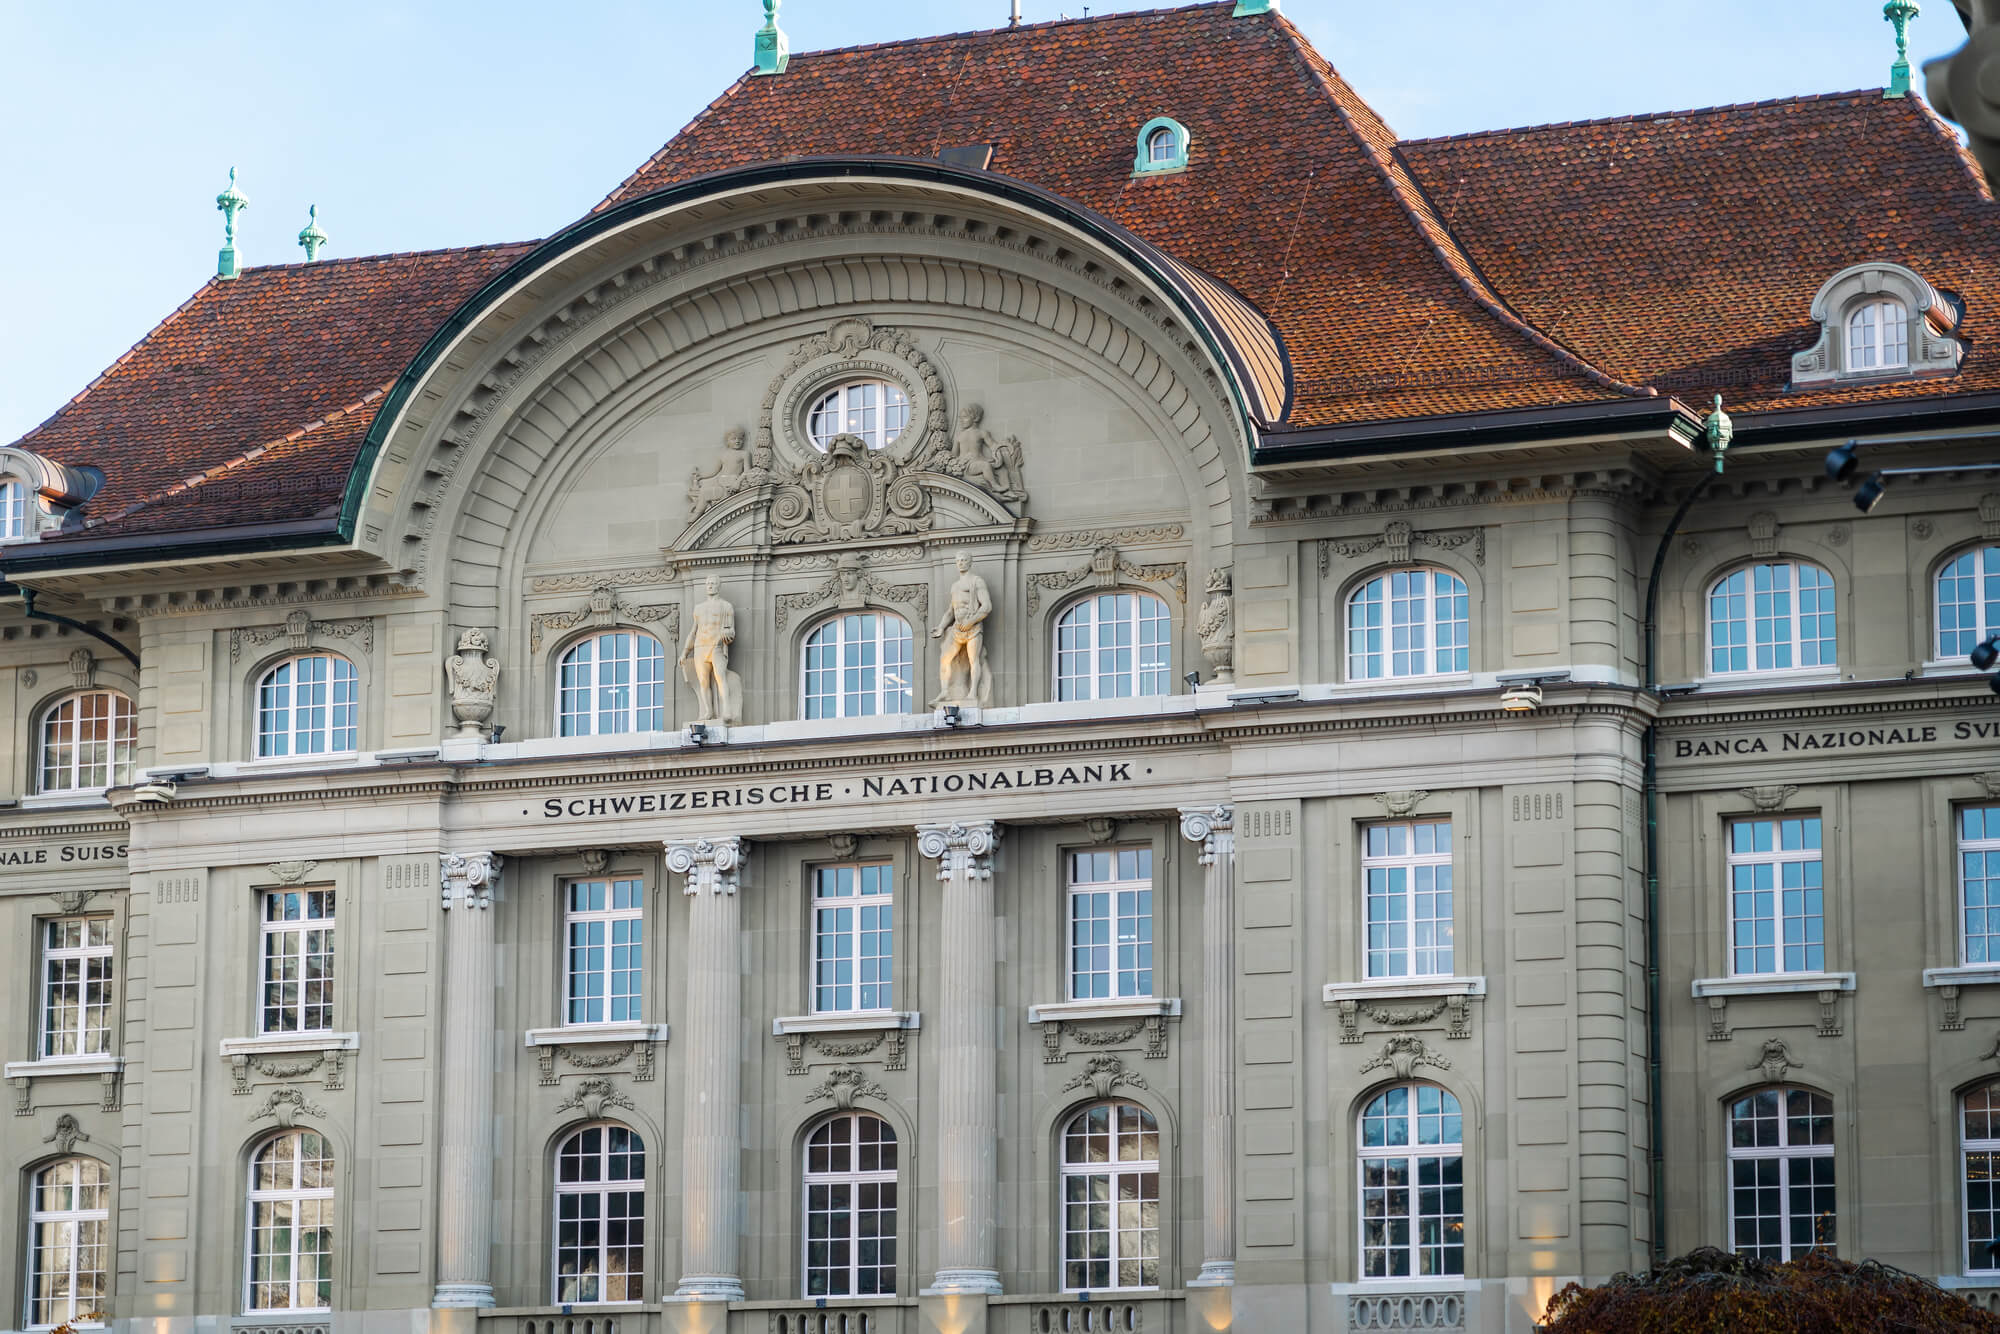
Petra Tschudin, Mitglied des Direktoriums der Schweizerischen Nationalbank (SNB), betrachtet grosse Stablecoins als Belastung für die Geldpolitik. Nach ihrer Einschätzung erschweren Stablecoins ohne Anbindung an das zweistufige Finanzsystem die Geldpolitik-Transmission und erhöhen die Belastung der Zentralbanken.
Die SNB ist die Zentralbank der Schweiz, und ihr Mandat ist die Sicherung der Preisstabilität. Dazu steuert sie den Geldmarkt über ihren Leitzins; dieser Impuls erreicht die Wirtschaft über Bankkredite und Zinsen. Ökonomen bezeichnen diesen Weg als Transmission. Im zweistufigen System gibt die Zentralbank zuerst Zentralbankgeld aus, das die Geschäftsbanken anschliessend an Haushalte und Unternehmen weitergeben. Stablecoins hingegen sind private Token – in der Regel an den US-Dollar oder den Schweizer Franken gekoppelt –, die ausserhalb dieses Systems zirkulieren.
Tschudin stellte ihre Analyse Ende September 2026 an der Konjunkturprognosekonferenz der KOF, dem Konjunkturforschungsinstitut der ETH Zürich, vor. Der Auftritt folgte auf die Entscheidung der Zentralbank, Stablecoins in ihrem Finanzstabilitätsbericht 2026 ein eigenes Schwerpunktthema zu widmen.
Wie Stablecoins den Zinskanal der SNB schwächen
Der Mechanismus hinter der Warnung beginnt bei den Bankeinlagen. Wenn Haushalte und Unternehmen Geld von ihren Bankkonten in Stablecoins verschieben, verlieren die Geschäftsbanken einen Teil ihrer Refinanzierung. Infolgedessen sinken die Kreditvolumina der Banken, und auch die Zinsen werden beeinträchtigt. Ändert die Zentralbank später ihren Leitzins, wirkt dies weniger direkt, weil sie die Kreditkosten weniger wirksam steuert. Die Stärke der Geldpolitik hängt daher von Einlagen ab, die im Bankensystem bleiben. Deshalb richtet sich die Warnung der SNB auf die Grösse: nicht auf Stablecoins an sich, sondern auf grosse, die weit entfernt vom zweistufigen System zirkulieren.
Tschudins Präsentationsfolien befassen sich mit grossen Stablecoins und deren fehlender Anbindung an das zweistufige Finanzsystem. Laut den Folien behindern beide «unter anderem die Transmission der Geldpolitik».
Das Direktoriumsmitglied beschreibt jedoch ein Szenario, keine aktuelle Störung. Nach ihrer Darstellung steigt die Belastung der Zentralbanken nur, wenn grosse Stablecoins entstehen, die weit vom bestehenden System entfernt. Gleichzeitig lehnt die SNB neue Entwicklungen nicht ab: Sie begrüsst Innovationen im Zahlungsverkehr, wenn sie sicherer und effizienter machen, und hält die Modernisierung des zweistufigen Systems für sinnvoll. «Wenn wir Innovationen einführen, müssen wir uns wirklich fragen, welche Konsequenzen sie haben und wie sie reguliert werden sollten», sagte Tschudin. Ihrer Ansicht nach sind Design und Regulierung daher entscheidend, und private Formen digitalen Geldes dürfen die Fähigkeit der SNB, ihr Mandat zu erfüllen, nicht gefährden.
Warum ein Stablecoin-Franke nicht automatisch ein Franke ist
Der zweite Einwand der SNB betrifft die Einheitlichkeit des Geldes. Da Stablecoins ausserhalb des Zentralbanksystems operieren, ist ein Stablecoin-Franke – Tschudins Argumentation folgend – nicht automatisch so viel wert wie ein echter Franke. Dies stellt das Prinzip unter Druck, dass Geld überall einheitlich ist, und bedeutet, dass der Wert eines solchen Tokens vom Emittenten und nicht von der Zentralbank abhängt.
«Wenn wir am Ende grosse Stablecoins haben, die wirklich weit vom bestehenden zweistufigen Finanzsystem entfernt sind, dann ist das eine Situation, die die Belastung der Zentralbanken bei der Erfüllung ihres Mandats erhöht», sagte Petra Tschudin, Mitglied des SNB-Direktoriums.
Das Zitat bezieht sich auf Token, die sich weit vom bestehenden System entfernen; Tschudin setzt also eine enge Bedingung. Zudem sorgt sich die SNB um die Abwicklung zwischen Banken: Geschäftsbanken gleichen ihre Forderungen untereinander in risikolosem Zentralbankgeld aus, und grosse Stablecoins könnten dieses Fundament beeinträchtigen. Bemerkenswerterweise rahmt die Zentralbank ihre Kritik über Integration und Regulierung und ruft nicht zu einem Verbot auf. Für künftige Franken-Stablecoins setzt dies klare Standards: enge Integration in das zweistufige System und wirksame Regulierung.
In ihrem eigenen Bericht nennt die SNB Stablecoins ein Nischenphänomen
Die Einschätzung der Zentralbank zur aktuellen Lage ist vergleichsweise nüchtern. In ihrem Finanzstabilitätsbericht 2026 aus dem Sommer beschreibt die SNB Stablecoins in der Schweiz als «Nischenphänomen», das derzeit keine Gefahr für die Finanzstabilität darstellt. Die Token seien «typischerweise an etablierte Währungen wie den US-Dollar oder den Schweizer Franken gekoppelt», heisst es im Bericht, und bisher spielen sie im Schweizer Zahlungsverkehr nur eine untergeordnete Rolle. Mehrere Banken und Finanzunternehmen arbeiten an einem Projekt für einen digitalen Franken, das – laut der Nachrichtenagentur AWP – noch in der Testphase ist.
Dennoch benennt Kapitel 5.1 des Berichts konkrete Schwächen. Dazu gehören volatile Deckung, die die Einlösung zum Nennwert erschweren kann, und die Verflechtung mit dem restlichen Finanzsystem. Zudem könnten grosse Einlagenabflüsse in Stablecoins die Instabilität des Bankensektors in einer Krise verstärken – genau jener Abfluss, der Ausgangspunkt von Tschudins Transmissionskette ist. Der Bericht beschreibt somit den Ist-Zustand, während die Rede das Szenario einer breiteren Nutzung umreisst.
Ausserdem hält die SNB eine internationale Koordinierung der Regulierung für wichtig, da Emittenten Stablecoins in weniger regulierten Jurisdiktionen auflegen könnten, die dann in der Schweiz breite Nutzung finden. Die Vereinigten Staaten zeigen, wie unterschiedlich die Zeitschiene verlaufen kann: Der US-Präsident unterzeichnete den GENIUS Act – kurz für Guiding and Establishing National Innovation for U.S. Stablecoins Act – im Juli 2025, doch das Gesetz tritt erst 120 Tage nach den finalen Durchführungsbestimmungen und spätestens am 18. Januar 2027 in Kraft. Bis zum Frühjahr 2026 existierten diese Bestimmungen nur als Entwürfe.
Helvetia und die FINIG-Revision setzen den Schweizer
Die Zentralbank bietet eine eigene Alternative zu den privaten Token an. Seit Dezember 2023 testet sie eine digitale Zentralbankwährung im Projekt Helvetia Phase III. Der Test richtet sich an Finanzinstitute und läuft auf der SIX Digital Exchange (SDX). Ursprünglich nahmen sechs Banken teil: Commerzbank, BCV, Basler Kantonalbank, Hypothekarbank Lenzburg, UBS und ZKB. Ende Juni 2025 verlängerte die SNB das Projekt bis mindestens Mitte 2027 und ergänzte eine RTGS-Anbindung (Real-Time Gross Settlement), die es ermöglicht, tokenisierte Assets über das SIC-Zahlungssystem, das Schweizer Interbank-Clearingsystem, in SNB-Geld abzuwickeln. Auch BX Digital erhält eine Produktionsanbindung an SIC. Laut SNB ist die Verlängerung jedoch keine Zusage, einen Wholesale-CBDC dauerhaft einzuführen.
Unterdessen arbeitet der Bund am rechtlichen Rahmen. Im Oktober 2025 eröffnete der Bundesrat die Konsultation zur Revision des Finanzinstitutsgesetzes (FINIG), die Anfang Februar 2026 endete. Der Entwurf sieht zwei neue Lizenzkategorien vor: das Zahlungsmittelinstitut und das Krypto-Institut. Das Zahlungsmittelinstitut ersetzt die bestehende Fintech-Lizenz. Nach den neuen Regeln können Kundengelder im Konkurs abgesondert werden, und die Grenze von 100 Millionen CHF entfällt. Künftig dürfen nur ein von der FINMA – der Schweizer Finanzaufsicht – lizenziertes Zahlungsmittelinstitut Schweizer Stablecoins ausgeben.
Doch es wird dauern, bis dieser Rahmen gilt. Die Botschaft des Bundesrates kommt frühestens in der zweiten Hälfte 2026; eine Publikation ist bisher nicht bekannt. Danach muss das Parlament die Vorlage noch beraten, und eine mögliche Referendumsfrist folgt. Das SNB-Direktoriumsmitglied warnt damit zu einem Zeitpunkt, zu dem der Schweiz ein Rahmen für Franken-Stablecoins noch fehlt. Die Termine, auf die zu achten ist, stehen bereits fest: die Botschaft des Bundesrates, fällig frühestens in der zweiten Hälfte 2026; die finalen US-Durchführungsbestimmungen, die die Uhr des GENIUS Act starten, mit Inkrafttreten des Gesetzes spätestens am 18. Januar 2027; und das Projekt Helvetia, verlängert bis mindestens Mitte 2027.

