Middle East-Risiko dauerhaft neu bewertet, sagt Paratus-CEO Gus Majed vor Splash Singapore
Wichtige Erkenntnisse
- •Singapurs Bunker-Verkäufe erreichten im ersten Halbjahr 28,2 Millionen Tonnen und lagen damit fast 5 % über dem Vorjahreswert, obwohl die Lieferströme durch die Straße von Hormus gestört waren.
- •Majed sagt, Singapurs künftiger Wettbewerbsvorteil im Bunkern werde stärker von Vertrauen und Messbarkeit als allein von Volumen abhängen.
- •Er erwartet, dass die Hormus-Krise und die neu angesetzte CO2-Abstimmung der IMO in diesem Jahr wichtige Themen in Tankergesprächen sein werden.
- •ADNOC kauft VLCCs, und Bahris Flotte ist auf mehr als 100 Schiffe gewachsen, was zeigt, dass Ölproduzenten zunehmend selbst zu Reedern werden.
- •AIS-Abschaltungen, dunkle Transfers und Lücken bei Schiffstracking-Daten haben die Bedeutung von Satelliteninformationen und KI-Analysen erhöht.
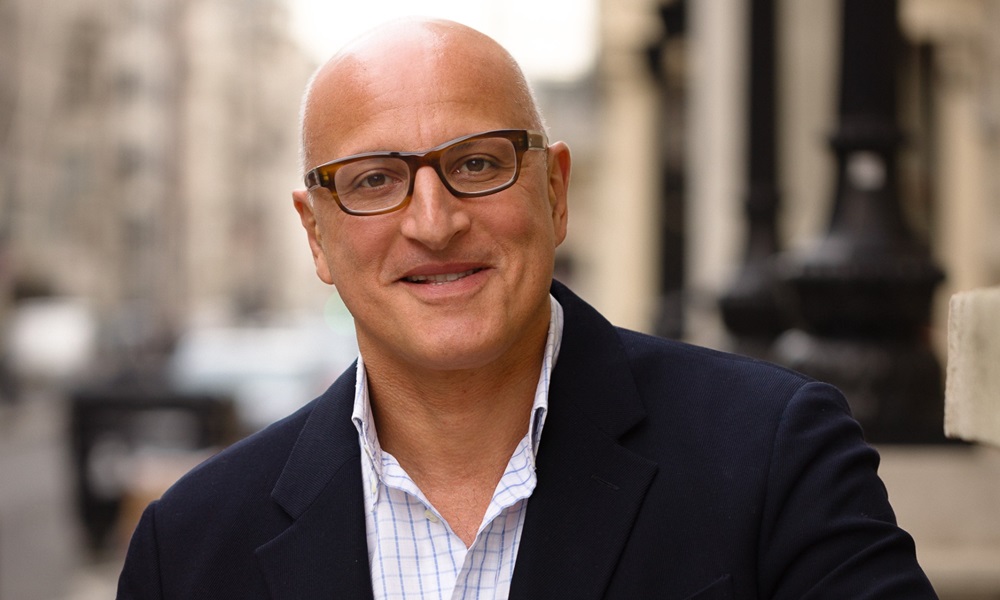
Singapurs Vorteil als maritimes Zentrum verändert sich, argumentiert Gus Majed, Gründer und Group CEO des auf Preisrisiken bei Treibstoff und Fracht spezialisierten Unternehmens Paratus.
Der Stadtstaat hat seine Position auf Größe, Liquidität und Lage aufgebaut. Der nächste Wettbewerbsvorteil werde, so Majed, zunehmend aus etwas weniger Greifbarem entstehen: Vertrauen.
„Der Krieg hat Singapur von der Tankstelle der Welt zum sicheren Hafen des Systems gemacht“, sagt Majed Splash im Vorfeld der Splash-Singapore-Konferenz im September.
Mehr als die Hälfte von Singapurs Bunker-Feedstock kam bislang durch die Straße von Hormus an. Als der Krieg diese Ströme störte, wurde die Lieferkette jedoch binnen Wochen neu aufgebaut, und die Bunkerverkäufe stiegen weiter an – auf 28,2 Mio. Tonnen im ersten Halbjahr, fast 5 % mehr als im Vorjahreszeitraum.
Diese Widerstandsfähigkeit ist wichtig, weil Singapur nicht nur ein Ort zum Bunkern ist; dort werden auch ein großer Teil der Frachten, des Treibstoffs und der Risiken in Asien zunehmend bepreist. Eigentümer, Charterer, Finanzierer und Versicherer kommen dort zusammen, während Exporteure eigene Flotten aufbauen und Regierungen strategische Rohstoffe horten. „Das ist der eigentliche Vorteil: nicht Volumen, sondern Anpassungsfähigkeit“, sagt er.
Das nächste Schlachtfeld, so Majed, wird die Messung sein.
„Der Hafen, der zertifizieren kann, was ein Schiff tatsächlich verbrannt hat, kontrolliert das Bunkern im Compliance-Zeitalter“, sagt er und betont: „Singapurs alter Vorteil war Volumen. Sein nächster Vorteil ist Vertrauen.“
Bis dahin muss sich die Schifffahrt mit dem Thema auseinandersetzen, das 2026 nahezu jedes Tankergespräch dominiert.
„Ein Wort: Hormus“, sagt Majed auf die Frage, was die von ihm geleitete Tankersitzung bei Splash Singapore bestimmen werde.
Im September wird die Schifffahrt seit sieben Monaten in der Hormus-Krise stecken und nur noch wenige Wochen von der neu angesetzten CO2-Abstimmung der IMO entfernt sein. Majed rechnet mit Debatten über Konzentrationsrisiken, veränderte Eigentümerstrukturen, Schiffswerte und die Verwundbarkeit anderer maritimer Engpässe.
Ölproduzenten werden selbst zu Reedern. ADNOC kauft VLCCs, während Bahris Flotte inzwischen auf mehr als 100 Schiffe angewachsen ist.
„Der Kunde ist zum Wettbewerber geworden“, stellt Majed fest.
Die Werte moderner VLCCs von über 130 Mio. Dollar liegen inzwischen wieder auf dem Niveau von etwa 2008 – bei einer alternden Flotte und nur moderatem Wachstum bei konformen Tonnagen.
Hormus ist nicht der einzige Engpass, der Probleme verursacht. El Niño setzt den Wasserständen im Panamakanal erneut zu, während niedrige Wasserstände auf dem Rhein die europäische Binnenschifffahrt beeinträchtigen.
„Der Krieg hat eine Arterie geschlossen, und das Klima drückt zwei weitere zusammen“, sagt Majed.
Selbst wenn die Diplomatie die Hormus-Krise irgendwann löst, geht er nicht davon aus, dass die Schifffahrt einfach in den Vorkriegszustand zurückkehrt.
„Reeder und Charterer haben gelernt, dass sich die Meerenge monatelang schließen kann, und diese Lektion endet nicht mit einem Memorandum“, warnt er.
Die Erkenntnis werde in Kriegsrisikoprämien, Besatzungsbedingungen, Charterklauseln und Investitionen in alternative Exportwege über Häfen wie Fujairah und Sohar verankert bleiben.
„Das Risiko im Nahen Osten wurde neu bewertet, und keine Unterschrift bewertet es über Nacht wieder zurück“, rät Majed.
Auch die Technologie wird durch den Konflikt verändert. AIS-Abschaltungen, dunkle Transfers und Abweichungen zwischen offiziellen Fluss-Schätzungen und Schiffstracking-Daten haben Satelliteninformationen und KI-gestützte Schiffsanalytik von Spezialwerkzeugen zu unverzichtbarer kommerzieller Infrastruktur gemacht.
Bei Splash Singapore wird Majed die Tankersitzung leiten; außerdem werden Christoph Toepfer, Andreas Michalopoulos und Nitin Mathur auf der Bühne stehen.
Was würde den Tag lohnenswert machen? „Offenheit“, sagt er. „Wenn Menschen sagen, was sie pro Tag in Dollar verdienen und pro mt in Dollar zahlen, sich offen widersprechen und jemand meine Meinung zu etwas ändert, bei dem ich mit Sicherheit hineingegangen bin.“
Und es gibt noch einen weiteren Reiz. „Singapur im September ist unsere Art von Stadt“, sagt er und ergänzt: „Allein das Essen ist den Flug wert.“
Zu den mehr als 100 Unternehmen, die an Splash Singapore teilnehmen, gehören: Aderco, AET, Alfa Laval, Al Seer Marine, Ambica Logistics, Anglo American, Anglo-Eastern Univan Group, Anline Shipping, Asia Pacific Ship Management, AXSMarine, Baltic Exchange, Borealis Maritime, BPG Shipping, BW Group, Cetus Maritime, Complexio, Direct Search Global, Dualog, Ebury Maritime, Erasmus Kaiun Kaisha, Erasmus Shipinvest Group, Faststream Recruitment Group, Fednav, Filhet-Allard Maritime, Fleet Management, Foreguard Shipping, G2 Ocean, Geneva Dry, Getting the Market, GlobalOre, Global Risk Management, Heidelberg Materials Trading, Hempel, Idwal, Inmarsat, Inter-Asia Marine Transport, Intercargo, ISEACO, JA Mitsui Leasing, Klaveness Digital, Kpler, Leonhardt & Blumberg, Liberian Registry, Lloyd’s Register, M3 Marine, Mandarin Shipping, Manta Marine Technologies, Marconic | Maritime PR, Marcura, MarinePALS, Merchant Prospect, Mitsui OSK Lines, MOL Chemical Tankers, Norden, Nura International Shipping, Nura Shipco Management, OceanScore, OS Maritime Consultants, Pacific Basin Shipping, Pacific Carriers Limited, Paratus, Performance Shipping, Petro Inspect Asia, RightShip, Rio Tinto, Royal Ocean Marine Enterprise, seabo, Sea by Maritech, Seanergy Maritime Holdings, Sedna, Singapore Maritime Foundation, SGX Commodities, ShipMoney, ShipsFocus Ventures, Splash Maritime Group, Stamford Ship Management, Sturrock Grindrod Maritime, Suisse-Atlantique Group, Swire Shipping, Syroco, The Captain’s Table, Tiger Group Investments, TMV, Tokei Kaiun, Tribini Capital, UNISEA, United Maritime Corporation, Vale, Veritas Petroleum Services, Veson Nautical, Viasat, Victor Surveys, Western Bulk, Wilhelmsen Group, Wirana Shipping Corporation und ZeroNorth.
Die vollständige Agenda von Splash Singapore ist hier abrufbar: splashsingapore.com/agenda. Die Registrierung für Splash Singapore, zum Preis von nur S$750, ist hier möglich: splashsingapore.com/book. Besondere Hotelzimmerpreise für Splash Singapore, gültig bis 7. Sept., finden Sie hier: splashsingapore.com/venue.
Quelle: Splash247 — Original article

