Silbers unbesungene Stärke: Widerstandsfähigkeit nach dem parabolischen Kollaps
Wichtige Erkenntnisse
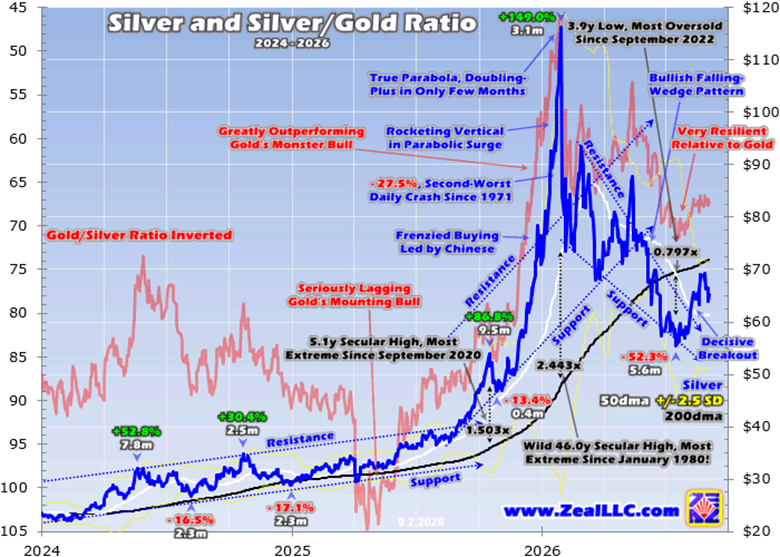
- •Silber erreichte Ende Januar 2026 einen Höchststand von nahezu 116 USD pro Unze, nachdem es in 3,1 Monaten um 149,0 % gestiegen war, und stürzte dann an einem einzigen Tag um 27,5 % ab – sein zweitschlimmster Tagesverlust seit 1971.
- •An seinem Tiefpunkt Mitte Juli 2026 war Silber über 5,6 Monate um 52,3 % auf über 55 USD gefallen, was der Autor angesichts einer extremen Parabola wie der Episode von 1980, die in einem Kollaps von 76,9 % endete, als nahezu Best-case einstuft.
- •Silber hat 2026 bisher durchschnittlich fast 74 USD erreicht, 116,7 % mehr als die vergleichbare Periode 2025, und lag selbst an seinem Tief Mitte Juli noch 46,7 % über dem Vorjahresniveau.
- •Das Silber/Gold-Verhältnis lag seit Mai 2026 im Durchschnitt bei 65,4x – Silbers stärkste Performance gegenüber Gold seit etwa einem Dutzend Jahren außerhalb der nicht nachhaltigen parabolischen Episode.
- •Das konservative Szenario des Autors legt nahe, dass Silber bei einem jährlichen Anstieg des Goldes um 15 % pro Jahr um 30 % oder mehr zulegen könnte, wodurch sich die Gewinne großer Silberminenbetreiber innerhalb von zwei Jahren potenziell mehr als verdoppeln würden.
Von Adam Hamilton | SilverSeek | 4. September 2026
Die Stimmung gegenüber Silber ist in letzter Zeit apathisch bis bärisch, und Händler wollen mit dem Metall wenig zu tun haben. Das ist nachvollziehbar, nachdem Silber Anfang dieses Jahres mehr als halbiert wurde. Doch entgegen dieser Wahrnehmung zeigt Silber erhebliche unbesungene Stärke. Es hat einen gefährlichen Kollaps nach der Parabola relativ gut überstanden und liegt im Vergleich zu seiner eigenen Historie und seinem primären Treiber, dem Gold, weiterhin ziemlich hoch. Der Autor argumentiert, dass solche Widerstandsfähigkeit ein bärisches Gegenzeichen – ein bullishes Signal – ist.
Ende Januar schoss Silber gemeinsam mit Gold auf ein Allzeithoch von nahezu 116 USD pro Unze. Dieser Gipfel krönte eine spektakuläre Bullenmarkt-Rallye mit 455,2 % Gewinnen über 27,8 Monate, die den parallelen Rekord-Zyklus-Bullenmarkt des Goldes durch eine Verstärkung seiner Gewinne um das 2,3-Fache übertraf. Silbers Leistung war jedoch nicht einheitlich: Es hinkte Gold anfangs hinterher, bevor es zum Ende hin parabolisch anzog, um aufzuholen. Dieser finale Höhenflug war extrem – in nur 3,1 Monaten bis zum Gipfel Ende Januar katapultierte sich Silber um 149,0 % nach oben. Silbers Tendenz, Golds Bewegungen in beide Richtungen zu verstärken, spiegelt seinen doppelten Charakter wider: Wie Gold wird es als monetärer Wertspeicher gehandelt, trägt aber auch eine erhebliche Industrienachfrage – eine Mischung, die es historisch volatiler macht als das gelbe Metall.
Wie der Autor Mitte Januar, etwa eine Woche vor Silbers Höhepunkt, warnte, handelte es sich um eine gefährliche extreme Parabola – definiert durch Jahrzehnte des Studiums der Marktgeschichte als eine Verdopplung innerhalb von zwei bis drei Monaten nach einer massiven Bullenmarkt-Rallye. Solche einseitigen, von Gier getriebenen Spekulationsmanien enden immer schlecht.
Das berüchtigte Beispiel vom Januar 1980 veranschaulicht das Risiko. Damals schoss Silber in nur 2,0 Monaten um 196,1 % auf seinen Höhepunkt; diese Niveaus sollten erst 31,3 Jahre später, im April 2011, wieder erreicht werden. Bis März 1980, nur 2,2 Monate nach dem Höhepunkt, war Silber um 76,9 % gecrasht. Der Essay von Mitte Januar 2026 schloss mit nüchternen Warnungen: „Vertikale Höhenflüge sind super-riskant und nichts, womit man leichtsinnig umgehen sollte. ... Händler sollten die Gewinne aus Silbers populärer Spekulationsmania nicht verfolgen und sich auf einen unmittelbar bevorstehenden großen und schnellen Ausverkauf einstellen.“
Etwas mehr als eine Woche später dehnte sich Silber um 144,3 % über seine wichtige 200-Tage-Durchschnittsbaseline aus – ein 46,0-Jahreshoch an Überkauftheit, die extremste Lesung seit Januar 1980. Ein symmetrischer Kollaps traf mit brutaler Gewalt ein: Direkt ab dem Gipfel Ende Januar stürzte Silber an einem einzigen Handelstag um 27,5 % ab – sein zweitschlimmster Tagescrash seit 1971. Die Implikationen analysierte der Autor in einem weiteren Essay Mitte Februar.
Die Folgen der wildesten Extreme seit fast einem halben Jahrhundert im Januar 2026 hätten weit schlimmer sein können. Silber hätte in seiner Post-Parabola-Bereinigung um mehr als 75 % einbrechen können, was den Preis nahe 29 USD zurückgetrieben hätte. Stattdessen fiel Silber an seinem schlechtesten Punkt Mitte Juli um 52,3 % über 5,6 Monate und fand über 55 USD einen Boden. Eine Halbierung ist zwar ein ernster Ausverkauf, doch dieses Ergebnis liegt nahe am Best-case-Bereich nach einer extremen Parabola – ein Beleg, so der Autor, für echte Widerstandsfähigkeit.
Am Post-Parabola-Tief von Mitte Juli lag Silber im Jahresverlauf 21,9 % im Minus, was zur bärischen Herdenstimmung beitrug. Doch diese Perspektive ist kurzsichtig, verzerrt durch die Post-Parabola-Bereinigung: Selbst an diesem Tiefpunkt lag Silber noch 46,7 % über dem Vorjahresniveau. Trotz des Blutbads im Halbjahr bis Mitte Juli hat Silber 2026 bisher durchschnittlich fast 74 USD erreicht – 116,7 % höher als die vergleichbare Vorjahresperiode bis Anfang September.
Das Stimmungsfeedback, das der Autor – seit über einem Vierteljahrhundert Herausgeber von Finanz-Newslettern – erhält, spiegelt diese Bärischkeit wider. Keine einzige Abonnenten-E-Mail der letzten Monate war bullisch gegenüber Silber; die Schreiber waren enttäuscht vom Kollaps dieses Jahres und erwarteten, dass sich die Verluste weiter anhäufen. Vor einigen Wochen fragte ihn ein Podcast-Moderator nach einem langen Gespräch über Gold, warum Silber so schlecht performe. Der Autor entgegnete, Silber schneide dieses Jahr wirklich gut ab und zeige beeindruckende Widerstandsfähigkeit gegenüber Gold – eine Antwort, die den Moderator überraschte.
Die richtige Perspektive zu bewahren ist in den Märkten alles, denn der Mensch hat die natürliche Tendenz, die jüngsten Bewegungen ins Unendliche zu extrapolieren. Psychologen haben dies eingehend untersucht und ihm Namen gegeben, darunter Recency Bias, Verfügbarkeitsheuristik und hyperbolisches Diskontieren. Das gegenwärtige Geschehen emotional zu stark zu gewichten beeinträchtigt das billige Kaufen und teure Verkaufen erheblich. Einige Tage, Wochen oder sogar Monate Kursentwicklung sind als Kontext unzureichend; das Minimum ist das vergangene Halbjahr – und nach Silbers extremer parabolischer Anomalie sollte der Rahmen auf die letzten Jahre ausgeweitet werden.
Gold ist Silbers dominanter primärer Treiber, wobei Golds Kursentwicklung Silbers Stimmung und Handel überwältigend befeuert. Während das tatsächliche Silber/Gold-Verhältnis ein schwer lesbare Dezimalzahl ist (0,015x in der Wochenmitte), ist das identische Gold/Silber-Verhältnis mit invertierter Achse leichter ablesbar: am Mittwoch 67,3x.
Hätte Silber nach einem normalen Bullenmarkt in sechs Monaten die Hälfte seines Wertes verloren, wäre das katastrophal. Doch nachdem es in 3,1 Monaten um 149,0 % auf seine am stärksten überkauften Niveaus seit Januar 1980 gestiegen war, ist eine Halbierung vergleichsweise widerstandsfähig; Post-Parabola-Verluste nach Extremen von nahezu einem halben Jahrhundert hätten erneut drei Viertel überschreiten können.
Im Juli, rund um den Post-Parabola-Boden, lag der Silberdurchschnitt etwas über 58 USD – noch 55,0 % über dem vergleichbaren Durchschnitt von Juli 2025. Silbers Leistung in diesem Jahr fühlt sich nur schwach an, wenn man sie kurzsichtig allein vom parabolischen Gipfel Ende Januar her beurteilt – einem Niveau, das nie eine Chance auf Nachhaltigkeit hatte.
Selbst während des Post-Parabola-Kollapses formte Silber eine massive bärische Falling-Wedge-Chartformation, ganz ähnlich wie die parallele Formation des Goldes. Solche Formationen lösen sich tendenziell in starken Aufwärtsausbrüchen auf, was tatsächlich bei Gold, den Aktien seiner Minenbetreiber und Silber geschah. Silbers entschiedener Ausbruch folgte auf die Tiefe seiner Bodenbildung Mitte Juli: Etwas über 55 USD war Silber auf nur 79,7 % seiner 200-Tage-Durchschnittsbaseline gefallen – ein 3,9-Jahrestief, seine am stärksten überverkaufte Lesung seit September 2022, mehr als ein Jahr bevor seine gewaltige Bullenmarkt-Rallye begann. Der Ausverkauf von 52,5 % über 5,6 Monate hatte die hyperbolische Herdengier des parabolischen Höhepunkts ausgelöscht und die technische und sentimentale Bühne – so der Autor – für eine weitere große Bullenmarkt-Rallye zurückgesetzt.
Silbers unbesungene Stärke zeigt sich am deutlichsten im Silber/Gold-Verhältnis, das nicht weit verbreitet verfolgt wird. Von Januar 2020 bis September 2023, kurz bevor Silbers späte Rallye begann, lag der SGR bei durchschnittlich nur 81,7x – das heißt, es brauchte 81,7 Unzen Silber, um den Wert einer Unze Gold zu erreichen, historisch sehr schwach gegenüber Langzeitdurchschnitten von rund 55x bis 60x. Von Oktober 2023 bis Oktober 2025, während Silbers später Rallye vor seinen letzten drei parabolischen Monaten bis Ende Januar 2026, war der SGR sogar noch schlechter und lag im Schnitt bei 87,3x. Wie die SGR-Linie zeigte, hinkte Silber der Rekord-Rallye des Goldes über die große Mehrheit ihrer Dauer deutlich hinterher – der Autor bemerkt, dass er damals selten über Silber schrieb, da es der Paria der Edelmetalle blieb.
Die drei Monate bis zu Silbers parabolischem Gipfel und die drei Monate danach waren eine extreme Anomalie, mit SGR-Lesungen von durchschnittlich 66,5x auf dem Weg nach oben und 62,0x auf dem Weg nach unten – repräsentativ für nichts Nachhaltiges. Was seither geschah, zeigt die Stärke: Ab Mai, über die letzten gut vier Monate, in denen die Silberstimmung darniederlag und der Preis halbiert wurde, lag der SGR dennoch im Schnitt bei 65,4x. Mit der kurzen Ausnahme der nicht nachhaltigen Parabola war Silber gegenüber Gold seit Mitte 2014 nicht mehr so stark – trotz des Post-Parabola-Kollapses seine beste Performance gegenüber Gold seit einem Dutzend Jahren. Für Neulinge des Metrics: Das Verhältnis hat historisch von rund 30x bei Silbers extremster Stärke Anfang 1980 bis über 100x gereicht, wenn Silber tief in Ungnade gefallen ist; eine Lesung in den mittleren 60ern liegt somit klar in der stärkeren Hälfte von Silbers langfristigem historischen Bereich.
Der Autor hebt die praktischen Einsätze hervor: Als Gold in den letzten Monaten seinen Boden fand, fügten seine Newsletter aggressiv neue Trades in kleineren Minenbetreibern hinzu, und bis Ende August liefen die unrealisierten Gewinne bei bis zu +63 % in weniger als sechs Wochen. Von diesen 18 neuen Trades, überwiegend Goldminen, betraf einer einen großen Silberminenbetreiber. Dieses Unternehmen weist keine All-in-Sustaining-Kosten aus, doch die AISC seiner Peers lagen im zweiten Quartal zwischen rund 6 und 37 USD pro Unze. Bei einem Silberdurchschnitt von über 73 USD zum Schlusskurs im letzten Quartal war der Abbau trotz des Post-Parabola-Einbruchs enorm profitabel. Große und primäre Silberminenbetreiber verdienen kräftig Geld, während ihre Aktien im Verhältnis zu den zugrunde liegenden Gewinnen noch zu niedrigen Bewertungen gehandelt werden.
Statt Kursziele zu raten, bietet der Autor ein konservatives Szenario an: Silber wird überwiegend von Gold getrieben und tendiert dazu, dessen große Bewegungen um das 2-Fache oder mehr zu hebeln. Wenn Golds junger Aufwärtstrend zu einem neuen Bullenmarkt mit einem bescheidenen Anstieg von 15 % jährlich heranwächst, impliziert das jährliche Gewinne von über 30 % für Silber, wobei die Gewinne der Minenbetreiber sich weiter verstärken. Unter der Annahme, dass die AISC großer Silberminenbetreiber dieses Jahr durchschnittlich 25 USD betragen und jährlich um 10 % steigen, und dass Silbers nächste Bullenmarkt-Rallye beim Julidurchschnitt von nahe 58 USD beginnt, würden sich die Gewinne der Silberminenbetreiber in nur zwei Jahren mehr als verdoppeln – und zwei Jahre mit 30 % Gewinnen würden Silber lediglich auf nahe 98 USD pro Unze tragen, noch immer deutlich unter dem parabolischen Extrem von Januar 2026 über 116 USD. Leser, die diese Einordnung bewerten möchten, können einige konkrete Marker verfolgen, auf die sich der Autor selbst stützt: ob Golds Aufwärtstrend anhält, wo sich der SGR gegenüber seinem jüngsten Durchschnitt von 65,4x einpendelt und ob die Gewinne der Minenbetreiber weiterhin die große Lücke zwischen AISC und realisierten Silberpreisen widerspiegeln.
Händler, die mit einem Recency Bias belastet sind, riskieren laut Autor, diese Gewinne zu verpassen: Sie bleiben apathisch oder bärisch, solange es die Herde ist, können nicht relativ günstig kaufen, während Silberaktien Ungnade genießen, und werden erst bullisch, nachdem die meisten großen Gewinne bereits erzielt wurden. Das Gegenmittel ist, eine ausreichende Perspektive auf die Kursentwicklung zu bewahren.
Das Fazit: Silber hat in den letzten Monaten erhebliche unbesungene Stärke gezeigt. Ja, es wurde nach seinem parabolischen Höhenflug halbiert, doch nach Extremen von nahezu einem halben Jahrhundert hätten sich diese Verluste nach historischem Präzedenzfall über drei Viertel hinaus aufschaukeln können. Die notwendige Post-Parabola-Bereinigung drückte Silber auf seine am stärksten überverkauften Niveaus seit fast vier Jahren. Seither hat Silber einen entschiedenen Ausbruch aus seiner massiven Falling-Wedge-Formation vollzogen und ist gegenüber Gold widerstandsfähig geblieben, mit den besten relativen Niveaus seit über einem Dutzend Jahren. Alle jüngste Apathie und Bärischkeit gegenüber Silber war kurzsichtig, schließt der Autor – Silber schneidet weit besser ab, als die Herde ihm zubilligt.
Adam Hamilton, CPA, 4. September 2026. Copyright 2000–2026 Zeal LLC. Zeal LLC ist auf Aktienmarktspekulation und -investition aus konträrer Perspektive spezialisiert, untersucht Weltmärkte nach Kaufgelegenheiten bei niedrigen Kursen in unterbewerteten und Ungnade gefallenen Sektoren; die Forschung wird in Finanzmarkt-Newslettern veröffentlicht, die Kunden aus allen Bundesstaaten und über 60 Ländern bedienen.
Quelle: SilverSeek
