Silbers unbesungene Stärke: Widerstandsfähigkeit nach dem parabolischen Kollaps
Wichtige Erkenntnisse
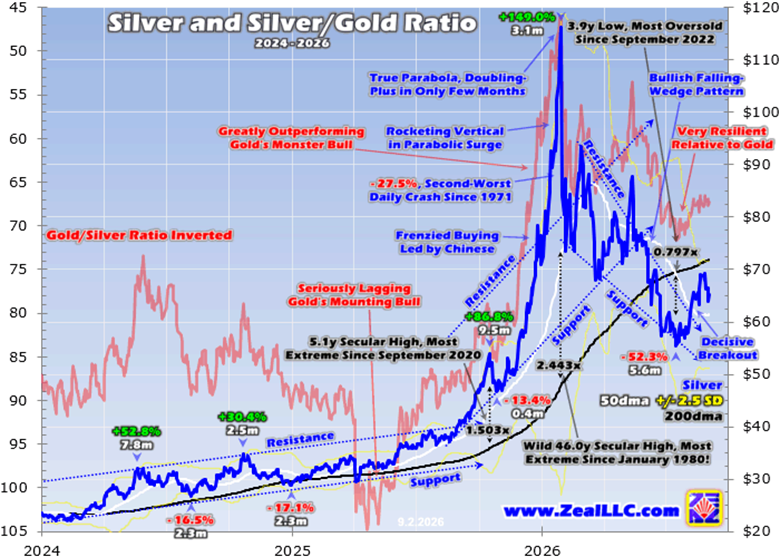
- •Silber erreichte Ende Januar 2026 nach einem Bullenlauf von 455,2 % über 27,8 Monate ein Hoch von fast 116 US-Dollar pro Unze und fiel anschließend um bis zu 52,3 % über 5,6 Monate auf ein Tal von über 55 US-Dollar Mitte Juli.
- •Silbers anfänglicher Crash von 27,5 % an einem Tag nach dem Höchststand war der zweitschlechteste Tagesrückgang seit Beginn der Aufzeichnungen bis zurück ins Jahr 1971.
- •Trotz des Abverkaufs notierte Silber 2026 bis Anfang September im Schnitt bei fast 74 US-Dollar, 116,7 % über der vergleichbaren Periode 2025, und lag an seinem Tal Mitte Juli im Jahresvergleich noch 46,7 % im Plus.
- •Die Silber/Gold-Ratio lag seit Mai 2026 im Schnitt bei 65,4x — Silbers stärkste Performance gegenüber Gold seit rund einem Dutzend Jahren außerhalb der parabolischen Anomalie.
- •Der Autor argumentiert, dass die in Recency-Bias verwurzelte Bärenstimmung fehl am Platz ist und Silberminenunternehmen weiterhin erheblich profitabel bleiben, während ihre Aktien zu niedrigen Bewertungen handeln.
Von Adam Hamilton — 4. September 2026
Die Stimmung rundum Silber fiel in letzter Zeit deutlich apathisch bis bärisch aus, Händler wollten mit dem Metall wenig zu tun haben. Diese Reaktion ist verständlich, nachdem Silber Anfang dieses Jahres mehr als halbiert wurde. Doch entgegen dieser Wahrnehmung zeigt Silber beträchtliche unbesungene Stärke. Es hat einen gefährlichen Kollaps nach der Parabel relativ gut überstanden und liegt im Vergleich zu seiner eigenen Geschichte und seinem primären Treiber, dem Gold, weiterhin deutlich hoch. Eine solche Widerstandsfähigkeit ist bullisch.
Der parabolische Höchststand
Ende Januar schoss Silber zusammen mit Gold auf ein Allzeithoch von knapp 116 US-Dollar pro Unze. Dieser Höhepunkt krönte einen spektakulären Bullenlauf mit 455,2 % Gewinnen über 27,8 Monate und übertraf damit den parallelen rekordbrechenden zyklischen Bullenlauf des Goldes, indem es dessen Gewinne um das 2,3-Fache verstärkte. Die Performance von Silber war jedoch alles andere als gleichmäßig: Es hinkte Gold anfangs hinterher, bevor es gegen Ende parabolisch anzog, um aufzuholen. Dieser finale Kursanstieg war wild — allein in den 3,1 Monaten bis zum Höchststand Ende Januar katapultierte sich Silber um 149,0 % nach oben.
Wie der Autor Mitte Januar, etwa eine Woche vor Silbers Höhepunkt warnte, handelte es sich um eine gefährliche extreme Parabel — definiert, nach Jahrzehnten des Studiums der Marktgeschichte, als Verdopplungen innerhalb von zwei bis drei Monaten nach massiven Bullenläufen. Solche einseitigen, von Spekulationsmanie und Gier getriebenen Bewegungen enden stets schlecht.
Das berüchtigte Beispiel vom Januar 1980 liefert den Maßstab. Damals schoss Silber in nur 2,0 Monaten bis zu seinem Höhepunkt um 196,1 % in die Höhe; diese Niveaus sollten erst 31,3 Jahre später, im April 2011, wieder erreicht werden. Bis März 1980, nur 2,2 Monate nach diesem Höhepunkt, war Silber um 76,9 % gecrasht. Der Essay von Mitte Januar 2026 schloss mit nüchternen Warnungen:
„Vertikale Kursexplosionen sind super riskant, nichts, mit dem man leichtsinnig umgehen sollte. ... Händler sollten nicht den Gewinnen der populären Spekulationsmanie im Silber hinterherjagen, sondern sich auf einen unmittelbar bevorstehenden großen und schnellen Abverkauf einstellen."
Etwas mehr als eine Woche später streckte sich Silber um ein atemberaubendes Maß von 144,3 % über seine wichtige Basislinie, den 200-Tage-Durchschnitt — ein 46,0-Jahreshoch an Überkauflage, die extremste Lesart seit Januar 1980.
Der Kollaps
Nach einer derart riskanten parabolischen Kursexplosion war Silber zu einem symmetrischen Kollaps bestimmt, wie er ähnlichen Blowoffs in der Vergangenheit folgte — und er kam rasch. Direkt ab dem Höchststand Ende Januar stürzte Silber an einem einzigen Handelstag um 27,5 % ab — der zweitschlechteste Tagescrash seit Beginn der Aufzeichnungen bis zurück ins Jahr 1971. Der Autor analysierte die Implikationen in einem weiteren Essay Mitte Februar.
Das Nachbeben der wildesten Extreme seit fast einem halben Jahrhundert im Januar 2026 hätte deutlich schlimmer ausfallen können. Silber hätte in seiner notwendigen Abrechnung nach der Parabel erneut um mehr als 75 % einbrechen können; ein Dreiviertelverlust hätte den Kurs zurück auf knapp 29 US-Dollar getrieben. Stattdessen fiel Silber im schlimmsten Fall Mitte Juli um 52,3 % über 5,6 Monate und bildete ein Tal über 55 US-Dollar. Angesichts der Umstände liegt das nahe am Best-case-Szenario nach einer extremen Parabel.
Zum Tal Mitte Juli lag Silber im Jahresverlauf 21,9 % im Minus, was zur jüngsten bärischen Herdenstimmung beitrug. Doch diese Perspektive ist kurzsichtig, verzerrt durch die Abrechnung nach der Parabel: In diesem Tal lag Silber im Jahresvergleich noch 46,7 % im Plus. Und trotz des Desasters im Halbjahr bis Mitte Juli hat Silber im Jahr 2026 bislang fast 74 US-Dollar im Schnitt notiert — 116,7 % höher als die vergleichbare Jahresperiode 2025 bis Anfang September.
Blindstellen der Stimmung
Es ist daher überraschend, wenn nicht verwirrend, Händler und Analysten in letzter Zeit immer abfälliger über Silber zu hören. Der Autor, seit über einem Vierteljahrhundert im Geschäft mit Finanz-Newslettern, berichtet von umfangreichem Feedback von Abonnenten — und kann sich in den letzten Monaten keine einzige bullische E-Mail zu Silber erinnern. Alle, die zu Silber schrieben, waren von dessen Einbruch enttäuscht und erwarteten, dass sich die Verluste weiter auftürmen würden.
Vor einigen Wochen, in einem Podcast-Interview nach einer langen Diskussion über Gold, fragte ihn der Moderator, warum Silber so schlecht performe. Der Autor antwortete, Silber schneide dieses Jahr wirklich gut ab und zeige beeindruckende Widerstandsfähigkeit gegenüber Gold — eine Antwort, die den Moderator sichtbar überraschte, der darauf zum nächsten Thema überging.
Die richtige Perspektive zu bewahren ist auf den Märkten alles, denn wir Menschen neigen naturgemäß dazu, die jüngsten Bewegungen ins Unendliche zu extrapolieren. Psychologen haben dies unter Namen wie Recency-Bias, Verfügbarkeitsheuristik und hyperbolischem Diskontieren eingehend untersucht. Für Händler ist das ein großes Problem, da die emotionale Überbewertung der Gegenwart das billige Kaufen und teure Verkaufen stark beeinträchtigt. Einige Tage, Wochen oder sogar Monate Kursentwicklung als Kontext reichen nicht aus; das Minimum ist das vergangene halbe Jahr, und nach einer extremen parabolischen Anomalie wie der von Silber muss dieser Rahmen auf die letzten Jahre ausgeweitet werden.
Die Silber/Gold-Ratio lesen
Gold ist Silbers dominanter primärer Treiber, dessen Kursentwicklung die Silberstimmung und damit das Trading überwiegend befeuert. Dies liegt zum Teil an Silbers Doppelnatur: Anders als Gold ist es sowohl ein auf Währung ausgerichtetes Edelmetall als auch ein vielfach genutzter Industriewerkstoff, was es historisch volatiler macht als Gold und dazu neigt, Golds große Bewegungen zu verstärken. Für bessere Lesbarkeit wird die Gold/Silber-Ratio mit invertierter Achse verwendet statt der dezimalen Silber/Gold-Ratio (0,015x Mitte der Woche); sie stand am Mittwoch bei 67,3x.
Hätte Silber nach einem normalen Bullenlauf einfach innerhalb von sechs Monaten die Hälfte seines Wertes verloren, wäre das katastrophal. Doch nach einem Anstieg von 149,0 % in 3,1 Monaten auf die überkauftesten Niveaus seit Januar 1980 ist eine Halbierung ziemlich widerstandsfähig — Verluste nach der Parabel aus fast einem halben Jahrhundert extremen Ausmaßes hätten drei Viertel oder mehr betragen können.
Im Juli, rund um das Tal nach der Parabel, notierte Silber im Schnitt etwas über 58 US-Dollar — noch 55,0 % über dem vergleichbaren Durchschnitt von Juli 2025. Hätte man Händlern letztes Jahr gesagt, dass Silber auf den aktuellen Stand steigen würde, wären sie euphorisch gewesen. Die diesjährige Performance wirkt nur schwach, wenn man sie kurzsichtig vom parabolischen Höhepunkt Ende Januar aus betrachtet — ein Extrem, das niemals eine Chance hatte, nachhaltig zu sein.
Während des Kollapses nach der Parabel bildete Silber ein massives bullishes Falling-Wedge-Chartmuster, parallel zu dem von Gold. Solche Muster lösen sich meist in starken Ausbrüchen nach oben auf, was tatsächlich bei Gold, den Aktien seiner Minenunternehmen und Silber geschah. Silbers deutlicher Ausbruch sowie die Tiefe seines Tals Mitte Juli deuten auf das Setup für eine größere Bewegung hin: Bei etwas über 55 US-Dollar war Silber auf nur 79,7 % seines 200-Tage-Durchschnitts gefallen — ein 3,9-Jahrestief und sein überverkauftestes Niveau seit September 2022, über ein Jahr bevor sein gewaltiger Bullenlauf begann. Der Abverkauf von 52,5 % über 5,6 Monate tilgte die Herdengier des parabolischen Höhepunkts und setzte die technische und sentimentale Bühne zurück.
Silbers unbesungene Stärke zeigt sich am deutlichsten im Silber/Gold-Verhältnis, dem kaum gefolgt wird. Von Januar 2020 bis September 2023, kurz bevor Silbers später Bullenlauf begann, lag die SGR im Schnitt bei nur 81,7x — das heißt, es brauchte 81,7 Unzen Silber, um dem Wert einer Unze Gold zu entsprechen — verglichen mit langfristigen Durchschnitten von etwa 55x bis 60x. Von Oktober 2023 bis Oktober 2025, vor den letzten drei parabolischen Monaten bis Ende Januar 2026, lag die SGR mit 87,3x sogar noch schlechter im Schnitt. Silber hinkte Golds Rekord-Bullenlauf den Großteil seiner Dauer deutlich hinterher; wie der Autor anmerkt, performte Silber damals so kläglich, dass er selten darüber schrieb.
Die drei Monate bis zum parabolischen Höhepunkt und die drei Monate danach waren eine extreme Anomalie, wie sie seit fast einem halben Jahrhundert nicht gesehen wurde: SGR-Werte lagen im Schnitt auf dem Weg nach oben bei 66,5x und auf dem Weg nach unten bei 62,0x — repräsentativ für nichts Nachhaltiges. Doch was seitdem geschah — beginnend im Mai, nachdem sich die Anomalie umkehrte —, offenbart Silbers Stärke. In den letzten gut vier Monaten, während die Stimmung darniederlag und der Preis halbiert wurde, lag die SGR im Schnitt dennoch bei 65,4x. Mit der kurzen Ausnahme der nicht nachhaltigen Parabel war Silber relativ zu Gold seit Mitte 2014 nicht mehr so stark — seine beste Performance gegenüber Gold seit einem Dutzend Jahren, trotz des notwendigen Kollapses nach der Parabel.
Minenunternehmen und ein konservatives Szenario
Die Firma des Autors fügte, als Gold in den letzten Monaten sein Tief markierte, 18 neue Newsletter-Trades in fundamental überlegenen kleineren Minenunternehmen hinzu; bis Ende August lagen die unrealisierten Gewinne bei bis zu +63 % in weniger als sechs Wochen. Während es sich überwiegend um Goldminen handelte, war auch ein großes Silberminenunternehmen darunter. Es weist keine All-in-Sustaining-Costs aus, aber die AISC seiner Branchenkollegen lagen im zweiten Quartal grob zwischen 6 und 37 US-Dollar pro Unze — und da Silber im vergangenen Quartal im Schlusskurschnitt über 73 US-Dollar notierte, blieb der Abbau trotz des Post-Parabel-Einbruchs äußerst profitabel. Große und primäre Silberminenunternehmen erzielen erhebliche Gewinne, während ihre Aktien weiterhin zu niedrigen Bewertungen relativ zu den Gewinnen handeln.
Statt Kursziele zu raten, bietet der Autor ein konservatives Szenario an. Silber wird überwiegend von Gold getrieben und neigt dazu, dessen große Bewegungen um das 2-Fache oder mehr zu hebeln. Wenn Golds junger Aufwärtsschub zu einem neuen Bullenmarkt mit einem bescheidenen Anstieg von 15 % pro Jahr heranwächst, impliziert das künftige Jahresgewinne von über 30 % für Silber. Nimmt man an, dass die AISC großer Silberminenunternehmen dieses Jahr im Schnitt 25 US-Dollar betragen und jährlich um 10 % steigen: Beginnt Silbers nächster Bullenlauf beim Julidurchschnitt von rund 58 US-Dollar, würden sich die Gewinne der Silberminenunternehmen in nur zwei Jahren mehr als verdoppeln — und zwei Jahre mit 30 % Gewinnen würden Silber lediglich auf rund 98 US-Dollar pro Unze tragen, noch immer deutlich unter dem parabolischen Extrem von Januar 2026 über 116 US-Dollar. (Dies sind veranschaulichende Annahmen des Autors, keine Garantien.)
Händler, die mit einem Recency-Bias belastet sind, riskieren, den Großteil dieser Gewinne zu verpassen: Sie bleiben apathisch oder bärisch, solange die Herde es ist, und können nicht relativ günstig kaufen, während Silberaktien wirklich ungern gesehen sind — und werden erst bullisch, wenn der nächste Bullenlauf längst läuft. Das Gegenmittel ist, ausreichend Perspektive auf die Kursentwicklung zu bewahren.
Das Fazit
Silber hat in den letzten Monaten eine erhebliche unbesungene Stärke gezeigt. Ja, es wurde nach seiner parabolischen Kursexplosion halbiert, doch nach solchen Extremen von fast einem halben Jahrhundert hätten die Verluste gemäß historischem Präzedenzfall drei Viertel übersteigen können. Die notwendige Abrechnung nach der Parabel drückte Silber auf sein überverkauftestes Niveau in fast vier Jahren zurück, und seither hat Silber einen deutlichen Ausbruch aus seinem massiven Falling-Wedge-Muster erlebt. Relativ zu seinem dominanten Treiber Gold handelt Silber auf dem besten Niveau seit über einem Dutzend Jahren. Die jüngste Apathie und Bärenstimmung gegenüber Silber, so der Autor, war kurzsichtig und fehl am Platz: Silber schneidet weitaus besser ab, als die Herde ihm zubilligt.
Adam Hamilton, CPA, ist Präsident von Zeal LLC, das auf konträre Aktienmarkt-Spekulation und Investitionen spezialisiert ist und Finanzmarkt-Newsletter veröffentlicht; seine Kunden stammen im Laufe der Jahre aus allen 50 Bundesstaaten und mehr als 60 Ländern.
Quelle: GoldSeek
