Fed-Pause wahrscheinlich, nachdem die Löhne im schwächsten Monat des Jahres nur 29.000 neue Jobs gebracht haben
Wichtige Erkenntnisse
- •Die Nichtlandwirtschafts Beschäftigung in den USA stieg im September um nur 29.000 Jobs, deutlich unter der Konsensprognose von 89.000, und markierte die schwächste monatliche Einstellungsrate des Jahres.
- •Die Arbeitslosenquote stieg von 4,1% auf 4,2%, und die Jobzahlen für Juli und August wurden insgesamt um 60.000 nach unten revidiert.
- •Das CME FedWatch Tool zeigte, dass die Wahrscheinlichkeit einer Fed-Zinserhöhung im auf rund 23% sank, obwohl Dallas-Fed-Präsidentin Lorie Logan zufolge die Zinsen um mindestens 50 Basispunkte weiter steigen müssten.
- •Die Rendite der 10-jährigen Treasury erreichte ihren höchsten Stand seit 2002, die der 30-jährigen ein zuletzt im Mai 2002 gesehenes Niveau, während Brent Rohöl nach der Zusage der G7 zur Freisetzung von bis zu 100 Millionen Barrel aus strategischen Reserven wochenbezogen um 4,4% fiel.
- •Nike gab um 3,6% nach verfehlten Umsatzerwartungen und angekündigten weiteren Personalabbauten nach, während Tesla um 4,7% stieg, da die Auslieferungen im dritten Quartal mit 486.532 Fahrzeugen die Konsensschätzung von rund 462.000 übertrafen.
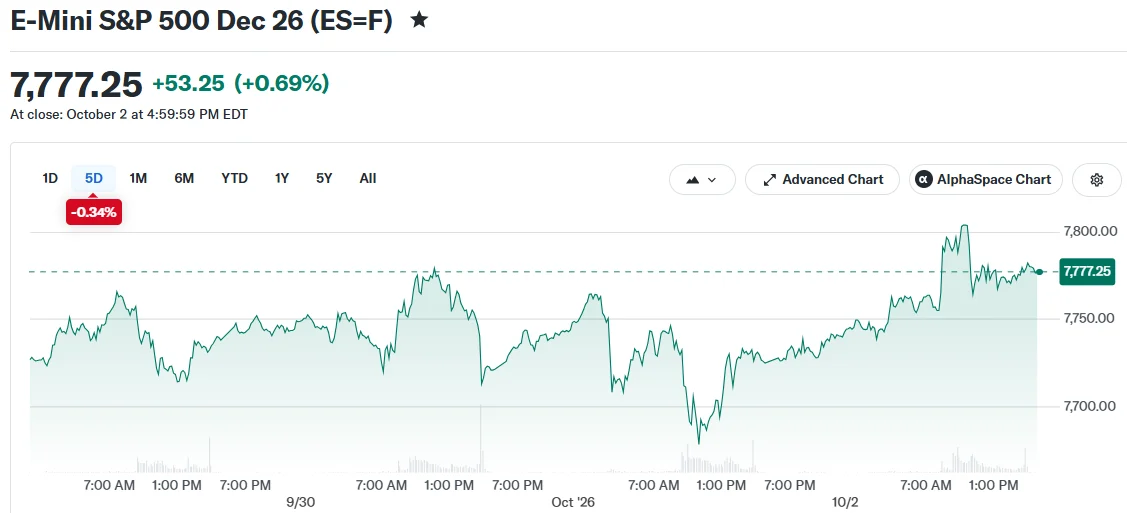
Die Wall Street beendete den Freitags handel in positivem Gebiet und beschloss damit eine volatile Woche für die Aktienmärkte, nachdem die Beschäftigungsdaten für September zeigten, dass die Einstellungstätigkeit in den USA weit stärker abgeschwächt hatte als von Ökonomen erwartet. Der S&P 500 stieg um 0,8%, während der Nasdaq Composite um 1,2% zulegte und kurzzeitig ein neues Intraday-Hoch erreichte. Der Dow Jones Industrial Average verzeichnete ein Plus von 0,5%. Über die gesamte Woche betrachtet war der Nasdaq jedoch der einzige große Index, der mit Gewinn schloss. Für die Märkte kommt Wirtschaftdaten oft ebenso sehr wegen ihrer geldpolitischen Bedeutung an wie wegen ihres Inhalts, da der erwartete Zinspfad sich unmittelbar auf Kreditkosten und Aktienbewertungen auswirkt.
Der Arbeitsmarktbericht war das Herzstück einer Handelssitzung, die auch starke Bewegungen bei einzelnen Aktien und Rohstoffen brachte. Nike gab um 3,6% nach enttäuschenden Quartalszahlen und vorsichtiger Ergebnisprognose, während Tesla um 4,7% stieg, gestützt auf besser als erwartete Auslieferungszahlen. Die Renditen langlaufender Staatsanleihen setzten im Wochenverlauf ihren Aufwärtstrend fort, wobei 10-jährige und 30-jährige Papiere Niveaus erreichten, die seit den frühen 2000er Jahren nicht mehr gesehen wurden, und der Rohölpreis nach der Zusage der G7-Länder zurückging, Notreserven im Gesamtvolumen von 100 Millionen Barrel freizugeben.
Beschäftigungsdaten bleiben hinter den Erwartungen zurück
Die Rallye am Freitag folgte auf die Veröffentlichung entuschender Arbeitsmarktdaten für September. Laut dem US Bureau of Labor Statistics schufen die Unternehmen im Monat lediglich 29.000 Stellen außerhalb der Landwirtschaft, deutlich unter der Konsensprognose von 89.000 neuen Jobs. Der Wert markierte die schwächste monatliche Einstellungsrate des Jahres und die schwächste monatliche Job Schaffung seit Januar. Der monatliche Arbeitsmarktbericht ist die umfassendste regelmäßige Momentaufnahme der US-Beschäftigung und einer der wichtigsten Inputs, die die Federal Reserve bei der Festlegung ihrer Politik im Rahmen ihres doppelten Mandats von Vollbeschäftigung und Preisstabilität berücksichtigt.
BREAKING: The US economy adds +29,000 jobs in September, well below expectations of +89,000. The unemployment rate rose to 4.2%, above expectations of 4.1%. August's job number was also revised down by -29,000 jobs. This marks the third weakest jobs report of 2026.
— The Kobeissi Letter (@KobeissiLetter) October 2, 2026
Die Revisionen der Vormonate zeichneten ein noch schwächeres Bild. Die Zahlen für Juli und August wurden insgesamt um 60.000 Jobs nach unten korrigiert. Zugleich stieg die Arbeitslosenquote auf 4,2% von zuvor 4,1% im Vormonat.
Auch das Lohnwachstum verlangsamte sich. Die durchschnittlichen Stundenlöhne stiegen im Monat um bescheidene 0,1% und im Jahresvergleich um 3%, was dem langsamsten Jahresanstieg seit Mai 2021 entspricht.
Marktteilnehmer werteten die schwachen Beschäftigungsdaten als Hinweis darauf, dass die Federal Reserve bei der anstehenden Oktober Sitzung ihren bisherigen Kurs beibehalten dürfte. Das CME FedWatch Tool zeigte, dass die Wahrscheinlichkeit einer Zinserhöhung im Oktober auf rund 23% sank. Das Tool leitet diese Wahrscheinlichkeiten aus der Preisbildung an den Fed Funds Futures ab, den Kontrakten, mit denen Trader auf den Pfad der kurzfristigen Zinsen positionieren.
Gleichwohl haben einzelne Fed-Vertreter angedeutet, dass weitere geldpolitische Straffungen zur Bekämpfung der hartnäckigen Inflation notwendig sein könnten. Der Dallas-Fed-Präsidentin Lorie Logan zufolge müssten die Zinsen möglicherweise um mindestens 50 Basispunkte weiter steigen.
Anleihenmarkt weicht von den Zinserwartungen ab
Trotz sinkender Wahrscheinlichkeiten für eine Zinserhöhung setzte sich der Absatzdruck am Rentenmarkt die gesamte Woche fort. Die Renditen längerlaufender Treasuries dehnten ihren Anstieg aus, wobei die richtungsweisende 10-jährige Anleihe ihre höchste Rendite seit 2002 erreichte und die 30-jährige Anleihe ein Niveau berührte, das zuletzt im Mai 2002 beobachtet wurde. Langfristige Treasury-Renditen dienen im gesamten Finanzsystem als Referenzzinssatz und bilden die Grundlage für die Preisbildung bei Hypotheken und Unternehmenskrediten, weshalb ihr Anstieg auf Mehrjahrzehntehochs weit über den Anleihemark hinaus Aufmerksamkeit erregt.
Marktbeobachter führten die anhaltenden Renditeanstiege auf mehrere zusammenwirkende Kräfte zurück. Zu den Einflussfaktoren zählten wachsende Bundesschulden, umfangreiche Unternehmenskredite zur Finanzierung von Investitionen in KI-Infrastruktur sowie anhaltende Inflationssorgen.
Die Ölpreise zeigten den entgegengesetzten Trend. Brent Rohöl fiel im Fünftageszeitraum um 4,4%, während West Texas Intermediate um 3,2% nachgab. Der Rückzug des Energiemarktes folgte auf eine Ankündigung der G7-Staaten, bis zu 100 Millionen Barrel aus strategischen Erdölreserven freizugeben. Das koordinierte Vorgehen zielt darauf ab, den Druck auf die internationalen Energiemärkte zu verringern. Strategische Reserven sind staatliche Bestände, die für Phasen marktwirtschaftlicher Belastungen vorgesehen sind, und koordinierte Freisetzungen wurden bereits früher eingesetzt, um das globale Angebot zu ergänzen.
Einzelne Aktien im Fokus: Nike und Tesla
Die Nike Aktie gab um 3,6% nach, nachdem die jüngste Quartalsberichterstattung des Sportartikelriesen die Umsatzerwartungen verfehlt hatte. Das Management gab zudem zurückhaltende Prognosen für das kommende Geschäftsjahr aus. Das Schuhunternehmen kündigte an, weitere Personalabbauten durchzuführen und seine internationalen Aktivitäten umzustrukturieren. Nike steht unter wachsendem Wettbewerbsdruck und einer schwächelnenden Nachfrage auf dem chinesischen Markt, der seit langem eine seiner wichtigsten Auslandsregionen ist.
Die Tesla Aktie zog deutlich an und gewann 4,7%. Der Hersteller von Elektrofahrzeugen meldete Auslieferungen von 486.532 Fahrzeugen im dritten Quartal und übertraf damit die Konsensschätzung von rund 462.000 Fahrzeugen. Die Auslieferungszahlen gelten als zentraler Indikator für die Kundennachfrage des Unternehmens und zählen zu den am engsten beobachteten Kennzahlen der Automobilbranche.
Ausblick
Die Aufmerksamkeit richtet sich nun auf die anstehenden Inflationsindikatoren. Die Veröffentlichungen des Verbraucherpreisindex und des Produzentenpreisindex sind für den 14. bzw. 15. Oktober terminiert. Die nächste geldpolitische Ankündigung der Federal Reserve ist für den 28. Oktober angesetzt. Beide Inflationswerte werden vor der Entscheidung der Notenbank veröffentlicht und beschließen damit einen datenreichen Zeitraum für die Märkte.

