Hochskalierung der US-Solarmodulfertigung: Lehren aus dem Aufstieg von SEG Solar
Wichtige Erkenntnisse
- •SEG Solar verfügt über rund 6 GW Modulmontagekapazität in den USA an den Standorten Houston und Tomball in Texas – nach nur zwei Jahren ausgehend von einer kleinen Basis.
- •Im Jahr 2025 war SEG Solar eines von nur sechs US-Unternehmen, die im Inland mehr als 1 GW siliziumbasierter Solar-PV-Module produzierten.
- •Die direkten Fabrik-Kapitalausgaben an den Standorten Houston und Tomball werden bis Ende 2026 auf 100–150 Mio. USD geschätzt – eine vergleichsweise effiziente Mittelverwendung.
- •Ende 2026 dürfte SEG Solar eines von nur fünf US-Unternehmen mit mehr als 5 GW effektiver siliziumbasierter Modulkapazität sein.
- •Das Unternehmen prüft Optionen einschließlich heimischer Zellfertigung, HJT-spezifischer Modulkapazität und einer breiteren integrierten US-Plattform – Entscheidungen, die durch das jüngste Section-232-Urteil beeinflusst werden.
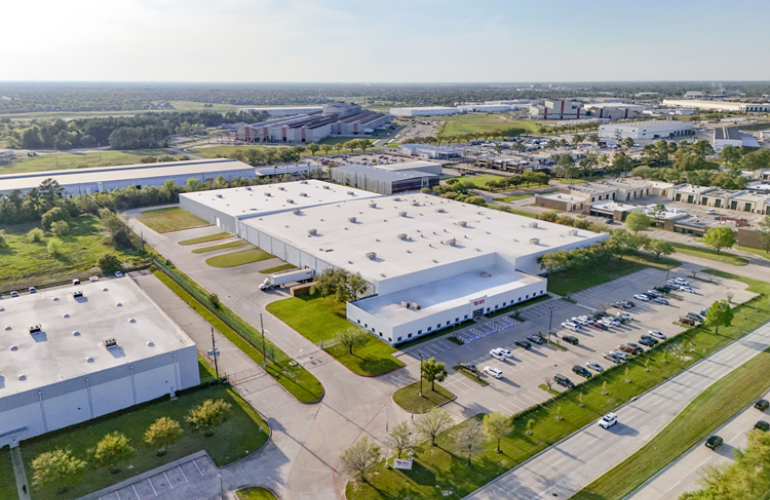
Nachdem ich kürzlich an der Eröffnungszeremonie des zweiten Modulwerks von SEG Solar in Tomball, Texas, teilgenommen habe, wollte ich mir ein Unternehmen genauer ansehen, das zu den sichtbarsten Akteuren der US-Solarbranche geworden ist. SEG Solar durchlief den anfänglichen Investitionszyklus im Fertigungsbereich, der durch das Inflation Reduction Act (IRA) von 2022 ausgelöst wurde, sehr zügig – ein Gesetz, dessen heimische Fertigungsanreize, allen voran die advanced manufacturing production credit nach Section 45X, eine Welle angekündigter US-Solarfabrikpläne auslösten.
SEG Solar verfügt heute über rund 6 GW Modulmontagekapazität in den USA, verteilt auf die Standorte Houston und Tomball in Texas – ein Aufstieg von einer vergleichsweise kleinen heimischen Produktionsbasis zu einem der größten Hersteller siliziumbasierter Module des Landes, erreicht in nur zwei Jahren.
Während die Kapazitätsankündigungen selbst erhebliche Aufmerksamkeit erregt haben, ist die effiziente Kapitalallokation von SEG Solar – kombiniert mit der hohen Sichtbarkeit innerhalb der Branche – womöglich der lehrreichere Aspekt der Geschichte, in einer Zeit, in der ein Großteil der Branche noch wandernde Handelspolitik und wechselnde Anreizregeln verarbeitet.
Von der Ankündigung zur Umsetzung
Die Zeit nach der IRA brachte eine lange Liste angekündigter US-Modulfabriken hervor. Einige Jahre später hat jedoch nur eine kleine Gruppe von Unternehmen diese Pläne in tatsächliche Multi-Gigawatt-Fertigungsoperationen umgesetzt – eine Lücke, die zu einem prägenden Merkmal des Aufbaus nach der IRA geworden ist.
SEG Solars 2-GW-Modulfabrik bei Houston wurde 2024 eröffnet und war die erste Investition des Unternehmens in US-Fertigungsanlagen. Bemerkenswert ist, dass SEG Solar seine heutigen, in den USA ansässigen Operationen bereits etabliert hatte, bevor der IRA-Expansionszyklus an Fahrt aufnahm. Zu diesem Zeitpunkt verfügte das Unternehmen zudem über erhebliche Erfahrung in einer globalen Solarfertigungslandschaft, die regelmäßig durch wechselnde Handelsregeln neu geformt wurde.
Im August 2024 eröffnete SEG Solar seinen rund 250.000 ft2 großen Standort in Houston mit 2 GW jährlicher Modulkapazität, die innerhalb von etwa 12 Monaten in die Produktionsrampe überführt wurde. Im Jahr 2025 war SEG Solar eines von nur sechs Unternehmen in den USA, die im Inland mehr als 1 GW siliziumbasierter Solar-PV-Module produzierten.
Der Kontrast zum breiteren Investitionsumfeld nach der IRA ist noch deutlicher. Mehrere frühe Multi-Gigawatt-Einsteiger in den US-Markt – darunter einige der größten in Asien ansässigen PV-Hersteller – verkauften ihre Fabriken anschließend oder restrukturierten ihre US-Aktivitäten infolge neuer eigentumsbezogener Kriterien. SEG Solar hingegen expandierte mit einer zweiten Modulmontagefabrik in Tomball weiter. Ende 2025 hatten die kumulierten globalen Modullieferungen des Unternehmens rund 7,5 GW erreicht, wobei das US-Modulgeschäft der dominierende Treiber dieses starken Wachstums war.
Ein effizienter Weg zur Fertigungsskala
SEG Solars Weg von 2 GW zu 6 GW zeigt einen hocheffizienten Ansatz beim Fabrikaufbau. Der Standort Houston umfasst rund 250.000 ft2, während die neue Fabrik in Tomball etwa 500.000 ft2 umfasst und weitere 4 GW Nennkapazität ergänzt. Beide Standorte spiegeln eine pragmatische Nutzung konventioneller Industrieflächen wider, bei der die Investitionen auf die Infrastruktur und Produktionsausrüstung konzentriert werden, die für die Modulfertigung erforderlich sind.
Im Jahr 2026 expandierte SEG Solar erneut mit einer zweiten Modulfabrik in Tomball, diesmal mit 4 GW Kapazität, nur etwa 30 Autominuten von der ersten Anlage entfernt.
Die Modulmontage erfordert nicht die Prozessinfrastruktur einer Solarzellenfabrik. Industriegebäude für die Modulmontage lassen sich relativ schnell anpassen, sobald Strom, Logistik, Prüfung, Lagerhaltung und linien spezifische Anforderungen erfüllt sind. SEG Solar hat diesen Ansatz genutzt, um die Zeit zwischen Standortentscheidung und Produktionsrampe zu minimieren und zugleich einen Teil der höheren Baukosten zu vermeiden, die mit stärker maßgeschneiderten Standorten einhergehen. Die Nähe beider Standorte im Raum Houston vereinfacht zudem Logistik, Arbeitskräftekoordination und Lieferantenabstimmung.
Eine Bottom-up-Analyse der physischen Standorte und Fertigungsanforderungen legt nahe, dass die direkten Fabrik-Kapitalausgaben über Houston und Tomball bis Ende 2026 100–150 Mio. USD erreichen werden – eine hocheffiziente Kapitalallokation im Vergleich zu größeren Greenfield-Projekten. Infolgedessen dürfte SEG Solar Ende 2026 eines von nur fünf Unternehmen in den USA mit mehr als 5 GW effektiver siliziumbasierter Modulkapazität sein.
Sichtbarkeit als Wettbewerbsvorteil
SEG Solars öffentliches Auftreten ist ein weiterer bemerkenswerter Teil der Geschichte und steht im Kontrast zu der gewissermaßen „selbstauferlegten“ Verschwiegenheit, die andere Unternehmen im heutigen US-Markt wählen.
Das Unternehmen hat seine US-Fabriken, das höhere Management und seine Expansionspläne generell für die Außenwelt sichtbar gemacht. Fabrikeröffnungen sind hochkarätige Veranstaltungen, Kunden stehen im Mittelpunkt der Fertigungsgeschichte, lokale Amtsträger sind eingebunden, und das Unternehmen verknüpft neue Kapazitäten regelmäßig mit Beschäftigung und Investitionen.
Dies steht im Gegensatz zu einem US-Solarfertigungssektor, der routinemäßig in Handelsuntersuchungen, Zollmaßnahmen, Rechtsstreitigkeiten und wiederkehrende Fragen zu Lieferkettenherkunft und Unternehmensstrukturen verwickelt war. Diese Themen haben branchenweit Reputationsdruck erzeugt und mögen manche Unternehmen dazu bewogen haben, ihre US-Aktivitäten vergleichsweise unauffällig zu halten. Tatsächlich sind manche Solarhersteller heute hauptsächlich wegen ihrer Beteiligung an bestimmten Handelsanträgen und Petitionen bekannt.
SEG Solars offenere Ansatz der vergangenen Jahre könnte sich durchaus in geschäftlichen Vorteilen niederschlagen, auch wenn er die üblichen Handels-, Politik- und Umsetzungsrisiken, denen jeder US-Solarhersteller ausgesetzt ist, nicht beseitigt. Er macht das Unternehmen jedoch für externe Stakeholder leichter verständlich und zugänglicher.
Optionen jenseits von 6 GW Modulmontagekapazität
Die nächste Investitionsentscheidung ist daher die spannendere Frage. SEG Solar hat bereits eine zusätzliche Modulmontagefabrik in Tomball angekündigt und sowohl HJT-spezifische Modulkapazität als auch künftige US-Zellfertigung diskutiert – auch hier mit Heterojunction-Technologie (HJT) als Präferenz.
Dem Unternehmen stehen derzeit mehrere Optionen offen, von denen einige nach dem jüngsten Section-232-Urteil attraktiver werden könnten, das die Kosten importierter Solarpaneele erhöhen und die politische Argumentation für heimische vorgelagerte Produktion geschärft wird.
Die nächste Phase der Kapazitätsexpansion von SEG Solar umfasst den Bau eines Greenfield-Standorts, der für zusätzliche Modulkapazität vorgesehen ist. Es wäre keine Überraschung, wenn dieser Standort so angepasst würde, dass er einen höheren Anteil vorgelagerter Zell- und Waferkapazität umfasst.
Eine Option wäre, den Schwerpunkt weiterhin stark auf Module zu legen und Zellen von der wachsenden Zahl US-amerikanischer Produzenten zu kaufen, die in den kommenden Jahren voraussichtlich an den Markt gehen. Dies würde die Flexibilität bei heimischen Zellbezugsquellen wahren, die vorgelagerten Kapitalanforderungen begrenzen und es SEG Solar ermöglichen, sich auf den Teil der Wertschöpfungskette zu konzentrieren, in dem bereits Skala aufgebaut wurde.
Ein zweiter Weg wäre ein deutlich größerer Einstieg in die Zellfertigung. SEG Solar könnte dieselbe Betonung von Geschwindigkeit und effizienter Umsetzung auf ein Multi-Gigawatt-Zellprojekt im Inland übertragen, einen Teil des eigenen Modulbedarfs decken und zugleich die Fähigkeit behalten, geringere Volumina von Drittanbietern zu beziehen. Das Unternehmen hat mitgeteilt, diesen Weg zu prüfen.
Der dritte Weg wäre eine breitere integrierte US-Plattform, die über den Rest des Jahrzehnts aufgebaut wird. Eine größere Modulbasis könnte mit substanzieller Zellproduktion und im Zeitverlauf mit selektiven vorgelagerten Investitionen in Ingot- oder Waferfertigung verbunden werden, sofern Politik und Wirtschaftlichkeit dies stützen. Dieser Weg bietet größere Kontrolle über die Lieferkette, erfordert aber auch deutlich mehr Kapital.
SEG Solar gehört inzwischen zu einer relativ kleinen Gruppe von Unternehmen, die die Investitionschance nach der IRA in eine bedeutsame Position innerhalb der US-Solarfertigung umgewandelt haben. Die nächsten Investitionsentscheidungen werden bestimmen, wie weit diese Position im Rest des Jahrzehnts über die Modulmontage hinausreicht.
Quelle: Solar Power World

