US-SEC-Mitarbeiter klären, wann Krypto-Tokens außerhalb des Howey-Tests fallen können
Wichtige Erkenntnisse
- •Die Division of Corporation Finance der SEC hat FAQs veröffentlicht, die klären, wann Aktivitäten und Tokens mit Kryptoassets außerhalb des Howey-Tests fallen können, aufbauend auf der interpretierenden Veröffentlichung der Kommission vom 17. März.
- •SEC-Mitarbeiter erklärten, dass Aktivitäten wie die Sicherung, Wartung, Verbesserung oder Erweiterung eines funktionsfähigen Krypto-Netzwerks keine wesentlichen Managerbemühungen darstellen würden, sodass Versprechen, diese Dienstleistungen fortzuführen, den Howey-Test nicht erfüllen würden.
- •Staking-Receipt-Tokens können als digitale Instrumente oder digitale Waren qualifizieren, wenn sie eine hinterlegte digitale Ware repräsentieren, die keinem Investmentvertrag unterliegt, ohne zusätzliche finanzielle Rechte zu gewähren oder die Kontrolle über das Asset auf einen Emitenten zu übertragen.
- •Token-Rückkäufe in funktionsfähigen Netzwerken würden für sich genommen keine wesentlichen Managerbemühungen darstellen, während Rückkäufe in noch nicht funktionsfähigen Netzwerken eine Einstufung als Investmentvertrag stützen könnten, wenn sie als Schaffung von Renditen oder Erträgen beworben werden.
- •Der Betrieb eines Sekundärmarkts macht eine Handelsplattform nicht automatisch zum Bewerber, und da die FAQs die Auffass der Mitarbeiter und keine Regeln der Kommission darstellen, begründen sie keine neuen rechtlichen Verpflichtungen und gelten auf Basis der jeweiligen Fakten und Umstände.
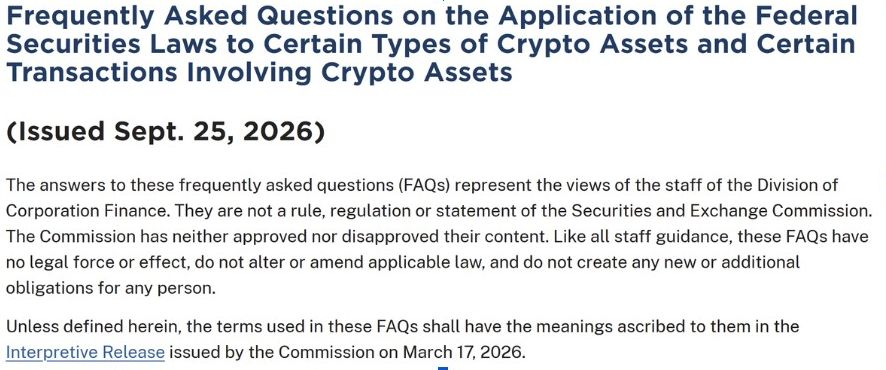
Die Mitarbeiter der US-Börsenaufsicht Securities and Exchange Commission (SEC) haben neue Orientierungshilfen veröffentlicht, die addressieren, wie die bundesrechtlichen Wertpapiergesetze auf bestimmte Kryptoassets anzuwenden sind, und erläutern, wann bestimmte Aktivitäten und Tokens außerhalb des Anwendungsbereichs des Howey-Tests liegen können – des Rahmens, mit dem bestimmt wird, ob eine Transaktion als Investmentvertrag qualifiziert. Nach diesem Test, der auf dem Urteil des Obersten Gerichtshofs der USA von 1946 in SEC v. W.J. Howey Co. beruht, liegt ein Investmentvertrag vor, wenn eine Investition von Geld in ein gemeinsames Unternehmen mit vernünftiger Gewinnerwartung aus den Bemühungen anderer erfolgt.
Die häufig gestellten Fragen wurden von der Division of Corporation Finance der SEC veröffentlicht und bauen auf der interpretierenden Veröffentlichung der Kommission vom 17. März auf. Die Mitarbeiter betonten, dass die FAQs keine Regeln der Kommission sind und keine neuen rechtlichen Verpflichtungen begründen. Die behandelte Klassifizierung ist jedoch gewichtig, da als Investmentverträge eingestufte Assets dem Wertpapierregistrierungs- und Offenlegungsregime der SEC unterliegen, während Assets außerhalb dieser Definition hiervon im Allgemeinen nicht erfasst sind.
Das Dokument behandelt Staking-Receipt-Tokens, Token-Rückkäufe, Marketingaussagen, die Netzwerkentwicklung und Sekundärmarkt-Plattformen. Es konzentriert sich darauf, wann bestimmte Trans die Merkmale zur Identifizierung eines Investmentvertrags nicht erfüllen, und darauf, wann sich diese Klassifizierung je nach Struktur eines Netzwerks ändern kann.
Funktionale Netzwerke können außerhalb der Howey-Analyse fallen
Die SEC-Mitarbeiter erklärten, dass bestimmte Aktivitäten in einem funktionsfähigen Krypto-Netzwerk keine wesentlichen Managerbemühungen darstellen würden. Dazu gehören die Sicherung, Wartung, Verbesserung oder Erweiterung des Systems, nachdem es funktionsfähig geworden ist. Unter den genannten Umständen würden Versprechen, diese Dienstleistungen fortzuführen, den Howey-Test nicht erfüllen.
Diese funktionale Schwelle zieht sich durch das gesamte Dokument und dient als Trennlinie dafür, wie die Mitarbeiter Staking-Receipts, Rückkäufe und Marketingaussagen behandeln. Diese Position folgt dem Vorschlag der Kommission vom August, Regulation Crypto Assets, der Investmentverträge im Zusammenhang mit Kryptoassets behandelte. Die FAQs befassten sich auch mit Netzwerken, die ohne zentrale Partei betrieben werden. Die Mitarbeiter sagten, dass Aussagen von Emitenten über solche funktionsfähigen Systeme voraussichtlich keinen neuen Investmentvertrag begründen würden, da keine Person das System ausreichend kontrollieren würde, um seinen Erfolg oder Misserfolg zu bestimmen.
Staking-Receipt-Tokens erhalten klarere Klassifizierung
Die Mitarbeiter sagten, dass ein Staking-Receipt-Token unter bestimmten Bedingungen als digitales Instrument qualifizieren kann, nämlich wenn der Token eine digitale Ware repräsentiert, die keinem Investmentvertrag unterliegt. In diesem Fall dient der Receipt als Nachweis für das Eigentum des Inhabers an der hinterlegten digitalen Ware. Er verleiht keine zusätzlichen finanziellen Rechte und überträgt die Kontrolle über das hinterlegte Asset nicht auf den Emitenten.
Ein Staking-Receipt-Token kann stattdessen dann als digitale Ware qualifizieren, wenn er von einem protokollbasierten Liquid-Staking-Anbieter ausgegeben wird. In diesem Szenario muss sein Wert an ein funktionsfähiges Krypto-System sowie an das marktliche Angebot die Nachfrage gekoppelt sein.
Rückkäufe und Marketing
Die Mitarbeiter befassten sich auch mit Token-Rückkäufen und erklärten, dass deren Behandlung davon abhängt, ob ein Krypto-Netzwerk bereits funktionsfähig ist. Ein Rückkauf in einem funktionsfähigen Netzwerk würde für sich genommen keine wesentlichen Managerbemühungen darstellen. Die Analyse kann sich ändern, wenn ein Netzwerk noch nicht funktionsfähig ist: Ein Rückkauf könnte eine Einstufung als Investmentvertrag stützen, wenn er als Schaffung von Renditen oder Erträgen für Token-Inhaber beworben wird.
Zum Marketing sagten die Mitarbeiter, dass die Bewerbung des bestehenden Nutzens eines Netzwerks im Allgemeinen kein Versprechen wesentlicher Managerbemühungen darstellen würde. Aussagen über mögliche künftige Funktionen können ähnlich behandelt werden, wenn sie keine Gewinnerwartungen fördern. Die Mitarbeiter betonten jedoch, dass jeder Einzelfall von seinen spezifischen Fakten und Umständen abhängt.
Sekundärmarkt-Plattformen
Die Mitarbeiter erklärten ferner, dass der Betrieb eines Sekundärmarkts eine Handelsplattform nicht automatisch zu einem Bewerber macht. Die Plattform muss weiterhin die Definition nach Rule 405 des Securities Act erfüllen.
Nach dem Howey-Test bleibt die Analyse somit an die Funktionsfähigkeit des Netzwerks, die Versprechen des Emitenten und die Gewinnerwartungen aus den Managerbemühungen anderer gebunden. Da die FAQs die Auffassung der Mitarbeiter und nicht verbindliche Regeln darstellen, hängt die praktische Anwendung dieser Positionen von den Fakten jedes einzelnen Netzwerks und Angebots ab – demselben Einzelumstands-Standard, den die Mitarbeiter im gesamten Dokument angewandt haben.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Rechts-, Finanz- oder Anlageberatung dar.

