Rocket Lab übernimmt Iridium in einer 8-Milliarden-Dollar-Transaktion aus Barmitteln und Aktien
Wichtige Erkenntnisse
- •Das Angebot von Rocket Lab bewertet Iridium mit $54 je Aktie und umfasst $27 in bar sowie einen variablen Anteil an Rocket-Lab-Aktien.
- •Iridium erzielte im zweiten Quartal 2026 72% seines Umsatzes mit überwiegend wiederkehrenden Serviceerlösen und meldete 2,627 Millionen abrechenbare Abonnenten, 6% mehr als im Vorjahr.
- •Die Übernahme würde Iridiums Satellitenkonstellation, L-Band-Spektrum sowie das Netzwerk von mehr als 500 Partnern und Kunden aus kommerziellen und staatlichen Märkten hinzufügen.
- •Rocket Lab erwartet, dass die Hardware für Neutrons ersten Flug im vierten Quartal 2026 die Startrampe erreicht. Die Unternehmen rechnen vorbehaltlich der erforderlichen Genehmigungen mit einem Abschluss der Fusion Mitte 2027.
- •Die Aktionäre von Iridium sollen am 24. September 2026 über die Transaktion abstimmen. Zudem steht die Vereinbarung noch unter dem Vorbehalt von Genehmigungen in den Bereichen Wettbewerb, Auslandsinvestitionen und Kommunikation.
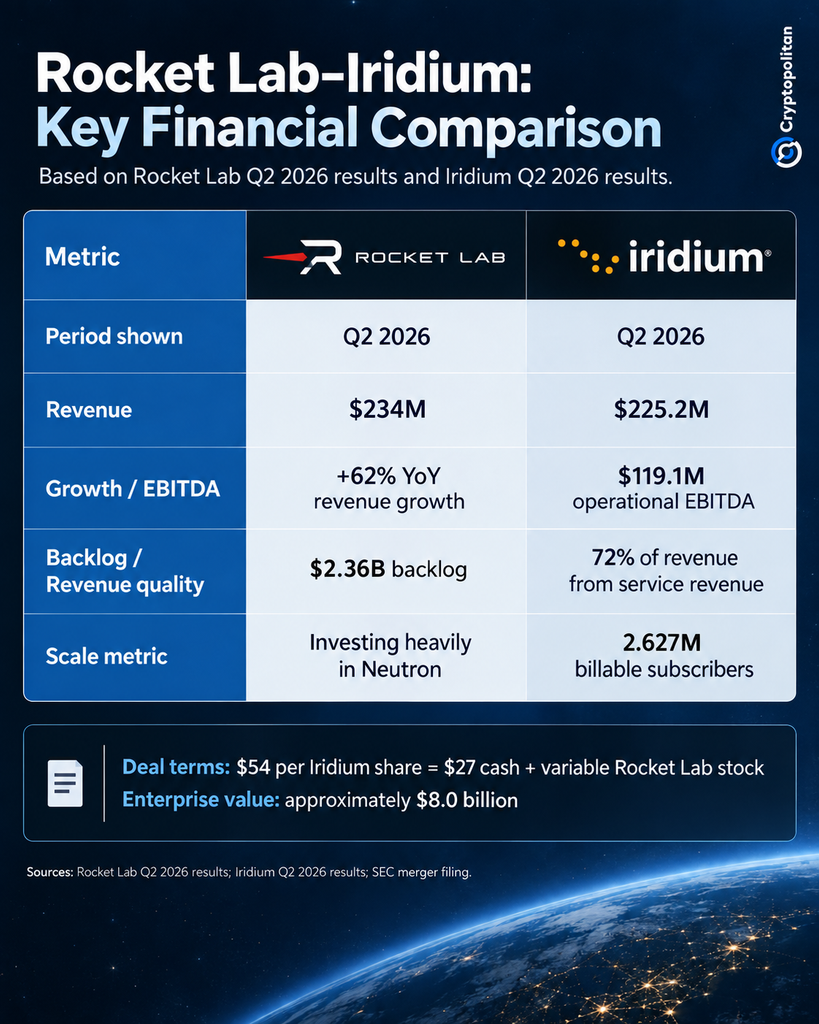
Rocket Lab (Nasdaq: RKLB) hat der Übernahme von Iridium Communications (Nasdaq: IRDM) in einer mit $8 Milliarden bewerteten Transaktion aus Barmitteln und Aktien beziehungsweise $54 je Iridium-Aktie zugestimmt. Durch die Vereinbarung würde Iridiums abonnementbasiertes Satellitennetz zu Rocket Labs Geschäftsbereichen für Raumfahrzeugproduktion und Startdienstleistungen hinzukommen. Dadurch entstünde ein stärker vertikal integriertes Raumfahrtunternehmen mit einem Geschäft mit wiederkehrenden Umsätzen.
Rocket Lab gab die Transaktion in einer offiziellen Mitteilung bekannt. Die Gegenleistung von $54 je Aktie besteht aus $27 in bar und einem variablen Anteil an Rocket-Lab-Aktien.
Ein umsatzgenerierendes Netzwerk neben Rocket Labs Wachstum
Rocket Lab meldete für das zweite Geschäftsquartal einen Rekordumsatz von $234 Millionen, ein Anstieg von 62% gegenüber dem Vorjahreszeitraum. Der Auftragsbestand erreichte laut den Ergebnissen des zweiten Quartals 2026 ebenfalls einen Rekordwert von $2.36 Milliarden, was einem Wachstum von 137% gegenüber dem Vorjahr entspricht.
Das Unternehmen investiert weiterhin erheblich in Neutron, seine wiederverwendbare Rakete der mittleren Traglastklasse. Rocket Lab erwartet nun, dass die Hardware für Neutrons ersten Flug im vierten Quartal 2026 die Startrampe erreicht, ohne sich auf einen konkreten Starttermin festzulegen.
Iridium weist ein anderes Finanzprofil auf. Für das zweite Quartal 2026 meldete der Satellitenbetreiber in seinen Quartalsergebnissen einen Umsatz von $225.2 Millionen und ein operatives EBITDA von $119.1 Millionen. Iridium zufolge entfielen 72% des Umsatzes auf Serviceerlöse, die das Unternehmen als überwiegend wiederkehrend einstuft. Am Ende des Quartals hatte das Unternehmen 2,627 Millionen abrechenbare Abonnenten, 6% mehr als im Vorjahr.
Die Transaktion würde somit Rocket Labs schnelles Wachstum und seinen umfangreichen Auftragsbestand mit Iridiums Profitabilität, Abonnentenwachstum und wiederkehrenden Serviceerlösen verbinden. Rocket Lab würde ein etabliertes, umsatzgenerierendes Netzwerk übernehmen, anstatt ein solches von Grund auf aufzubauen.
Was Iridium hinzufügt
Rocket Lab übernimmt mehr als nur Iridiums bereits eingesetzte Satelliten. Das Unternehmen bringt außerdem weltweit synchronisiertes L-Band-Spektrum, eine Satellitenkonstellation im niedrigen Erdorbit sowie Zugang zu mehr als 500 Partnern und Kunden weltweit in den Bereichen Schifffahrt, Luftfahrt, Verteidigung und Regierung ein.
Dieses Kunden- und Partnernetzwerk würde Rocket Lab einen Vermögenswert verschaffen, über den das Unternehmen derzeit nicht verfügt. Die US-Regierung bleibt Iridiums größter Einzelkunde und war im zweiten Quartal für fast 17% der Serviceerlöse des Unternehmens verantwortlich. Iridium erwartet, bis März 2027 einen Vertrag über einen neuen Enhanced Mobile Satellite Service mit der U.S. Space Force zu unterzeichnen.
Rocket Lab erklärte, dass der Besitz des Satellitennetzes dem kombinierten Unternehmen ermöglichen würde, einen größeren Teil des mit diesem Geschäft verbundenen wirtschaftlichen Werts zu vereinnahmen. Statt Satelliten zu bauen und für Starts auf ein anderes Unternehmen angewiesen zu sein, wäre die fusionierte Organisation in der Lage, den Großteil ihrer Satellitensysteme intern zu entwerfen, herzustellen, zu starten und zu betreiben.
Vergleich mit SpaceX
Die geplante Strategie hat Vergleiche mit SpaceX ausgelöst, obwohl die Unternehmen eine vertikale Integration auf unterschiedliche Weise verfolgen. SpaceX baute sein Starlink-Netzwerk von Grund auf auf, während Rocket Lab durch die Iridium-Transaktion ein etabliertes Netzwerk und einen bestehenden Kundenstamm übernehmen will.
Brian Gesuale, Analyst bei Raymond James, bewertete Rocket Lab mit „Outperform“ und setzte ein Kursziel von $80 für das Unternehmen. Barron’s berichtete, dass Gesuale davon ausgeht, Rocket Lab könne bis 2028 den Break-even beim freien Cashflow erreichen, möglicherweise zwei Jahre früher als SpaceX. Zugleich verwies er auf Risiken im Zusammenhang mit dem Einsatz von Neutron und der Integration von Iridium.
Der breitere Raumfahrtmarkt könnte Rocket Labs Expansion in Satellitendienstleistungen unterstützen. Das World Economic Forum schätzt, dass die Raumfahrtindustrie bis 2035 nahezu $1.8 Billionen Umsatz erzielen könnte, da sich die Aktivitäten von einmaligen Hardwareverkäufen hin zu wiederkehrenden Dienstleistungen wie Konnektivität, Informationsgewinnung und Überwachung verlagern. Iridium würde Rocket Lab den Zugang zu diesem höherwertigen Marktsegment ermöglichen.
Zustimmung der Aktionäre und Behörden weiterhin erforderlich
Die Transaktion hat noch nicht alle erforderlichen Zustimmungen der Aktionäre und Behörden erhalten. Die außerordentliche Aktionärsversammlung von Iridium ist für den 24. September 2026 angesetzt, und der Verwaltungsrat empfiehlt einstimmig, dass die Aktionäre der Vereinbarung zustimmen. Die Unternehmen erwarten den Abschluss der Fusion Mitte 2027, vorbehaltlich der erforderlichen Genehmigungen in den Bereichen Wettbewerb, Auslandsinvestitionen und Kommunikation. Die Transaktion wird außerdem in der maßgeblichen SEC-Einreichung beschrieben.
Die schwierigere Prüfung würde nach dem Abschluss beginnen. Rocket Lab müsste eine Übernahme im Wert von $8 Milliarden integrieren und gleichzeitig weiterhin Neutron sowie seine bestehenden Geschäftsbereiche für Starts und Raumfahrtsysteme finanzieren.
Eine erfolgreiche Integration würde Rocket Lab eine große Abonnentenbasis und ein Netzwerk mit wiederkehrenden Umsätzen verschaffen, das auf den Start- und Produktionsaktivitäten des Unternehmens aufbaut. Eine schwierige Integration könnte das Unternehmen jedoch mit deutlich größerer finanzieller und operativer Komplexität belasten, während Neutron in eine der anspruchsvollsten Entwicklungsphasen eintritt.

