Stablecoins finanzieren Heimkredite einmal und werden zweimal geliehen
Wichtige Erkenntnisse
- •RWA.xyz bezifferte das verwaltete Vermögen von PRIME zum 4. November auf 534 Millionen US-Dollar und erfasst, wo sich die Token befinden — nicht aber die dagegen geliehenen Schulden.
- •Die Finanzierungskette läuft in zwei Ebenen: Figure Lending verpfändet HELOC-Chargen an seinen Prime-Marktplatz, um die YLDS-Stablecoin zu leihen, und wendet den Pool in unter einem Monat um; PRIME-Halter können separat USDC oder PYUSD gegen ihre Token auf Morpho und Kamino leihen.
- •Rund 61,5 % des PRIME-Angebots — etwa 245 Millionen US-Dollar auf Morpho und 84 Millionen auf Kamino — lagen beim Snapshot in Kreditverträgen; diese Verteilungsangabe verrät nicht, wie hoch die Schulden gegen die Token sind.
- •Der 30-Tage-Netto-APY von PRIME lag beim Snapshot bei 6,1 %, und Hastra hat sein früheres gemischtes Renditemodell durch einen auslastungsbasierten HELOC+-Satz abzüglich einer jährlichen Gebühr von 0,50 % ersetzt.
- •Das Liquidations-Loan-to-Value des PRIME/PYUSD-Markts beträgt 86 %, wobei der Oracle des Markts PRIME über den Wechselkurs zu wYLDS statt über einen Sekundärmarktpreis bewertet.
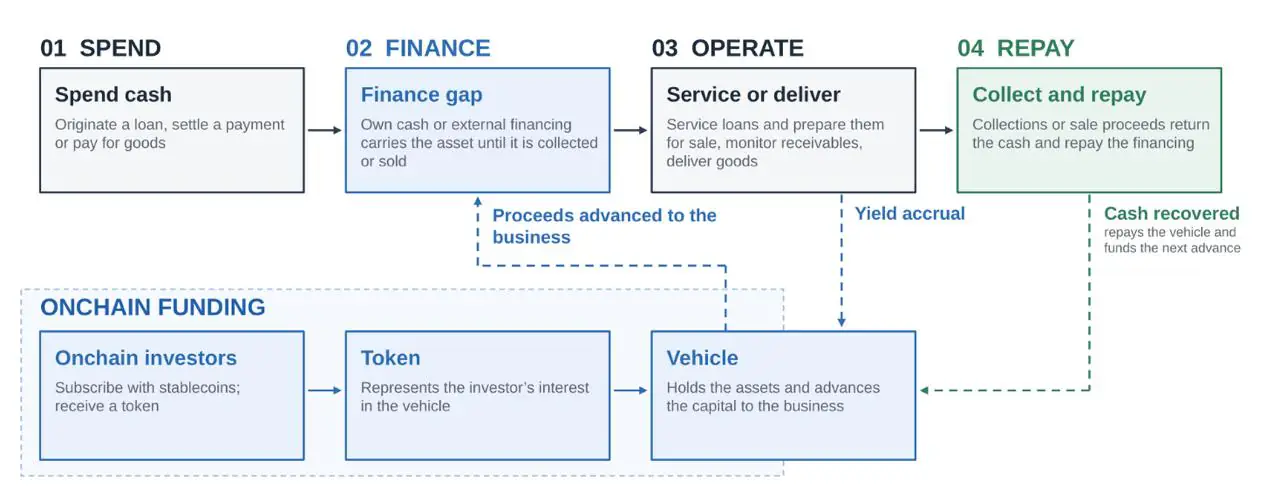
Eine am 9. November veröffentlichte Fallstudie von RWA.xyz, einem Datendienst für tokenisierte Realvermögen, beziffert das verwaltete Vermögen von PRIME, einem renditetragenden Token von Hastra, zum 4. November auf 534 Millionen US-Dollar und erfasst, wo sich die Token befinden. Die darauf gestapelten Schulden zählt sie nicht mit, und genau in dieser Lücke liegt die Geschichte: eine Finanzierungskette, in der Stablecoins Home-Equity-Kredite einmal finanzieren und dann ein zweites Mal gegen sie geliehen werden kann. Diese Kette ist relevant, weil sie krypto-native Dollarliquidität in die US-Konsumentenkreditwirtschaft lenkt und anschließend den Beleg für diese Kredite als beliehbares Sicherungsgut in die Kryptomärkte zurückkehren lässt.
Schulden eins: Figures Lagerkredit
Ein Home-Equity-Kredit, oder HELOC, erlaubt es Hausbesitzern, gegen den Wert ihrer Immobilie zu ziehen. Der Originator finanziert den Abriss am ersten Tag und erhält sein Geld erst zurück, wenn der Kredit an einen Investor verkauft oder in eine Verbriefung verpackt wird. Die Lagerfinanzierung, die übliche kurzfristige Brücke für Kreditoriginatoren, überbrückt diese Lücke.
Laut RWA.xyz liegt Figures Haltedauer unter einem Monat. Figure Lending verpfändet eine Charge von HELOCs an seinen Prime-Marktplatz — früher Democratized Prime genannt —, leiht dagegen YLDS, Figures bei der SEC registrierten renditetragenden Stablecoin, verkauft die Kredite, tilgt den Pool und beginnt von vorn. Die Hausbesitzer auf der anderen Seite tilgen über Jahre; das Geld des Pools wendet sich in Wochen. Die Rendite von PRIME stammt aus diesem kurzen Zyklus, nicht aus dem langen.
Hastras Token gelangt über zwei Wrapper in diesen Pool. Ein Investor auf Ethereum tauscht USDC, Circles Stablecoin, gegen wYLDS, dessen Reserven Hastra als direkt gehaltenes YLDS oder als in Figures Prime-Pools investiertes YLDS beschreibt, stakt dann das wYLDS und erhält PRIME, einen renditetragenden Beleg für die gestakten Position. Klein geschriebenes Prime ist Figures Marktplatz; groß geschriebenes PRIME ist Hastras Token. Die Benennung ist unglücklich, aber die Rollen sind klar getrennt.
Diese Kette klärt auch, was der Halter besitzt. Figures Prime-Finanzierungsbedingungen überführen hypothekenbezogene Sicherheiten in Treuhand- und Agenturarrangements für die Kreditgeber des Pools und stellen klar, dass Sicherheiten keine Rückzahlungsgarantie darstellen und Liquidationserlöse knapp ausfallen können. Der Anspruch eines PRIME-Halters führt über Hastras Wrapper und Pool-Dokumente, bevor er diese Bedingungen erreicht — weshalb der rechtliche Anspruch hinter einem Token getrennt vom referenzierten Vermögenswert gelesen werden muss. PRIME ist eine Position in einem Finanzierungspool, kein Pfandrecht an einem Haus.
Schulden zwei: Der Kredit des Halters
Morphos PRIME-Fallstudie beschreibt den zweiten Schritt: Ein Halter hinterlegt PRIME als Sicherheit und leiht USDC oder PYUSD, PayPals Stablecoin, von Stablecoin-Liquiditätsgebern, während das verpfändete PRIME weiter seine variable Rendite ansammelt. Morpho und Kamino, die On-Chain-Kreditprotokolle, die diese PRIME-Märkte betreiben, bringen Stablecoin-Liquiditätsgeber mit Kreditnehmern zusammen, die Sicherheiten stellen. DefiLlamas Research-Notiz zum Sentora-PRIME-Vault, einem kuratierten On-Chain-Vault rund um tokenisierte Realvermögen, beziffert das Liquidations-Loan-to-Value des PRIME/PYUSD-Markts auf 86 % und sagt, der Oracle des Markts bewerte PRIME über dessen Wechselkurs zu wYLDS statt über einen Handelspreis. Die Position ist damit gegenüber Sekundärmarktschwankungen von PRIME abgeschirmt, aber dem Peg von PYUSD selbst ausgesetzt.
Nichts an diesem Kredit betrifft Figure. Nach Morphos Liquidationsregeln wird eine Position liquidiert, wenn die Schulden die durch LLTV und Sicherheitsbewertung des Markts gesetzte Schwelle überschreiten. Auf die geliehenen Stablecoins fallen jede Block Zinsen an, sodass ein Halter, der nahe am Limit leiht und die Position liegen lässt, ohne weiteres Zutun auf seinen eigenen Schulden Richtung Liquidation driftet — selbst wenn jeder HELOC in Figures Pool ordnungsgemäß bedient wird.
Die beiden Schuldenebenen im Vergleich:
| Schulden eins | Schulden zwei | |
|---|---|---|
| Kreditnehmer | Figure Lending | Der PRIME-Halter |
| Kreditgeber | Figures Prime-Pool (YLDS-Liquiditätsgeber) | Morpho- oder Kamino-Stablecoin-Liquiditätsgeber |
| Sicherheiten | Verpfändete HELOCs | PRIME-Token |
| Laufzeit | Unter einem Monat pro Charge | Unbefristet; Zinsen laufen fortlaufend |
| Rückzahlung | Erlöse aus dem Kreditverkauf | Der Halter, oder Liquidation |
| Verlust trifft | Kreditgeber des Pools, über PRIME-Halter | Zuerst den Halter; Liquiditätsgeber bei Bad Debt |
Was die Rendite ist und was das Leihen dagegen kostet
Der 30-Tage-Netto-APY der Fallstudie lag beim Snapshot bei 6,1 %. Diese Zahl gehört dem frühen November. Hastras Zinsdokumentation erklärt, dass das frühere gemischte Renditemodell durch einen HELOC+-Satz ersetzt wurde, der mit der Auslastung schwankt — also danach, wie viel der Pool-Liquidität Figure zu einem gegebenen Zeitpunkt tatsächlich leiht —, abzüglich einer jährlichen Hastra-Gebühr von 0,50 %. Zieht Figure mehr aus dem Pool, steigt der Satz; wenn Kredite verkauft werden und Kapital ungenutzt liegt, fällt er.
Ein Halter, der gegen PRIME leiht, um mehr PRIME zu kaufen — in DeFi-Märkten als Looping bekannt —, setzt auf die Spread-Differenz zwischen diesem schwankenden Satz und dem Morpho-Leihzins, der ebenfalls mit der Auslastung auf der Stablecoin-Seite schwankt. Die Rechnung ist einfach und unbarmherzig.
Ein Hebelumschlag, in runden Zahlen: 1.000 US-Dollar PRIME, 500 US-Dollar geliehen und reinvestiert, 1.500 US-Dollar Exposition. Bei einem Assetsatz von 6 % erwirtschaftet die Position 90 US-Dollar; bei einem Leihzins von 5 % fallen 25 US-Dollar an — ein Netto von 65 gegenüber 60 US-Dollar ohne Hebel. Steigt der Leihzins auf 8 %, sinkt das Netto auf 50 US-Dollar, unter die unverhebelte Rendite.
Die Sätze sind beispielhaft, nah am November-Snapshot gewählt, keine PRIME- oder Morpho-Kurse, und unterstellen ein Jahr, konstante Preise sowie keine Gebühren, Zinseszinsen, Steuern oder Liquidationsverluste.
Fünf Prozentpunkte Zusatzrendite auf 1.000 US-Dollar Einsatz kaufen eine unbefristete Verbindlichkeit und eine Liquidationsschwelle. Ob sich dieses Geschäft lohnt, hängt von zwei Sätzen ab, die keine der Parteien kontrolliert.
Warum 61,5 % keine Hebelzahl ist
Um Hebel zu messen, braucht man zwei Zahlen desselben Zeitpunkts: verpfändete Sicherheiten und dagegen gezogene Schulden. Die Fallstudie liefert die erste. Beim Snapshot vom 4. November hielt Morpho rund 245 Millionen US-Dollar an PRIME, Kamino 84 Millionen, was RWA.xyz als 61,5 % des AUM ausweist.
Sechs von zehn PRIME-Token lagen in einem Kreditvertrag. Das ist eine Verteilungsangabe. Sie sagt nichts darüber, wie viele dieser Token gegen einen Kredit belastet waren, wie hoch jeder einzelne Kredit war oder ob die geliehenen Stablecoins in mehr PRIME, in ein anderes Protokoll oder zurück auf ein Bankkonto flossen. Ein Halter, der PRIME ohne Kredit auf Morpho parkt, wird genauso gezählt wie einer, der bis zur 86-%-Grenze geliehen hat.
Aus derselben Zahl folgen zwei verwandte Fehler. Die Morpho- und Kamino-Bestände zu den 534 Millionen US-Dollar zu addieren würde doppelt zählen: Ein in einen Kreditvertrag bewegter Token ist derselbe Token, und seine Verpfändung schafft kein neues Kapital. Die 534 Millionen US-Dollar als im Zeitraum originatedes HELOC-Volumen zu lesen verwechselt die Größe des Produkts mit der Aktivität, die es finanziert; Figures Pool wendet sich in unter einem Monat, dieselben Dollar finanzieren also viele Chargen.
Die Schuldenseite ist kein Geheimnis. Morphos Markseiten zeigen Gesamtkreditvolumen, Auslastung und die Kreditnehmerliste für jeden PRIME-Markt, und Kamino veröffentlicht vergleichbare Daten, sodass ein Leser beide Seiten zu einem Zeitpunkt abrufen kann. Die Fallstudie tat es nicht. Bis jemand es tut, sollte 61,5 % als Aussage darüber zitiert werden, wo sich die Token befinden — nicht darüber, wie viel dagegen geschuldet wird.
Die Zahl, die der Bericht auslässt
RWA.xyz hat einen funktionierenden Kanal dokumentiert: Stablecoins finanzieren Figures Lager, Figure wendet das Lager in unter einem Monat um, und der Beleg-Token kann anderswo als Sicherheit hinterlegt werden. Was nicht dokumentiert ist, ist die eine Zahl, die diese Beschreibung in eine Risikobewertung überführen würde: die ausstehenden Stablecoin-Schulden gegen PRIME, erhoben am selben Tag wie die 534 Millionen US-Dollar. Ohne sie betrachten die Leser ein Kreditbuch und raten über das zweite.

