PayPal-Aktie vor Test bei 60 $ – Quartalszahlen und PYUSD-Risiken stehen an
Wichtige Erkenntnisse
- •PayPal wird am 27. Oktober seine Quartalszahlen für das dritte Quartal veröffentlichen; Analysten erwarten einen Umsatz von rund 8,71 Milliarden $, ein Plus von 3,43 % im Jahresvergleich, und ein Ergebnis je Aktie von 1,31 $, leicht unter den 1,34 $ des Vorjahres.
- •Die Zahl der aktiven Konten ist mit 439 Millionen stagniert, und PayPal sieht sich wachsender Konkurrenz durch Fintech-Rivalen wie Stripe, Block, Apple Pay und Google Pay sowie Stablecoins wie USDC und USDT gegenüber.
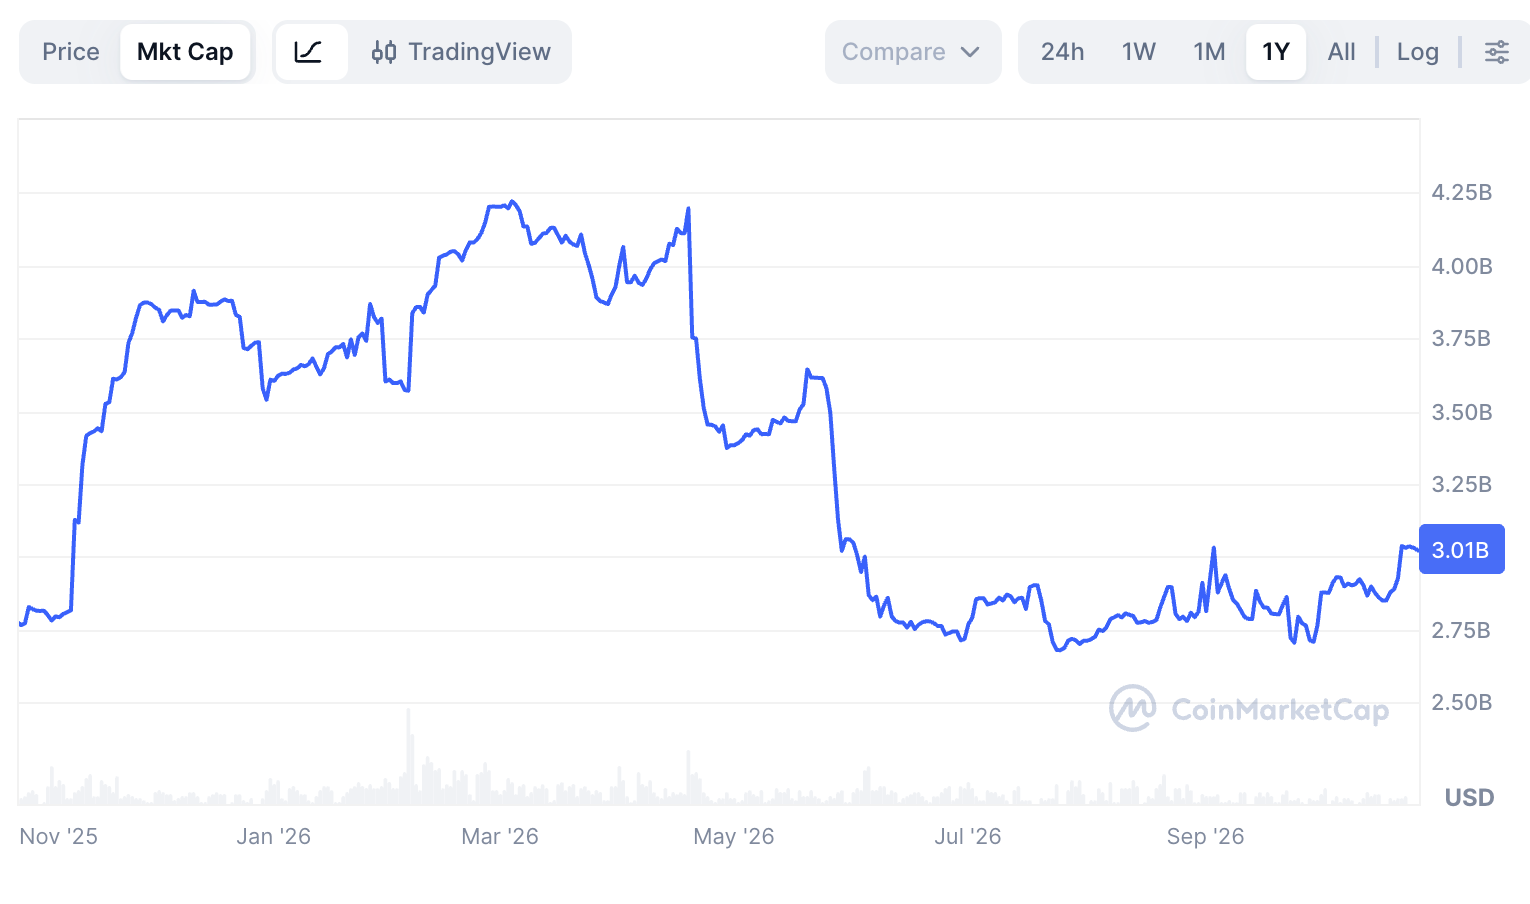
- •Die Bewertung des Stablecoins PYUSD ist von einem früheren Höchststand von 4,2 Milliarden $ auf rund 3 Milliarden $ gefallen, was bei aktuellen Staatsanleihenrenditen nur einen Jahresumsatz von etwa 129 Millionen $ impliziert.
- •PayPal notiert bei einem forward Kurs-Gewinn-Verhältnis von 10,5, sowohl unter dem Sektormedian von 11 als auch unter dem Fünfjahresdurchschnitt von 16,2 – das Unternehmen ist damit ein potenzielles Übernahmeziel.
- •Technisch hat sich PYPL von einem Septembertief von 50,80 $ auf rund 57 $ erholt; der Supertrend-Indikator zeigt bullische Signale, und vor dem Zahlenkatalysator wird der zentrale Widerstand bei 60 $ gesehen.
Die PayPal-Aktie (PYPL) geriet am 26. Oktober erneut unter Druck, als sich Anleger vor dem am 27. Oktober zur Veröffentlichung anstehenden Quartalsbericht des Unternehmens positionierten. Die Aktie schloss am Freitag bei 57,02 $, nachdem sie zuvor in Richtung dieses Niveaus erholt hatte, und rutschte in der Montagsession dann Richtung 55 $ ab.
Die anstehenden Zahlen werden die Erwartungen an eine Erholung des Kerngeschäfts von PayPal auf die Probe stellen – zu einem Zeitpunkt, zu dem verlangsamtes Kontenwachstum, die zunehmende Konkurrenz durch Fintech-Rivalen und Stablecoin-Anbieter sowie ein schrumpfendes PYUSD-Angebot für Anleger im Vordergrund stehen.
Nur geringes Wachstum im Q3-Bericht erwartet
PYPL steht diese Woche im Fokus, wenn das Unternehmen seine Quartalszahlen vorlegt – und die Stimmung unter Analysten ist nach dem letzten Bericht vorsichtig. Daten von Yahoo Finance zeigen, dass der Konsens einen Quartalsumsatz von rund 8,71 Milliarden $ erwartet, ein Plus von 3,43 % gegenüber dem Vorjahr. Diese Wachstumsrate ist an den historischen Standards des Unternehmens gemessen bescheiden; vor einigen Jahren gehörte PayPal noch zu den am schnellsten wachsenden Unternehmen der Vereinigten Staaten.
Die jüngsten Ergebnisse zeigten, wie weit das Geschäft zurückgefallen ist. Die Zahl der aktiven Konten blieb unverändert bei 439 Millionen, nachdem sie zuvor um nur 1 % gestiegen war, und das gesamte Wachstum ist seit der Pandemiezeit weitgehend zum Erliegen gekommen, als die breite Verbraucherakzeptanz die Nutzung der Plattform in die Höhe trieb.
Unterm Strich erwarten Analysten ein Ergebnis je Aktie von 1,31 $, leicht unter den 1,34 $ des Vorjahres. In letzter Zeit fielen die Ergebnisse je Aktie von PayPal jedoch besser aus als erwartet, und dieser Trend könnte sich diesmal fortsetzen.
Auch der Ausblick wird aufmerksam verfolgt. Analysten rechnen damit, dass die bevorstehende Prognose einen Q4-Umsatz von 8,99 Milliarden $ nahelegen wird, ein leichtes Plus gegenüber 8,68 Milliarden $ im Vorjahr. Falls sich das bestätigt, läge der Jahresumsatz bei 34,7 Milliarden $, ein Anstieg von nur 3 % gegenüber dem Vorjahr. Angesichts dieser gedämpften Erwartungen könnten die Aussagen des Managements zu aktivem Kontenwachstum und Wettbewerbsdruck ebenso viel Aufmerksamkeit erhalten wie die Kernzahlen.
Wettbewerbsverschärfung, während PYUSD an Schwung verliert
Das Geschäft von PayPal hat sich verlangsamt, da die Konkurrenz durch andere Finanztechnologieunternehmen zugenommen hat. Stripe und Block zählen zu den prominentesten Herausforderern: Blocks Cash App hat Venmo Marktanteil abgenommen, während das unbranded-Processing-Geschäft des Unternehmens mit Firmen wie Stripe und Affirm konkurriert. Insbesondere das Wallet-Geschäft von PayPal steht unter erheblichem Druck durch Google Pay und Apple Pay. Zusätzlich sieht sich das Unternehmen starker Konkurrenz durch Stablecoins wie USDC und USDT ausgesetzt.
PayPal ist über die PYUSD-Lösung selbst ein bedeutender Akteur in der Stablecoin-Branche, doch es gibt jüngst Anzeichen dafür, dass das Wachstum des Tokens an Schwung verloren hat. Daten von CoinMarketCap zeigen, dass die Bewertung der Münze von einem Höchststand von 4,2 Milliarden $ Anfang des Jahres auf etwa 3 Milliarden $ gefallen ist; auch ihr Handelsvolumen hat in den vergangenen Monaten abgenommen.
Die aktuelle Marktkapitalisierung deutet darauf hin, dass PayPal mit seinem Stablecoin-Geschäft keinen nennenswerten Umsatz erzielt. Bei einer Rendite von 4,3 % für dreimonatige Staatsanleihen beläuft sich der Jahresumsatz des Stablecoins auf rund 129 Millionen $ – ein winziger Bruchteil dessen, was PayPal insgesamt erwirtschaftet. Diese Rechnung spiegelt das übliche Stablecoin-Geschäftsmodell wider, bei dem Emittenten die die Token deckenden Reserven – in der Regel in kurzfristigen Instrumenten wie Staatsanleihen – anlegen und die erwirtschafteten Zinsen einstreichen.
Für Aktionäre gibt es dennoch eine positive Seite: PayPal ist stark unterbewertet geworden. Die Aktie notiert bei einem forward Kurs-Gewinn-Verhältnis von 10,5, leicht unter dem Sektormedian von 11 und deutlich unter dem Fünfjahresdurchschnitt von 16,2. Damit könnte das Unternehmen weiterhin ein Übernahmeziel werden – potenziell für eine Private-Equity-Gesellschaft.
Technischer Ausblick zielt auf den Widerstand bei 60 $
Der Tageschart zeigt, dass sich PYPL in den vergangenen Wochen erholt hat und von einem Tief von 50,80 $ im September auf rund 57 $ gestiegen ist. Der Supertrend-Indikator, ein Trendfolgeinstrument, hat von Rot auf Grün gewechselt – ein Signal, das Trader als bullisch interpretieren – und die Aktie hat zudem ihren 50-Tage-Durchschnitt nach oben durchbrochen, ein Zeichen, dass die Käufer die Oberhand behalten haben.
Die Kursentwicklung arbeitet zudem daran, die Fair-Value-Lücke zu schließen, die nach dem Rückzug von Stripe von seinem Übernahmeangebot entstanden ist. Fair-Value-Lücken sind Zonen, die zurückbleiben, wenn der Kurs sich so sprunghaft bewegt, dass kaum gehandelt wird, und Trader gehen häufig davon aus, dass sie erneut besucht werden. Daher könnte die Aktie weiter steigen, da Anleger den zentralen Widerstand bei 60 $ anpeilen. Ein Anstieg über dieses Niveau würde auf weitere Gewinne Richtung 62 $ hindeuten.
Die Veröffentlichung der Quartalszahlen am 27. Oktober ist der nächste große terminierte Katalysator für die Aktie, während sie jenen Widerstand im Blick behält.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Finanzberatung dar. Aktieninvestments sind mit Risiken verbunden, einschließlich Kursschwankungen und möglicher Verluste. Leser sollten eigenständige Recherchen anstellen, bevor sie Anlageentscheidungen treffen.

