Passive Anlagen in Zahlen 2026: Indexfonds, ETFs und Marktanteile
Wichtige Erkenntnisse
- •Die weltweiten ETF-Vermögenswerte stiegen im August 2026 über 24 Billionen US-Dollar – ein Zuwachs von mehr als 4 Billionen US-Dollar bzw. rund 21 % gegenüber den 19,85 Billionen US-Dollar zum Ende 2025.
- •ETFs nahmen bis August 2026 rund 1,96 Billionen US-Dollar an Nettomitteln und erreichten damit bereits etwa 83 % des Rekordjahreswerts von 2,37 Billionen US-Dollar aus 2025.
- •US-passive Mutual Funds und ETFs überholten 2024 erstmals aktive Fonds nach Vermögenswerten; die Schere öffnet sich wegen niedrigerer Kosten, Diversifikation und der Schwierigkeit aktiver Manager, den Markt nach Gebühren zu schlagen.
- •SPIVA-Daten zeigen, dass 2025 etwa 79 % der aktiven US-Large-Cap-Aktienfonds den S&P 500 untertrafen und rund 90 % dies über die 15 Jahre bis Juni 2026 taten.
- •Aktiv verwaltete ETFs erreichten bis Juli 2026 weltweit rund 2,59 Billionen US-Dollar und zogen in den ersten sieben Monaten des Jahres 590,5 Mrd. US-Dollar an Nettomitteln an – mehr als in jedem bisherigen Gesamtjahr.
Passives Investieren hat sich von einer Nischenstrategie zu einem zentralen Pfeiler der globalen Finanzmärkte entwickelt. Index-Mutual-Fonds und börsengehandelte Fonds (ETFs) halten heute Billionen von US-Dollar in Aktien und Anleihen, und in den USA halten passive Fonds mehr Vermögenswerte als ihre aktiv verwalteten Pendants.
Die globale ETF-Branche hat ebenfalls eine Rekordgröße erreicht. Die weltweiten ETF-Vermögenswerte stiegen im August 2026 erstmals über 24 Billionen US-Dollar, nachdem sie das Jahr mit rund 19,85 Billionen US-Dollar begonnen hatten. In den ersten acht Monaten des Jahres flossen fast 2 Billionen US-Dollar an Nettoneugeldern in ETFs.
Nicht jeder ETF ist jedoch passiv. Aktiv verwaltete ETFs gehören zu den am schnellsten wachsenden Segmenten des Assetmanagements und halten weltweit inzwischen rund 2,6 Billionen US-Dollar. Dennoch bleibt das klassische Indexinvestieren das Fundament der Branche.
Laut Morningstar haben die Vermögenswerte amerikanischer passiver Mutual Funds und ETFs diejenigen aktiver Fonds erstmals im Jahr 2024 übertroffen, und die Schere hat sich seither weiter geöffnet. Die Gründe sind niedrigere Kosten, breite Diversifikation und die hartnäckige Schwierigkeit aktiver Manager, den Markt nach Gebühren zu schlagen.
Dieser Artikel stützt sich auf Daten des Investment Company Institute (ICI), von Morningstar, ETFGI und S&P Dow Jones Indices und behandelt Vermögenswerte, Mittelzuflüsse, Eigentümerstruktur, Performance und den Aufstieg aktiver ETFs.
Die wichtigsten Zahlen – und warum sie sich überschiden
Die hier zitierten Statistiken decken unterschiedliche Teile der Fondsbranche ab: Einige beziehen sich auf das gesamte Fondsuniversum, andere nur auf ETFs oder speziell auf passive Fonds. Insgesamt zeigen sie zwei unterschiedliche, aber zusammenhängende Trends: Passive Fonds gewinnen weiterhin gegenüber aktiven Fonds an Boden, und die ETF-Struktur wächst sowohl für passive als auch für aktive Strategien.
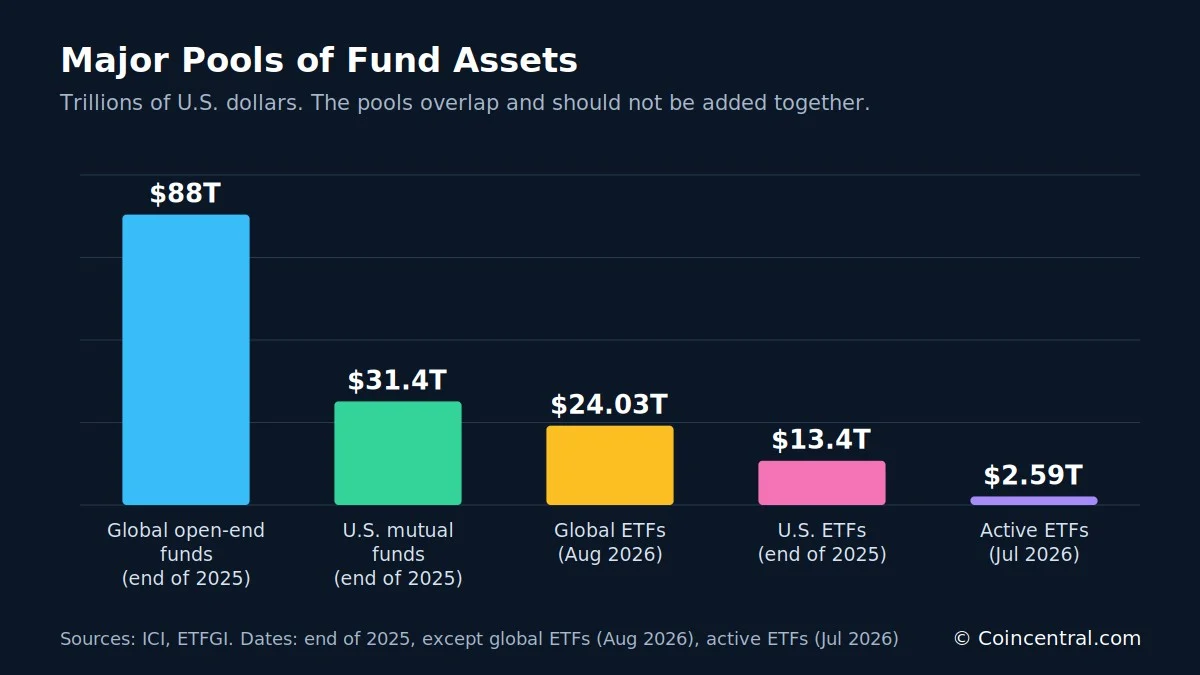
Die unten beschriebenen Vermögenspools überschneiden sich und dürfen nicht zusammengerechnet werden. US-ETFs sind beispielsweise Teil der weltweiten ETF-Summe, und ETFs wiederum sind Teil der breiteren Fondsbranche.
Was ist passives Investieren und warum entscheiden sich Anleger dafür?
Beim passiven Investieren geht es darum, einen Index abzubilden statt den Markt zu schlagen. Ein Indexfonds hält die Wertpapiere seines Referenzindex in etwa denselben Gewichten wie der Index selbst. Ein S&P 500-Indexfonds verdeutlicht dies einfach: Wenn Apple, Microsoft oder Nvidia einen größeren Anteil am Index erhält, besitzt der Fonds automatisch mehr davon. Kein Portfoliomanager entscheidet, ob eine Aktie zu teuer erscheint.
Aktives Investieren funktioniert anders: Ein Manager wählt Wertpapiere aus und legt fest, wie viel von jedem gehalten wird, mit dem Ziel, einen Referenzindex zu übertreffen.
Passive Fonds gibt es in zwei Formen: Index-Mutual-Fonds und Index-ETFs. Ein ETF ist eine Anlageart – manche ETFs sind passiv, andere werden aktiv verwaltet.
Kosten sind der Hauptvorteil
Der wichtigste wirtschaftliche Vorteil passiver Fonds sind die Kosten. Ein passiver S&P 500-Fonds benötigt keine großen Analyseteams, die hunderte Unternehmen untersuchen, und einige breite Indexprodukte verlangen inzwischen nur wenige Basispunkte pro Jahr.
Betrachten wir zwei hypothetische Fonds, die vor Gebühren jeweils 8 % pro Jahr erwirtschaften – der eine verlangt 0,05 % jährlich, der andere 1 %. Bei einer 10.000-US-Dollar-Anlage über 30 Jahre wächst die erste auf rund 99.200 US-Dollar, die zweite auf etwa 76.100 US-Dollar. Die Differenz von rund 23.100 US-Dollar stammt allein aus den Gebühren. Die Rechnung geht davon aus, dass sich die Nettorendite jährlich verzinst, und ignoriert Steuern.
Passive Fonds beginnen zudem mit einem strukturellen Vorteil: Ein passiver Manager muss den Markt vor Kosten nicht schlagen, um ihn nach Kosten bloß zu erreichen.
Die weltweiten ETF-Vermögenswerte haben 24 Billionen US-Dollar überschritten
Das ETF-Wachstum zeichnet ein klares Bild des Wandels. ETFGI meldete weltweit ETF-Vermögenswerte von 19,85 Billionen US-Dollar zum Ende von 2025. Bis August 2026 erreichte die Summe 24,03 Billionen US-Dollar – ein Zuwachs von mehr als 4,1 Billionen US-Dollar in acht Monaten, also rund 21 %.
Das bedeutet nicht, Anleger den vollen Betrag eingezahlt haben. Die Vermögenssummen umfassen Nettozuflüsse der Anleger zusammen mit Aktienmarktgewinnen, Anleihemarktbewegungen und Währungsschwankungen.
Der größte Sprung in den Daten kam im Mai, als die Vermögenswerte von 21,91 Billionen US-Dollar im April auf 23,08 Billionen US-Dollar stiegen – ein Zuwachs von 1,17 Billionen US-Dollar. Der März-Wert fehlte in den Quelldaten, daher lässt sich die Veränderung zwischen Februar und April nicht monatsgenau aufteilen. Von Mai bis Juli war das Wachstum nahezu flach mit Summen von 23,08, 23,09 und 23,11 Billionen US-Dollar, bevor der August rund 0,92 Billionen US-Dollar hinzufügte.
Selbst unter Berücksichtigung der Markteffekte war die Anlegernachfrage stark – wie die folgenden Flussdaten zeigen.
ETF-Zuflüsse nähern sich 2026 der 2-Billionen-US-Dollar-Marke
Weltweite ETFs nahmen bis August 2026 rund 1,96 Billionen US-Dollar an Nettomitteln auf. Der Jahresrekord von 2025 lag bei 2,37 Billionen US-Dollar, sodass 2026 mit vier verbleibenden Monaten bereits etwa 83 % dieser Marke erreicht hatte.
Das Tempo beschleunigte sich im Sommer: Die Zuflüsse stiegen von Mai bis Juni um rund 260 Mrd. US-Dollar, von Juni bis Juli um etwa 380 Mrd. US-Dollar und von Juli bis August um rund 250 Mrd. US-Dollar.
ETFs zogen auch in volatilen Marktphasen weiter Geld an. Bis August 2026 verzeichnete die Branche 88 Monate in Folge Nettomittelzuflüsse – mehr als sieben Jahre.
Der US-ETF-Markt, Haushaltsbesitz und Ruhestandskonten
Die USA bleiben der größte ETF-Markt der Welt. Laut ICI hielten in den USA ansässige ETFs Ende 2025 rund 13,4 Billionen US-Dollar, verteilt auf 4.495 Fonds. ETFs machten etwa 30 % der von US-Investmentgesellschaften verwalteten Vermögenswerte aus. Mutual Funds sind insgesamt noch größer, doch ETFs haben sich von einem Nischenprodukt vor einigen Jahrzehnten zu einem wichtigen Bestandteil des regulierten Fondsmarkts entwickelt.
Auch die Eigentümerbasis wird breiter. Das ICI schätzt, dass 2025 rund 19,8 Millionen US-Haushalte – etwa 15 % – ETFs hielten, und rund 86 % dieser Haushalte besaßen auch Mutual Funds.
Der Fondsbesitz insgesamt ist deutlich weiter verbreitet: Etwa 76 Millionen Haushalte bzw. 56,4 % besaßen in den USA registrierte Fonds, und schätzungsweise 128,7 Millionen Einzelpersonen hielten solche. ETF-besitzende Haushalte stellen damit rund jeden vierten fondsbesitzenden Haush.
Altersvorsorge speist das passive Wachstum
Ruhestandskonten tragen zum Wachstum passiver Fonds bei. Die US-Altersvermögen erreichten Ende 2025 rund 49,1 Billionen US-Dollar, und etwa 74 % der Haushalte hatten irgendeine Form steuerbegünstigter Altersvorsorge. Einzelne Ruhestandskonten (IRAs) und Beitragsorientierte Pläne wie 401(k)s machten zusammen etwa 68 % des Altersvorsorgemarkts aus.
Diese Konten halten typischerweise Indexfonds, Target-Date-Fonds, ETFs und passive Anleihenfonds. Da Beiträge mit jedem Gehaltseingang fließen, entsteht ein konstanter Strom langfristiger Gelder in Investmentfonds.
Wie viel vom Aktienmarkt besitzen Fonds?
Das ICI schätzt, dass in den USA registrierte Investmentgesellschaften Ende 2025 rund 33 % des US-Unternehmenskapitals hielten, mit kleineren Anteilen an anderen Märkten. Die 33 %-Zahl sollte nicht als Aussage verstanden werden, passive Fonds besäßen ein Drittel des Aktienmarkts: Sie umfasst sowohl aktive als auch passive Investmentgesellschaften, und der tatsächliche passive Anteil ist kleiner.
Diese Unterscheidung ist wichtig, weil Behauptungen, Indexfonds besäßen die Hälfte des Aktienmarkts, häufig zwei verschiedene Messgrößen vermischen – den passiven Anteil an Fondsvermögen und den passiven Anteil am gesamten Unternehmenskapital.
Die Debatte über Indexeffekte
Der Aufstieg des Indexierens hat Kritik auf sich gezogen. Ein passiver Fonds kauft eine Aktie, weil sie zu einem Index gehört, nicht weil ein Manager sie für unterbewertet hält. Kritiker argumentieren, dies könnte die Preisfindung schwächen, mehr Geld zu den größten Unternehmen lenken, die Marktkonzentration erhöhen, Handel rund um Indexänderungen erzwingen und großen Asset-Managern mehr Stimmrechtsmacht geben.
Das sind legitime Forschungsfragen, doch der Nachweis, dass passives Investieren die Preisfindung beschädigt hat, ist umstritten. Aktive Anleger setzen die Preise weiterhin an der Marge, indem sie über Käufe und Verkäufe entscheiden, während passive Fonds diese Preise in der Regel akzeptieren.
Indexänderungen können dennoch große Summen bewegen. Reuters schätzte, dass Strategy mit rund 2,8 Mrd. US-Dollar an Verkäufen durch passive Fonds konfrontiert werden könnte, sollte MSCI es im Zuge vorgeschlagener Änderungen der Eligibility-Kriterien entfernen. Eine Änderung der Indexregeln kann Käufe oder Verkäufe erzwingen, ohne dass ein Portfoliomanager eine Entscheidung trifft.
Die meisten großen Indexfonds gewichten Unternehmen nach Marktwert, sodass das Gewicht eines Unternehmens mit seinem Wert steigt. Da die US-Aktienrenditen auf Technologie- und KI-bezogene Unternehmen konzentriert waren, tragen diese Firmen hohe Indexgewichte. Passive Fonds haben diese Bewertungen nicht geschaffen – die Indexgewichte stiegen, weilleger im gesamten Markt die Unternehmen höher bewerteten. Ursache und Wirkung wirken in beide Richtungen, weshalb es schwerfällt zu behaupten, Indexfonds hätten die Preise nach oben getrieben.
Die meisten aktiven Large-Cap-Fonds liegen hinter dem S&P 500
Das stärkste Argument für passives Investieren liefert die Performancedaten. S&P Dow Jones Indices veröffentlicht die SPIVA-Berichte, die aktive Fonds mit ihren Referenzindizes vergleichen.
Im Jahr 2025 untertrafen 79 % der aktiven US-Large-Cap-Aktienfonds den S&P 500 – etwa acht von zehn. In der ersten Hälfte von 2026 sank der Anteil auf 67 %, rund zwei von drei.
Die langfristigen Ergebnisse fallen für aktive Manager noch schlechter aus. Bis Juni 2026 hatten 89,3 % über fünf Jahre, 83,3 % über zehn Jahre und 90,5 % über fünfzehn Jahre unterperformiert – das entspricht etwa neun von zehn Fonds.
Diese Zahlen beweisen nicht, dass kein aktiver Manager gewinnen kann. Sie zeigen, dass es äußerst schwierig ist, die Gewinner im Voraus zu identifizieren.
Morningstar-Daten: Jeder vierte aktive Fonds gewinnt über zehn Jahre
Morningstar nähert sich der Frage anders. Sein Active/Passive Barometer vergleicht aktive Manager mit passiven Fonds derselben Kategorie, nicht nur mit einem Index.
Mitte 2026 umfasste die US-Datenbank von Morningstar 9.226 Fonds mit rund 29 Billionen US-Dollar. Etwas mehr als 40 % der aktiven Fonds überlebten und schlugen ihre passiven Pendants im vergangenen Jahr. Über das Jahrzehnt bis Juni 2026 gelang dies nur etwa 25 %.
Fondsschließungen spielen bei solchen Studien eine Rolle. Schlecht performende Fonds werden häufig zusammengelegt oder geschlossen, sodass eine Analyse, die nur überlebende Fonds einbezieht, das aktive Management besser darstellen kann, als es war. Die Methoden von Morningstar und SPIVA unterscheiden sich, doch die Ergebnisse weisen in dieselbe Richtung: Je länger der Zeitraum, desto geringer der Anteil aktiver Fonds, die kostengünstige Alternativen schlagen.
Passive Fonds erhalten den Großteil des neuen Aktienkapitals
Fondszuflüsse zeigen den Wandel in Echtzeit. Laut Morningstar ziehen passive Strategien weiterhin die Mehrheit des Neugelds über die wichtigsten US-Anlageklassen ab, insbesondere bei Aktien, während aktive US-Aktienfonds langfristig stetige Abflüsse erlebt haben.
Europa zeigt ein ähnliches Muster. Im zweiten Quartal 2026 nahmen passive Aktienfonds 89,9 Mrd. € auf, während aktive Aktienfonds 17,8 Mrd. € verloren. Über alle Anlageklassen hinweg zogen passive europäische Fonds im Quartal rund 128,5 Mrd. € an. Die Bewegung zum passiven Investieren ist damit eindeutig nicht auf die USA beschränkt.
Aktive ETFs wachsen, und nicht alle ETFs sind passiv
Jahrelang waren „ETF“ und „passives Investieren“ nahezu Synonyme. Das ist nicht mehr der Fall. Morningstar berichtet, dass aktiv verwaltete ETFs im Juni 2026 etwa 12,5 % aller ETF-Vermögenswerte ausmachten.
ETFGI bezifferte dieweiten aktiven ETF-Vermögenswerte im Juli 2026 auf 2,59 Billionen US-Dollar, ein Plus von 35,6 % seit Ende 2025 – was einen Ausgangspunkt von rund 1,9 Billionen US-Dollar impliziert. Aktive ETFs zogen in den ersten sieben Monaten von 2026 590,5 Mrd. US-Dollar an Nettomitteln an und übertrafen damit bereits jedes bisherige Gesamtjahr.
Warum Anleger die ETF-Struktur schätzen
Viele Anleger bevorzugen die ETF-Struktur auch dann, wenn sie aktives Management wünschen. ETFs können Intraday-Handel, Portfolio-Transparenz, Steuereffizienz, niedrigere Betriebskosten, einfachen Brokerage-Zugang und keine klassischen Mutual-Fund-Mindestanlagen bieten.
Asset-Manager haben mit aktiven Aktien-ETFs, Anleihe-ETFs, Optionsstrategien, Ertragsstrategien, Buffer-ETFs und thematischen Fonds reagiert. ETFGI zählte weltweit über 1.200 ETF-Neustarts in den ersten sieben Monaten von 2026.
Die Debatte hat sich accordingly verschoben: Sie verläuft teils zwischen passiv und aktiv, teils zwischen ETF und Mutual Fund. Passive Fonds halten weiterhin den Großteil der Vermögenswerte, doch aktive Strategien wandern zunehmend in die ETF-Struktur, und manche Anleger könnten kostengünstige passive Kernanlagen mit spezialisierten aktiven Strategien kombinieren.
Fazit
Passives Investieren ist heute ein zentrales Merkmal der modernen Finanzwelt. US-passive Mutual Funds und ETFs haben aktive Fonds 2024 erstmals nach Vermögenswerten überholt, und die Schere weitet sich weiter. Die weltweiten ETF-Vermögenswerte wuchsen von rund 19,85 Billionen US-Dollar Ende 2025 auf mehr als 24 Billionen US-Dollar bis August 2026, mit fast 2 Billionen US-Dollar an Nettoneugeldern in diesen acht Monaten.
In den USA halten ETFs rund 13,4 Billionen US-Dollar, und 19,8 Millionen Haushalte besitzen sie. Die breitere Fondsbranche besitzt rund ein Drittel des US-Unternehmenskapitals – eine Zahl, die passive und aktive Fonds umfasst.
Performancedaten erklären einen Großteil des Wandels: Etwa 79 % der aktiven US-Large-Cap-Fonds lagen 2025 hinter dem S&P 500, und rund 90 % über fünfzehn Jahre. Morningstar stellt fest, dass nur etwa jeder vierte aktive Fonds über das Jahrzehnt bis Juni 2026 überlebte und passive Pendants schlug.
Die künftige Frage ist weniger, ob passives Investieren weiter wächst, sondern was sein Wachstum bedeutet. Große indexgebundene Gelder können Gebühren, Wettbewerb, Unternehmenseigentum, Marktkonzentration und Preisfindung beeinflussen. Aktive ETFs fügen eine weitere Wendung hinzu, da die ETF-Bezeichnung nicht mehr passives Management impliziert.
Quellen
- Investment Company Institute: 2026 Investment Company Fact Book
- ICI: U.S. ETF Market FAQs, April 2026
- Morningstar: U.S. Active/Passive Barometer, Mid-Year 2026
- Morningstar: Active vs. Passive Investing
- Morningstar: State of U.S. ETFs in 2026
- ETFGI: Global ETF Industry, August 2026
- ETFGI: Global ETF Industry 2025
- ETFGI: Global Active ETF Industry, July 2026
- S&P Dow Jones Indices: SPIVA U.S. Year-End 2025
- S&P Dow Jones Indices: SPIVA U.S. Mid-Year 2026

