Ölhändler preisen US-iranischen Frieden ein, während Brent 15 % pro Woche nachgibt
Wichtige Erkenntnisse
- •ICE Brent gab wöchentlich um 15 % auf 99 US-Dollar pro Barrel nach, da Händler die Aussichten diplomatischer Fortschritte zwischen den USA und dem Iran abwägen – trotz fortlaufender iranischer Angriffe in der Straße von Hormus.
- •Saudi Aramco senkte seine offiziellen Dezember-Verkaufspreise für alle asiatischen Sorten um 2 US-Dollar pro Barrel und setzte Arab Light auf das niedrigste Niveau gegenüber Dubai/Oman seit Juni 2020.
- •Das US-Finanzministerium weitete die Iran-Sanktionen auf indische und türkische Einzelpersonen und Unternehmen aus, denen vorgeworfen wird, falsche Flaggen und Zertifikate für Schiffe mit iranischem Erdöl bereitzustellen.
- •QatarEnergy sucht zusätzliche 3–6 mtpa an US-LNG – zusätzlich zu Mengen von Cheniere und Woodside –, um sich gegen mögliche Versorgungsunterbrechungen in der Golfregion abzusichern.
- •Der neue Präsident Kolumbiens strebt eine Kohlenwasserstoff-Konzessionsrunde 2027 an und macht das Explorationsmoratorium seines Vorgängers rückgängig, obwohl das Gasprojekt Sirius Berichten zufolge auf 2031 verschoben wurde.
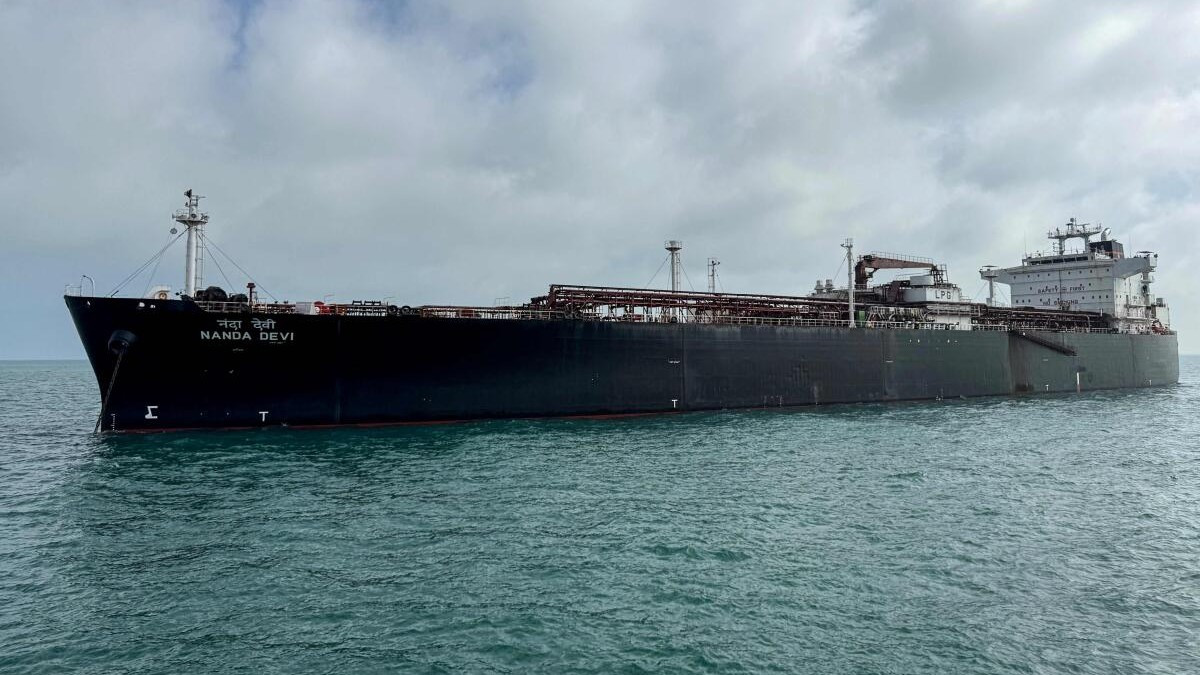
Die Ölpreise steuern auf einen der stärksten Wochenrückgänge der jüngeren Geschichte zu, wobei ICE Brent wöchentlich kräftig um 15 % auf 99 US-Dollar pro Barrel nachgab, da mit diplomatischen Fortschritten zwischen den USA und dem Iran gerechnet wird und das Zeitfenster für die Trump-Administration, die Feindseligkeiten im Nahen Osten fortzuführen, schrumpft. Von einem globalen Angebotsüberhang zu sprechen, dürfte noch verfrüht sein – iranische Drohnen- und Raketenangriffe gehen in der Straße von Hormus unvermindert weiter –, doch die allgemeine Stimmung hat sich eindeutig in Richtung Bärisch verschoben.
Für die Energiemärkte sind die unmittelbaren Beobachtungspunkte, ob sich die diplomatischen Fortschritte fortsetzen und ob die Angriffe in der Straße von Hormus nachlassen. Die Ereignisse der Woche zeigen auch, wie Regierungen und Unternehmen auf dieselbe Unsicherheit reagieren – durch Sanktionen, alternative Transportrouten, Schutzmaßnahmen für die inländische Versorgung und Bemühungen, die Energieinfrastruktur abzusichern.
Die bärische Wende hat sich weltweit über Energie- und Rohstoffmärkte ausgebreitet. Hier die wichtigsten Entwicklungen der Woche:
Naher Osten und Golfregion
Saudi Aramco (TADAWUL:2222) senkte seine offiziellen Verkaufspreise (OSPs) für Dezember für alle asiatischen Sorten einheitlich um 2 US-Dollar pro Barrel, eingeschränkt durch die Frachtengpass in der Golfregion. Das saudische nationale Ölunternehmen setzte seine Leitsorte Arab Light mit einem Abschlag von 7 US-Dollar gegenüber Dubai/Oman fest – dem niedrigsten Preisniveau seit Juni 2020.
Washington weite unterdessen sein Iran-Sanktionsnetz auf Indien und die Türkei aus. Das US-Finanzministerium verhängte Sanktionen gegen indische und türkische Einzelpersonen und Unternehmen, denen vorgeworfen wird, falsche Flaggen und Zertifikate für Schiffe mit iranischem Erdöl bereitzustellen, und erhöht damit den Druck auf Teheran, während sich die geopolitische Lage insgesamt entspannt.
Die VAE prüfen eine dritte Route um Hormus herum. Nach Berichten plant das nationale Ölunternehmen ADNOC den Bau einer dritten Pipeline von West nach Ost, die Rohöl aus Drittländern anderer nahöstlicher Produzenten nach Fujairah transportieren soll, um den regionalen Einfluss der VAE zu stärken, während das Land die Inbetriebnahme seiner zweiten Pipeline im ersten Quartal 2027 vorbereitet.
Auch Katar arbeitet daran, seine Abhängigkeit von der Straße zu verringern. QatarEnergy sucht weitere 3–6 mtpa an US-LNG, nachdem das Unternehmen 4 Millionen Tonnen von Cheniere (NYSE:LNG) und 3 Millionen Tonnen von Woodside (ASX:WDS) gesichert hatte, um sein Handelsportfolio stark zu erweitern und sich gegen mögliche Versorgungsunterbrechungen in der Golfregion abzusichern.
Asien
Indien hat die Energiespeicherung als fehlendes Bindeglied in seinem erneuerbaren Aufschwung identifiziert. Die Regierung hat zugesagt, 1,5 Milliarden US-Dollar an Subventionen für den Aufbau von 92 GW an Energiespeicherkapazität bereitzustellen, mit finanzieller Unterstützung bis 2031, während Delhi seine bestehenden 230 GW an Solar- und Windkapazität besser integrieren will.
Chinas Diesel-Exporte könnten im November unter 800.000 Tonnen fallen – rund 200.000 b/d –, dem niedrigsten Stand seit Juli, da die inländischen Bestände an Mitteldestillaten unterhalb der saisonalen Norm bleiben, nachdem die Raffinerien im September mit 500.000 b/d eine Rekordmenge ausgeführt hatten.
Auch der Kupfermarkt des Landes ist ähnlich knapp – es geht um fehlendes Metall. Die Spot-Prämien für Kupfer in Shanghai erreichten mit 2.100 Yuan pro Tonne (315 US-Dollar/t) ein Fünfjahreshoch, da zunehmende Produktionsdrosselungen inländischer Schmelzwerke, begrenzte Lieferungen aus Russland und Afrika sowie Handelsströme in Richtung USA die verfügbaren Kupferkathoden erschöpft haben.
Amerika
Kolumbien öffnet die Tür zur Ölexploration wieder. Der neue Präsident des Landes, Abelardo De La Espriella, strebt an, die nächste Kohlenwasserstoff-Konzessionsrunde 2027 abzuhalten, und macht damit das Moratorium für neue Exploration seines Vorgängers Gustavo Petro rückgängig – im Bestreben nach größerer Energie-Unabhängigkeit.
Allerdings verzögert sich die größte Gasfundstätte in der Geschichte Kolumbiens – das Offshore-Projekt Sirius mit 6 TCf – Berichten zufolge bis 2031, da die Partner Ecopetrol und Petrobras verpflichtende vorgeschaltete Konsultationen mit lokalen ethnischen Gemeinschaften durchlaufen – trotz einer Importabhängigkeit des Landes von 40 %.
Brasilien behält Rohöl im Inland, während sich die Handelsspannungen verschärfen. Das Handelsministerium verlängerte seine 12-prozentige Ölexportsteuer bis Ende 2026, um die inländische Dieselversorgung zu schützen und Verbraucher-Subventionen zu finanzieren – mitten im US-iranischen Konflikt – und startete gleichzeitig ein Verfahren für Vergeltungsmaßnahmen gegen US-Zölle.
Die US-Upstream-M&A-Aktivität stieg im dritten Quartal weiter an und erreichte laut dem Marktforschungsunternehmen Enverus 12,6 Milliarden US-Dollar. Damit erhöht sich die Gesamtsumme der Transaktionen 2026 auf 80,5 Milliarden US-Dollar, wobei Private-to-Public-Deals rund zwei Drittel des ausgewiesenen Werts ausmachen – inmitten einer breiteren Shale-Konsolidierung.
Europa und Russland
Russlands Treibstoffsubventionen geraten außer Kontrolle. Die russischen Behörden zahlten im Oktober 415 Milliarden Rubel (5,1 Milliarden US-Dollar) an Subventionen an Raffinerien – die höchsten Auszahlungen seit April 2022, da Moskau nachgelagerte Produzenten dafür entschädigt, ihre Produkte im Inland statt im Ausland zu verkaufen.
Italien will die Kontrolle des Gases über die Strompreise brechen. Die Regierung Meloni wird Änderungen am italienischen Energiegesetz genehmigen, die es Rom ermöglichen, Stromversorger zu entschädigen, wenn die europäischen Gaspreise 58,90 Euro/MWh überschreiten – das aktuelle Niveau liegt bei 86 Euro/MWh –, um die Weitergabe von Brennstoffkosten an den Großhandel mit Strom zu begrenzen.
Die Mitgliedstaaten der Europäischen Union haben sich darauf geeinigt, die Methan-Berichtspflichten der Union bis 2028 zu verschieben und damit die Befürchtungen zu entkräften, dass Anforderungen, die Importeure von Öl, Gas und Kohle zur Berichterstattung über Methanemissionen verpflichten, bestehende Handelsströme stören würden. Die Vereinbarung lässt Raum für zwei weitere jährliche Verschiebungen.
Australien und Indonesien
Australiens wichtigstes Gasprojekt ist wegen steigender Kosten festgefahren. Das 700-Millionen-US-Dollar-Projekt Golden Beach Energy, eines der größten Erdgasprojekte im Bundesstaat Victoria, hat Insolvenzverwaltung angemeldet – mit Verweis auf Verzögerungen und explodierende Kosten –, was Gasengpässe in Ostaustralien ab 2028 deutlich wahrscheinlicher macht.
Indonesiens Bergbau-Kampfwelle hat den Nickelpreis nach oben getrieben. Der Referenzkontrakt LME Dreimonatsvertrag sprang auf 16.400 US-Dollar pro Tonne – ein Fünfwochenhoch –, nachdem die indonesische Regierung Firmen im Umfeld des Ex-Glencore-Händlers Arif Kurniawan wegen angeblicher Wald- und Lizenzverstöße ins Visier genommen hatte.
Von Tom Kool für OilPrice.com. Ursprünglich veröffentlicht am Freitag, den 6. November 2026.

