CPI überrascht nach oben: Oktober-Inflation übertrifft Bloomberg-Konsens
Wichtige Erkenntnisse
- •Der Headline-CPI stieg im Oktober um 0,4 % und übertraf damit die Konsensschätzung von 0,3 %.
- •Der Core-CPI erhöhte sich um 0,3 % und lag damit ebenfalls 0,1 Prozentpunkte über den Erwartungen.
- •Die Preisbildung von CME-Futures zeigte, dass die Wahrscheinlichkeit einer Fed-Zinserhöhung um 50 Basispunkte im Dezember von 0 % auf 9,8 % stieg.
- •Der November-CPI-Bericht wird der nächste Test dafür sein, ob die Inflationsüberraschung vom Oktober anhält.
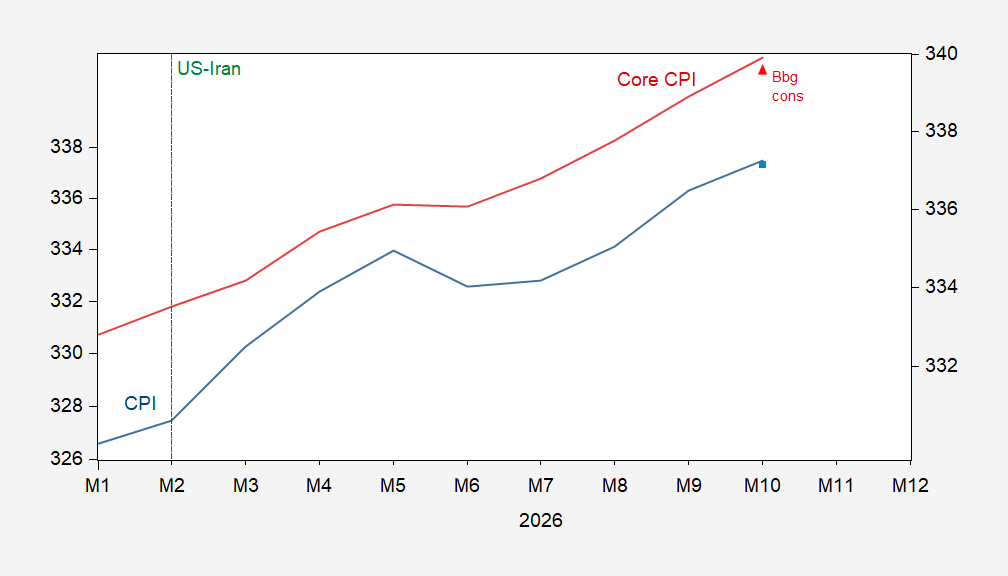
Die US-Verbraucherpreise stiegen im Oktober schneller als von Ökonomen erwartet, wie aus der aktuellen Veröffentlichung des Verbraucherpreisindex (CPI) hervorgeht – eine Überraschung nach oben gegenüber dem Bloomberg-Konsens, wie eine auf Econbrowser veröffentlichte Analyse hervorhebt.
Der Headline-CPI stieg monatlich um 0,4 %, verglichen mit +0,3 % im Konsens, während der Core-CPI um 0,3 % gegenüber der Prognose von +0,2 % zunahm – beide Messgrößen lagen damit einen Zehntelprozentpunkt über den Erwartungen.
Die erste Abbildung des Beitrags stellt den Headline-CPI (blau, linke Skala) dem Bloomberg-Konsens (hellblaues Quadrat) gegenüber, daneben den Core-CPI (rot, rechte Skala) und den entsprechenden Konsenswert (rotes Dreieck); die Indexwerte sind logarithmisch skaliert auf die Basisperiode 1982–84 = 100. Quelle: Bureau of Labor Statistics (BLS) und Bloomberg.
Eine zweite Abbildung bringt die verschiedenen Preisindikatoren auf eine gemeinsame Grundlage, wobei jede Reihe auf Januar 2025 = 0 indiziert und logarithmisch dargestellt wird. Der Vergleich umfasst den Headline-CPI (fett schwarz), den CPI für Arbeitsnehmerhaushalte (CPI-W, rot), den verketteten CPI ohne saisonale Bereinigung (grün), den CPI ohne Wohnkosten (orange), den PCE-Deflator (lila), den Erzeugerpreisindex (PPI, petrol), den S&P Global GDP-Deflator (rosa) sowie den Everyday Price Index des American Institute for Economic Research (AIER EPI, blau). Quelle: BLS, Bureau of Economic Analysis (BEA), S&P Global, AIER sowie Berechnungen des Autors. Betrachtet man beide Grafiken gemeinsam, lässt sich nicht nur das Ausmaß der Abweichung vom Konsens einschätzen, sondern auch, wie sich der Monat anhand alternativer Inflationsmaße darstellt – von Kennzahlen ohne Wohnkosten bis hin zu Indizes mit unterschiedlichen Warenkörben.
Der CPI wird monatlich vom BLS erstellt und erfasst die durchschnittliche Preisveränderung eines Waren- und Dienstleistungskorbs für städtische Verbraucher; die Kernrate lässt die schwankungsanfälligen Lebensmittelpreise und Energiepreise unberücksichtigt. Der Bloomberg-Konsens entspricht der mittleren Prognose der von Bloomberg befragten Ökonomen vor der Veröffentlichung. Da Preisstabilität zu den gesetzlichen Politikzielen der Federal Reserve zählt, gehören monatliche Inflationsdaten zu den am engsten beobachteten Punkten im Wirtschaftskalender, und Abweichungen vom Konsens können sich rasch in den marktbasierten Zinserwartungen niederschlagen.
Auch die marktimplied Wahrscheinlichkeiten einer größeren Zinsbewegung der Federal Reserve veränderten sich nach der Veröffentlichung. Laut der Preisbildung von CME-Futures stieg die Wahrscheinlichkeit einer Zinserhöhung um 50 Basispunkte auf der Dezember-Sitzung des Federal Open Market Committee von 0 % auf 9,8 % (Stand: 13 Uhr Central Time, 19 Uhr MEZ). (Der Beitrag nannte zunächst eine Bewegung von 25 Basispunkten, bevor eine Korrektur veröffentlicht wurde – h/t Macroduck.) Die Dezember-Sitzung ist daher der nächste angesetzte politische Termin, an dem dieser Inflationswert auf dem Tisch liegt.
Nachtrag, Datenstand: 14:46 Uhr Central Time, 20:46 Uhr MEZ (Bloomberg): „Treasuries Slide as Hot US Inflation Cements December Rate Bets.“ Der November-CPI-Bericht, die nächste Ausgabe im monatlichen Zyklus des BLS, wird erstmals zeigen, ob die Oktober-Überraschung mehr als einen einzelnen Monat andauert.

