Nigerianer bewegten 18,78 Billionen Naira über POS-Terminals im Q1 2026, ein Plus von 79 % im Jahresvergleich
Wichtige Erkenntnisse
- •Der POS-Transaktionswert erreichte zwischen Januar und März 2026 18,78 Billionen Naira, gegenüber 10,49 Billionen Naira im Vorjahreszeitraum.
- •Februar verzeichnete mit 6,58 Billionen Naira den höchsten monatlichen POS-Wert, während Januar und März 6,08 Billionen bzw. 6,12 Billionen Naira aufwiesen.
- •NIBSS meldete bis Dezember 2024 5,56 Millionen installierte POS-Terminals, ein Anstieg von 2,45 Millionen im Vorjahr.
- •Die öffentliche NIBSS-verbundene Datenlage offenbart nicht, wie sich der Gesamtbetrag auf Abhebungen, Überweisungen, Zahlungen und andere Transaktionen verteilt.
- •Das Q1-2026-Bulletin der CBN wies 59,33 Billionen Naira an POS-Transaktionen aus, eine Zahl auf breiterer bzw. anderer statistischer Grundlage.
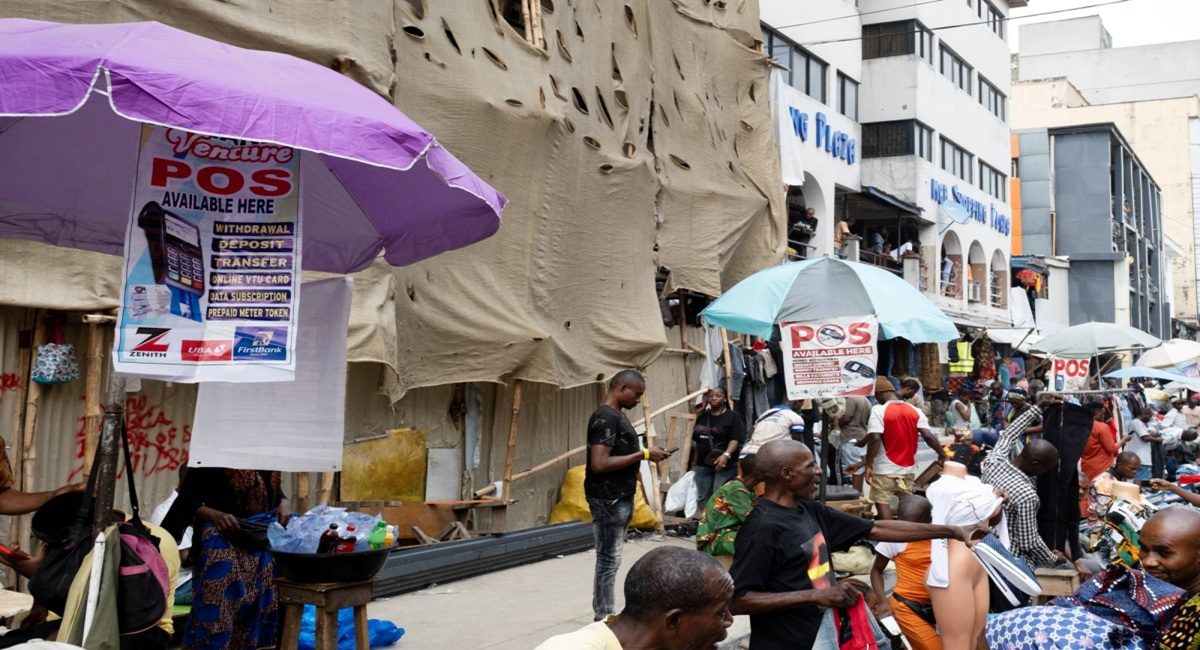
Zwischen Januar und März 2026 bewegten Nigerianer 18,78 Billionen Naira über Point-of-Sale-Terminals (POS), laut NIBSS-Daten. NIBSS – das Nigeria Inter-Bank Settlement System – betreibt die gemeinsame Infrastruktur, über die nigerianische Banken elektronische Zahlungen untereinander abrechnen. Der Gesamtbetrag liegt 79,03 % über den 10,49 Billionen Naira, die im Vorjahreszeitraum verzeichnet wurden – rund 8,3 Billionen Naira mehr.
Doch die Zahlen lassen eine Frage offen: Wohin floss das Geld tatsächlich?
Die Antwort ist komplizierter als die Aussage, Nigerianer hätten 18,78 Billionen Naira über POS ausgegeben, denn ein Großteil dieses Geldes wurde lediglich von einem Ort zum anderen bewegt.
Betrachten man den POS-Betreiber auf einer typischen Straße. Ein Kunde kommt vorbei, bittet um 20.000 Naira in Bargeld, und der Agent übergibt es nach der Transaktionsabwicklung. Diese 20.000 Naira zählen nun zu Nigerias POS-Aktivität, doch der Kunde hat keine Waren im Wert von 20.000 Naira beim Betreiber gekauft. Das Terminal wurde lediglich genutzt, um auf das eigene Geld des Kunden zuzugreifen. Dasselbe gilt, wenn jemand Bargeld über einen Agenten sendet oder eine Rechnung bezahlt.
Das ist der entscheidende Unterschied: Der Transaktionswert ist nicht dasselbe wie Konsumausgaben. Die 18,78 Billionen Naira stellen den Wert der Transaktionen dar, die über den POS-Kanal liefen – nicht Waren und Dienstleistungen im Wert von 18,78 Billionen Naira, die Nigerianer tatsächlich gekauft haben.
Ein unerbittliches Quartalstempo
Die monatlichen Zahlen zeigen, wie unermüdlich die Aktivität war. Januar verzeichnete 6,08 Billionen Naira, Februar stieg auf 6,58 Billionen Naira, und März kam auf 6,12 Billionen Naira – damit Februar der stärkste Monat des Quartals, wobei alle drei Monate die Marke von 6 Billionen Naira überschritten. Im Durchschnitt bewegten sich täglich rund 209 Milliarden Naira über POS-Terminals.
Dieses Geld lag nie ungenutzt in den Geräten. Es floss durch ein Finanzsystem, das still und leise Teil des nigerianischen Alltags geworden ist.
Eine typisch nigerianische Deutung von POS
In den meisten anderen Ländern verbindet man mit „POS“ nur eine Sache: das Kartenterminal an der Supermarktkasse. In Nigeria bedeutet es etwas weit Größeres. Ein POS-Agent ist oft die Person, zu der man geht, um Bargeld abzuheben, wenn der nächste ATM Kilometer entfernt ist – oder diejenige, die hilft, Geld zu senden, eine Rechnung zu bezahlen oder einen finanziellen Auftrag zu erledigen, der sonst schwer zu bewältigen wäre.
Deshalb ist POS so zentral für den Geldfluss im Land geworden. Das Modell hat auch formale Wurzeln: Agent Banking ist in den Richtlinien der Central Bank of Nigeria anerkannt, die lizenzierten Institutionen erlauben, Finanzdienstleistungen über Drittagenten anzubieten – womit das Terminal an der Straßenecke neben das Filialnetz tritt.
Bis Dezember 2024 war die Zahl der installierten Terminals auf 5,56 Millionen gestiegen, von 2,45 Millionen nur ein Jahr zuvor, laut NIBSS. Das Netz ist über die Bankfilialen und Geldautomaten hinausgewachsen, die einst den Finanzzugriff in Nigeria definierten.
Wer in einer belebten Nachbarschaft lebt, sieht es überall: ein POS-Betreiber neben einem Lebensmittelladen, ein anderer an einer Bushaltestelle, ein weiterer ein paar Straßen entfernt. Die Bankfiliale mag Kilometer entfernt sein, doch der Finanzzugriff sitzt direkt vor einem Laden in der Nähe.
Das ist ein Teil dessen, was die 18,78 Billionen Naira wirklich bedeuten: Nigeria hat ein gewaltiges Finanznetz für die letzte Meile aufgebaut – ein Terminal, ein Agent, eine Straße nach dem anderen.
Zwei Datensätze, zwei sehr unterschiedliche Zahlen
Es gibt eine statistische Besonderheit, die erwähnenswert ist. Das Statistische Bulletin der Central Bank of Nigeria für das Q1 2026 beziffert die POS-Transaktionen auf 59,33 Billionen Naira bei 2,92 Milliarden Transaktionen im Quartal – im Durchschnitt rund 20.300 Naira pro Transaktion. Dieser Wert lag tatsächlich 16,42 % im Wert und 19,90 % im Volumen unter dem Niveau des Q1 2025.
Warum sagt also die NIBSS-verbundene Datenlage 18,78 Billionen Naira, während die CBN 59,33 Billionen Naira nennt?
Die beiden Werte stammen offenbar aus unterschiedlichen statistischen Grundlagen. Die 18,78 Billionen Naira stammen aus Daten der Financial Derivatives Company, einem in Lagos ansässigen Finanzforschungsunternehmen, die von NIBSS bezogen wurden, während die 59,33 Billionen Naira aus der Quartalsberichterstattung der CBN stammen Branchenanalysen deuten darauf hin, dass die NIBSS-Zahl die über die NIBSS-Infrastruktur abgerechneten Transaktionen widerspiegelt, während die CBN-Zahl den breiteren POS-Kanal erfasst. Die öffentlich verfügbaren Dokumente liefern jedoch nicht genügend Details, um die gesamte Lücke von 40,55 Billionen Naira sicher zu erklären; daher sollten die beiden Zahlen nicht addiert oder als konkurrierende Aussagen über denselben Datensatz behandelt werden.
Für diesen Bericht wird die Zahl von 18,78 Billionen Naira verwendet, da sie die NIBSS-verbundene Zahl hinter der Schlagzeile ist. Die Lücke ist jedoch erwähnenswert, denn sie zeigt, wie leicht Zahlungsstatistiken verwirren können, wenn Institutionen denselben Kanal aus unterschiedlichen Blickwinkeln messen.
Wo sich das elektronische Geld tatsächlich bewegt
Das breitere Zahlungsbild ist ebenfalls aufschlussreich. Die Q1-Daten der CBN zeigen, dass Nigerias sechs große elektronische Zahlungskanäle im Quartal 1,053 Billiarden Naira abwickelten, wovon POS 59,33 Billionen Naira ausmachte – etwas mehr als 5 % des Werts, der durch diese sechs Kanäle floss. Andere Kanäle bewegten weitaus größere Beträge: Web Pay, das internetbasierte Zahlungen erfasst, verzeichnete 529,82 Billionen Naira, Nigeria Instant Payment (NIP), die Sofortüberweisungs-Verbindung von Konto zu Konto, 320,76 Billionen Naira, Mobile Pay 112,12 Billionen Naira und ATM 26,30 Billionen Naira.
POS ist also nicht der Kanal, über den sich das meiste elektronische Geld in Nigeria bewegt. Seine Bedeutung liegt woanders: Es ist näher an der Alltagswirtschaft. NIP kann Geld zwischen Konten bewegen, ohne dass eine der beiden Personen das Haus verlässt, während POS den Finanzzugriff direkt auf die Straße bringt. Dieser Unterschied ist wichtig, denn ein Händler, der Bargeld braucht, ein Arbeiter, der Geld abhebt, und ein Kunde, der eine Rechnung zahlt, können alle am selben POS-Stand landen.
Die ehrliche Antwort zur Zusammensetzung lautet, dass die öffentliche NIBSS-Zahl keine saubere Aufschlüsselung bietet – wie viel Abhebungen, wie viel Überweisungen, wie viel Einkäufe waren – und keine erfunden werden sollte. Was die Zahl zeigt, ist, dass jede Quartal eine gewaltige Geldmenge durch Nigerias POS-Netz fließt. Ein Teil wird als Bargeld abgehoben. Ein Teil wird überwiesen. Ein Teil wird für Zahlungen genutzt. Ein Teil bewegt sich zwischen Menschen und Unternehmen. Und ein Teil fließt möglicherweise einfach durch das System, bevor er ganz woanders landet.
Warum das Terminal an der Ecke zählt
Die spannendere Frage lautet daher nicht, wofür Nigerianer 18,78 Billionen Naira ausgegeben haben, sondern warum das POS-Terminal so zentral dafür geworden ist, wie Nigerianer überhaupt an ihr Geld kommen.
Die Antwort viel mit Bequemlichkeit zu tun. Ein POS-Agent kann näher sein als eine Bankfiliale. Ein Agent kann Bargeld ausgeben, wenn ein Geldautomat leer oder defekt ist, und kann grundlegende Finanzdienstleistungen an Orten anbieten, wo klassisches Banking nicht so leicht erreichbar ist. Mittlerweile gibt es Millionen solcher Zugangspunkte im ganzen Land.
Das erklärt auch, warum die Zuverlässigkeit des Netzes wichtig ist. Wenn ein Terminal ausfällt – oder wenn die Konnektivität schlecht ist, kein Strom vorhanden oder zu wenig Bargeld da ist –, dann hat nicht nur eine kleine Maschine einen schlechten Tag. Für den Kunden davor ist der Zugang zum Geld vorübergehend unterbrochen.
Es gibt auch einen interessanten Widerspruch. Nigerias elektronisches Zahlungssystem wächst schnell, doch POS-Agenten bleiben tief in der Bargeldwirtschaft des Landes verankert. Die 18,78 Billionen Naira sind kein Beweis dafür, dass Nigerianer Bargeld aufgegeben haben; in gewisser Weise zeigen sie das Gegenteil. Das POS-Netz hat es leichter gemacht, zwischen digitalem System und physischem Bargeld zu wechseln. Ein Kunde kann Geld digital überweisen und es Minuten später bei einem Agenten abheben oder Geld auf ein Konto erhalten und über ein Terminal Bargeld ziehen. Das Terminal sitzt dazwischen.
Das mag die eigentliche Bedeutung der 18,78 Billionen Naira sein. Nigerias Zahlungsrevolution geht es nicht einfach darum, Bargeld durch digitale Zahlungen zu ersetzen; es geht darum, mehr Wege zu schaffen, wie Geld zwischen Menschen, Unternehmen, Bankkonten und Bargeld fließen kann. Und mit 18,78 Billionen Naira in nur drei Monaten ist das kleine Terminal an der Ecke zu einem weit größeren Teil von Nigerias Finanzinfrastruktur geworden, als es zunächst scheint.
Beide Zahlenreihen werden weiterkommen: NIBSS veröffentlicht Zahlungsdaten monatlich, die CBN in vierteljährlichen statistischen Bulletins – die Veröffentlichungen zum folgenden Quartal werden zeigen, ob dieses Tempo anhielt und ob die Lücke zwischen den beiden statistischen Grundlagen besteht.

