Saylers Bitcoin-'Goldrausch' bis 2035 – Strategies STRC als Ertragsfahrzeug
Wichtige Erkenntnisse
- •Michael Saylor erwartet vor 2035 einen Bitcoin-„Goldrausch“, wenn rund 99 % des endgültigen Bitcoin-Angebots bereits geschürft sein dürften und die Emission durch wiederholte Halvings langsamer geworden ist.
- •Strategies STRC-Vorzugsaktien zahlen festgelegte Dividenden und stehen im Allgemeinen vor Stammkapital, sind jedoch nicht durch das Bitcoin Unternehmens besichert und haben kein Fälligkeitsdatum; Ausstiege hängen vom Verkauf zu Marktpreisen ab.
- •Steigende Bitcoin-Kurse erhöhen den Wert von Strategies Beständen, ohne Cash zu erzeugen; Dividenden müssen daher über Erlöse neuer Wertpapieremissionen finanziert werden statt über die Wertaufholung selbst.
- •Eine Meldung vom 28. September wies eine USD-Reserve von 5,02 Milliarden $ zur Unterstützung von Vorzugsdividenden und Zinszahlungen aus, von der zwischen dem 21. und 27. September 22,1 Millionen $ für Dividendenzahlungen verwendet wurden.
- •Ein Abschwung, der fallende Bitcoin-Werte mit geringerer Kaufbereitschaft für Strategies Wertpapiere kombiniert, würde die Finanzierung gleichzeitig verschärfen; die Fähigkeit, Zahlungen aufrechtzuerhalten, ist der zentrale Test des Modells.
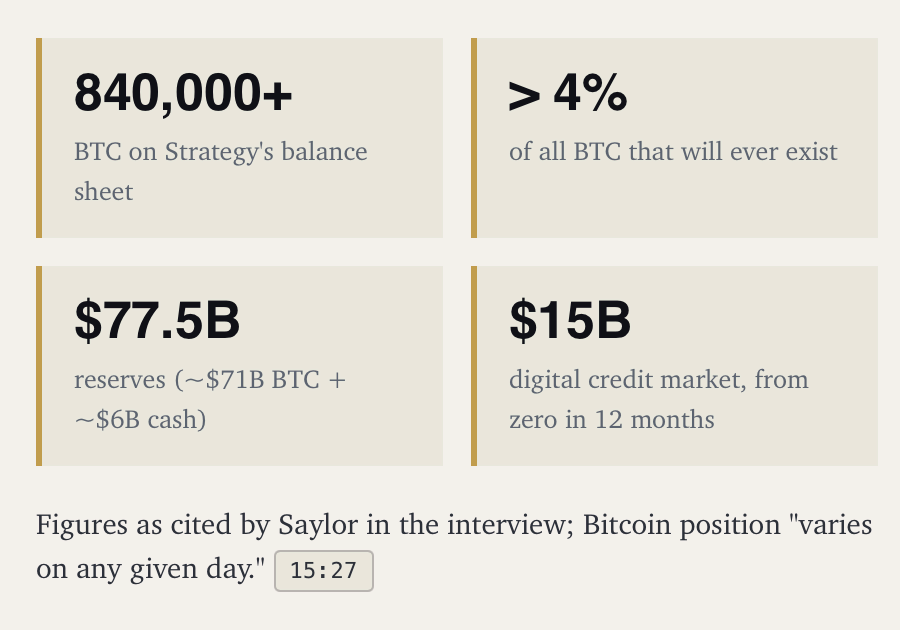
Michael Saylor erwartet, dass sich vor 2035 ein Bitcoin-„Goldrausch“ entfalten wird – er wettet, dass die sinkende Emission auf eine wachsende Nachfrage trifft, die über Finanzprodukte kanalisiert wird, wie er in einem Binance-Interview sagte. Strategy, das von ihm geleitete Unternehmen, verkauft bereits Vorzugsaktien an Anleger mit Ertragsfokus – Wertpapiere, die ein praktisches Beispiel für den Markt sind, den Saylor wachsen sieht, und für die Finanzierungsentscheidungen, die nötig sind, um eine Bitcoin-lastige Bilanz in regelmäßige Zahlungen umzuwandeln.
Kernpunkte:
- Saylor erwartet neue Nachfrage, wenn die Bitcoin-Emission langsamer wird.
- STRC-Anleger besitzen von Strategy ausgegebene Vorzugsaktien.
- Die Wertaufholung von Bitcoin allein finanziert keine Barausschüttungen.
- Produkte mit stabilem Wert benötigen verlässliche Reserven und Rückzahlung.
Was sich um 2035 ändert
Saylor wählte 2035, weil er erwartet, dass bis dahin rund 99 % des endgültigen Bitcoin-Angebots geschürft sein werden. Die neu ausgegebene Bitcoin-Prämie für Miner halbiert sich alle 210.000 Blöcke – etwa alle vier Jahre –, wodurch der Zustrom neuer Münzen allmählich sinkt; die Kalenderdaten hängen davon ab, wie schnell Blöcke gefunden werden.
„Ich glaube, wir befinden uns bis zum Jahr 2035 in einem Goldrausch“, sagte Saylor.
Auch nach dieser Marke würden bestehende Bitcoin den Besitzer wechseln. Fonds, Unternehmen und Privatpersonen könnten ihre Bestände weiterhin verkaufen, sodass sinkende Mining-Emission nicht bestimmt, wie viele Münzen den Markt erreichen. Sie würde eine Angebotsquelle verringern, während die Entscheidungen bestehender Besitzer ebenso relevant blieben. Damit diese Verringerung höhere Preise stützt, müsste die Nachfrage stark genug bleiben, um die angebotenen Münzen aufzunehmen. Die Bitcoin-Dokumentation beschreibt dieses Angebot-und-Nachfrage-Verhältnis, und Saylor erwartet, dass ein wachsender Finanzmarkt um Bitcoin Käufer mit Bedürfnissen über die direkte Preisexposition hinaus anzieht.
Warum Saylor Ertragsanleger anspricht
Sein Argument umfasst ETFs, Treasury-Unternehmen – Firmen, die Bitcoin in ihrer Unternehmensbilanz halten, wie Strategy –, Ertragswerte und eine breitere Kreditvergabe der Banken gegen Bitcoin. Ein ETF ermöglicht Anlegern, Preisexposition über ein Wertpapierdepot zu halten. Ein Besicherungskredit könnte einem Eigentümer Zugriff auf Bargeld ermöglichen, ohne Bitcoin zu verkaufen, obwohl die Aufnahme dieses Kredits selbst keinen neuen Bitcoin-Kauf erfordert.
Strategy verfolgt einen anderen Ansatz und begibt Wertpapiere rund um eine große Bitcoin-Reserve. Seine Bilanz erlaubt dem Unternehmen, Anlegern verschiedene Ansprüche auf dasselbe Geschäft anzubieten, jeweils mit eigenen Rechten und Expositionen. Vorzugsaktien nehmen in dieser Struktur eine Mittelposition ein: Sie tragen festgelegte Dividenden und stehen bei den verbleibenden Vermögenswerten eines Unternehmens im Allgemeinen vor Stammkapital, bleiben dabei Eigenkapital und nicht Fremdkapital. Für jemanden mit Ertragsfokus zählt die Größe dieser Reserve ebenso wie die Fähigkeit des Unternehmens, Ausschüttungen zu leisten. STRC, Strategies Vorzugsaktie, ist Saylers Versuch, Anleger zu erreichen, die regelmäßige Zahlungen der direkten Exposition gegenüber den Kursschwankungen von Bitcoin vorziehen.
Was STRC-Halter tatsächlich besitzen
Saylor erklärt das beabsichtigte Erlebnis mit einer Analogie aus der Luftfahrt: „Bitcoin ist wie ein Kampfflugzeug, und digitales Kreditkapital wie STRC ist wie ein Passagierflugzeug“, sagte er im Interview. Der Vergleich spiegelt sein Bestreben wider, stabileres Einkommen zu bieten, doch um das Wertpapier zu verstehen, muss man sich die dahinterstehenden Rechte ansehen.
Ein STRC-Halter besitzt Vorzugseigentumsanteile an Strategy. Die Offenlegungen des Unternehmens besagen, dass seine Vorzugswertpapiere nicht durch seine Bitcoin-Bestände besichert sind. Ihr vorrangiger Anspruch betrifft die verbleibenden Unternehmensvermögenswerte gemäß den geltenden Bedingungen; er gibt den Inhabern weder das Eigentum an bestimmten Münzen noch einen besicherten Anspruch darauf. Eine große Bitcoin-Reserve und eine besicherte Anlage sind unterschiedliche Dinge.
STRC hat zudem kein festgelegtes Fälligkeitsdatum, zu dem die Anlage zurückgezahlt werden muss. Ein Anleger, der aussteigen möchte, ist im Allgemeinen darauf angewiesen, zum verfügbaren Marktpreis zu verkaufen. Strategy möchte den Handel um den festgelegten Betrag von 100 $ fördern, doch Inhaber können beim Verkauf weniger erhalten. Solange sie investiert bleiben, hängt ihr Einkommen von den Dividendenentscheidungen und Mitteln des Unternehmens ab.
Wie Strategy die Zahlungen finanziert
Strategy beschafft Kapital durch Wertpapieremissionen und entscheidet dann, wie viel es Bitcoin, Barreserven oder anderen Zwecken zuweist, einschließlich Aktienrückkäufen. Saylor erwartet, dass die Nachfrage nach Vorzugs- und Stammaktien die weitere Bitcoin-Anhäufung mitfinanzieren wird.
Ein steigender Bitcoin-Kurs erhöht den Wert von Strategies Beständen, ohne Cash für Dividenden zu schaffen. Der Basisprospekt des Unternehmens erklärt, dass die Mittelgenerierung aus diesen Beständen von Verkäufen abhängt. Er nennt Dividenden auch als mögliche Verwendung von Erlösen aus Wertpapieremissionen.
Eine hypothetische Vorzugsaktienemission von 1 Milliarde $ mit einer annualisierten Dividendenrendite von 12 % veranschaulicht die Anforderung: Bliebe dieser Satz bestehen und würden die Zahlungen beschlossen, bräuchte der Emissuer binnen eines Jahres 120 Millionen $ in Cash. Die Finanzierung muss verfügbar sein, wenn Ausschüttungen fällig werden – unabhängig davon, wann Bitcoin an Wert gewinnt.
Strategies Meldung vom 28. September wies eine USD-Reserve von 5,02 Milliarden $ aus, die Vorzugsdividenden und Zinszahlungen unterstützen soll, getrennt von 1 Milliarde $ in USD-Barmitteln. Zwischen dem 21. und 27. September nutzte das Unternehmen 22,1 Millionen $ der Reserve zur Zahlung von Vorzugsdividenden.
Im selben Zeitraum verwendete das Unternehmen Erlöse aus Stammaktienverkäufen sowohl für Bitcoin-Käufe als auch für STRC-Rückkäufe. Neues Kapital kann daher mehrere Anforderungen gleichzeitig bedienen. Die Emission von Stammaktien bringt Cash herein, verteilt aber das Eigentum bestehender Aktionäre auf mehr Aktien – ein Trade-off hinter der wachsenden Bitcoin-Reserve.
Was eine 12%-Dividende einem Anleger sagt
Selbst wenn Ausschüttungen gezahlt werden, wirken sich Kursveränderungen der Aktie auf das Gesamtergebnis des Anlegers aus. Das ist relevant, wenn man Saylers Vergleiche mit anderen Ertragsprodukten liest, denn eine hohe Dividendenrendite kann mit einem Verlust auf die Aktie selbst einhergehen. Seine zitierte Bitcoin-Rendite beschreibt die vergangene Wertaufholung über einen bestimmten Zeitraum, während der Vorzugsaktiensatz jährliche Ausschüttungen relativ zu einem festgelegten Betrag beschreibt – diese Kennzahlen messen unterschiedliche Ergebnisse. Ein Geldmarktfonds hält zudem andere Assets und folgt anderen Regeln als eine Unternehmens-Vorzugsaktie, sodass ein höherer ausgewiesener Satz allein keine bessere Anlage begründet.
Für Oktober 2026 weist Strategy den variablen annualisierten Dividendensatz von STRC mit 12 % des festgelegten Betrags von 100 $ aus, zahlbar zweimal monatlich. Die Einkommensrendite relativ zum Kaufpreis eines Anlegers würde abweichen, wenn die Aktien über oder unter 100 $ gekauft wurden. Künftiges Einkommen kann sich ebenfalls ändern: Der Satz monatlich überprüft, und Bardividenden sind nicht garantiert.
Strategy hat vorgeschlagen, zu täglichen Dividenden überzugehen; eine Hauptversammlung ist für den 28. Oktober angesetzt. Bei Genehmigung und Umsetzung würden Dividenden an jedem Kalendertag anfallen und am nächsten Geschäftstag gezahlt werden. Das würde ändern, wie schnell Anleger Ausschüttungen erhalten, und für sich genommen den annualisierten Satz nicht erhöhen.
Der vorgeschlagene Dollar-Token benötigt verlässliche Auszahlungen
Saylor möchte, dass Ertragsprodukte ein weiteres Angebot unterstützen: einen in Wallets gehaltenen Token, der gegenüber dem Dollar stabil bleiben und zugleich eine Rendite zahlen soll. Er beschrieb ein hypothetisches Bitcoin-gebundenes Produkt mit etwa 6–7 %, geeignet für Nutzer, die ausgeben oder sparen wollen, ohne direkt Bitcoin-Preisexposition zu halten. Token, die einen festen Dollarwert halten sollen, sind allgemein als Stablecoins bekannt; eine renditebringende Variante würde Ausschüttungen über der schwereren Anforderung hinzufügen, verlässliche Ausstiege zu gewährleisten.
Ein Produkt, das Vorzugsaktien hält, bräuchte sofort verfügbares Cash oder andere liquide Assets, um Abhebungen zu bedienen, ohne auf einen sofortigen Verkauf dieser Aktien angewiesen zu sein. Ihre Ausschüttungen treffen über Zeit ein, während ihr Marktwert und die Verfügbarkeit von Käufern sich ändern können. Nutzer, die Dollar anfordern, bräuchten einen Einlösungsprozess, der diese Diskrepanz berücksichtigt. Die Bedingungen müssten auch festlegen, wer Nutzern Zahlungen schuldet und wer Verluste trägt, wenn Reserve-Assets fallen. Auszahlungsverzögerungen wären besonders für jemanden relevant, der sich für den alltäglichen Gebrauch auf den Token verlässt – verlässlicher Zugriff auf das Geld wäre für diesen Nutzer ebenso wichtig wie die beworbene Rendite.
Ein Abschwung würde das Gesamtmodell auf die Probe stellen
Fällt Bitcoin, während Anleger zögerlicher werden, Strategies Wertpapiere zu kaufen, könnte das Unternehmen gleichzeitig mit schwächeren Vermögenswerten und schwierigerer Finanzierung konfrontiert werden. Barreserven würden Zeit zur Reaktion verschaffen, doch ihre Bedeutung hängt davon ab, wie lange sie Dividenden, Zinsen und sonstige Cash-Bedürfnisse decken könnten. Künftige Meldungen können diese Einschätzung konkreter machen, indem sie die Reserveabdeckung, die Kosten neuer Finanzierung und die Mittelverwendung des Managements aufzeigen. Die Aufrechterhaltung der Zahlungen in schwierigen Märkten, ohne Cash-Puffer zu erschöpfen, wäre ein stärkerer Beleg für Saylers Modell als steigende Bitcoin-Bestände allein.
Bis 2035 wird die neue Bitcoin-Emission unabhängig vom Erfolg dieser Produkte voraussichtlich geringer sein. Saylers Goldrausch-Argument hängt davon ab, dass sie Anleger anziehen und deren Bedürfnisse über die dazwischenliegenden Marktzyklen bedienen. Anhaltende Nachfrage, beherrschbare Finanzierungskosten und verlässliche Zahlungen würden zeigen, dass der von ihm beschriebene Finanzmarkt Bestand bekommt.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Anlageberatung dar. Bitcoin und Bitcoin-gebundene Wertpapiere bergen Risiken; Dividendensätze und Produktbedingungen können sich ändern.

