Metaplanet verfehlt alle vier VanEck-Tests zur Vorstandsvergütung – einzige „Bad“-Bewertung unter den Top 10
Wichtige Erkenntnisse
- •VanEcks Research-Notiz vom 18. September stellte Metaplanet allein in die Kategorie „Bad“, da es das einzige der zehn größten Digital-Asset-Treasury-Unternehmen war, das alle vier Vergütungstests verfehlte.
- •Metaplanets Optionspool entspricht 14,7 % der voll verwässerten Aktien, namentlich genannte Führungskräfte kontrollieren 8,2 % – jeweils etwa das Vier- bzw. Zehnfache der Durchschnittswerte der Vergleichsgruppe von 4,0 % und 0,8 %.
- •Nach Aktionärsdruck beendete der Vorstand am 18. August die automatische Verwässerungsklausel und verkleinerte den Optionspool am 11. September um 41 % auf 188,2 Millionen Aktien, wobei VanEck seine Bewertung beibehielt.
- •VanEck schätzte, dass vor den Kürzungen die Verwässerung durch das Management rund 20 % des durch Käufe hinzugefügten Bitcoin-Werts absorbierte und den Anteilseignern etwa 80 % verblieben.
- •Rund 82,8 Millionen Aktien waren vor der Rückabwicklung bereits bei Insidern gelandet, und weitere 105,4 Millionen potenzielle Aktien – etwa 7 % des Unternehmens – bleiben unter der überarbeiteten Struktur verfügbar.
TLDR
- Metaplanet hat in VanEcks Research-Notiz vom 18. September alle vier Tests zur Vorstandsvergütung verfehlt und ist damit das einzige Unternehmen unter den Top-10-Digital-Asset-Treasury-Firmen mit einer „Bad“-Bewertung.
- Der Optionspool des Unternehmens entspricht 14,7 % der voll verwässerten Aktien, namentlich genannte Führungskräfte halten 8,2 % – weit über den von VanEck genannten Durchschnittswerten der Vergleichsgruppe von 4,0 % und 0,8 %.
- Der Vorstand hob die Evergreen-Verwässerungsklausel am 18. August auf und kürzte den Optionspool am 11. September um 41 %, doch VanEck ließ seine Bewertung unverändert.
- VanEck zufolge sind rund 82,8 Millionen Aktien bereits bei Insidern gelandet, während unter der überarbeiteten Struktur weitere 105,4 Millionen potenzielle Aktien verfügbar bleiben.
Metaplanet, das in Tokio gelistete Bitcoin-Treasury-Unternehmen, hat die schwächste Bewertung zur Vorstandsvergütung unter den zehn größten Digital-Asset-Treasury-Unternehmen erhalten, die VanEck untersucht hat, und dabei alle vier Tests in der Research-Notiz vom 18. September verfehlt. Die Notiz ist Teil von VanEcks Research-Serie Bitcoin ChainCheck, die vom Digital-Asset-Research-Team des Unternehmens unter der Leitung von Matthew Sigel erstellt wird. VanEck prüfte die Größe des Optionspools, das Halten von Aktien durch Führungskräfte, die Zustimmungsrechte der Aktionäre und Leistungsbedingungen. Das Unternehmen schnitt bei jedem Kriterium schlecht ab.
Das Urteil besteht auch nachdem das Unternehmen seinen Optionspool für Führungskräfte im vergangenen Monat zweimal reduziert hat. VanEck erklärte, die verbleibende Struktur gebe der Geschäftsleitung im Vergleich zu Unternehmen der gleichen Branche weiterhin ungewöhnlich große Anteile, womit Metaplanet allein in der Kategorie „Bad“ bleibt, während alle neun anderen untersuchten Unternehmen einige Tests bestanden.
Optionspool liegt weit über dem Niveau der Vergleichsgruppe
Metaplanets Optionspool entspricht 14,7 % der voll verwässerten Aktien, verglichen mit einem Durchschnitt von 4,0 % bei der Vergleichsgruppe. Nament genannte Führungskräfte kontrollieren 8,2 %, während der Durchschnitt der Vergleichsgruppe bei 0,8 % liegt. Das Unternehmen hat damit etwa das Vierfache des Optionspool-Niveaus der Vergleichsgruppe und rund das Zehnfache der Beteiligung der Führungskräfte.
Die aktuelle Struktur geht auf einen Rettungsplan vom Februar 2023 zurück. Die Aktionäre genehmigten Optionen über 46 Millionen Aktien für sieben Mitarbeiter zu einem Ausübungspreis von 10 ¥, doch der Plan enthielt eine Klausel, die die Zuteilung auf 20 % jeder vom Unternehmen ausgebenden Aktie anpasste.
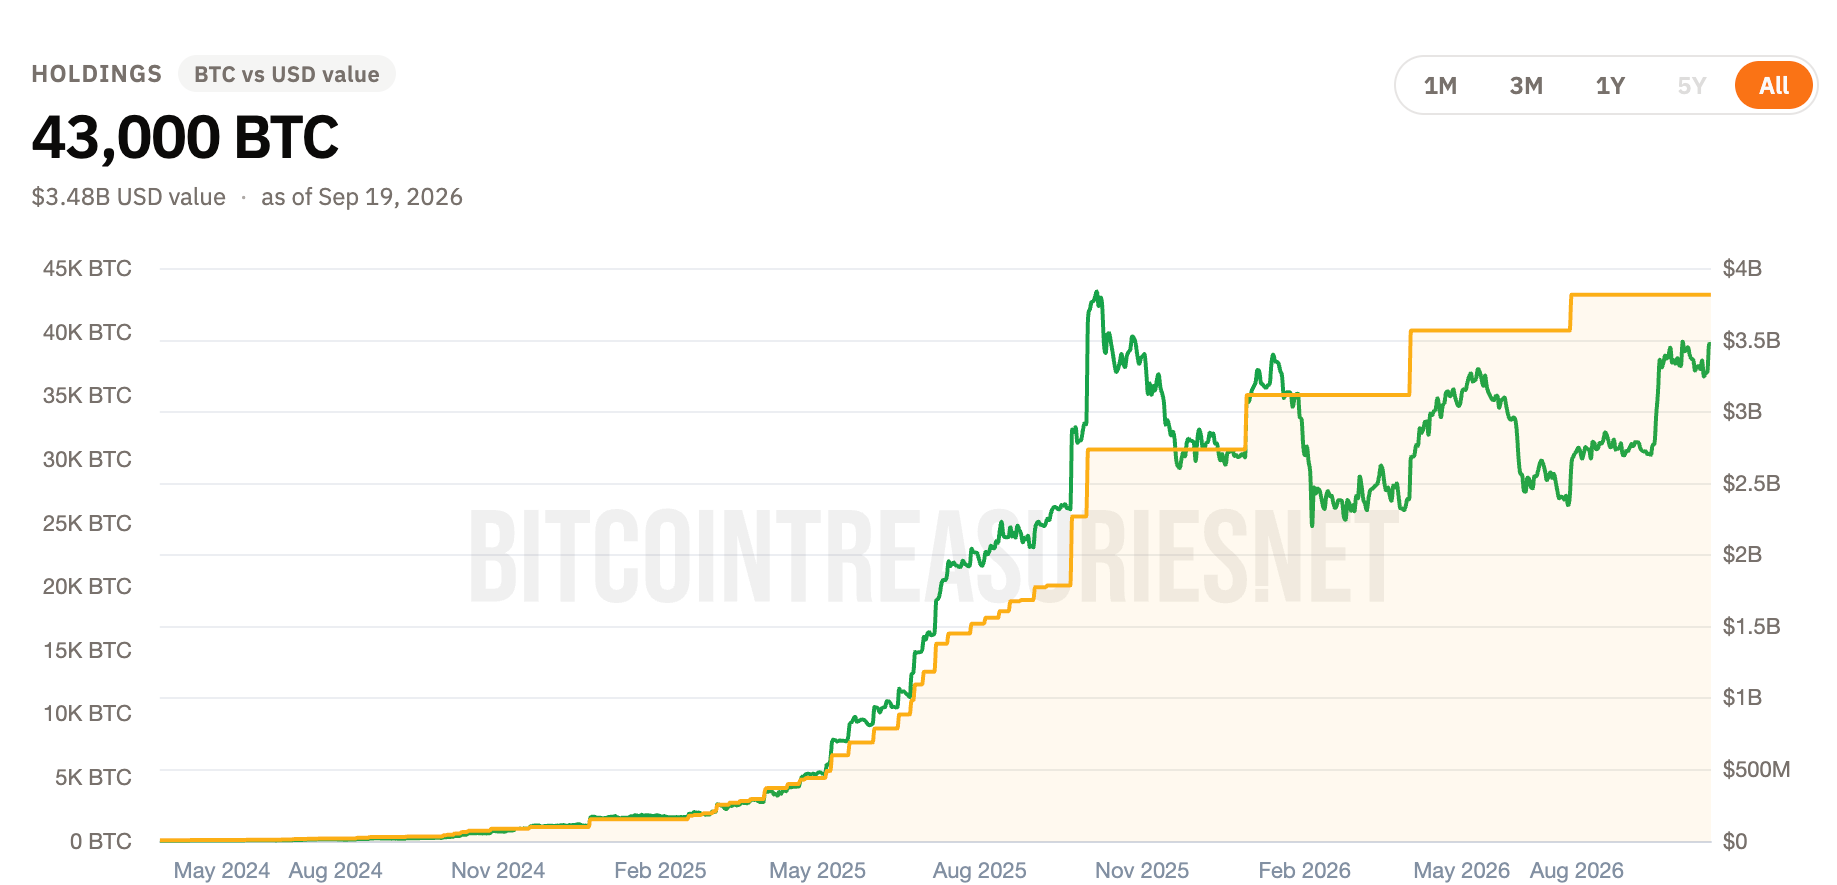
Metaplanet verfolgte seine Bitcoin-Strategie ab April 2024 und finanzierte Käufe über neue Aktien, Schulden und Vorzugsaktien. Nur die Aktienemission verwässerte die bestehenden Anteilseigner direkt, während sich die Optionsformel mit jeder Runde neuer Aktien ausweitete. Innerhalb von zwei Jahren stieg die Aktienzahl des Unternehmens von 153,9 Millionen auf rund 1,35 Milliarden, und der Führungskräftepool wuchs im selben Zeitraum von 46 Millionen auf 319,5 Millionen Aktien.
Die Emission von Aktien erhöht die ausstehende Aktienzahl und verringert den prozentualen Anteil jedes bestehenden Anteilseigners, sofern dessen Aktienzahl nicht ebenfalls steigt. Ausgeübte Aktienoptionen können die Verwässerung zusätzlich verstärken, da sie weitere Aktien schaffen. Im Fall von Metaplanet konzentrierte sich VanEck darauf, wie sich die Optionsformel automatisch ausweitete, während das Unternehmen Eigenkapital zur Finanzierung weiterer Bitcoin-Käufe ausgab. Für ein gelistetes Bitcoin-Treasury-Unternehmen, dessen Aktien als Vehikel für die gehaltenen Coins dienen, bestimmen solche strukturellen Details, wie viel jedes neuen Kaufs den externen Aktionären statt den Insidern zugutekommt – der Grund, warum VanEck diese Governance-Maßnahmen branchenweit bei den größten Unternehmen als Benchmark heranzieht.
VanEck schätzte, dass die Anteilseigner vor den jüngsten Kürzungen rund 80 % des durch Käufe hinzugefügten Bitcoin-Werts behielten, während die Verwässerung durch das Management das verbleibende Fünftel infolge der automatischen Formel absorbierte. Das Unternehmen stellte zudem heraus, dass keine separate Kommission jede Erweiterung genehmigt hatte. David Bailey, Chief Executive von Nakamoto, hat die Größe des Pools verteidigt, wobei VanEck seine Bewertung weiterhin auf die Struktur der Zuteilungen und die damit verbundenen Aktionärsschutzmaßnahmen fokussierte.
VanEck belässt „Bad“-Bewertung nach zwei Pool-Kürzungen
VanEck prüfte Bereiche bei den zehn größten Digital-Asset-Treasury-Unternehmen: den Optionspool gemessen an den voll verwässerten Aktien, das Halten von Aktien durch Führungskräfte, die Stimmrechte der Aktionäre und die Leistungshürden bei den größten Zuteilungen. Metaplanet verfehlte jeden Test. Laut VanEck stimmten die Aktionäre weder über das Wachstum des Pools noch über zwei Änderungen im Jahr 2026 ab, und die Zuteilungen enthalten über der fortgesetzten Beschäftigung hinaus keine Leistungsbedingung.
Der Vorstand änderte die Struktur nach Aktionärsdruck zweimal. Am 18. August hob er die Evergreen-Verwässerungsklausel auf und stoppte damit die automatische Erweiterung des Optionspools durch künftige Aktienemissionen, wobei der bestehende Pool unverändert blieb. Am 11. September stellte der Vorstand die Bedingungen wieder her, die vor einem Aktienverkauf im September 2025 gegolten hatten, und reduzierte den Pool damit um 41 % auf 188,2 Millionen Aktien.
Ein Teil der Verwässerung hatte vor dieser Rückabwicklung bereits stattgefunden. Rund 82,8 Millionen Aktien waren zu den früheren Bedingungen bereits bei Insidern gelandet, und weitere 105,4 Millionen potenzielle Aktien bleiben verfügbar, was etwa 7 % des Unternehmens entspricht. VanEck erklärte, diese verbleibenden Zuteilungen lägen weiterhin deutlich über dem Niveau der Vergleichsgruppe.
Laut VanEck könnte Metaplanet die Struktur verbessern, indem es rund 273 Millionen Aktien annulliert, die aufgrund der früheren Klausel geschaffen wurden. VanEck schlug außerdem einen kleineren, von den Aktionären genehmigten Plan, eine an Bitcoin je Aktie gekoppelte Vergütung sowie eine formale Richtlinie zur Vergabezeitpunkte vor. Da die verbleibenden 105,4 Millionen potenziellen Aktien weiterhin bestehen, bleibt die offene Frage für die Anteilseigner, ob der Vorstand weiter geht – seine beiden bisherigen Anpassungen folgten auf Aktionärsdruck.
Die Ergebnisse wurden ausführlich von Blockonomi berichtet.

