Märkte fallen, da Fed-Chef Warsh im Jackson-Hole-Auftritt eine mögliche Zinserhöhung signalisiert
Wichtige Erkenntnisse
- •Fed-Chef Kevin Warsh signalisierte in seiner ersten Jackson-Hole-Rede, dass eine zusätzliche Straffung erforderlich sein könnte, wenn die Inflation nicht zum 2-%-Ziel zurückkehrt.
- •Die impliziten Marktwahrscheinlichkeiten für eine Zinserhöhung im September sprangen laut CME-FedWatch-Daten nach der Rede von rund 35 % auf über 57 %.
- •Technologie- und Small-Cap-Aktien führten die Verluste an: Nasdaq minus 0,52 %, S&P 500 minus 0,25 % und Russell 2000 minus 1,4 %, während der Dow nahezu unverändert schloss.
- •Die Renditen von Staatsanleihen stiegen entlang der Kurve; die zweijährige Rendite kletterte um rund 13 Basispunkte auf 4,36 %, und der Dollar-Index gewann 0,61 % auf 99,71 – der größte eintägige Anstieg seit rund zweieinhalb Monaten.
- •Gold fiel um 3,19 %, Silber um 4,15 % und Bitcoin um 2,77 %, während der europäische STOXX 600 um 0,51 % zulegte, bevor die volle Wirkung der Rede die Weltmärkte erreichte.
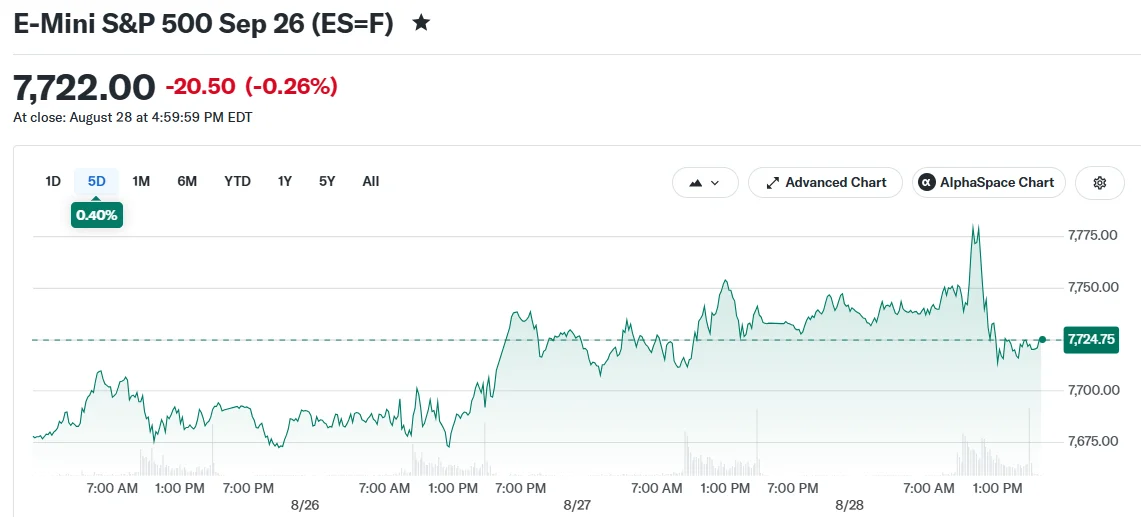
Die Finanzmärkte gaben am Freitag breit nach, nachdem Fed-Chef Kevin Warsh in seiner ersten Jackson-Hole-Rede an deutete, dass eine zusätzliche geldpolitische Straffung erforderlich sein könnte – eine falkenartige Botschaft, die die anhaltenden Inflationssorgen unterstrich.
Das jährliche Symposium, das von der Federal Reserve Bank of Kansas City in Jackson Hole, Wyoming, ausgerichtet wird, dient historisch als Forum, in dem Fed-Chefs Richtungswechsel in der Geldpolitik ankündigen – weshalb Anleger diese Reden genau auf Hinweise zum Zinspfad analysieren.
Kernpunkte
-
Fed-Chef Kevin Warsh äußerte sich in Jackson Hole falkenhaft und betonte die anhaltende Inflationsproblematik.
-
Die Markterwartungen für eine Zinserhöhung im September schnellten von 35 % auf über 57 % hoch.
-
Die wichtigsten Indizes schlossen im Minus: Nasdaq gab 0,52 % nach, S&P 500 verlor 0,25 %, Russell 2000 stürzte um 1,4 % ab.
-
Bitcoin fiel um 2,77 % angesichts steigender Zinserhöhungserwartungen.
-
Der US-Dollar legte zu und verzeichnete seinen stärksten eintägigen Anstieg seit mehr als zwei Monaten.
FED WARSH AT JACKSON HOLE (Summary):
On policy:
• He gave no timetable for a rate hike and said the speech should not be viewed as forward guidance or a formal reaction function
• Short-term interest rates remain the Fed's main policy tool
• A "good majority" at the July… pic.twitter.com/pUZUOUa0Lj
— Wall St Engine (@wallstengine) August 28, 2026 (X post)
In seinen Ausführungen betonte Warsh, dass die Fed noch „Arbeit vor sich habe", sollte die Inflation nicht auf das 2-%-Ziel der Notenbank zurückkehren. Er fügte hinzu, dass die aktuellen Finanzierungsbedingungen nicht ausreichend restriktiv erscheinen. Diese Kommentare reichten aus, um die Märkte unter Druck zu setzen und die Erwartungen einer Zinserhöhung deutlich ansteigen zu lassen.
Wahrscheinlichkeit einer September-Zinserhöhung schnellt in die Höhe
Vor Warshs Rede maßen die Marktteilnehmer einer Zinserhöhung im September nur eine Wahrscheinlichkeit von 35,4 % bei. Nach der Rede stieg diese Wahrscheinlichkeit laut Daten des FedWatch-Tools der CME Group, das implizite Politikerwartungen aus der Preisbildung von Fed-Futures-Kontrakten ableitet, auf über 57 %.
Die Rendite zweijähriger Staatsanleihen, ein weit beobachteter Gradmesser für die Politikerwartungen an die Federal Reserve, sprang um rund 13 Basispunkte auf 4,36 %. Die zehnjährige Rendite stieg auf 4,728 %, während die dreißigjährige Rendite 5,21 % erreichte. Steigende Renditen spiegeln das Neubewerten von Zinserwartungen entlang der Kurve wider, und höhere Kreditkosten wirken sich auf alles aus – von Hypotheken bis zur Unternehmensfinanzierung.
Auch die Devisenmärkte bewegten sich deutlich. Der Dollar-Index legte um 0,61 % zu und beendete den Handel bei 99,71 – sein größter eintägiger prozentualer Zugewinn seit rund zweieinhalb Monaten. Der Euro schwächte sich auf 1,158 Dollar ab. Höhere US-Zinsen ziehen tendenziell Kapital in Dollar-Assets, und ein stärkerer Dollar wirkt sich wiederum auf die Auslandserträge US-amerikanischer Konzerne sowie auf in Dollar notierte Rohstoffe aus.
Technologiewerte und Unternehmen mit geringer Marktkapitalisierung trugen die Hauptlast des Abverkaufs, da diese Aktiengruppen in Zeiten steigender Zinsen typischerweise unterdurchschnittlich abschneiden – wegen höherer Finanzierungskosten und eines geringeren Barwerts künftiger Gewinne. Small Caps, die im Verhältnis zu ihrer Größe oft mehr variabel verzinsliche Schulden tragen, sind besonders empfindlich gegenüber strafferer Kreditverfassung.
Technologie- und Small-Cap-Aktien führen die Verluste an
Der Nasdaq Composite verlor 138,93 Punkte, ein Rückgang von 0,52 %, und schloss bei 26.402. Der S&P 500 gab 19,23 Punkte oder 0,25 % ab und beendete den Handel bei 7.711. Der Dow Jones Industrial Average verlor lediglich 9,45 Punkte und schloss praktisch unverändert bei 53.559.
Der Russell 2000, der kleinere Unternehmen abbildet, verzeichnete mit einem Rückgang von 1,4 % den stärksten Verlust unter den großen Indizes.
Nvidia-Aktien gaben am Freitag nach, obwohl sie in der vorangegangenen Sitzung auf starke Quartalszahlen gestiegen waren. Analysten von Mizuho stellten fest, dass Warshs Jackson-Hole-Kommentar die Zinserhöhungswahrscheinlichkeiten erhöht habe – eine Entwicklung, die hochdynamische Technologieaktien historisch unter Druck gesetzt hat.
Auch Edelmetalle erlitten erhebliche Verluste: Gold stürzte um 3,19 % und Silber fiel um 4,15 %, da der stärkere Dollar auf die Rohstoffpreise drückte. Gold, das keine Zinsen abwirft, verliert tendenziell an relativer Attraktivität, wenn Zinsen und Dollar steigen.
Kryptomärkte ziehen nach
Bitcoin konnte dem Abwärtssog nicht entgehen. Die führende Kryptowährung verlor im Handelsverlauf 2,77 %, da Zinserhöhungssorgen risikoorientierte Anlagen breitflächig unter Druck setzten. Digitale Assets bewegen sich typischerweise mit der allgemeinen Risikoneigung, und erhöhte Zinssätze schrecken in der Regel von Investitionen in spekulative Positionen ab.
Die europäischen Aktienmärkte erwiesen sich widerstandsfähiger. Der STOXX 600 konnte um 0,51 % zulegen, bevor die volle Wirkung von Warshs Aussagen die globalen Märkte erreichte – wobei die geldpolitischen Entscheidungen europäischer Notenbanken je nach eigener Inflationsdynamik auch von denen der Fed abweichen können.
Mit Blick nach vorn werden die Marktteilnehmer den kommenden August-Arbeitsmarktbericht in der nächsten Woche sowie die August-Inflationszahlen genau beobachten; beide bieten wichtige Hinweise auf den wahrscheinlichen Politikkurs der Federal Reserve. Darüber hinaus wird die Fed-Sitzung im September mit den begleitenden Wirtschaftsprojektionen der nächste formale Prüfstein dafür sein, ob sich das Straffungssignal aus Warshs Aussagen in konkretes Handeln übersetzt.

