Sieben praktische Wege, damit das Gehalt bis zum Zahltag reicht
Wichtige Erkenntnisse
- •Der Artikel empfiehlt, jedem Naira eine Aufgabe zu geben, indem man Grundausgaben, Sparen und persönliche Ausgaben budgetiert, bevor das Ausgeben beginnt.
- •Er rät, direkt nach Gehaltseingang Geld beiseitezulegen, und weist darauf hin, dass FairMoney-Sparprodukte wie FairSave und FairTarget für finanzielle Ziele genutzt werden können.
- •Die Umwandlung eines Monatsbudgets in wöchentliche Ausgabenlimits deckt Überausgaben früh auf, solange noch Zeit zur Anpassung bleibt.
- •Kleine, häufige Ausgaben wie Snacks, Liefergebühren und Abos können zusammen einen erheblichen Teil des Einkommens beanspruchen – regelmäßiges Nachverfolgen ist daher wichtig.
- •Ein kleiner Notfallpuffer, getrennt vom regulären Ausgabengeld, kann verhindern, dass eine einzige unerwartete Ausgabe den ganzen Monat durcheinanderbringt.
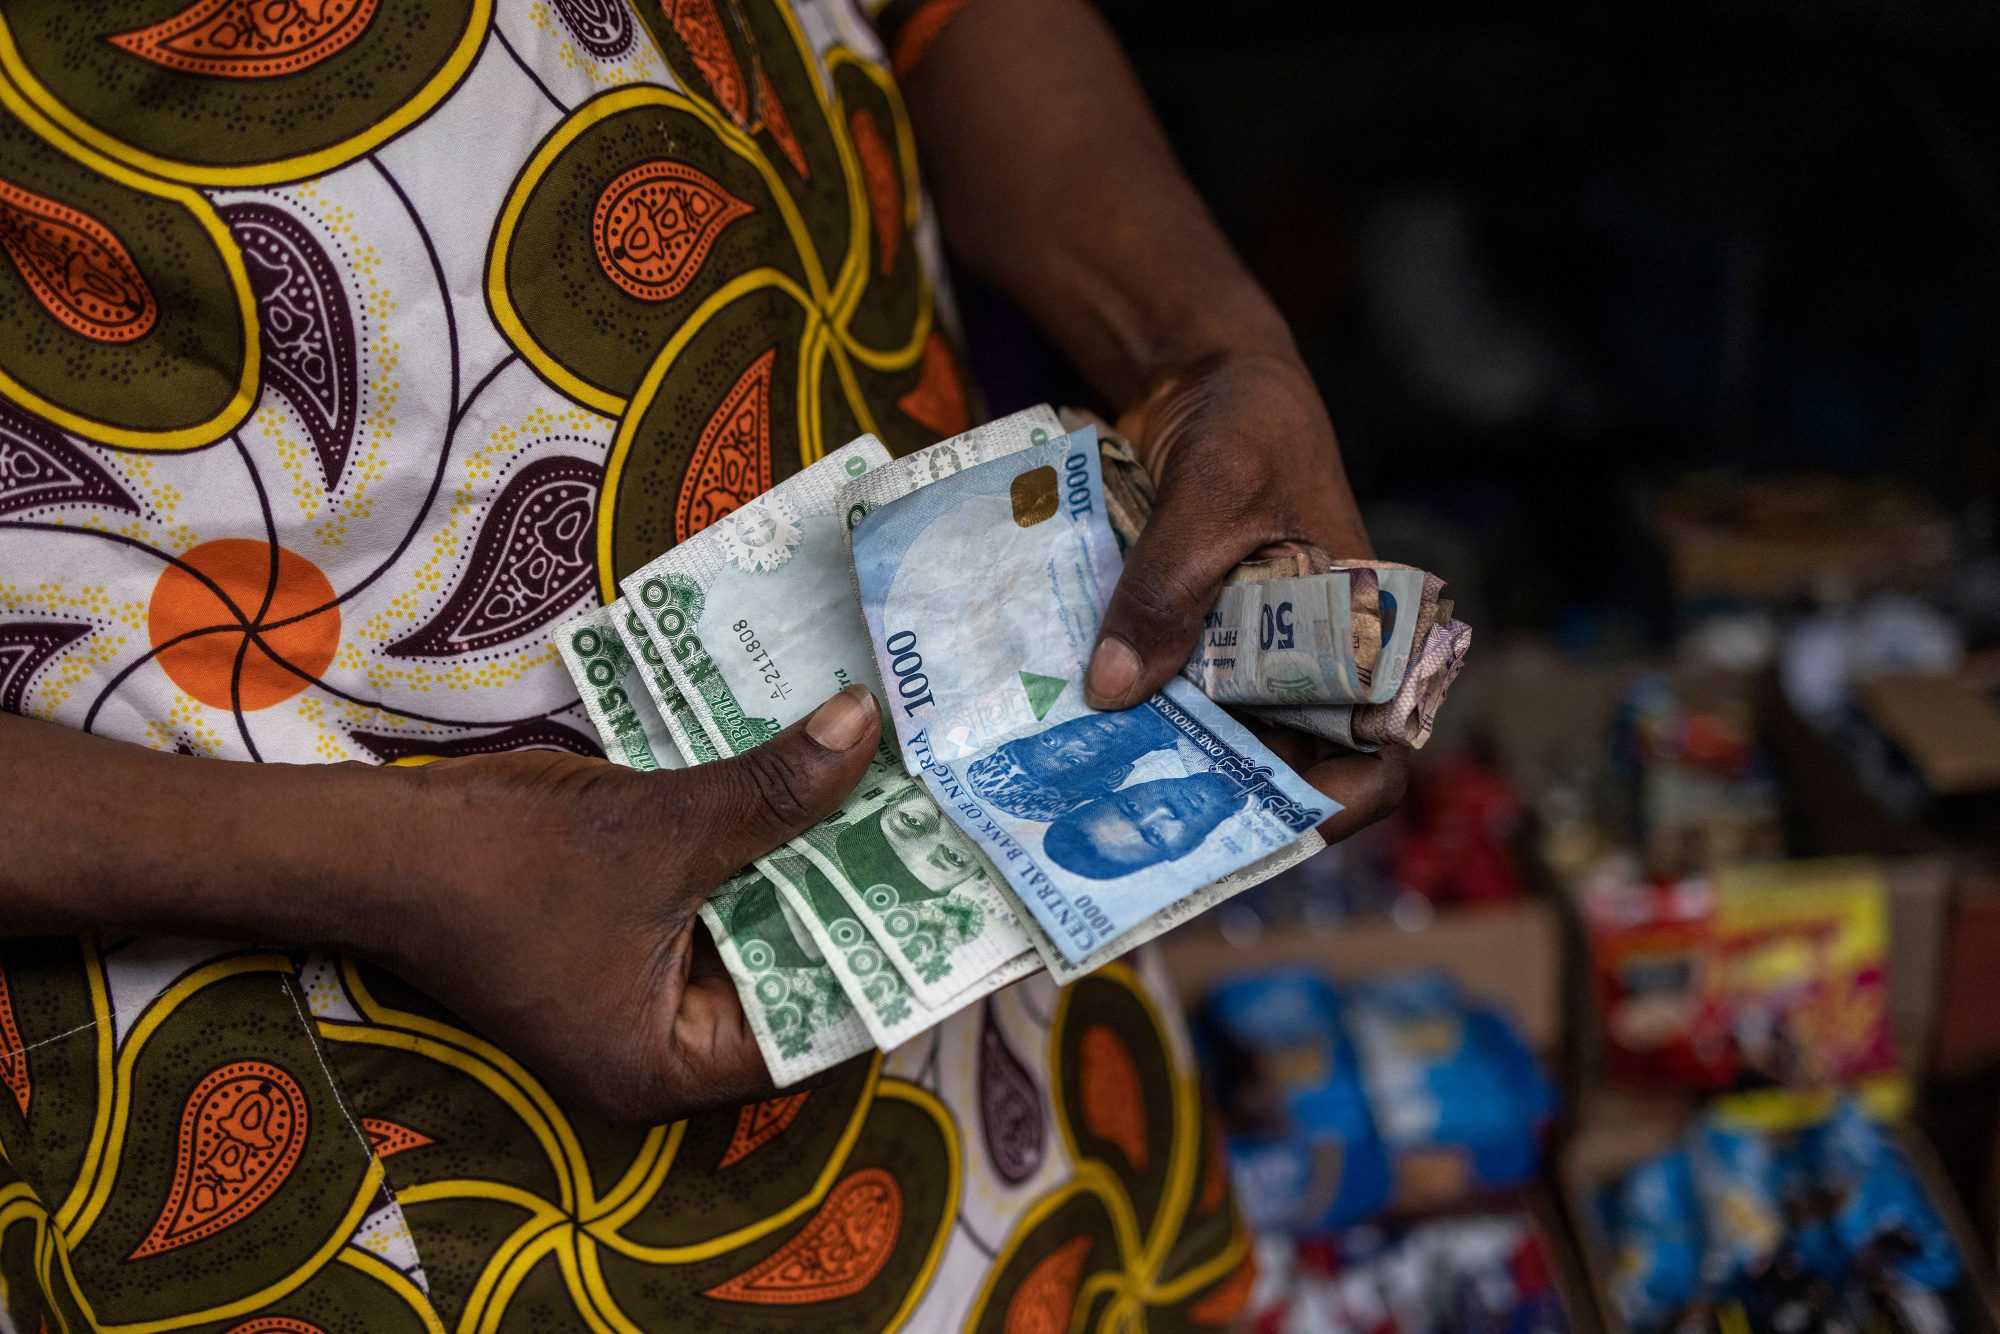
Für viele junge Nigerianer bringt der Zahltag sofortige Erleichterung. Die Gehaltsbenachrichtigung kommt an, Rechnungen werden bezahlt, der Vorrat wird aufgefüllt, und endlich bleibt auch etwas Raum für ein wenig Genuss. Wenige Tage später wirft man dann einen Blick auf den Kontostand und stellt die vertraute Frage: „Wo ist mein ganzes Geld hin?“
Zwischen Transport, Essen, mobile Daten, Abos, familiären Verpflichtungen und unerwarteten Ausgaben kann es eine echte Herausforderung sein, das Einkommen bis zum nächsten Zahltag zu strecken. Wer monatlich bezahlt wird, trifft es besonders hart, denn wer früh ohne Geld dasteht, wartet oft Wochen auf die nächste Gehaltsbenachrichtigung. Doch Finanzmanagement bedeutet nicht, jeden Ausflug zu streichen oder auf alles zu verzichten, was Freude macht.
Mit einigen bewussten Gewohnheiten lässt sich die Kontrolle über die eigenen Finanzen behalten und die letzten Tage vor dem Zahltag lassen sich ohne unnötigen Druck überstehen. Hier sind sieben praktische Wege, damit das Geld länger reicht:
1. Gib jedem Naira eine Aufgabe
Geld ohne Plan verschwindet schneller, als einem lieb ist. Nach ein paar Überweisungen, Essenslieferungen und Spontankäufen sieht der Kontostand oft ganz anders aus als erwartet.
Bevor die Zahltags-Euphorie einsetzt, sollte man auflisten, wofür das Einkommen alles aufkommen muss. Beginnen Sie mit den Grundausgaben wie Miete, Essen, Transport, Strom, Guthaben und Daten. Verteilen Sie dann realistische Beträge auf Sparen, familiäre Unterstützung, Unterhaltung und persönliche Ausgaben.
Ein Budget muss keine komplizierte Tabelle sein. Eine einfache Notiz auf dem Handy kann klären, was jetzt bezahlt werden muss und was warten kann. Wenn jeder Naira eine Aufgabe hat, lässt sich Spontanausgaben leichter im Griff behalten.
2. Spare, bevor das Ausgeben beginnt
Bis zum Monatsende mit dem Sparen zu warten klingt vernünftig – bis das Monatsende da ist und fast nichts übrig bleibt. Besser ist es, einen Teil des Einkommens direkt nach Eingang des Gehalts beiseitezulegen. Der Betrag muss nicht groß sein; Beständigkeit zählt mehr, als einmal einen unrealistischen Betrag anzustreben und danach aufzugeben.
Mit FairMoney können zugelassene Sparprodukte wie FairSave und FairTarget genutzt werden, um Geld beiseitezulegen und an finanziellen Zielen zu arbeiten. Ob Sparen für die Miete, einen Notfallfonds, einen neuen Laptop, Schulgebühren oder ein privates Projekt – wer früh anfängt, macht das Ziel weniger überwältigend. Behandeln Sie Sparen als monatliche Verpflichtung, nicht als das, was zufällig nach dem Ausgeben übrig bleibt.
3. Aus dem Monatsbudget Wochenlimits machen
Der Blick auf den vollen Monatsstand erweckt leicht den Eindruck, es gebe reichlich zum Ausgeben. Ohne klare Limits kann ein großer Teil des Einkommens verschwinden, bevor der Monat zur Hälfte vorbei ist.
Nach dem Bezahlen der wesentlichen Rechnungen und dem Zurücklegen der Ersparnisse teilen Sie das verfügbare Geld für Alltagsausgaben durch die Anzahl der Wochen bis zum nächsten Zahltag. Statt das gesamte Essens- oder Transportbudget als sofort verfügbar zu betrachten, weisen Sie jeder Woche einen festen Betrag zu. Bleiben Sie unter dem Limit, übertragen Sie den Rest auf die nächste Woche, statt nach einem neuen Ausgabeanlass zu suchen. Wochenlimits decken Überausgaben früh auf – solange noch Zeit zum Anpassen bleibt.
4. Achte auf die „ist ja nur Kleinkram“-Ausgaben
Große Rechnungen merkt man sich leicht. Es sind die kleinen, häufigen Ausgaben, die oft unbemerkt bleiben. Ein Snack hier, ein Ride-Hailing-Upgrade dort, regelmäßige Liefergebühren, extra Guthaben und diverse Abos wirken einzeln unbedeutend – zusammen können sie einen erheblichen Teil des Einkommens auffressen.
Nehmen Sie sich täglich ein paar Minuten oder wöchentlich am Ende Zeit, um die Ausgaben zu überprüfen. Digitale Zahlungen erleichtern es, Transaktionen zu überwachen und zu verstehen, wohin das Geld fließt. FairMoney-Kunden können ihre Debitkarte für zugelassene Transaktionen nutzen und verfügbare Transaktionsaufzeichnungen einsehen, vorbehaltlich der geltenden Nutzungsbedingungen.
Ausgaben nachzuverfolgen bedeutet nicht, bei jedem Kauf ein schlechtes Gewissen zu haben. Es geht darum, Muster zu erkennen und zu entscheiden, ob das Geld die eigenen Prioritäten unterstützt oder still gegen sie arbeitet.
5. Plane die Mahlzeiten, bevor der Hunger die Entscheidungen trifft
Einkaufen ohne Liste kann einen einfachen Marktbesuch schnell in einen teuren Ausflug verwandeln. Was zu Hause schon vorhanden ist, wird doppelt gekauft, Unnötiges landet im Korb, und Essenslieferungen werden teurer, wenn es keinen Essensplan gibt.
Prüfen Sie vor dem Einkauf, was bereits da ist, und erstellen Sie eine Liste auf Basis der geplanten Mahlzeiten. Kaufen Sie zuerst die Grundausgaben und vergleichen Sie Preise, wo möglich. Je nach Händler, Menge und verfügbarem Stauraum kann der Bulk-Kauf regelmäßig genutzter Artikel günstiger sein. Massenkäufe sparen jedoch nur dann Geld, wenn die Artikel tatsächlich verwendet werden und der Stückpreis wirklich niedriger ist.
Essensplanung klingt vielleicht nicht aufregend, aber sie kann das Essensbudget deutlich weiter stretched werden.
6. Wichtige Rechnungen bezahlen und „Geisterabos“ kündigen
Das Ignorieren einer Rechnung lässt sie nicht verschwinden. Verspätete Zahlungen können zu Dienstunterbrechungen, Säumnisgebühren oder Wiederanschchlusskosten führen. Sobald das Einkommen eingeht, sollten die wesentlichen Rechnungen identifiziert und bis zum Fälligkeitsdatum bezahlt werden.
FairMoney-Kunden können über die Plattform für zugelassene Dienste bezahlen, darunter Strom, Kabel-TV, Internetabos, Guthaben und Daten, vorbehaltlich der Dienstverfügbarkeit und der geltenden Nutzungsbedingungen.
Der Zahltag ist auch ein guter Zeitpunkt, um Abos zu überprüfen. Da die meisten Abos sich automatisch in jedem Abrechnungszyklus erneuern, bis sie gekündigt werden, können Zahlungen lange still weiterlaufen, nachdem ein Dienst nicht mehr nützlich ist. Werden Streaming-Plattformen, Apps, Fitnessstudio-Mitgliedschaften oder Servicepläne noch bezahlt, obwohl sie kaum genutzt werden? Wenn der Grund für das Abo nicht mehr erinnerlich ist, könnte es Zeit für eine Kündigung oder ein Downgrade sein. Ungenutzte Abos zu streichen kann Geld für wichtigere Bedürfnisse freisetzen.
7. Halte einen kleinen „Leben passiert“-Fonds
Selbst das beste Budget kann vom echten Leben unterbrochen werden. Eine dringende Reise, eine medizinische Ausgabe, ein kaputtes Handy oder eine unerwartete familiäre Verpflichtung können ohne Vorwarnung auftauchen. Planen Sie einen kleinen Notfallpuffer in den Monatsplan ein und halten Sie ihn getrennt vom regulären Ausgabengeld. Reservieren Sie ihn ausschließlich für echte, ungeplante Ausgaben – nicht für einen Flash Sale oder einen spontanen Ausflug mit Freunden.
Wenn der Puffer bis zum nächsten Zahltag ungenutzt bleibt, verschieben Sie ihn ins Sparen. Mit Beständigkeit können kleine Beträge zu einem verlässlicheren Notfallfonds heranwachsen. Ein finanzieller Puffer kann Notfälle nicht verhindern, aber er verringert die Chance, dass eine einzige unerwartete Ausgabe den ganzen Monat durcheinanderbringt.
Geld bis zum Zahltag zu strecken bedeutet nicht, jede angenehme Erfahrung aus dem Leben zu streichen. Es geht darum, vorauszuplanen, die Prioritäten zu kennen und mit Absicht auszugeben: Vor dem Ausgeben budgetieren, früh sparen, Wochenlimits anwenden, kleine Ausgaben im Blick behalten und auf Überraschungen vorbereitet sein. Jeder neue Zahltag bietet zudem einen natürlichen Prüfstein, um zu sehen, wie der vergangene Monat lief und die Aufteilungen dort anzupassen, wo die Ausgaben dem Plan vorausliefen.
Diese Gewohnheiten mögen einfach erscheinen, aber wenn man sie konsequent praktiziert, können die letzten Tage vor dem Zahltag deutlich weniger stressig werden. Geld zu genießen ist wichtig. Sicherzustellen, dass es nicht vor dem Monat endet, ist der schlaueere Move.

