100 $ monatlich 30 Jahre lang in Aktien anlegen: So könnte sich das Guthaben entwickeln
Wichtige Erkenntnisse
- •Bei einer jährlichen Rendite von 8 % mit monatlicher Verzinsung könnten monatliche Einzahlungen von 100 $, insgesamt 36.000 $ über 30 Jahre, auf etwa 149.036 $ anwachsen, wobei rund 113.036 $ davon aus Investitionserträgen und nicht aus Einzahlungen stammen.
- •Die prognostizierten Guthaben unterscheiden sich je nach angenommener Rendite deutlich – von etwa 69.405 $ bei 4 % bis etwa 226.049 $ bei 10 % bei monatlichen Einzahlungen.
- •Das Wachstum verteilt sich stark auf die späten Jahre: Das Portfolio läge nach Prognose nach 10 Jahren bei etwa 18.295 $ und nach 20 Jahren bei 58.902 $, bevor es im 30. Jahr 149.036 $ erreicht – späte Markteinbrüche sind daher besonders kostspielig.
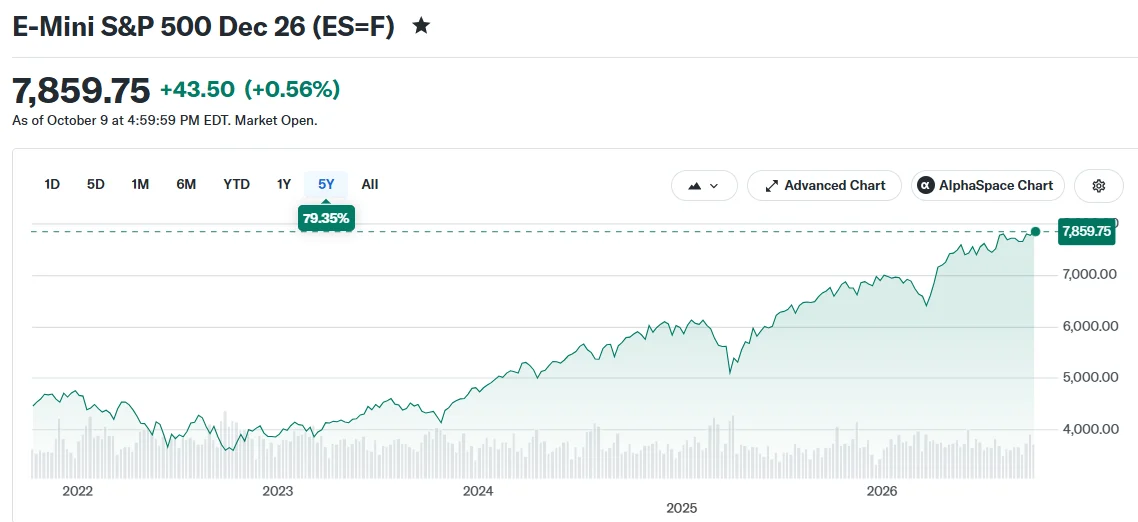
- •Von Fidelity zitierte Zahlen zeigen, dass der S&P 500 im Laufe seiner Geschichte im Durchschnitt etwa 10 % pro Jahr und über die 30 Jahre bis Dezember 2025 annualisierte 10,4 % erzielt hat – beides über der in den Prognosen verwendeten Rate von 8 %.
- •Bei einer jährlichen Inflation von 2,5 % hätte ein prognostizierter Kontostand von 149.036 $ in 30 Jahren etwa die Kaufkraft von heute 71.000 $; eine Verdopplung der Einzahlungen auf 200 $ monatlich würde die Prognose bei 8 % auf etwa 298.072 $ erhöhen.
Eine konsequente monatliche Anlagegewohnheit kann einen bescheidenen Einsatz in ein Guthaben verwandeln, das weit über den tatsächlich eingezahlten Beträgen liegt. Laut einer von CoinCentral veröffentlichten Analyse würde jemand, der 30 Jahre lang jeden Monat 100 $ anlegt, insgesamt 36.000 $ einzahlen, wobei das Endergebnis von der Marktentwicklung, anfallenden Gebühren und davon abhängt, ob die Anlegerin oder der Anleger in Abwärtsphasen durchhält. Aktienkurse können an einem einzigen Tag stark schwanken, doch regelmäßige Einzahlungen in Kombination mit wiederveranlagten, verzinsten Erträgen können sich über Jahrzehnte erheblich ansammeln.
Wie stark könnte sich ein monatlicher Betrag von 100 $ vermehren?
Bei einer angenommenen jährlichen Rendite von 8 % mit monatlicher Verzinsung würden die 36.000 $ an Einzahlungen über 30 Jahre auf etwa 149.036 $ anwachsen. Rund 113.036 $ dieses Gesamtbetrags wären Investitionserträge und nicht eingezahltes Geld – eine Summe, die mehr als drei Viertel des Endbetrags ausmacht und mehr als das Dreifache der insgesamt eingezahlten Summe darstellt.
Die Berechnung ist eine Projektion, keine Prognose. Sie geht davon aus, dass die Einzahlungen am Ende jedes Monats erfolgen, die Renditen stabil bleiben und Dividenden wiederveranlagt werden, ohne Abzug von Gebühren oder Steuern.
Der prognostizierte Kontostand variiert erheblich je nach angenommener Rendite. Bei 4 % würde das Guthaben etwa 69.405 $ erreichen. Bei 6 % würde es auf etwa 100.452 $ klettern, und bei 10 % würde es auf etwa 226.049 $ steigen. Die Differenz zwischen den Szenarien mit 4 % und 10 % übersteigt 156.000 $ bei identischen monatlichen Einzahlungen.
Das Wachstum verteilt sich stark auf die späten Jahre. Bei einer Rendite von 8 % läge das Portfolio nach 10 Jahren bei etwa 18.295 $ und nach 20 Jahren bei 58.902 $, bevor es im 30. Jahr 149.036 $ erreicht. Wiederveranlagte Dividenden und der Zinseszinseffekt sorgen für die meisten Gewinne in den späteren Jahren.
Warum die tatsächlichen Renditen abweichen könnten
Vergangene Ergebnisse liefern einen Kontext, bestimmen aber keine zukünftigen Renditen. Laut Fidelity hat der S&P 500 im Laufe seiner Geschichte im Durchschnitt etwa 10 % pro Jahr erzielt und über die 30 Jahre bis Dezember 2025 annualisierte 10,4 % – der aktuell in dem Bericht zitierte historische Wert. Die in den Prognosen verwendete Rate von 8 % liegt unter beiden historischen Werten.
Ein verbreiteter Ansatz besteht darin, die monatlichen 100 $ in einen kostengünstigen Indexfonds fließen zu lassen. Ein Fonds, der den S&P 500 abbildet, hält Hunderte große US-Unternehmen, kann aber dennoch fallen, wenn der Gesamtmarkt sinkt.
Monatliches Investieren bedeutet auch, bei niedrigen Preisen mehr Anteile und bei hohen Preisen weniger Anteile zu kaufen – eine Praxis, die als Dollar-Cost-Averaging bekannt ist. Dieser Ansatz garantiert keinen Gewinn und schützt nicht vor Verlusten.
Das Timing kann vor allem gegen Ende des Anlagezeitraums eine Rolle spielen. Ein starker Markteinbruch kurz vor der Rente könnte den Endbetrag schmälern, selbst wenn die langfristigen Durchschnittswerte stark aussehen. Diese späte Anfälligkeit folgt aus dem Muster des späten Wachstums: Da der Großteil der Gewinne im letzten Jahrzehnt anfällt, bedeutet derselbe prozentuale Rückgang am Ende des Zeitraums einen größeren Dollarverlust als zuvor.
Auch die Inflation spielt eine Rolle. Steigen die Preise um 2,5 % pro Jahr, würde ein prognostizierter Kontostand von 149.036 $ in 30 Jahren etwa so viel Kaufkraft haben wie heute 71.000 $.
Gebühren, Steuern und Änderungen des monatlichen Einzahlungsbetrags würden das Ergebnis zusätzlich beeinflussen. Eine Erhöhung der Einzahlung auf 200 $ pro Monat würde den prognostizierten Betrag bei 8 % auf etwa 298.072 $ verdoppeln.
Dieser Artikel basiert auf einem Bericht von CoinCentral. Der Beitrag "What Happens If You Invest $100 a Month in the Stock Market for 30 Years?" erschien zuerst auf CoinCentral.

