ICO-Statistiken 2026: Finanzierung, Erfolgsquoten und Marktdaten
Wichtige Erkenntnisse
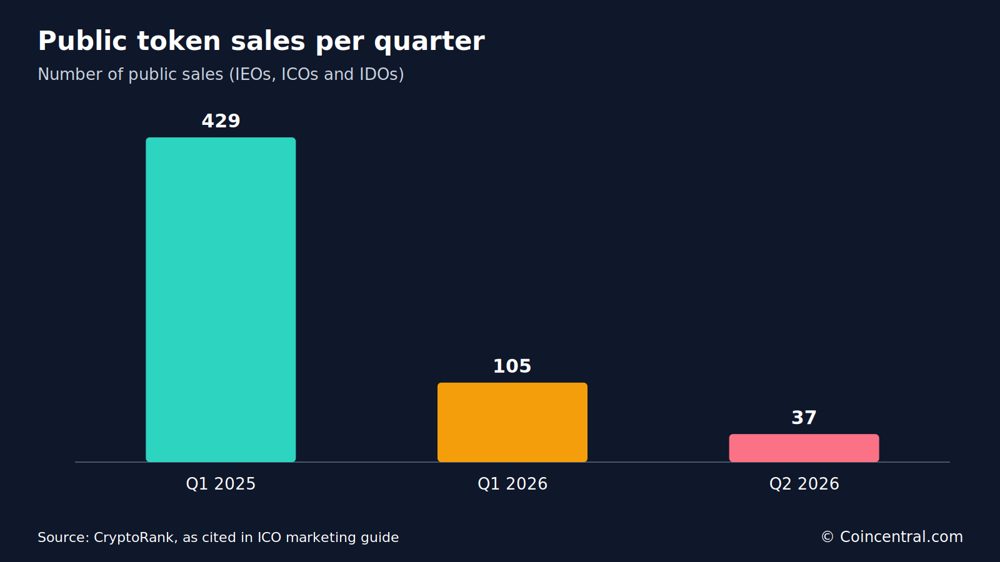
- •Öffentliche Tokenverkäufe sanken von 105 auf 37 Deals und nahmen im Q2 2026 rund 58 Millionen US-Dollar ein, ein Rückgang von 85 Prozent gegenüber dem Vorquartal und eine Schrumpfung um mehr als das Vierzehnfache gegenüber dem Höchststand von 849 Millionen US-Dollar in 429 Verkäufen im Q1 2025.
- •Risikokapital dominiert die Krypto-Finanzierung, mit gemeldeten Q2-2026-Summen zwischen 3,19 und 5,68 Milliarden US-Dollar je nach Quelle, rund 55-mal den Erlösen öffentlicher Verkäufe und zunehmend konzentriert auf Spätphasenunternehmen.
- •Nur 34,5 Prozent der ICOs erreichten 2025 mindestens 75 Prozent ihrer Finanzierungsziele, und eine zitierte Studie fand, dass etwa 68 Prozent der ICO-Tokens ein Jahr später unter ihrem Startpreis gehandelt wurden.
- •Höhere Erfolgsquoten korrelierten mit KYC-Prüfungen, auditierten Smart Contracts, funktionierenden Produkten und Marketingbudgets über 100.000 US-Dollar, während 6,3 Prozent der ICOs Betrugs- oder Rug-Pull-Anzeichen zeigten und Smart-Contract-Exploits Verluste von mehr als 41 Millionen US-Dollar verursachten.
- •Die SEC schlug am 18. August 2026 die Regulation Crypto Assets vor, die Ausnahmen von bis zu 5 Millionen US-Dollar über vier Jahre oder 75 Millionen US-Dollar in 12 Monaten schafft, mit einer Frist für öffentliche Kommentare zum 20. Oktober 2026.
Die öffentlichen Tokenverkäufe haben sich in den vergangenen zwei Jahren stark verändert. Einige Messgrößen zeigten 2025 eine gesunde ICO-Aktivität, doch die Finanzierung über offene Tokenverkäufe ging 2026 erheblich zurück. Die folgenden Zahlen behandeln Finanzierung, Erfolgsquoten, Anlegerverhalten, Risiken und Regulierung. Sie stammen von mehreren Forschungsunternehmen und Datenplattformen, deren Methoden und Gesamtsummen voneinander abweichen. Wo Quellen unterschiedliche Zahlen angeben, werden beide aufgeführt und nicht zusammengeführt.
Öffentliche Tokenverkäufe gingen 2026 stark zurück
CryptoRank zählte im Mai 2026 13 öffentliche Tokenverkäufe, die niedrigste Monatszahl seit Dezember 2020, als vier Verkäufe abgeschlossen wurden. Im zweiten Quartal 2026 sammelten Projekte rund 58 Millionen US-Dollar über IEOs, ICOs und IDOs ein, ein Rückgang von 85 Prozent gegenüber dem Vorquartal. Die Zahl der öffentlichen Verkäufe fiel im selben Zeitraum von 105 auf 37.
Das erste Quartal 2025 markierte den Höhepunkt des Zyklus, mit 849 Millionen US-Dollar aus 429 Verkäufen. Gemessen an diesem Höhepunkt ist die offengelegte öffentliche Finanzierung binnen fünf Quartalen um mehr als das Vierzehnfache geschrumpft. Die verfügbaren Zahlen deuten darauf hin, dass Krypto-Kapital sich von offenen Verkäufen abwandte, statt den Sektor vollständig zu verlassen.
Risikokapital hält den Großteil der Krypto-Finanzierung
Risikokapital macht inzwischen den Großteil der gemeldeten Krypto-Finanzierung aus. Galaxy Research verfolgt diese Deals, wobei Berichte, die sich auf dessen Daten berufen, unterschiedliche Gesamtsummen für Q2 2026 nennen. Eine Quelle berichtet von 5,68 Milliarden US-Dollar über 384 Deals, ein Anstieg des Kapitals um 31 Prozent gegenüber Q1. Spätphasenunternehmen erhielten davon rund 78 Prozent.
Eine andere Quelle nennt 3,19 Milliarden US-Dollar über 739 Deals im Q2 2026, mit einer um 8 Prozent gegenüber 682 im Q1 gestiegenen Deal-Anzahl. Die erste Quelle beziffert die Finanzierung im ersten Halbjahr 2026 auf 10,02 Milliarden US-Dollar über 744 Deals. Die Quellen erläutern die Abweichung nicht, daher sollten vor Zitieren einer einzelnen Gesamtsumme die Originalberichte von Galaxy Research konsultiert werden.
Selbst die niedrigere Q2-Zahl liegt etwa 55-mal über den 58 Millionen US-Dollar aus öffentlichen Verkäufen in diesem Quartal. Die Daten zeigen größere private Schecks, insbesondere für Spätphasenunternehmen, neben dem Rückgang der öffentlichen Token-Finanzierung. Daraus folgt die Zugangsfrage: Öffentliche Verkäufe sind das an Privatanleger gerichtete Ende der Token-Finanzierung, während Venture-Runden private Deals sind, sodass weniger offene Verkäufe auch weniger offene Zuteilungen für externe Käufer bedeuten – selbst während sich das gemeldete Risikokapital zunehmend in Spätphasenunternehmen konzentriert.
Globaler ICO-Markt und regionale Verteilung
Ein ICO-Marktbericht beziffert den globalen Markt für 2025 auf 38,1 Milliarden US-Dollar. Er zählt 1.096 weltweit gestartete ICOs und meldet ein Marktwachstum von 21,7 Prozent, den stärksten Anstieg seit 2021. Diese Summen liegen weit über den öffentlichen Verkaufsdaten von CryptoRank. Die Quellen verwenden unterschiedliche Definitionen und Datensätze und sollten weder addiert noch direkt verglichen werden.
Nordamerika nahm 2025 9,3 Milliarden US-Dollar ein, gefolgt von Asien-Pazifik mit 8,7 Milliarden und Europa mit 7,2 Milliarden US-Dollar. Afrika und der Nahe Osten nahmen 1,4 Milliarden US-Dollar ein, ein Anstieg von 43 Prozent von einer kleineren Basis. Die durchschnittliche Token-Verkaufsdauer betrug 26 Tage. Grenzüberschreitende Mittel machten 48 Prozent der Beiträge aus, während die Zahl der Projekte, die in Stablecoins einwarben, um 31 Prozent wuchs.
Nach Anteil an allen ICOs entfielen auf Nordamerika 26,4 Prozent, auf Asien-Pazifik 24,9 Prozent und auf Europa 21,7 Prozent. Der Nahe Osten und Nordafrika stellten 11,3 Prozent, Lateinamerika 7,5 Prozent. Die Vereinigten Staaten verzeichneten die meisten Starts, gefolgt von Singapur, Deutschland, der Schweiz und den Vereinigten Arabischen Emiraten.
ICO-Erfolgsquoten
Der Bericht definiert ein erfolgreiches ICO als eines, das mindestens 75 Prozent seines Finanzierungsziels erreicht. Auf dieser Basis waren 2025 34,5 Prozent der ICOs erfolgreich, während 65,5 Prozent es nicht waren.
Die Ergebnisse variierten je nach Sektor. DeFi-Projekte erreichten eine Erfolgsquote von 41 Prozent, gefolgt von Infrastruktur mit 36 Prozent und NFT-Projekten mit 18 Prozent. Projekte mit Identitätsprüfungen der Investoren verzeichneten 38 Prozent, gegenüber 26 Prozent bei Projekten ohne KYC-Prüfungen (Know-Your-Customer). Projekte mit einem funktionierenden Produkt oder Prototyp erreichten 42,3 Prozent.
Auch die Marketingausgaben korrespondierten mit den gemeldeten Ergebnissen. Projekte, die mehr als 100.000 US-Dollar für Marketing ausgaben, hatten eine Erfolgsquote von 47 Prozent. Etwa 19 Prozent der ICOs 2025 überschritten ihr Hard Cap – das Maximum, das ein Verkauf sich selbst erlaubt – vor allem bei KI- und Blockchain-Projekten. Verkäufe mit frühen Community-Governance-Modellen meldeten eine Erfolgsquote von 37,5 Prozent, während Multi-Chain-Starts mit 28 Prozent höherer Wahrscheinlichkeit ihre Ziele erreichten.
Projekte mit auditierten Smart Contracts nahmen 1,2 Millionen US-Dollar mehr ein als nicht auditierte Projekte. Gestaffelte Preise brachten 18 Prozent mehr ein als feste Preise, und Communities mit mehr als 50.000 Followern nahmen 30 Prozent mehr ein. Der Bericht weist zudem auf eine große Kluft zwischen den größten Einnahmen und der Mitte des Marktes hin.
ICOs, IEOs und IDOs
Tokenverkäufe nutzen im Allgemeinen eines von drei Formaten. Ein Initial Coin Offering (ICO) erfolgt auf der eigenen eines Projekts, ein Initial Exchange Offering (IEO) über eine zentralisierte Börse und ein Initial DEX Offering (IDO) über eine dezentrale Börse oder einen Launchpad.
2025 stellten ICOs 49 Prozent der Token-Fundraising-Events, IEOs 32 Prozent und IDOs 19 Prozent. Andere, in der Quelle zitierte CryptoRank-Daten besagen, dass IDOs nach Anzahl das häufigste Format waren, was zeigt, dass die Aufteilung vom Datensatz abhängt.
IEOs nahmen pro Projekt am meisten ein, im Durchschnitt 6,2 Millionen US-Dollar. ICOs erzielten durchschnittlich 5,4 Millionen und IDOs 3,7 Millionen US-Dollar. IEOs wiesen auch die niedrigste gemeldete Scam-Quote von unter 1 Prozent auf, was die Quelle auf die Prüfung der Projekte durch Börsen vor der Notierung zurückführt. Die gemeldeten Quoten für ICOs und IDOs lagen bei 6,3 Prozent bzw. 4,9 Prozent.
DappRadars Live-Tracker zeigt, dass IDOs den Kalender 2026 dominieren. Er listet 117 laufende und bevorstehende Verkäufe über 43 Launchpads auf, mit 103,17 Millionen US-Dollar aus erfassten Verkäufen. Nur 24 Prozent der IDOs erreichten 2025 ihr Soft Cap – das Minimum, das ein Verkauf zum Fortfahren benötigt. ICOs hatten die breiteste Beteiligung von Privatanlegern mit über 72 Prozent der Investoren.
Blockchains und Token-Typen
Ethereum beherbergte 2025 43 Prozent der ICOs. Die BNB Smart Chain machte 21 Prozent und Solana 13 Prozent aus. Polygon vertrat 9,5 Prozent, Avalanche 41 Prozent, Aptos und Sui jeweils etwa 2,2 Prozent und Cardano 1,3 Prozent.
Ethereum-basierte Projekte nahmen durchschnittlich 6,7 Millionen US-Dollar ein, gegenüber 5 Millionen für Solana-basierte Projekte. Multi-Chain-ICOs zogen 22 Prozent mehr Kapital an als Single-Chain-Starts. Cross-Chain-Tools wie LayerZero und Wormhole unterstützten 17 Prozent der ICOs.
Utility-Tokens machten 71 Prozent der ICOs aus, Security-Tokens 29 Prozent. Der Security-Token-Markt verdoppelte sich auf 11,1 Milliarden US-Dollar, wobei Immobilien-Tokens 34 Prozent dieses Segments stellten. Unter den neuen Utility-Tokens boten 52 Prozent Staking und 48 Prozent Governance-Funktionen. Hybride Modelle mit Utility- und Security-Merkmalen stellten 9,6 Prozent der ICOs.
Anlegerprofil und -verhalten
Ein Bericht beschreibt den typischen ICO-Investor als Privatkäufer zwischen 25 und 40 Jahren. Privatinvestoren stellten 2025 61 Prozent der Beitragszahler, Institutionen 19 Prozent. Männer machten 69 Prozent der Investoren aus, Frauen 22 Prozent, wobei der Frauenanteil stieg.
Mobile Wallets und Anwendungen verarbeiteten 56 Prozent der Beiträge. Die durchschnittliche Einzelinvestition betrug 2.420 US-Dollar, und mehr als 41 Prozent der Investoren nahmen im Jahr an mehr als einem ICO teil. Etwa 12 Prozent nutzten Robo-Adviser oder Aggregationsplattformen zur Auswahl von Verkäufen. Erstkäufer von Kryptowährungen stellten 9 Prozent der Beitragszahler, während Investoren mit mehr als 50.000 US-Dollar – in der Quelle als Whales bezeichnet – 7,1 Prozent ausmachten.
Investoren mit Staking- oder Renditeinteresse machten 33 Prozent der Unterstützer aus. Regionale Interessenschwerpunkte lagen in Nordamerika bei 27 Prozent, Europa bei 24 Prozent und Asien bei Prozent. Mehr als 43 Prozent der Investoren prüften vor der Teilnahme die Token-Holder-Verteilung. Telegram beherbergte Gruppen für 84 Prozent der bevorstehenden ICOs.
Wertentwicklung ein Jahr nach dem Start
Eine in einem Bericht zitierte Studie verfolgte ICO-Renditen ein Jahr nach dem Start und stellte fest, dass die meisten an Wert verloren. Etwa 6,89 Prozent fielen unter 0,001x ihres Startwerts. Weitere 32,78 Prozent erzielten Renditen zwischen 0,001x und 0,2x, während 28,37 Prozent zwischen 0,2x und 1x erreichten.
Zusammen stellten diese Gruppen 68,04 Prozent der ICOs, die das Jahr unter ihrem Startpreis beendeten. Die übrigen 31,96 Prozent erzielten 1x oder mehr. Nur 6,91 Prozent erzielten zwischen 10x und 100x, 1,44 Prozent erreichten zwischen 100x und 10.000x, und 0,14 Prozent übertrafen 10.000x.
Token-Angebot und -Verteilung beeinflussen die gemeldeten Ergebnisse ebenfalls. Ein Launch-Leitfaden von Vimal Joseph besagt, dass Airdrops mit sofortigem Volllzugang etwa 72 Prozent mehr Abverkauften erzeugten als Airdrops mit einem 90-tägigen Vesting-Plan, bei dem Tokens schrittweise freigegeben statt alle auf einmal ausgehändigt werden. Der Leitfaden sagt auch, dass Airdrops unter 10 Prozent des Angebots, gerichtet an Kernnutzer, einen vier- bis achtfachen Anstieg der Käufer brachten, während breite Verteilungen die Zahl der Verkäufer ungefähr verdoppelten.
Der Gesamtwert von Airdrops sank 2025 auf 4,5 Milliarden US-Dollar, von 19 Milliarden im Vorjahr. Die durchschnittliche Token-Vesting-Dauer stieg 2025 auf 14 Monate.
Misserfolg, Betrug und Sicherheit
Die gesamte ICO-Misserfolgsquote lag 2025 bei 65,5 Prozent. Fehlende Produkt-Markt-Passung wurde in 43 Prozent der gescheiterten ICOs genannt, gefolgt von schwachem Marketing und mangelnder Reichweite mit 41 Prozent und dem Fehlen eines funktionierenden Produkts mit 38 Prozent. Schlechtes Tokenomics war bei 27,6 Prozent der Misserfolge ein Kernproblem. Diese Ursachen können sich überschneiden.
Teams ohne Erfahrung oder Transparenz machten 19 Prozent der Misserfolge innerhalb von sechs Monaten aus. Regulatorische Non-Compliance trug zu 14 Prozent bei. Projekte ohne externe Audits scheiterten mit dem 2,4-fachen auditerter Projekte.
Etwa 6,3 Prozent der ICOs zeigten 2025 Anzeichen von Betrug oder Rug Pulls – Fällen, in denen Teams ein Projekt aufgeben und mit den eingenommenen Mitteln abtauchen. Zwölf Exit-Scams wurden registriert, gegenüber 19 im Vorjahr. Smart-Contract-Schwachstellen wurden in 11 ICOs ausgenutzt und verursachten direkte Verluste von mehr als 41 Millionen US-Dollar. Phishing-Angriffe auf Teilnehmer stiegen um 14,7 Prozent, Sybil-Angriffe auf Whitelist-Anmeldungen – einzelne Akteure mit vielen Einträgen – stiegen um 22 Prozent.
Mehr als 81 Prozent der erfolgreichen ICOs führten Drittprüfungen durch. Projekte mit Bug-Bounty-Programmen meldeten 61 Prozent weniger Vorfälle.
Der breitere Token-Markt zeigte ähnliche Risiken. CoinGecko stellte fest, dass 53,2 Prozent der rund 20,2 Millionen über fünf Jahre gestarteten Tokens nicht mehr aktiv gehandelt wurden; 11,6 Millionen davon stellten 2025 den Handel ein. Chainalysis meld mindestens 154 Milliarden US-Dollar, die 2025 an illegale Adressen gingen, darunter etwa 17 Milliarden aus Scams. Mehr als 62 Prozent der in jenem Jahr gestarteten Memecoins wurden innerhalb von 30 Tagen als mögliche Rug Pulls gekennzeichnet.
Ethereums eigene ERC-20-Dokumentation verzeichnet mehr als 83,6 Millionen US-Dollar an verlorenen Tokens, die an Verträge gesendet wurden, die sie nicht verarbeiten können, Stand Juni 2024.
Regulierung und Compliance
Die Regulierung beeinflusst zunehmend, wie Tokenverkäufe strukturiert werden. In den Vereinigten Staaten gab die SEC im März 2026 eine Interpretation zu Krypto-Assets heraus, die behandelt, wie Wertpapiergesetze auf bestimmte Krypto-Assets anzuwenden sind.
Am 18. August 2026 schlug die SEC die Regulation Crypto Assets vor. Der Vorschlag würde zwei Ausnahmen schaffen: bis zu 5 Millionen US-Dollar über vier Jahre und bis zu 75 Millionen US-Dollar innerhalb eines 12-Monats-Zeitraums. Er enthält Offenlegungspflichten und behält Anti-Betrugs- und Anti-Manipulationsbestimmungen bei. Zur Einordnung: Die Obergrenze von 75 Millionen US-Dollar in 12 Monaten ist etwa das Vierzehnfache der oben berichteten durchschnittlichen ICO-Einnahme von 5,4 Millionen US-Dollar im Jahr 2025. Der Vorschlag ist nicht abschließend, und die Frist für öffentliche Kommentare ist der 20. Oktober 2026.
Ein separater Gesetzentwurf, der CLARITY Act, scheiterte im August 2026 vorläufig im Senat. Ein Leitfaden empfiehlt Projekten, auf beide Ergebnisse vorbereitet zu sein.
In der Europäischen Union verlangt die Markets in Crypto-Assets Regulation (MiCA) ein konformes Whitepaper vor einem öffentlichen Angebot. Neue Form- und Inhaltsregeln traten am 23. Dezember 2025 in Kraft, und Einreichungen müssen XHTML mit Inline-XBRL-Tags verwenden. Ein Bericht besagt, dass 17 Länder 2025 umfassende ICO-Regeln hatten und 63 Prozent der ICOs mindestens einen Compliance-Rahmen befolgten.
Werbung ist ein weiterer Faktor. Google verlangt Werbetreibendenverifizierung und Kategoriezertifizierung für Krypto-Werbung, und die Genehmigung kann sechs bis acht Wochen dauern.
Mittelverwendung und Servicekosten
Ein Bericht gibt die Verwendung von ICO-Mitteln wie folgt an: 75 Prozent für Entwicklung und Betrieb, 15 Prozent für einen rechtlichen Rückstellungsfonds und 10 Prozent für Marketing und Community-Arbeit.
Ein separater Launch-Leitfaden nennt eine andere Aufteilung. Er sagt, die meisten Teams, die eine Finanzierung abschließen, reservieren 10 bis 20 Prozent des Ziels für Audits, Rechtsarbeit, Launchpad-Gebühren und Market Making – die Praxis, die Handelsliquidität nach der Notierung zu unterstützen –, wobei bezahlte Medien den kleinsten Anteil erhalten.
Die durchschnittliche Vorbereitungszeit vor dem Start betrug 2025 3,5 Monate. Der Leitfaden empfiehlt 90 bis 120 Tage für Compliance- und Marketingarbeiten. Verified Market Reports bewertete den Markt für ICO-Dienstleistungen 2024 auf 5,3 Milliarden US-Dollar und prognostiziert 12,5 Milliarden US-Dollar bis 2033, was einer jährlichen Wachstumsrate von 10,3 Prozent von 2026 bis 2033 entspricht.
Blockchain App Factory führt Rechtsarbeit, Audits, KYC-Systeme, Marketing, Liquiditätsplanung und Unterstützung nach dem Start unter den Kosten auf, die den nach einem Fundraising verfügbaren Betrag schmälern.
Was die zeigen
Die gemeldeten Daten zeigen zwei gegensätzliche Finanzierungstrends. Öffentliche Tokenverkäufe generierten im Q2 2026 etwa 58 Millionen US-Dollar, während Venture-Investitionen Milliarden erreichten. 2025 erreichten nur 34,5 Prozent der ICOs mindestens 75 Prozent ihres Finanzierungsziels. Audits, KYC, funktionierende Produkte und Marketingausgaben gingen mit höheren gemeldeten Erfolgsquoten einher, während Betrug, Sicherheitsausfälle und regulatorische Probleme erhebliche Risiken blieben.
Die regulatorischen Anforderungen ändern sich weiter, einschließlich des Vorschlags der SEC zur Regulation Crypto Assets, der bis zum 20. Oktober 2026 für öffentliche Kommentare offen blieb. Da die zugrunde liegenden Quellen unterschiedliche Definitionen und Methoden verwenden, sollten ihre Zahlen einzeln betrachtet und nicht als eine einzelne Marktsumme behandelt werden.
Primärquelle: CoinCentral
Zitierte Quellen: ICO Development in 2026: What Has Changed for Crypto Businesses (Blockchain App Factory); ICO marketing in 2026: the complete launch playbook, pre-sale to listing (Vimal Joseph, Medium); Best Crypto ICOs & IDOs 2026 (DappRadar); und ICO Market Statistics 2026: Hidden Opportunities.

