Wie Tether, Circle und andere Stablecoin-Emittenten Einnahmen erzielen
Wichtige Erkenntnisse
- •Stablecoin-Emittenten erzielen schätzungsweise 95–99 % ihrer Einnahmen aus Zinsen auf Reserven in Bankeinlagen und kurzfristigen Staatspapieren, während Token-Halter in der Regel keine direkte Rendite vom Emittenten erhalten.
- •Tether erwirtschaftete 2024 einen Nettogewinn von rund 13 Milliarden US-Dollar; sein direktes Treasury-Exposure wird für Ende 2025 auf 122 Milliarden US-Dollar geschätzt, mit über 186 Milliarden US-Dollar USDT im Umlauf.
- •Circle meldete 2025 Gesamteinnahmen und Reserveryträge von 2,7 Milliarden US-Dollar, ein Plus von 64 %, teilt die verbleibenden USDC-Reserveerträge jedoch hälftig mit Coinbase, das allein im ersten Quartal 2025 rund 300 Millionen US-Dollar erhielt.
- •Zinsänderungen stellen das Hauptrisiko des Geschäftsmodells dar: Jede Viertelpunkt-Veränderung könnte Tethers jährliche Treasury-Einnahmen um rund 305 Millionen US-Dollar mindern; die Rekordgewinne des Sektors spiegeln das Hochzinsumfeld von 2023 und 2024 wider.
- •Der US GENIUS Act verlangt 1:1-Reserven und verbietet Zinszahlungen an Halter, während eine in dem Artikel zitierte Citibank-Prognose von 2025 für den Stablecoin-Markt ein Wachstum von rund 300 Milliarden auf 1,9 Billionen US-Dollar bis 2030 sieht.
Stablecoins sind darauf ausgelegt, einen relativ stabilen Preis zu halten. Ein an 1 US-Dollar gekoppelter Token bleibt in der Regel nahe 1 US-Dollar, das heißt, Halter profitieren nicht von Kurssteigerungen. Die Unternehmen, die diese Token ausgeben, verzeichnen jedoch Gewinne in Milliardenhöhe. Woher dieses Geld stammt, erklärt, warum der Sektor in den USA wie in Europa die genaue Aufmerksamkeit der Regulierungsbehörden auf sich gezogen hat.
Die Haupteinnahmequelle sind Zinsen auf die Vermögenswerte, die jeden Token decken. Wenn Nutzer Stablecoins kaufen, legen die Emittenten die entsprechenden Dollar in Reserven an, typischerweise in Bankeinlagen oder kurzfristigen Staatspapieren. Die Token zirkulieren, während die zugrunde liegenden Vermögenswerte in der Reserve bleiben und Erträge generieren.
Dieser Artikel untersucht das Stablecoin-Geschäftsmodell, vergleicht Tether und Circle und beleuchtet die Faktoren, die die Einnahmen der Emittenten beeinflussen könnten. Stripe berichtet, dass Stablecoin-Transaktionen im Einzelhandelsumfang allein im August 2025 über 5,84 Milliarden US-Dollar überstiegen. Größere Ströme bewegen sich täglich zudem über Börsen, Zahlungsunternehmen und Banken. Für Emittenten sind diese Ströme das Fundament des Geschäfts, denn die Zirkulation macht aus Reserven ein ertragsbringendes Fundament.
Wie das Float-Modell funktioniert
Das Grundmodell ist einfach. Kauft ein Kunde 100 Einheiten eines dollarbasierten Stablecoins von einem Emittenten, erhält dieser 100 US-Dollar. Das Geld wird in Reserven angelegt, meist in Bankeinlagen oder kurzfristigen Staatsanleihen.
Die Token können sich anschließend im Markt bewegen, aber die sie deckenden Dollar bleiben in der Reserve und werfen Zinsen ab. Diese Zinsen behält der Emittent – von Transak als „Float“ bezeichnet. Der Halter erhält einen Token, der nahe 1 US-Dollar gehalten werden soll, erhält aber in der Regel keine Rendite direkt vom Emittenten.
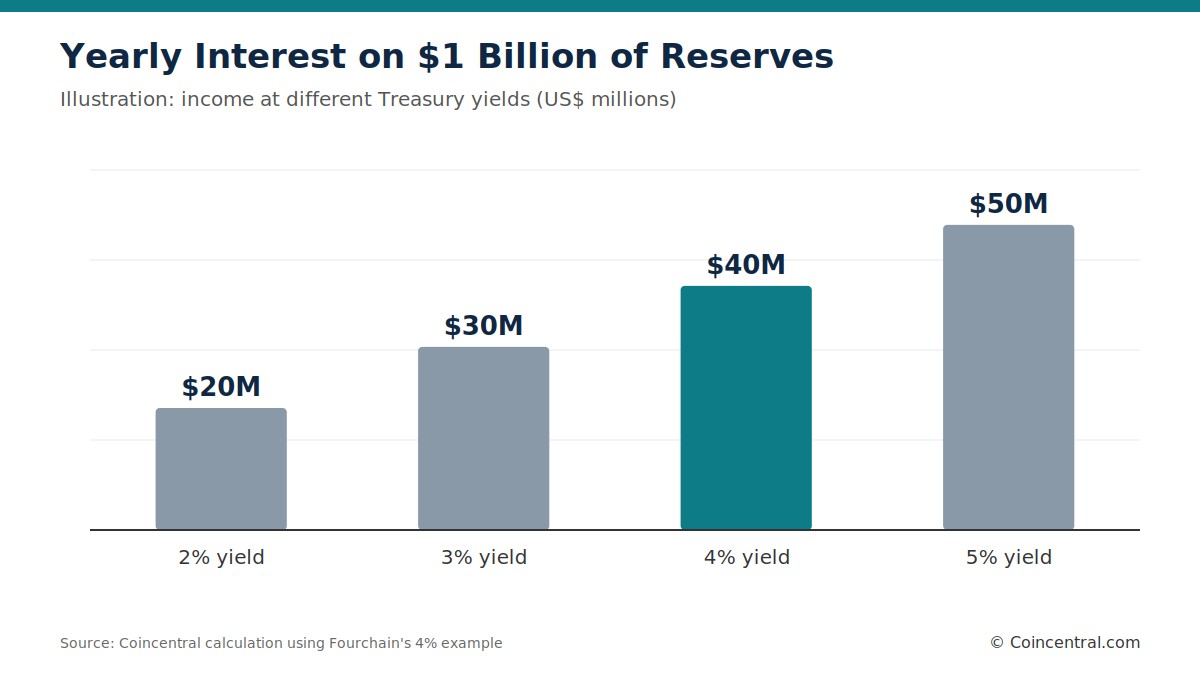
Fourchain liefert ein einfaches Beispiel. Ein Emittent 1 Milliarde US-Dollar im Umlauf, der 4 % auf seine Reserven erwirtschaftet, könnte jährlich rund 40 Millionen US-Dollar einnehmen. Der Betrag variiert je nach Rendite der Vermögenswerte.
Transak weist darauf hin, dass eine Treasury-Anleihe bei Federal-Reserve-Zinsen nahe 4 % bis 5 % eine ähnliche Rendite bieten kann. Diese Einnahmen behält der Emittent. Eine Bank zahlt dagegen typischerweise Einlagenzinsen und trägt Kosten für Filialen, Personal und Marketing. Ein Stablecoin-Emittent kann Token auf Abruf schaffen und im Grundmodell den Haltern nichts zahlen.
Das Konzept selbst ist nicht neu. Banken, Geldmarktfonds und PayPal erwirtschaften seit Jahrzehnten Erträge auf Kundenguthaben. Geändert haben sich das mögliche Volumen und die Marge. Transak beschreibt das Ergebnis als ein Einlagengeschäft mit der Kostenstruktur eines Softwareunternehmens.
Emittenten müssen die Reserven dennoch sicher und leicht veräußerbar halten, da Nutzer Rückforderungen stellen können. Stripe sagt, Emittenten balancieren im Allgemeinen drei Ziele: Sicherheit, Liquidität und Rendite. Diese Ziele stehen in Spannung zueinander, und diese Spannung zieht sich durch die nachfolgend besprochenen Einnahmeentscheidungen.
Haupteinnahmequellen der Emittenten
Reservezinsen sind mit Abstand die größte Einnahmequelle. Transak schätzt, dass der Float rund 95 % 99 % der Emittenteneinnahmen ausmacht; alle übrigen Quellen sind derzeit vergleichsweise klein.
Einnahmen können auch aus Minting und Rücklösungen stammen. Manche erheben explizite Gebühren, andere nutzen eine Spanne, indem sie einen etwas höheren Minting-Preis und einen etwas niedrigeren Rücklösungspreis festlegen.
Fourchain nennt ein Beispiel: Ein Kunde zahlt 1,001 US-Dollar, um einen Token zu erzeugen, und erhält bei der Rücklösung 0,999 US-Dollar. Die Differenz von 0,002 US-Dollar geht an den Emittenten. Privatanwender interagieren selten direkt mit Emittenten, sodass diese Gebühren vor allem große Institutionen betreffen.
Transaktionsgebühren sind eine weitere mögliche Einnahmequelle, obwohl viele Emittenten darauf verzichten. Elliptic erklärt, dass kostenlose Transfers die Verbreitung fördern können und eine größere Zirkulation die zinstragenden Reserven erhöht. Für große Emittenten können die zusätzlichen Reserveerträge die Einnahmen aus Transaktionsgebühren übersteigen.
Elliptic beschreibt dies als Wahl zwischen sofortigen Gebühren und späterem Marktanteil. Viele große Emittenten priorisieren die Zirkulation, denn ein größeres Angebot schafft größere Reserven und mehr Zinserträge.
Emittenten verkaufen zudem Dienstleistungen an Banken und Großunternehmen. Dazu zählen Treasury-Management, Custody und technische Unterstützung. Partnerschaften mit Börsen, Fintech-Anwendungen und Wallets können Umsatzbeteiligungen schaffen, während eine breitere Nutzung die Gesamtmenge der Reserven erhöht.
Manche Stablecoin-Modelle verleihen auch Vermögenswerte oder erzielen Protokolleinnahmen. Der dezentrale Stablecoin DAI verdient Geld, wenn Nutzer Sicherheiten hinterlegen, DAI leihen und Stabilitätsgebühren die Protokollkasse zahlen. Andere Emittenten legen einen Teil ihrer Vermögenswerte in Gold, Unternehmensanleihen oder Bitcoin an, was Rendite und Risiko gleichermaßen erhöhen kann.
Stablecoin-Halter können Erträge über externe Plattformen anstreben, nicht jedoch über den Tokenpreis, solange die Kopplung bei 1 US-Dollar bleibt. Elliptic nennt als Beispiele Lending-Protokolle wie Aave, Plattform-Belohnungen und Liquiditätspools. Laut Elliptic sagt PayPal, Halter von PayPal USD können bis zu 4 % Belohnungen auf ihr abgerechnetes Guthaben erhalten. Elliptic weist zudem darauf hin, dass diese Zahlungen im Vergleich zu den Emittentengewinnen oft gering ausfallen.
Tether: Der größte Emittent nach Umlaufmenge
Tether liefert das deutlichste Beispiel des Reservezins-Modells. Transak berichtet, dass Tether 2024 rund 13 Milliarden US-Dollar Nettogewinn erwirtschaftete. Etwa 7 Milliarden stammten aus Treasuries und Repos, die USDT direkt absichern, der Rest aus Gold, Bitcoin und anderen Beständen.
Elliptic berichtet von 5,7 Milliarden US-Dollar Nettogewinn im ersten Halbjahr 2025. Für das Gesamtjahr meldete Tether laut Transak mehr als 10 Milliarden US-Dollar. Ende 2025 befanden sich über 186 Milliarden US-Dollar an USDT im Umlauf.
Tethers Treasury-Bestände sind erheblich. Stripe sagt, das Unternehmen hielt Mitte 2024 US-Treasurys im Wert von 97,6 Milliarden US-Dollar und zählte damit zu den größten Gläubigern der US-Regierung. Ende 2025 beziffert Transak das direkte Exposure auf 122 Milliarden US-Dollar.
Transak sagt, der Float habe auch Tethers Expansion in andere Geschäftsfelder finanziert. Tether führte eine Strategierunde mit IDG Capital, die auf Zahlungsinfrastruktur auf Basis der Stablecoin-Schienen abzielte. Die Gewinne geben dem Unternehmen Spielraum, über den Token hinaus zu investieren.
Transak hebt auch die Mitarbeiterzahl hervor. Mit nur wenigen hundert Beschäftigten erwirtschaftete das Unternehmen Gewinne, die mit großen Wall-Street-Firmen vergleichbar sind. Tether hat kein Kreditbuch, kein Filialnetz und keine Einlagensicherungsprämie.
Tether hält Vermögenswerte über Treasuries hinaus. Fourchain sagt, das Unternehmen halte Bitcoin und Gold und könne an Kreditnehmer mit Sicherheiten verleihen. Diese Diversifikation schafft zusätzliche Einnahmequellen, bringt aber auch ein größeres Preisrisiko mit sich.
Die USDT-Kopplung wurde auf die Probe gestellt. Stripe weist darauf hin, dass der Token 2022 auf einigen Börsen kurzzeitig bei 94 Cent notierte. Institutionen lösten Token zum Nennwert ein, und der Marktpreis bewegte sich zurück Richtung 1 US-Dollar, als Trader die Lücke schlossen.
Liquidität bleibt eine der Stärken Tethers. Stripe sagt, USDT wurde zu einem liquidesten Pools im Kryptohandel, weil Börsen es früh aufnahmen. Fourchain ergänzt, dass Tether gemessen an der Umlaufmenge größer ist, aber weniger offenlegt als Circle.
Circle: Dasselbe Modell mit einem kleineren Einnahmeanteil
Circle gibt USDC aus und nutzt dasselbe Reservezins-Modell. Transak sagt, Circle meldete 2025 Gesamteinnahmen und Reserveryträge von 2,7 Milliarden US-Dollar, ein Plus von 64 %. Reservezinsen machten den größten Teil davon aus.
Circle behält weniger von diesen Erträgen, bedingt durch seine Vertriebsvereinbarungen. Die S-1-Einreichung zeigte, dass Circle und Coinbase die verbleibenden USDC-Reserveerträge im Verhältnis 50/50 teilen. Coinbase erhält 100 % der Einnahmen aus USDC auf seiner eigenen Plattform.
Die Beträge sind erheblich. Transak berichtet, Coinbase erhielt im ersten Quartal 2025 rund 300 Millionen US-Dollar Vertriebsvergütung von Circle. Das überstieg Circles Gesamtnettoumsatz von 230 Millionen US-Dollar im Quartal.
Diese Vereinbarung erklärt, warum Circles Nettomarge im Vergleich zu seinem Umsatz relativ dünn erscheint. Vertrieb ist eine Kostenposition, um Nutzer zu erreichen, und Coinbase bringt Zugang zu einer großen Basis von USDC-Haltern.
Fourchain sagt, Circle positioniert USDC als regulierten digitalen Dollar für Zahlungen, Handel und Überweisungen. Der Token ist darauf ausgelegt, einen Wert nahe 1 US-Dollar zu halten. Die Betonung von Regulierung und Berichterstattung kann bei Banken und Großunternehmen Anklang finden.
Die beiden Unternehmen verwalten ihre Reserven auch unterschiedlich. Laut Fourchain setzt Circle auf Bargeld, Cash-Äquivalente und kurzfristige US-Staatspapiere statt auf größere Bitcoin- oder Goldstrategien.
Fourchain sagt, Circle halte mehr regulatorische Lizenzen und veröffentliche detailliertere Reserveinformationen. Stripe sagt, USDC baute seine Liquidität über Bankpartnerschaften auf. Transak sagt, Circle wurde nach seinem Börsengang 2025 zum prominentesten börsennotierten Stablecoin-Emittenten.
Zinssätze sind das größte Risiko für das Modell
Die Gewinne der Emittenten sind eng mit den Zinssätzen verknüpft. Da die Einnahmen größtenteils aus Treasury-Renditen stammen, kann eine Zinssenkung der Federal Reserve die Erträge schnell mindern. Stripe macht denselben Punkt: Ein Rückgang der Treasury-Renditen kann die Gewinne rasch senken.
Transak verknüpft die Rekordgewinne des Sektors mit 2023 und 2024, als die Zinsen über 5 % lagen. Es argumentiert, die Schlagzeilengewinne spiegeln ein Hochzinsumfeld wider und sind keine dauerhafte Eigenschaft des Geschäfts.
Eine Illustration auf Basis von Tethers Treasury-Exposure von 122 Milliarden US-Dollar zeigt die Wirkung. Bei einer pauschalen Rendite ohne sonstige Einnahmen entspricht jede Viertelpunkt-Veränderung rund 305 Millionen US-Dollar pro Jahr. Das deckt sich mit Transaks Einschätzung, dass eine Viertelpunkt-Senkung die jährlichen Zinserträge um Hunderte Millionen Dollar mindern kann.
Circle ist relativ zu seiner Größe stärker betro, da Reservezinsen nahezu seine gesamten Einnahmen ausmachen und die Hälfte der verbleibenden Erträge bereits an Coinbase geht. Transak sagt, Circle dringt in Zahlungsnetzwerkgebühren vor, die weniger von der Federal-Reserve-Politik abhängen.
Tether verfolgt einen anderen Weg und hält Gold und Bitcoin als zusätzliche Einnahmequellen. Stripe sagt, Emittenten halten im Allgemeinen kurze Laufzeiten, um Verlustverkäufe zu vermeiden, was begrenzt, wie viel Zusatzrendite sie suchen können.
Bargeldpuffer und sehr kurzfristige Treasurys verbessern die Liquidität, so Stripe, begrenzen aber auch die Rendite. Die Bereitschaft für Rücklösungen ist daher eine Kostenkomponente des Modells. Die Jagd nach höheren Renditen kann zusätzliches Risiko einführen.
Wettbewerb erzeugt weiteren Druck. Transak sagt, renditebringende Stablecoins und tokenisierte Geldmarktprodukte reichen Reservezinsen zunehmend an Halter weiter. Das greift genau die Marge an, von der klassische Stablecoin-Emittenten abhängen.
Regulierung, Wettbewerb und Marktwachstum
Regulierung beeinflusst das Stablecoin-Geschäftsmodell direkt. Transak sagt, der US GENIUS Act verlangt 1:1-Reserven in Bargeld, kurzfristigen Treasuries, Repos oder Geldmarktfonds. Emittenten müssen monatlich offenlegen, Reserven getrennt halten und deren Wiederverwendung vermeiden.
Das Gesetz verbietet Emittenten zudem, Zinsen an Halter zu zahlen. Abschnitt 4(a)(11) untersagt jede mit dem Halten der Münze verknüpfte Rendite. Transak folgert, dass der Float daher beim Emittenten verbleibt.
Europa hat eigene Vorgaben. Stripe sagt, auch die EU-MiCA-Verordnung beschränkt Zinszahlungen an Privatkunden und definiert, welche Vermögenswerte einen Stablecoin decken dürfen. Regeln zur Reservequalität, zum Kapital und zur Berichterstattung entwickeln sich weiter.
Elliptic zitiert eine Prognose von Citibank aus dem Jahr 2025, wonach Stablecoins bis 2030 auf 1,9 Billionen US-Dollar wachsen könnten, gegenüber rund 300 Milliarden US-Dollar zum Zeitpunkt der Redaktion. Banken, Fintech-Unternehmen und Zahlungsfirmen dringen alle in den Markt ein.
Reputation kann die Einnahmen begrenzen. Ein Vertrauensverlust verringert die Zirkulation und damit die zinstragenden Reserven. Vertrauen und Einkommen sind eng verbunden.
Der Wettbewerb ist ebenfalls hart. Stripe sagt, manche große Stablecoins seien austauschbar, was niedrige Wechselkosten schafft. Erhöht ein Emittent Gebühren, verschweigt Details oder erlebt einen Ausfall, kann die Zirkulation schnell zum Wettbewerber wandern.
Stripe erklärt, kryptobasierte Emittenten nutzen Überbesicherung, um Volatilität zu absorbieren. In diesem Modell ist jeder Dollar DAI mit mehr als einem Dollar an Vermögenswerten gedeckt.
Der Unterschied zwischen reservebasierten und auf Marktvertrauen basierenden Modellen ist für das Risiko wichtig. Stripe weist darauf hin, dass der TerraUSD-Crash 2022 zeigte, wie schnell eine Kopplung scheitern kann, wenn die Stütze allein auf Marktvertrauen beruht. Reserveasierte Emittenten erzielen ihre Einnahmen, weil sie echte Vermögenswerte halten.
Warum Zahlungskosten Emittenten und Banken anziehen
Reservezinsen sind nur ein Teil der Stablecoin-Geschäftslogik. Das Weltwirtschaftsforum argumentiert, Stablecoins könnten die Abwicklung cashähnlicher gestalten. Sendet eine Partei einen Stablecoin, hat die andere ihn und der Sender nicht mehr – ein Abgleich erübrigt sich. Für Emittenten verstärkt die Zahlungsadoption das Kernmodell, denn jeder Token im Umlauf steht für zinstragende Reserven.
Das bestehende grenzüberschreitende Zahlungssystem ist langsamer und teurer. Capgemini schätzt, dass bis zu 4 Billionen US-Dollar in Abwicklungs- und Liquiditätskonten zur Finanzierung grenzüberschreitender Zahlungen liegen. Anbieter legen Geld in vielen Ländern vor, damit Überweisungen sofort erscheinen.
In kleineren Märkten sind die Kosten besonders hoch. Laut den jüngsten Weltbank-Daten kostet die Überweisung von 200 US-Dollar nach Subsahara-Afrika im Durchschnitt 8,46 %, gegenüber einem globalen Durchschnitt von 6,36 %. 2021 setzte sich die G20 zum Ziel, die Kosten für Einzelhandelszahlungen bis Ende 2027 auf 1 % zu senken.
Der Financial Stability Board berichtete im vergangenen Oktober, die Kosten seien hartnäckig und das Ziel werde voraussichtlich verfehlt. Die Bank für Internationalen Zahlungsausgleich verzeichnete zwischen 2011 und 2020 einen Rückgang aktiver Korrespondenzbankbeziehungen um 25 %. In Schwellen- und kleinen Inselstaaten erreichte der Rückgang bis zu 41 %.
Frühere Verbesserungen von Zahlungssystemen zeigten messbare Wirkungen. In Kenya hob der Zugang zu M-PESA schätzungsweise 194.000 Haushalte, rund 2 % der kenianischen Haushalte, aus der Armut. In Brasilien machte Pix Sofortzahlungen für Privatpersonen kostenlos und erreichte laut IWF innerhalb von zweieinhalb Jahren mehr als 140 Millionen Menschen.
Das Weltwirtschaftsforum weist auch darauf hin, dass Verzögerungen Einnahmen bringen können. Institutionen, die Mittel während der Abwicklung halten, können am Float verdienen, während andere die Kosten der Vorfinanzierung tragen. Schnellere Abwicklung könnte die Kosten insgesamt senken, aber Einnahmen aus Teilen des bestehenden Systems entfernen.
Transak rät Unternehmen, das Argument für Stablecoins auf Abwicklungsgeschwindigkeit und Kosten zu stützen, nicht auf geliehene Rendite. Stripe sagt, Unternehmen können bereits Stablecoin-Zahlungen akzeptieren, die als Fiat auf ihrem Konto verbucht werden.
Was die Zahlen zeigen
Stablecoin-Emittenten erwirtschaften den Großteil ihrer Einnahmen aus Zinsen auf Reserven. Transak schätzt, dass der Float rund 95 % bis 99 % der Einnahmen ausmacht, während Gebühren und Dienstleistungen vergleichsweise gering bleiben.
Tether meldete für 2024 rund 13 Milliarden US-Dollar Gewinn. Circle meldete 2025 Einnahmen und Reserveryträge von 2,7 Milliarden US-Dollar. Das Modell reagiert empfindlich auf Zinssätze, und Circle teilt rund die Hälfte seiner verbleibenden Reserveerträge mit Coinbase.
Regulierungen wie der GENIUS Act bestimmen zudem, wie Reserven gehalten werden dürfen ob Emittenten Haltern Rendite zahlen können. Die zentrale Frage für den Sektor ist, ob Emittenten ihre Einnahmen über Reservezinsen hinaus ausbauen können, während sich die Zinsen ändern. Entwicklungen, die es zu beobachten gilt, sind die monatlichen Reserveoffenlegungen nach dem GENIUS Act, Circles Ausweitung auf Zahlungsnetzwerkgebühren und das G20-Ziel Ende 2027 für Einzelhandelszahlungskosten, das der Financial Stability Board bereits als voraussichtlich unerreichbar eingestuft hat.
Quelle: CoinCentral

