Privaten Aktienbestände übersteigen als Anteil des Nettovermögens den Höhepunkt von 2000, wie Schätzungen von Econbrowser zeigen
Wichtige Erkenntnisse
- •Die Aktienbestände privater Haushalte in 2026Q2 und Q3 machen 31 % des Nettovermögens der Haushalte aus und übersteigen damit den Anteil von 26 % auf dem Höhepunkt im Jahr 2000.
- •Die Aktienbestände sind bislang um gut 40 % gestiegen, verglichen mit dem Anstieg von 60 % bis zum Höhepunkt im Jahr 2000.
- •Da Aktien einen größeren Anteil des Nettovermögens ausmachen als im Jahr 2000, bewegt eine bestimmte Schwankung der Aktienbewertungen das gemessene Haushaltsvermögen heute stärker als damals.
- •Beach, Gamber und Moran (2025) führen den Rückgang der marginalen Konsumneigung aus Vermögen auf die steigende Vermögenskonzentration zurück und schätzen sie auf etwa 3,4 Cent pro Dollar im Jahr 2000 und 2,6 Cent für 2019.
- •Ein Vermögensrückgang von 3 Billionen Dollar, wie er letzte Woche zu verzeichnen war, würde den Konsum um rund 80 Milliarden Dollar senken – ein bescheidener Betrag gegenüber rund 22,5 Billionen Dollar nominellem Konsum im dritten Quartal –, wobei eine Trendverschiebung eine deutlich größere Wirkung hätte.
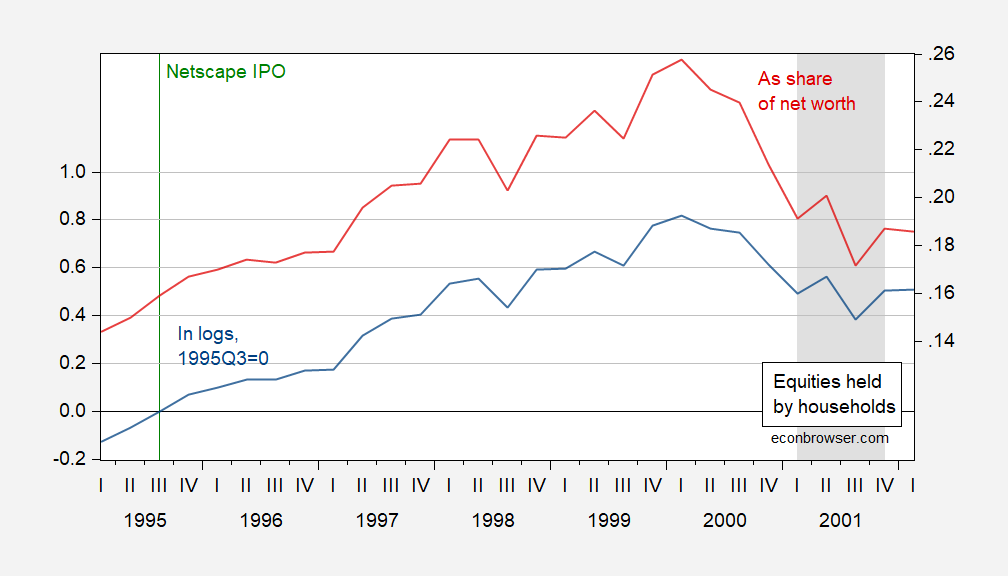
Die Aktienbestände privater Haushalte im zweiten und dritten Quartal 2026 machen einen größeren Anteil am Nettovermögen der Haushalte aus als auf dem Höhepunkt im Jahr 2000, wie neue Schätzungen von Econbrowser zeigen.
Die Schätzungen stützen sich auf Flow of Funds-Daten des Board of Governors der Federal Reserve, Reihen des Bureau of Economic Analysis (BEA) und NBER-definierte Konjunkturdaten sowie auf Berechnungen des Autors.
Abbildung 1 zeigt die mit dem PCE-Deflator bereinigten Aktien- und Investmentfondsbestände privater Haushalte in logarithmischer Darstellung, indiziert auf 1995Q3=0 (blau, linke Skala), neben den Aktien- und Fondsbeständen als Anteil am Nettovermögen (rot, rechte Skala), wobei die vom NBER definierten Konjunkturzyklen von Hoch- zu Tiefpunkt grau schattiert sind. Abbildung 2 zeigt dieselben Reihen, wobei die Aktienbestände für 2026Q2 und Q3 aus einer Regression in ersten Log-Differenzen der Bestände auf den S&P 500-Wert für 2022–2026 geschätzt wurden.
Der Vergleich zeigt, dass die Aktienbestände bislang um gut 40 % gestiegen sind, verglichen mit einem Anstieg von 60 % bis zum Höhepunkt im Jahr 2000, während ihr Anteil am Nettovermögen der Haushalte derzeit höher liegt – 31 % gegenüber 26 % im Jahr 2000. Dieser Unterschied in der Zusammensetzung ist ein Grund, warum der Vergleich Beachtung findet: Da Aktien einen größeren Anteil des Nettovermögens ausmachen, bewegt eine bestimmte Schwankung der Aktienbewertungen das gemessene Haushaltsvermögen heute stärker als auf dem Höhepunkt im Jahr 2000. Der Bezugspunkt von 2000 hat auch historische Bedeutung – das NBER datiert die darauffolgende Rezession von März 2001 bis November 2001.
Die zentrale Frage betrifft die Auswirkungen auf den Konsum. Analysten unterschieden früher zwischen Papiervermögen und realem Vermögen wie Immobilien. Beach, Gamber und Moran (2025) führen den Rückgang der marginalen Konsumneigung (MPC) aus Vermögen auf die zunehmende Heterogenität und Konzentration des Vermögens zurück und schätzen die MPC für das Jahr 2000 auf etwa 3,4 Cent pro Dollar und für 2019 auf etwa 2,6 Cent.
Auf Grundlage dieser Schätzungen würde ein Vermögensrückgang von 3 Billionen Dollar – etwa der Rückgang der vergangenen Woche – einer Konsumreduktion von 80 Milliarden Dollar entsprechen. Gemessen am nominellen Konsum des dritten Quartals von rund 22,5 Billionen Dollar in saisonbereinigter Jahresrate (SAAR) ist dies für sich genommen eine geringe Reduktion. Die Analyse weist jedoch darauf hin, dass eine deutlich stärkere Konsumreduktion zu verzeichnen wäre, wenn sich der Trend gemeinsam mit dem einmaligen Rückgang verschieben würde. Da die Bestandszahlen für 2026Q2 und Q3 auf Regressionsschätzungen beruhen, werden die kommenden Veröffentlichungen der Federal Reserve zur Flow of Funds-Statistik die offiziellen Quartalswerte liefern, mit denen sie abgeglichen werden können, während die Konsumberichte des BEA zeigen, wie sich die Ausgabendaten im Zusammenhang mit den Vermögensschwankungen entwickeln.

