Grey startet Paycheck-Gehaltskonto für Remote-Arbeiter und nähert sich lebenslangem Zahlungsvolumen von 5 Milliarden US-Dollar
Wichtige Erkenntnisse
- •Grey hat auf der Moonshot-2026-Konferenz von TechCabal Paycheck gestartet, ein Gehaltskonto für Fachkräfte mit Einkommen in US-Dollar, britischen Pfund und Euro.
- •Das Unternehmen hat ein lebenslanges Gesamtzahlungsvolumen von nahezu 5 Milliarden US-Dollar über mehr als 40 Millionen Transaktionen für über 3 Millionen Nutzer in 70 Ländern verarbeitet.
- •Inhaber von Paycheck-Gehaltskonten erhalten einen anfänglichen jährlichen Sparzins von 3 Prozent sowie Vorteile wie 1 Prozent Cashback auf Kartenzahlungen, eSIM-Datenpakete und geplante physische USD-Karten.
- •Grey bewertet Kredite anhand der Regelmäßigkeit der Kundeneinkünfte und übernimmt kein Bilanzrisiko, sondern arbeitet bei schrittweisen, rechtsordnungsspezifischen Einführungen mit lizenzierten Kreditgebern zusammen.
- •Grey Business, Anfang 2026 gestartet, überschritt ein Verarbeitungsvolumen von 100 Millionen US-Dollar und trug dazu bei, das gesamte TPV-Wachstum im Jahresvergleich auf 170 bis 175 Prozent zu steigern.
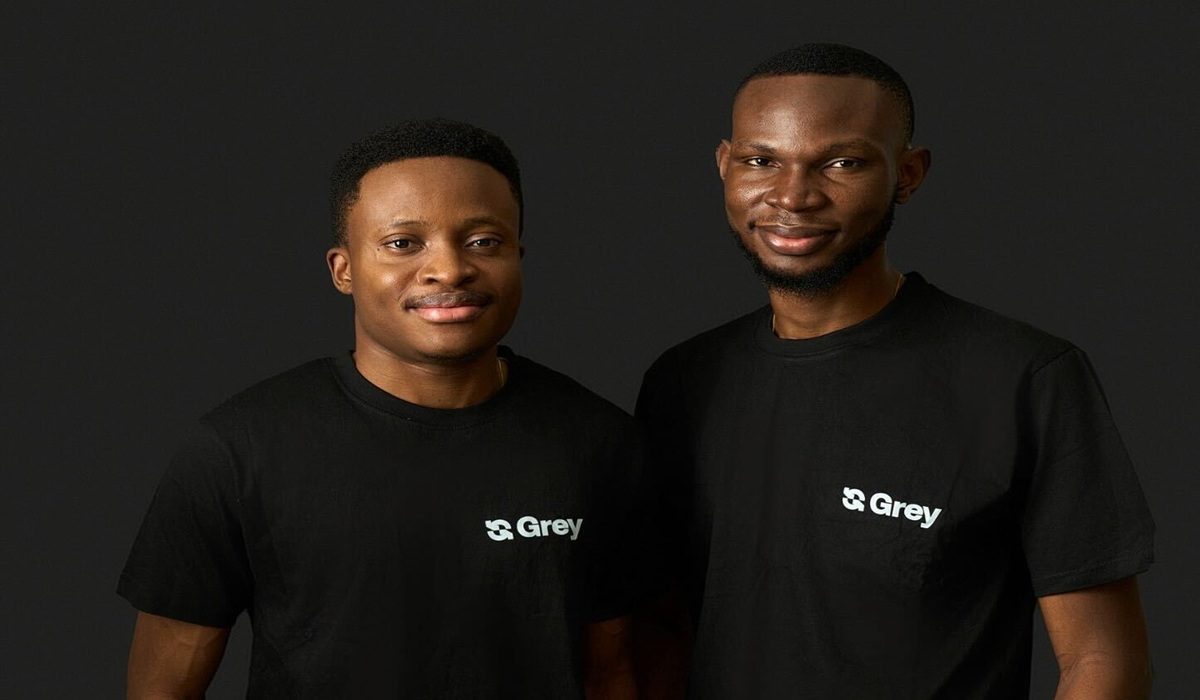
Das afrikanische grenzüberschreitende Zahlungsunternehmen Grey hat Paycheck gestartet, ein spezielles Gehaltskonto für Fachkräfte, die in US-Dollar, britischen Pfund und Euro bezahlt werden. Damit will sich das Unternehmen zum zentralen Finanzbetriebssystem entwickeln, in dem Remote-Arbeiter sparen, Kredite aufnehmen und Ausgaben tätigen.
Idorenyin „Idee“ Obong, CEO und Mitgründer des von Y Combinator unterstützten Startups, stellte das Produkt am Mittwoch auf der Bühne der Moonshot 2026, der wichtigsten Konferenz von TechCabal, vor. Im Zuge der Ankündigung erklärte er, dass Grey bislang nahezu 5 Milliarden US-Dollar an kumuliertem Gesamtzahlungsvolumen (TPV) verarbeitet habe — eine kumulierte Kennzahl für den Wert aller abgewickelten Transaktionen, nicht für den Umsatz. Das Volumen verteilt sich auf mehr als 40 Millionen Transaktionen für über 3 Millionen Nutzer in 70 Ländern. Obong gründete das Unternehmen gemeinsam mit Chief Operating Officer Joseph Femi Aghedo.
Der Start markiert eine bewusste Abkehr von dem Muster, das den afrikanischen grenzüberschreitenden Fintech-Sektor in den vergangenen fünf Jahren geprägt hat. Ob ein Softwareentwickler in Lagos oder ein Produktdesigner in Nairobi in Dollar, Pfund oder Euro bezahlt wurde, das Nutzerverhalten blieb hartnäckig gleich: Sobald eine ausländische Rechnung beglichen war, tauschte der Nutzer die Fremdwährung und zahlte das Geld auf ein lokales Geschäftsbankkonto aus. Die Plattformen erzielten durch diese Devisenspreads beeindruckende Bruttotransaktionsvolumen, vereinnahmten jedoch kaum langfristige Einlagen. Obongs Keynote zielte ausdrücklich darauf ab, diesen Transit-Pipe-Reflex zu beenden.
„Als wir Grey gegründet haben, war es ein reines Währungsumtauschprodukt“, sagte Obong Technext in einem exklusiven Einzelinterview unmittelbar nach seiner Keynote. „Wir haben es dann zu dem weiterentwickelt, was es heute ist, und wir waren sehr bewusst darauf bedacht, kein reines Durchleitungsprodukt zu sein.“
Während die offizielle Ankündigung des Starts die automatische Zuordnung von Gehaltszahlungen, gebührenfreie eingehende Lohnzahlungen, monatliche Gewinnziehungen und bevorzugten Support hervorhebt, offenbarte das Gespräch mit Obong einen deutlich umfassenderen strategischen Ansatz. Hinter den auf Verbraucher ausgerichteten Vorteilen steht ein gezielter Vorstoß in algorithmisches Kredit-Underwriting, Kreditpartnerschaften außerhalb der eigenen Bilanz, die Ausgabe physischer Karten und eine geschlossene B2B-to-B2C-Gehaltszahlungsinfrastruktur.
Die Kreditlücke von Remote-Arbeitern schließen
In Schwellenländern befinden sich Remote-Talente aus der Technologiebranche und digitale Kreative in einem ungewöhnlichen finanziellen Dilemma. Häufig verdienen sie ein Vielfaches lokaler Unternehmensgehälter in Fremdwährung, werden von inländischen Geschäftsbanken und traditionellen Kreditauskunfteien jedoch kaum erfasst. Da ihre Zahlungseingänge über Offshore-Fintech-Infrastrukturen statt über lokale Gehaltsmodelle laufen, ist es nahezu unmöglich, einen inländischen Kredit oder selbst einen einfachen Überziehungskredit zu erhalten. Genau diese Lücke will Grey schließen: Die Plattform, die das Gehalt empfängt, verfügt über die Einkommenshistorie, die bei herkömmlichen Kreditprüfungen unsichtbar bleibt.
„Das Problem, das wir beobachtet haben, ist, dass Menschen, die unser Produkt zum Empfang ihrer Gehälter nutzen, häufig keinen Zugang zu Krediten haben“, erklärte Obong. „Warum? Weil die herkömmlichen Kreditauskunfteien Fremdwährungen, die über eine andere Bank eingehen, kaum für die Kreditprüfung heranziehen. Deshalb haben wir in den vergangenen sechs Jahren Daten und Erkenntnisse aufgebaut, mit denen wir Kunden besser als jeder andere prüfen können.“
Die Kreditprüfung von Remote-Arbeitern birgt jedoch ein deutliches strukturelles Risiko: Globale Auftragsarbeit und Offshore-Verträge können abrupt enden, während sich Rechnungszyklen verändern. Auf die Frage von Technext, wie Greys eigene „Einkommensintelligenz“ ein stabiles Remote-Gehalt von einem schwankenden Freelance-Einkommen unterscheidet, trennte Obong Paycheck als Schicht zur Gehaltszuordnung klar von der zugrunde liegenden Kreditbewertungssoftware.
„Zunächst müssen wir Paycheck von unserem Kreditprodukt trennen“, stellte er klar. „Paycheck ist ein Service für Angestellte, bei dem wir ihnen zusätzlich zum heutigen Gehaltsempfang bestimmte Vorteile bieten. Einer dieser Vorteile sind höhere Sparzinsen, ein weiterer ist der Zugang zu Krediten.“
Um das Risiko eines plötzlichen Vertragsverlusts oder unregelmäßiger Zahlungseingänge zu bewerten, behandelt Grey sein internes Hauptbuch wie einen hochfrequenten Analysator von Kontoauszügen. Nicht die Höhe einer einzelnen Zahlung, sondern die Regelmäßigkeit des Einkommens bestimmt die Kreditentscheidung.
„Auf Grundlage unserer Daten können wir diese Kunden prüfen und feststellen, welches Risiko und welches Exposure sie bei einem Kredit oder einer Überziehung bei Grey eingehen können“, erklärte Obong. „Das ist wie bei jedem anderen Kreditunternehmen, bei dem man seinen Kontoauszug einreicht: Die Häufigkeit des Einkommens bestimmt die Risikobereitschaft des Kreditgebers. Wenn ein Kunde jeden Monat Zahlungseingänge hat, ist er besser geeignet. Ihm kann man höhere Kredite anbieten als jemandem mit unregelmäßigem Einkommen.“
Die Kreditvergabe in Schwellenländern hat in den vergangenen zehn Jahren Dutzende gut finanzierter Fintechs durch Währungsinkongruenzen und hohe Ausfallquoten vor große Probleme gestellt. Statt Grey über Nacht zu einem Kreditgeber mit eigener Bilanz zu machen, bestätigte Obong, dass das Unternehmen sein eigenes Kapital in dieser Phase vollständig abschirmt.
„Wir legen bei der Bereitstellung dieses Produkts kein Risiko auf unsere Bilanz. Deshalb arbeiten wir mit sehr glaubwürdigen Kreditpartnern zusammen, um diesen Service anzubieten“, sagte er. „Als wir Grey gegründet haben und Bankdienstleistungen anbieten wollten, war es genauso. Wir selbst sind keine Bank; wir haben nicht sofort eigene Konten in unserem eigenen Namen ausgegeben. Wir mussten über einen Partner gehen, die Infrastruktur zunächst aufbauen und erst viel später versuchen, sie selbst zu besitzen. Diesen Ansatz verfolgen wir auch hier.“
Wenn etablierte Kreditpartner das Hauptrisiko tragen, kann Grey vermeiden, eigene Liquidität zu binden oder sich in länderspezifischen Banklizenzen zu verlieren. Da Kredit- und verzinsliche Produkte in verschiedenen Ländern strengen Wertpapier- und Kreditregeln unterliegen, erklärte Obong, dass sowohl die Kredit- als auch die Renditefunktionen gemeinsam mit lizenzierten lokalen Partnern schrittweise und abhängig von der jeweiligen Rechtsordnung eingeführt werden.
Gründe schaffen, um Geld in der App zu halten
Damit Geld in der App bleibt, muss Grey den Nutzern konkrete Gründe geben, es nicht sofort nach Eingang auszuzahlen. Einige Wochen vor Moonshot führte Grey Pouch ein, eine Funktion, mit der Nutzer Geld in zielgebundene Spartöpfe aufteilen können. Mit Paycheck ergänzt das Unternehmen einen anfänglichen jährlichen Sparzins von 3 Prozent für Inhaber von Gehaltskonten, während Nutzer ohne Paycheck 2 Prozent erhalten.
Die Rendite wird in einem makroökonomischen Umfeld angeboten, in dem die Renditen von US-Staatsanleihen — die übliche Vergleichsgröße für auf Dollar lautende Ersparnisse — weiterhin über 4 Prozent liegen. Damit stellt sich die Frage, ob ein Einführungssatz allein etablierte Gewohnheiten zur Auszahlung verändern kann. Greys Antwort ist ein breiteres Angebot statt eines einzelnen Anreizes: Neben dem Zinssatz von 3 Prozent umfasst Paycheck 1 Prozent Cashback-Bonuspunkte auf Kartenzahlungen, eSIM-Datenpakete für internationale Reisende, Zugang zu Co-Working-Arbeitsplätzen, Optionen für Krypto-Investments in ausgewählten Rechtsordnungen sowie geplante physische Karten aus Kunststoff und Metall in USD.
„Wir glauben nicht, dass eine einzelne Sache ausreicht; wir bauen ein ganzheitliches Ökosystem auf“, sagte Obong. „Nehmen wir einen Kunden, der in Lagos, Nigeria, lebt und für ein Unternehmen in den USA arbeitet. Er erhält sein Gehalt und entscheidet sich, Geld an seine Familie in ein anderes Land zu schicken oder 20 Prozent seines Gehalts zu sparen und darauf Zinsen zu erhalten. Wenn er reist, kann er seine Grey-Karte für das Flugticket verwenden und sich bei seiner Ankunft im neuen Land eine eSIM von Grey besorgen. Wenn sein Gehalt verspätet eingegangen ist und er schnell einen finanziellen Engpass lösen muss, können wir ihm diesen Kredit anbieten. Ziel ist es, unsere Kunden an jedem wichtigen Kontaktpunkt zu erreichen.“
Bei der Logistik des Versands physischer Kunststoff- und Metallkarten nach Afrika, Lateinamerika und Südostasien — einem Bereich, der für plötzliche Abschaltungen von Sponsorbanken und hohe Kurierkosten bekannt ist — betonte Obong die Redundanz durch mehrere Partner.
„Wir haben mehrere Bankpartner und mehrere Kartenpartner, weil wir vermeiden wollen, dass unsere Kunden ohne Lösung dastehen“, sagte er. „Der Versand einer Karte kann zwar etwas kosten, aber wir werden sicherstellen, dass die Kosten für unsere Kunden überall auf der Welt erschwinglich bleiben.“
Grey Business überschreitet 100 Millionen US-Dollar
Die vielleicht aufschlussreichste am Mittwoch genannte Kennzahl war die Geschwindigkeit von Grey Business, dem B2B-Geschäft des Unternehmens. Die Anfang 2026 gestartete Einheit verarbeitete in den ersten vier Monaten 61,4 Millionen US-Dollar und hat inzwischen ein Gesamtverarbeitungsvolumen von mehr als 100 Millionen US-Dollar erreicht. Dies trug dazu bei, das TPV-Wachstum des gesamten Unternehmens auf 170 bis 175 Prozent im Jahresvergleich zu steigern. Der Anstieg wird von Startups mit Venture-Kapital-Finanzierung getragen, die Offshore-Kapital mit lokalen Betriebsausgaben verbinden, sowie von Handelsunternehmen und KMU, die Greys neu eingeführte Auszahlungsinfrastruktur in chinesischen Yuan (RMB) nutzen.
„Grey Business hätte für uns als Unternehmen viel früher kommen sollen“, sagte Obong rückblickend. „Ein typischer Anwendungsfall ist ein Technologie-Startup, das eine Finanzierung erhalten hat, dessen laufende Ausgaben aber in lokaler Währung anfallen. Wir schaffen diese Brücke. Besonders wichtig sind die RMB-Auszahlungen, die wir aufgrund der Nachfrage unserer Kunden eingeführt haben. Heute sehen wir, dass unsere Kunden diese RMB-Auszahlungen nutzen, um ihre Lieferanten zu bezahlen.“
Ein geschlossener Gehaltszahlungsverkehr
Stellt man Greys Möglichkeiten für Sammelauszahlungen in mehr als 170 Ländern den Gehaltskonten von Paycheck gegenüber, ergibt sich ein deutlich größeres strategisches Bild: ein eigenständiges Gehaltszahlungsnetzwerk, das Drittanbieter wie Deel oder Wise überflüssig macht und Gebühren für Korrespondenzbanken umgeht. Auf die Frage, ob der Aufbau dieses geschlossenen B2B-to-B2C-Gehaltszahlungsverkehrs das letztendliche Ziel sei, zögerte Obong nicht.
„Das ist das Ziel“, sagte er. „Denn bereits heute gibt es Unternehmen, die ihre Mitarbeiter ebenfalls über Grey Personal bezahlen. Das ist also eine Infrastruktur und ein Korridor, die wir in den kommenden Wochen und Monaten stark vorantreiben wollen.“
Diese Zusagen liefern Beobachtern eine konkrete Checkliste für die kommenden Monate: das Tempo des Grey-to-Grey-Gehaltszahlungskorridors, die Rechtsordnungen, in denen Kredit- und Renditefunktionen schrittweise eingeführt werden, und die Geschwindigkeit, mit der physische Karten Nutzer in Afrika, Lateinamerika und Südostasien erreichen.
Sechs Jahre nach der Gründung als Aboki Africa gibt sich Grey nicht mehr damit zufrieden, lediglich die Brücke zwischen ausländischen Arbeitgebern und lokalen Bankkonten zu sein. Durch die Verbindung von B2B-Treasury-Infrastruktur mit gehaltsbesicherten Verbraucherkrediten und Rendite setzt Obong darauf, dass die nächsten 5 Milliarden US-Dollar nicht einfach durch Grey hindurchfließen, sondern dort verbleiben.

