Goldman Sachs schätzt: Chinas Goldkäufe übertrafen die offiziellen Zahlen um 128 %
Wichtige Erkenntnisse
- •Goldman Sachs schätzte, dass chinesische Käufer von Mai bis August 2026 148 Tonnen Gold erwarben während die People's Bank of China offiziell nur 65 Tonnen meldete – eine unbestätigte Lücke von 83 Tonnen.
- •Die monatliche Differenz zwischen geschätzten und gemeldeten Käufen schrumpfte von 38 Tonnen im Mai auf fünf Tonnen im August, als Goldmans Schätzung von 25 Tonnen 25 % über der offiziellen Zahl lag.
- •Chinas offizielle Goldbestände stiegen im September 2026 nach einem Zuwachs von 23 Tonnen auf 2.410 Tonnen und verlängerten die Kaufserie der Zentralbank auf 23 aufeinanderfolgende Monate.
- •Die Abweichung beruht auf unterschiedlichen Methoden: Goldman erschließt die Nachfrage aus Strömen am Londoner OTC-Markt, während die PBoC erfasste Währungsgoldbestände meldet; die Lücke beweist daher keine geheimen Käufe.
- •In der Umfrage 2026 des World Gold Council erwarteten 89 % der Befragten steigende globale offizielle Goldbestände im Folgejahr und 74 % einen geringeren US-Dollar-Anteil an den globalen Reserven innerhalb von fünf Jahren.
Goldman Sachs schätzt, dass chinesische Käufer zwischen Mai und August 2026 148 Tonnen Gold erwarben, gegenüber den 65 Tonnen, die die People's Bank of China (PBoC) für dieselben vier Monate offiziell gemeldet hat. Die geschätzte Differenz von 83 Tonnen übersteigt Chinas offiziell gemeldete Käufe um 128 % und ist unbestätigt. Marktberichte vom 19. Oktober 2026 hoben diese Diskrepanz hervor, und The Kobeissi Letter verbreitete die Schätzungen am 22. Oktober.
Die Abweichung hat Chinas Goldnachfrage erneut ins Rampenlicht gerückt. Sie verweist auf Handelsaktivitäten, die der chinesischen Nachfrage am Londoner Over-the-Counter-OTC-Goldmarkt zugerechnet werden, wo Geschäfte direkt zwischen Gegenparteien und nicht an einer zentralen Börse abgeschlossen werden und Transaktionen nicht zwingend zu zeitnahen Meldungen von Reservenänderungen der Zentralbank führen. Da offizielle Reservemeldungen zu den wenigen öffentlichen Einblicken in staatliche Goldakkumulation zählen, ziehen Lücken dieser Größe die Aufmerksamkeit von Analysten auf sich, die die globale Nachfrage verfolgen.
BREAKING: China purchased +25 tonnes of gold in August via the London OTC market, according to Goldman Sachs estimates. This is +25% more than the official +20 tonnes reported by China's central bank for this month. This also follows estimated purchases of +35, +40, and +48… pic.twitter.com/6qv1fCovBB
— The Kobeissi Letter (@KobeissiLetter) October 22, 2026
Quelle: The Kobeissi Letter auf X
Der Vergleich belegt nicht, dass Peking heimlich 83 Tonnen erwarb. Goldmans Modell schätzt Käufe anhand von Marktströmen und Handelsindikatoren, während die PBoC Änderungen ihrer erfassten Währungsgoldbestände meldet. Da beide Messgrößen auf unterschiedlichen Methoden und Zeitpunktkonventionen beruhen, können sie auseinanderklaffen, ohne dass eine der Angaben unzutreffend ist.
Monatliche Lücke erreichte im Mai ihren Höhepunkt und verengte sich danach
Die monatliche Aufstellung zeigt die größte Diskrepanz zu Beginn des Zeitraums. Im Mai schätzte Goldman 48 Tonnen chinesischer Nachfrage gegenüber einer offiziellen Erhöhung von rund 10 Tonnen, was eine Lücke von 38 Tonnen ergab. Im Juni folgten geschätz 40 Tonnen gegenüber 15 gemeldeten Tonnen. Die Juli-Zahlen verengten sich auf 35 gegenüber 20 Tonnen, ehe im August 25 Tonnen gegenüber rund 20 Tonnen verzeichnet wurden – ein Aufschlag von nur fünf Tonnen bzw. 25 % über der offiziellen Meldung.
Infolgedessen sank der geschätzte monatliche Überschuss von 38 Tonnen im Mai auf fünf Tonnen im August. Dennoch blieb die kumulierte Differenz über vier Monate erheblich, da die stärksten Abweichungen früher im Zeitraum auftraten.
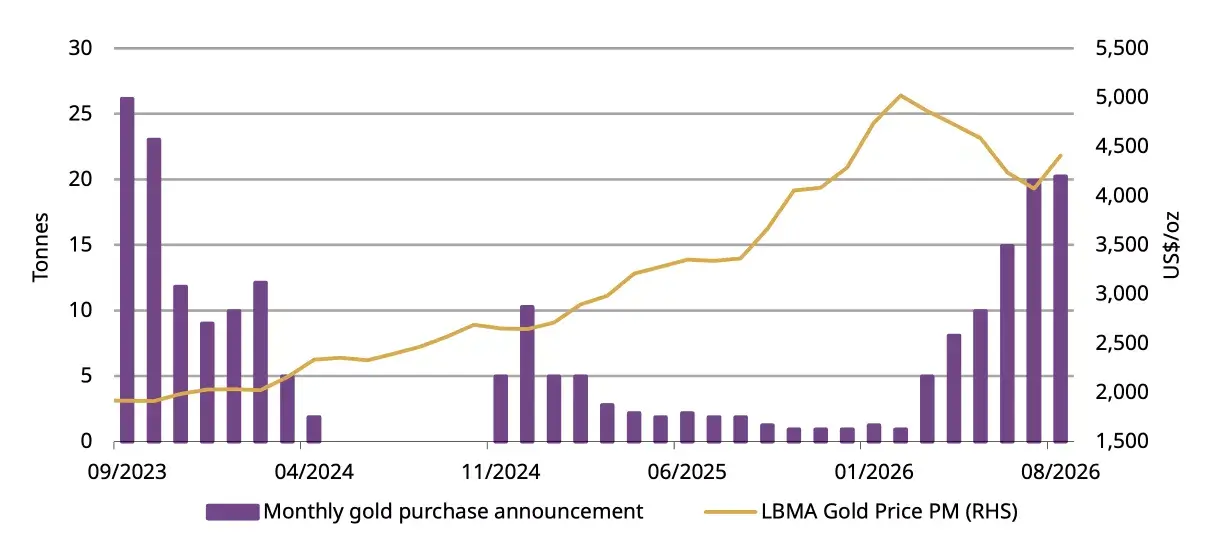
Datenquelle: World Gold Council
Laut dem World Gold Council standen Chinas offizielle Bestände im August nach einer Erhöhung von 20,2 Tonnen bei 2.387 Tonnen. Im September 2026 kamen weitere 23 Tonnen hinzu, wodurch sich die Kaufserie der Zentralbank auf 23 aufeinanderfolgende Monate verlängerte und die Reserven auf 2.410 Tonnen stiegen. Da die September-Meldung bereits vorliegt, werden die kommenden monatlichen Reserve-Updates und flowbasierten Schätzungen zeigen, ob sich die Verengung der Lücke zwischen geschätzten und offiziell gemeldeten Käufen über den August hinaus fortsetzte.
Globale Zentralbanknachfrage zeigt eine ähnliche Spaltung
Eine ähnliche Spaltung zeigt sich bei den Schätzungen der weltweiten Zentralbanknachfrage. Goldman bezifferte die Käufe der Zentralbanken im August auf 79 Tonnen, rund das 4,6-Fache des monatlichen Durchschnitts von 17 Tonnen vor 2022. Der World Gold Council verzeichnete hingegen 39 Tonnen an öffentlich gemeldeten Nettozugängen im selben Monat, was den Unterschied zwischen erschlossener Marktaktivität und offiziell gemeldeten Transaktionen unterstreicht.
Die Zahlen spiegeln unterschiedliche Methoden zur Messung der Nachfrage wider und keine getrennten Bestände neu erworbenen Goldes. Insbesondere dürfen die erschlossenen 148 Tonnen nicht zu den offiziell gemeldeten 65 Tonnen addiert werden, ohne mögliche Überschneidungen zwischen den beiden Reihen doppelt zu zählen.
Die Diversifikation der Reserven liefert den weiteren Kontext. In der Umfrage 2026 des World Gold Council erwarteten 89 % der Befragten einen Anstieg der globalen offiziellen Goldbestände im folgenden Jahr, während 74 % einen Rückgang des US-Dollar-Anteils an den globalen Reserven innerhalb der nächsten fünf Jahre antizipierten. Diese Antworten messen Umfrageerwartungen und keine abgeschlossenen Käufe – und sie unterstreichen, warum die Nachfrage des offiziellen Sektors auch dann im Fokus der Marktteilnehmer bleibt, wenn Schlagzeilen-Meldungen und erschlossene Marktströme auseinandergehen.
Die OTC-basierten Schätzungen sind daher am besten als Maß für die China zugerechnete Marktnachfrage zu verstehen und nicht als bestätigte Erhöhungen offizieller Reserven. Die dokumentierte Differenz ist eine Messlücke: Sie bestätigt weder unabhängig nicht offengelegte staatliche Bestände noch belegt sie eine absichtliche Verschleierung, zeigt aber, wie erschlossene Marktnachfrage und offizielle Reservenberichterstattung über Monate hinweg auseinanderlaufen können.

