Frankreichs 192-Prozent-Stablecoin-Anstieg hat eine steuerliche Dimension
Wichtige Erkenntnisse
- •Stablecoins machten 2026 54,2 % der Abhebungen von französischen zentralisierten Börsen aus; damit lag Frankreich vor allen großen westeuropäischen Märkten, nach Platz zehn im Jahr 2023.
- •Die Zahl französischer privater Stablecoin-Wallets stieg um Faktor 3,4 von 3.577 im Juni 2025 auf 12.255 im Juni 2026, während Self-Custody-Guthaben um 192 % wuchsen, gegenüber 2 % Wachstum bei französischen Bankeinlagen.
- •Das französische Steuerrecht behandelt den Umtausch eines digitalen Assets in ein anderes als Steuer aufschiebung; ein Bitcoin-zu-Stablecoin-Tausch umgeht so die rund 30 % Steuer, die ein Verkauf gegen Euro sofort auslösen würde.
- •Die Nationalversammlung nahm Änderungen an, die Stablecoin-Umtausch ab Januar 2027 besteuern und die Deklaration von Self-Custody-Wallets ab 100.000 € vorschreiben sollten; beide Maßnahmen fielen, als die Versammlung am 4. November den Einnahmeteil des Haushalts 2027 mit 458 Stimmen gegen keine ablehnte.
- •Das monatliche Wallet-Wachstum beschleunigte sich nach dem Anleihemarkt-Stress im Herbst 2025 auf etwa 18 % und verlangsamte sich bis Juni 2026 auf 5 %; Frankreichs zehnjähriger Kreditzins stieg Ende Oktober später über 5 %, ein Niveau von zuletzt 2002.
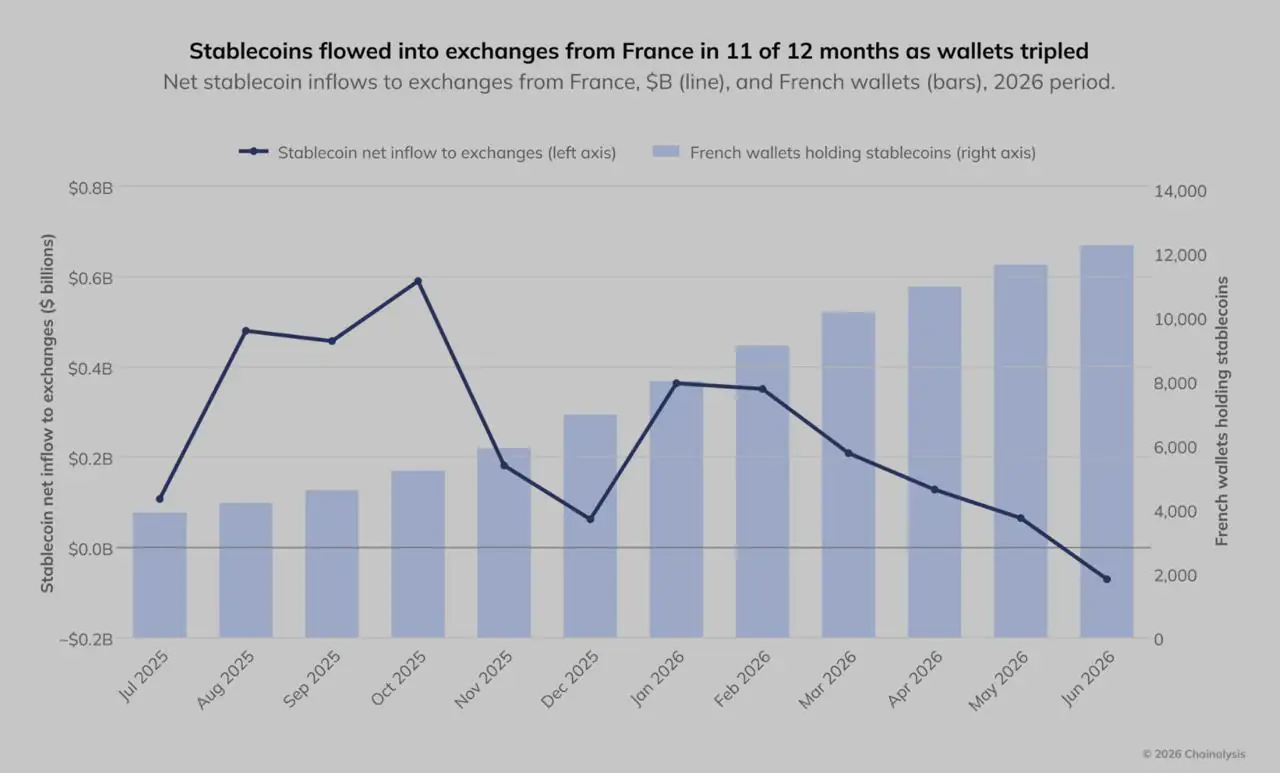
Die Zahlen im Western-Europe-Bericht von Chainalysis, veröffentlicht am 9. November und covering Juli 2025 bis Juni 2026, zeigen einen starken Anstieg der Stablecoin-Aktivität in Frankreich. Stablecoins machten 54,2 % der Abhebungen von französischen zentralisierten Börsen aus, die Zahl französischer privater Wallets mit Stablecoins stieg von 3.577 auf 12.255, und Self-Custody-Stablecoin-Guthaben wuchsen um 192 %. Französische Bankeinlagen stiegen im selben Zeitraum im Vergleich dazu nur um 2 %.
Chainalysis interpretiert die Daten als Beleg dafür, dass Nutzer „diversifizierten, wie sie ihre Mittel halten und darauf zugreifen“, und schließt einen breiteren Vertrauensverlust gegenüber dem Euro aus. Die Daten fielen jedoch auch mit einer Besonderheit des französischen Steuerrechts zusammen, die es Anlegern erlaubt, von Bitcoin in einen Stablecoin zu wechseln, ohne sofort eine Steuerlast auszulösen. Diese Regel und ein gescheiterter parlamentarischer Versuch, sie zu ändern, verleihen Frankreichs Stablecoin-Zahlen eine eigene steuerliche Dimension.
Drei Kennzahlen zeigen in dieselbe Richtung
Chainalysis verfolgt die französische Aktivität über drei Kennzahlen, die im Berichtszeitraum alle gestiegen sind.
Erstens machten Stablecoins 2026 54,2 % der Abhebungen von französischen zentralisierten Diensten aus. Damit lag Frankreich bei dieser Kennzahl vor allen großen Märkten Westeuropas, nach Platz zehn im Jahr 2023. Der Wert, der von Börsen an französische Wallets floss, stieg um 12 %, gegenüber 7 % im Rest der Region.
Zweitens stieg die Zahl französischer privater Wallets mit Stablecoins von 3.577 im Juni 2025 auf 12.255 im Juni 2026. Chainalysis beschreibt das als eine Verdreifachung mit Faktor 3,4, gegenüber einem Anstieg um Faktor 1,7 im übrigen Westeuropa. Die Zahl nahm jeden Monat zu, wenn auch in unterschiedlichem Tempo. Das monatliche Wachstum lag Mitte 2025 bei etwa 6 %, beschleunigte sich bis Ende 2025 nach der Anleihemarkt-Belastung jenes Herbstes auf 18 % und verlangsamte sich bis Juni 2026 auf 5 %, als sich die Märkte beruhigten.
Drittens stiegen die Self-Custody-Stablecoin-Guthaben über die zwölf Monate um 192 %. Chainalysis stellte dieses Wachstum dem 2-prozentigen Anstieg der französischen Bankeinlagen gegenüber, wies jedoch darauf hin, dass der absolute Stablecoin-Betrag im Vergleich zu traditionellen Ersparnissen gering blieb.
Das Chainalysis-Berichtsfenster endete im Juni. Frankreichs zehnjähriger Kreditzins stieg Ende Oktober später über 5 %, ein Niveau, das zuletzt 2002 erreicht wurde, wie CNBC berichtete. Die verfügbaren Daten zeigen nicht, ob dieses Ereignis einen weiteren Anstieg der französischen Stablecoin-Wallets vergleichbar mit dem nach der Anleihemarkt-Belastung im Herbst 2025 auslöste.
Die Steuerregel hinter dem Stablecoin-Weg
Nach französischem Recht werden Krypto-Gewinne besteuert, wenn ein digitales Asset gegen ein gesetzliches Zahlungsmittel verkauft oder zum Kauf einer Ware oder Dienstleistung verwendet wird. Der Umtausch eines digitalen Assets in ein anderes gilt als Steuer Aufschiebung. Beim Umtausch fällt keine Steuer an, und das Geschäft muss laut der BOFiP-Richtlinie der Steuerverwaltung nicht einmal deklariert werden. Der Gewinn wird später besteuert, wenn letztlich Euro fließen, mit 12,8 % Einkommensteuer zuzüglich Sozialabgaben, insgesamt rund 30 %.
Ein Stablecoin gilt als digitales Asset. Für einen französischen Halter mit einem unrealisierten Bitcoin-Gewinn ergeben sich daraus zwei Wege mit sehr unterschiedlichen Steuerfolgen: den Verkauf von Bitcoin gegen Euro mit Zahlung von rund einem Drittel des Gewinns im laufenden Jahr oder den Umtausch von Bitcoin in USDC oder EURC mit Steuer aufschiebung bis zu einem späteren Verkauf. Der Wert bleibt in beiden Fällen im Kryptomarkt, aber nur der erste Weg löst sofort eine Besteuerung aus.
- Bitcoin → Euro: Steuerpflichtiger Verkauf, angegeben in der Jahressteuererklärung.
- Bitcoin → Stablecoin: Steuer aufschiebung, keine Steuer und keine Deklaration nach geltendem Recht erforderlich.
- Bitcoin → Stablecoin ab 2027, falls der Oktober-Text der Versammlung zurückkehrt: Steuerpflichtiger Verkauf.
Diese Regel galt während des von Chainalysis gemessenen Zeitraums, in dem der globale Kryptomarkt die Hälfte seines Werts verlor. Französische Halter, die aus Bitcoin aussteigen wollten, konnten ohne sofortige Steuerlast in Stablecoins wechseln, solange sie im Kryptosystem blieben. Die Übertragung des Ergebnisses auf eine private Wallet verursachte kein zusätzliches Steuerereignis und nahm die Börse aus dem Verwahrungsarrangement heraus.
Diese Abfolge ist mit dem 54,2-%-Anteil der Abhebungen, dem Anstieg der Wallet-Zahlen und dem 192-%-Wachstum der Self-Custody-Guthaben vereinbar, ohne dass ein breiterer Vertrauensverlust gegenüber dem Euro als alleinige Erklärung benötigt wird. Das schließt die Rolle der Marktbedingungen nicht aus. Die Wachstumsrate beschleunigte sich nach dem Anleihe-Schock im Herbst 2025 und verlangsamte sich, als sich die Lage beruhigte. Die Steuerregel erklärt, warum der Ausstieg in Form von Stablecoins statt Bargeld erfolgte; der Anleihemarkt erklärt möglicherweise, wann die Nutzer handelten.
Das Parlament versuchte, die Steuer aufschiebung zu schließen
Französische Gesetzgeber zielten auf denselben Weg. Am 16. Oktober nahm die Nationalversammlung den Änderungsantrag I-3898 zum Finanzgesetz 2027 mit 38 zu 37 Stimmen an. Die Maßnahme hätte jeden Umtausch eines Krypto-Assets in einen E-Geld-Token – der MiCA-Begriff für einen Single-Currency-Stablecoin – ab dem 1. Januar 2027 als steuerpflichtige Veräußerung behandelt. Die Ausschussfassung bezeichnete die bestehende Steuer aufschiebung als „ein Loch in der Gesetzgebung“. Der Änderungsantrag ist über die Nationalversammlung abrufbar.
Am 3. November nahm die Versammlung einen separaten Änderungsantrag von Charles de Courson mit 150 zu 44 Stimmen an. Er hätte Steuerpflichtige verpflichtet, Self-Custody-Krypto-Wallets im Wert von mindestens 100.000 € zum Jahresende zu deklarieren, mit einer Geldstrafe von bis zu 10.000 € bei Nichtbefolgung.
Zusammen adressierten die Maßnahmen genau das in den Chainalysis-Daten abgebildete Verhalten: die Umwandlung in Stablecoins und deren Haltung außerhalb einer Börse oder anderen Plattform. Keine der beiden Maßnahmen überstand die Woche. Am 4. November lehnte die Versammlung den gesamten Einnahmeteil des Haushalts 2027 mit 458 Stimmen gegen keine bei zwei Enthaltungen ab. Jeder in der Kammer angenommene Änderungsantrag fiel mit ihm. Der ursprüngliche Text der Regierung, ohne die Krypto-Bestimmungen, ging anschließend an den Senat.
Die Senatoren beginnen ihre Prüfung am 20. November und sollen am 9. Dezember abstimmen. Sie können eigene Versionen der Stablecoin-Steuer- und Wallet-Deklarationsmaßnahmen einbringen; ob sie dies tun, bleibt offen.
Der gesetzgeberische Zeitpunkt ist wichtig für die Interpretation der Daten. Der 192-%-Anstieg erfolgte unter der bestehenden Steuerregel, bevor das Parlament für eine Änderung gestimmt hatte. Kehrt eine Stablecoin-Umtauschsteuer in irgendeiner Form zurück, änderte sich der Anreiz für die Zahlen des Folgejahres.
Die absolute Größe bleibt unbekannt
Chainalysis veröffentlicht den absoluten Wert der französischen Self-Custody-Stablecoin-Guthaben nicht, daher lässt sich der 192-%-Anstieg nicht direkt in Euro umrechnen. Der verfügbare Vergleich ist der größere private Sparpool. Banque-de-France-Daten für August 2026 beziffern die Bankeinlagen privater Haushalte auf 1.889 Milliarden €. Davon lagen 405 Milliarden € auf Livret-A-Konten, die seit August 1,70 % abwerfen, und 555 Milliarden € auf Girokonten mit durchschnittlich 0,04 %.
Girokonten sind der relevantere Vergleichspunkt für einen Stablecoin ohne Zinsen. Französische Haushalte halten bereits mehr als eine halbe Billion € in zinsloser Form, daher ist ein zinsloses Stablecoin-Guthaben nicht unbedingt eine ungewohnte Wahl. Das beweist jedoch nicht, dass es die bessere Option ist.
Was Self-Custody verändert – und was nicht
Die Verlagerung von Guthaben von einer Börse entfernt eine Abhängigkeit: Der Halter braucht die Plattform nicht mehr zur Abwicklung einer Auszahlung. Eine Warnung der europäischen Aufsichtsbehörden beschreibt das entsprechende Risiko: Wer die privaten Schlüssel verliert, hat möglicherweise niemanden anzurufen.
Self-Custody entfernt den Emittenten nicht aus dem Arrangement. Die USDC-Bedingungen von Circle behalten sich das Recht vor, Transfers mit von Circle designierten Adressen zu blockieren, unabhängig davon, wer den privaten Schlüssel kontrolliert. Die Rückumwandlung von USDC in Euro über die EEA-Rückkaufpolitik von Circle erfordert Identitätsprüfungen und ein Empfangsbankkonto. Laut der Politik kann der Prozess bis zu fünf Werktage dauern. Alternativ kann der Halter eine Börse zum dort verfügbaren Kurs nutzen.
Das MiCA-Factsheet der European Securities and Markets Authority stellt fest, dass E-Geld-Token keine Zinsen an Halter zahlen dürfen. Ein Dollar-Token birgt zudem ein Wechselkursrisiko gegenüber dem Euro, das ein Livret A nicht hat. Euro denominierte Stablecoins existieren, und ihr Angebot wächst, aber Chainalysis liefert für Frankreich keine Währungsaufschlüsselung. Der in Dollar denominierte Anteil der französischen Bestände ist daher unbekannt.
Grenzen der Steuererklärung
Die verfügbaren Daten können Steuer motive nicht von Markt- oder Währungssorgen trennen. Ein Halter, der im Oktober 2025 in USDC wechselte, wollte möglicherweise eine Steuerzahlung aufschieben, sein Euro-Engagement reduzieren oder einfach kein fallendes Asset mehr halten. Chainalysis erfasst das Geschäft, nicht den Grund dafür.
Die Wallet-Zahl entspricht auch nicht der Zahl der beteiligten Personen. Eine Person kann mehrere Wallets betreiben, und Chainalysis ordnet Wallets Ländern anhand von Verhalten zu, etwa der Interaktion mit einer inländischen Börse, nicht anhand verifizierter Identität. Die Zahl von 12.255 Wallets ist daher ein Maß für beobachtete Aktivität, keine bestätigte Kopfzahl.
Die Steuer aufschiebung besteht zudem seit 2019. Wäre die Steuer allein der Treiber der Stablecoin-Akkumulation gewesen, hätte der Anstieg früher kommen müssen. Was sich 2025 änderte, war vermutlich die Kombination: ein schützenswerter Gewinn, ein schnell fallender Markt, der Schutz dringlicher machte, und ein politisches Umfeld, in dem eine Börse als eine weitere Institution erscheinen konnte, von der man sich trennt.
Daten, die Klarheit bringen könnten
Drei Ereignisse könnten zusätzliche Hinweise liefern. Die Einnahmedebatte des Senats beginnt am 23. November und endet mit der Abstimmung am 9. Dezember. Taucht dort eine Stablecoin-Umtauschsteuer oder eine Wallet-Deklarationsschwelle wieder auf, ändert sich der Anreiz für die Aktivität 2026 ab Januar.
Chainalysis' nächstes Berichtsfenster, Juli bis Dezember 2026, umfasst den Anleihemarkt-Ausreißer im Oktober und könnte zeigen, ob das französische Wallet-Wachstum ähnlich darauf reagierte wie im Herbst 2025. Die vierteljährlichen Sparstatistiken der Banque de France werden ebenfalls zeigen, ob das von Chainalysis genannte 2-%-Einlagenwachstum sich über die zweite Jahreshälfte fortsetzte.
Bis diese Daten vorliegen, zeigt der 192-%-Anstieg, dass eine wachsende Zahl französischer Nutzer Stablecoin-Guthaben in Self-Custody verlagerte, während der bestehende Steuerrahmen Krypto-zu-Krypto-Transfers mit Steuer aufschiebung erlaubte. Die Daten stützen einen steuereffizienten Ausstieg aus Bitcoin, belegen aber nicht, dass Steuererwägungen der einzige Grund für den Schritt waren.

