Flutterwave-Chef Olugbenga Agboola erklärt, warum das Fintech-Unternehmen eine Bank werden will
Wichtige Erkenntnisse
- •Die Banklizenz von Flutterwave erlaubt die Annahme von Einlagen und die Vergabe von Krediten innerhalb der Grenzen seiner Microfinance-Banking-Kategorie.
- •Das Unternehmen will Zahlungen, Einlagen, Kredite, Investitionen, Lieferantenzahlungen und grenzüberschreitende Überweisungen auf einer Plattform vereinen.
- •Flutterwave hat Stablecoin-Funktionen zur Unterstützung konformer Transfers integriert, die schneller abgewickelt werden können als herkömmliche Zahlungen über Korrespondenzbanken.
- •Die Kreditstrategie konzentriert sich zunächst auf Liquidität, besicherte Finanzierungen und Betriebsmittel für Unternehmen und Fintech-Firmen.
- •Das Unternehmen wertet Transaktionsdaten für künftige Kreditprodukte aus, sagt aber, dass Kreditnehmerbewertung und Bonitätsprüfung zuerst kommen müssen.
Seit einem Jahrzehnt baut Flutterwave sein Geschäft rund um eine einzige Kernfunktion auf: Geldbewegungen zwischen Menschen, Unternehmen und Ländern. Nun will das nigerianische Fintech-Unternehmen weitergehen — und seinen Kunden helfen, Geld auf derselben Finanzinfrastruktur zu speichern, zu vermehren und zu leihen, die auch ihre Zahlungen abwickelt.
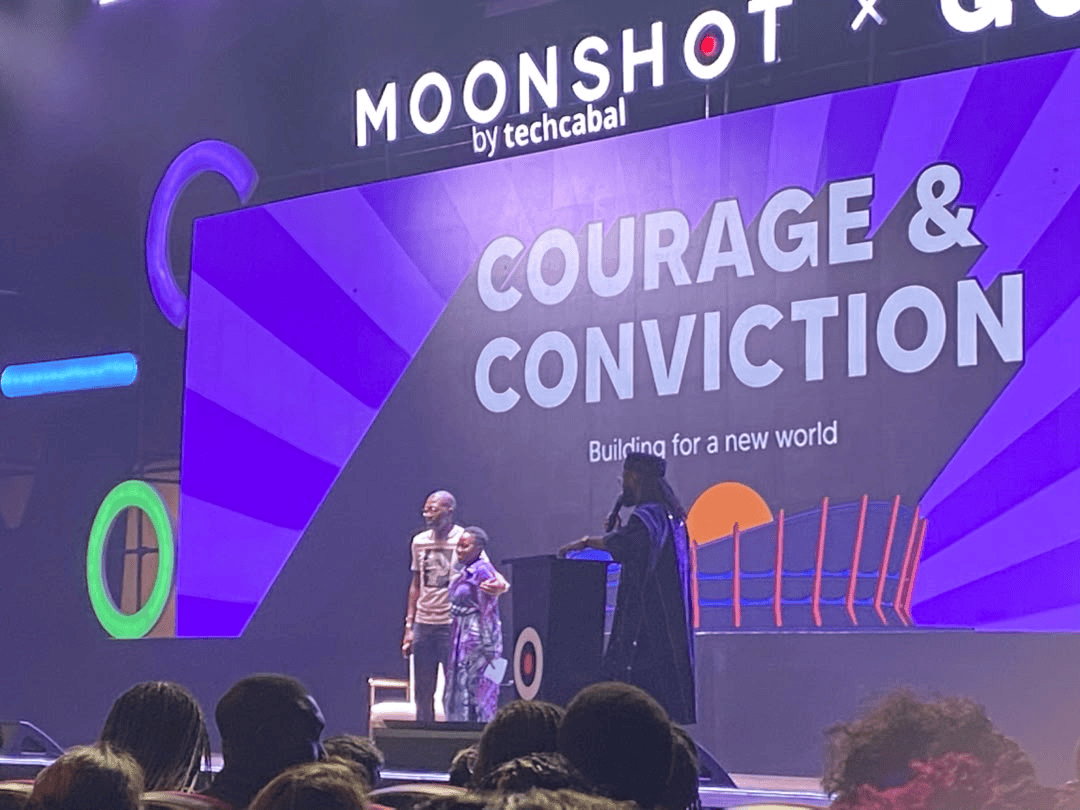
Bei der Konferenz Moonshot by TechCabal in Lagos am Mittwoch, den 28. Oktober, sagte Flutterwave-CEO Olugbenga "GB" Agboola, die nächste Phase des Unternehmens zentriere sich auf den Aufbau eines breiter angelegten Finanzbetriebssystems, das über die Zahlungsabwicklung hinaus in Banking, Kreditvergabe, Investitionen und Stablecoin-basierte grenzüberschreitende Überweisungen reiche.
"Wenn Sie uns bereits mit Ihrer Zahlung vertrauen, fällt es viel leichter, Sie davon zu überzeugen, Ihr Geld auch bei uns zu lassen", sagte Agboola.
Dem Wandel gingen zwei Meilensteine voraus: Flutterwaves Übernahme des Open-Banking-Startups Mono im Januar — ein Unternehmen, dessen Technologie eine Verbindung zu den Finanzkonten von Kunden über verschiedene Institute hinweg herstellt — sowie der Erwerb einer nationalen Microfinance-Banklizenz im April. Die Lizenz erlaubt dem Unternehmen, Einlagen entgegenzunehmen und direkt innerhalb der regulatorischen Grenzen seiner Banking-Kategorie Kredite zu vergeben — eine Position, über die Zahlungsabwickler, die auf Partnerbanken angewiesen sind, nicht verfügen.
Auf der Konferenz im National Theatre unter dem Motto "Courage and Conviction: Building for a New World" betonte Agboola, dass die Entscheidung nicht einfach darin bestand, eine Bank zu werden. Es ging darum, mehr Kontrolle über die Infrastruktur zu gewinnen, von der Kunden abhängen.
Warum Flutterwave eine Bank will
Flutterwave hat die vergangenen zehn Jahre damit verbracht, Zahlungssysteme in ganz Afrika miteinander zu verbinden. Länder wie Nigeria, Ghana und Kenia haben jeweils ihre eigene Zahlungsinfrastruktur entwickelt, doch grenzüberschreitende Geldtransfers bleiben kompliziert. Agboola sagte, Flutterwave habe bei der Verknüpfung dieser Systeme erhebliche Fortschritte gemacht, doch das reine Bewegen von Geld reiche nicht aus. Unternehmen brauchen auch Orte, um ihre Einnahmen zu verwahren, Zugang zu Krediten, die Möglichkeit, Lieferanten zu bezahlen, und Optionen zu investieren.
Die Abhängigkeit des Unternehmens von Partnerbanken hat zudem ein Zuverlässigkeitsproblem geschaffen. Wenn eine Partnerbank Ausfallzeiten erlebt oder Wartungen ansetzt, können darauf aufbauende Dienste beeinträchtigt werden.
"Man kann kein präzises Zahlungserlebnis bieten, wenn man nicht den gesamten Stack kontrolliert, oder zumindest einen großen Teil des Stacks", sagte er.
Die Banklizenz gibt Flutterwave mehr Kontrolle über Teile dieser Infrastruktur, bedeutet aber nicht, dass das Unternehmen aufhören wird, mit Banken zusammenzuarbeiten. Agboola sagte, Flutterwave werde weiterhin mit Finanzinstituten kooperieren, während das Unternehmen entscheide, welche Teile seiner Abläufe es direkt kontrollieren müsse. Ziel sei es, Unterbrechungen zu reduzieren und Kunden über eine einzige Plattform mehr Finanzdienstleistungen anzubieten.
Agboola veranschaulichte den Plan am Beispiel eines Modegeschäfts in Accra oder Nairobi. Über die Annahme von Zahlungen hinaus muss ein solches Unternehmen Lieferanten bezahlen, seinen Cashflow verwalten, seine Geschäftstätigkeit finanzieren und Geld über Grenzen hinweg bewegen — Aktivitäten, die Flutterwave auf einer einzigen Plattform zusammenführen will. Unternehmen können die Dienste des Unternehmens bereits jetzt nutzen, um bestimmte internationale Zahlungen zu leisten, auf Anlageprodukte zuzugreifen und über die Bankoperationen Einlagen und Kredite in Anspruch zu nehmen.
Agboola verwies auch auf Zahlungen an chinesische Lieferanten als Beispiel dafür, wie das Unternehmen den Handel vereinfachen will. Nigerianische Unternehmen können zugelassene chinesische Lieferanten über Flutterwaves Infrastruktur in Naira bezahlen, wodurch der Bedarf sinkt, für diese Transaktionen US-Dollar zu beschaffen.
Das Unternehmen setzt zudem auf Stablecoins — digitale Token, die darauf ausgelegt sind, einen relativ stabilen Wert zu halten, häufig durch die Kopplung an eine Währung wie den US-Dollar. Da diese Token auf gemeinsamen digitalen Schienen bewegt werden, können Überweisungen ohne die Korrespondenzbankketten abgewickelt werden, die herkömmliche grenzüberschreitende Zahlungen verlangsamen. Agboola sagte, Flutterwave habe Stablecoin-Funktionen in seine Geschäfts- und Konsumentenprodukte integriert, um konforme Transfers zu unterstützen, und beschrieb die Technologie als eine wichtige Option für Unternehmen, deren Lieferanten schnellere Abwicklung wünschen, als sie traditionelle internationale Banküberweisungen bieten können.
Statt unkontrolliert zu expandieren, plant Flutterwave, Dienstleistungen rund um spezifische Branchen und deren Bedürfnisse zu entwickeln. Agboola nannte Mode und E-Commerce als Bereiche, in denen das Unternehmen stärker spezialisierte Finanzprodukte aufbauen könnte, darunter Treuhanddienste (Escrow), die Käufer und Verkäufer während von Transaktionen schützen. Ghana und Kenia, fügte er hinzu, seien ebenfalls wichtige Märkte für seine Pläne, über Zahlungen hinaus in bankenbezogene Dienstleistungen zu expandieren.
Kreditvergabe bringt Chancen und Risiken
Der Einstieg in die Kreditvergabe könnte für Flutterwave eine weitere Einnahmequelle schaffen, doch Agboola beschrieb einen schrittweisen Ansatz statt einer sofortigen Offensive im breiten Konsumentenkreditgeschäft.
Das Unternehmen stellt derzeit Zahlungsunternehmen Liquidität bereit, unter anderem durch Vorschüsse, damit Auszahlungen erfolgen können, bevor das Geld von einer anderen Partei eingeht. Es plant zudem, Unternehmen und Fintech-Firmen besicherte Finanzierungen und Betriebsmittelfinanzierungen anzubieten. Mit der Zeit will es Kredite an Unternehmen in Sektoren wie dem verarbeitenden Gewerbe prüfen, wo kurzfristige Finanzierungen Firmen bei betrieblichen Anforderungen helfen könnten.
Flutterwave analysiert auch Transaktionsdaten, um ungedeckte Nachfrage nach Krediten zu identifizieren. Agboola verwies auf Zahlungsdaten, wonach rund 30% der versuchten Transaktionen in einer bestimmten Beobachtungsstichprobe aufgrund unzureichender Deckung scheiterten. Dieses Muster könne auf Nachfrage nach Konsumentenkrediten hindeuten — sofern das Unternehmen die Rückzahlungsfähigkeit der Kreditnehmer bewerten könne.
Allerdings räumte er ein, dass die Umsetzung dieser Beobachtungen in Kreditprodukte eine sorgfältige Bonitätsprüfung und Risikobewertung erfordert. Eine fehlgeschlagene Zahlung macht niemanden automatisch zu einem geeigneten Kreditnehmer. Wie das Unternehmen diese Prüfungskompetenz aufbaut, wird darüber entscheiden, ob seine Kreditambitionen im Unternehmenskredit verankert bleiben oder sich eventually auf Konsumenten ausweiten.
Vertrauen wird ebenso wichtig sein wie Technologie
Die Expansion wirft auch Fragen auf, wie Flutterwave das Geld der Kunden schützen wird, wenn es mehr Verantwortung im Bankgeschäft übernimmt. Gefragt, was das Unternehmen intern verändert habe, um Vertrauen bei Kundeneinlagen zu gewinnen, antwortete Agboola zunächst: "Nichts." Er erklärte dann, Flutterwave habe seine Infrastruktur von Anfang an auf Vertrauen aufgebaut, arbeite nun aber intensiver daran zu kommunizieren, was es tut, wie seine Systeme funktionieren und wie es Unternehmen unterstützt.
Diese Erklärung legt besonderes Gewicht auf Transparenz, während Flutterwave in Dienste vordringt, bei denen Kunden ihm Geld anvertrauen, das sie möglicherweise jederzeit abrufen müssen.
Die nächste Phase des Unternehmens wird nicht nur davon abhängen, ob es Zahlungen, Einlagen, Kredite und internationale Überweisungen verbinden kann, sondern auch davon, ob es die Risiken managen kann, die mit diesen Dienstleistungen einhergehen. Flutterwave will mehr sein als das Unternehmen, das Geld zwischen Unternehmen und deren Kunden bewegt. Sein Anspruch ist es, Teil der Infrastruktur zu werden, auf die diese Unternehmen angewiesen sind, um zu operieren und zu wachsen — und ob es dieses Versprechen konstant einlösen kann, wird darüber entscheiden, wie weit seine Bankstrategie es trägt.

