Warum die Fed Inflation oft langsam, spät … und falsch liest
Wichtige Erkenntnisse
- •Der Verbraucherpreisindex stieg im Juli im Jahresvergleich um 3,4 %, leicht unter dem Juniwert von 3,5 %, aber weiterhin über dem Zielwert von 2 % der Federal Reserve.
- •Der annualisierte 3-Monats-CPI seit Mai lag bei nur 0,49 %, und das annualisierte Quartals-Inflations-Nowcast der Cleveland Fed beträgt 1,05 % – weit unter dem Headline-Wert.
- •Drei regionale Fed-Präsidenten – Beth Hammack, Neel Kashkari und Lorie Logan – stimmten bei der letzten FOMC-Sitzung mit Gegenstimmen und votierten für eine sofortige Zinserhöhung.
- •Ökonomen wie Paul Krugman, Jason Furman und frühere Fed-Verantwortliche haben kürzere 3- bis 6-monatige Durchschnittsfenster als bessere Indikatoren für den Inflationstrend als 12-Monats-Veränderungen befürwortet.
- •Fed-Vorsitzender Kevin Warsh hat Taskforces ins Leben gerufen, um neu zu bewerten, wie die Fed Inflationstreiber versteht, und die Aktualität der Wirtschaftssignale für politische Entscheidungen zu verbessern.
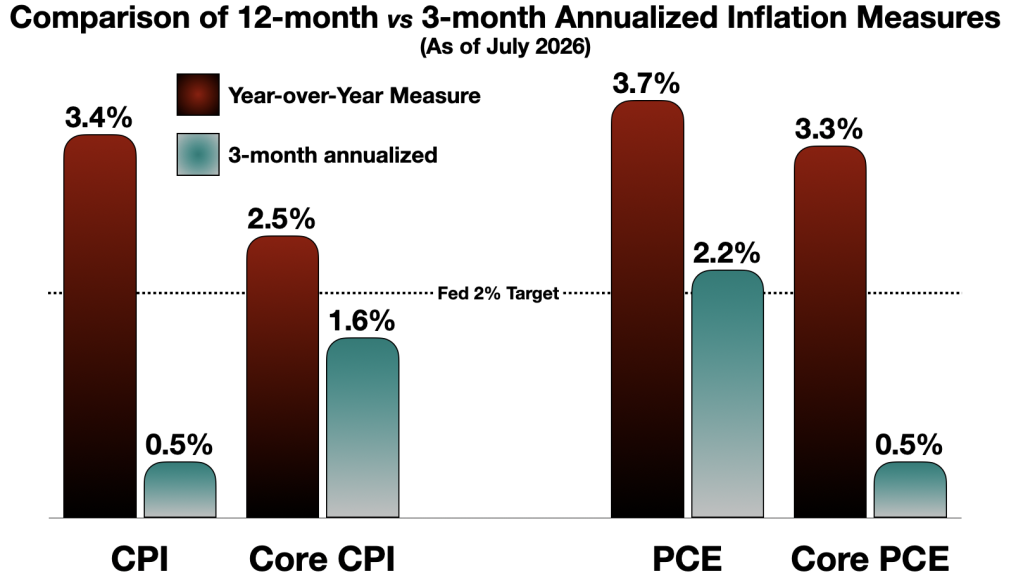
Die Federal Reserve wird häufig damit beschrieben, dass sie die Wirtschaft steuert, indem sie in den Rückspiegel schaut – die Geldpolitik also auf dem basiert, wo die Wirtschaft war, statt wo sie heute steht oder wohin sie sich entwickelt. Die Erklärung ist einfach: Die Fed stützt sich stark auf Indikatoren, die die vergangenen 12 Monate zusammenfassen, und diese Kennzahlen können träge sein, wenn es darum geht, eine plötzliche Verschiebung im aktuellen Inflationstempo zu erfassen. Die Einsätze sind hoch, denn das Doppelmanko der Fed aus dem Kongress verpflichtet sie sowohl auf Preisstabilität als auch auf maximale Beschäftigung – eine Fehleinschätzung der Inflation kann beiden Zielen schaden.
Betrachten wir den Verbraucherpreisindex, der „Inflation“ durch die Verfolgung von Veränderungen der Konsumentenpreise messen soll. Der CPI wird monatlich vom Bureau of Labor Statistics aus den Preisen eines Waren- und Dienstleistungskorbs erstellt, und sein Headline-Wert wird fast immer als 12-Monats-Veränderung angegeben. Der Juli-CPI lag bei 3,4 %, leicht unter dem Juniwert von 3,5 % – und weiterhin weit über dem politischen Ziel von 2 % der Fed.
Auf den ersten Blick sieht Inflation immer noch nach einem ernsten Problem aus, und einige Fed-Verantwortliche sind zutiefst besorgt. Bei der letzten Sitzung des Federal Open Market Committee stimmten die Präsidenten dreier regionaler Fed-Zweigstellen für eine sofortige Zinserhöhung. Derartige Gegenstimmen sind beim FOMC relativ selten, wo die zwölf stimmberechtigten Mitglieder – das Board of Governors, der Präsident der New York Fed und eine rotierende Gruppe regionaler Bankpräsidenten – üblicherweise hinter dem Vorsitzenden stehen. „Je länger hohe Inflation anhält, desto schwieriger und kostspieliger kann es sein, sie wieder zu senken“, sagte Beth Hammack aus Cleveland und fügte hinzu: „Der Preisdruck breitet sich aus rather als nachzulassen, und die Verbraucher äußern Verzweiflung über dauerhaft höhere Preise.“
Neel Kashkari aus Minneapolis wies auf das Risiko hin, dass „hohe Inflation sich verfestigen könnte“, und prognostizierte mehrere Zinserhöhungen. Lorie Logan aus Dallas war ebenfalls pessimistisch.
Die meisten Fed-Beobachter erwarten derweil in naher Zukunft eine erhebliche monetäre Straffung. Vorsitzender Warsh hat von der Notwendigkeit gesprochen, den Kampf gegen die hohe Inflation fortzusetzen, und zugesagt, dass die Fed ihr 2-%-Ziel erreichen wird.
Das Problem liegt in den Zahlen selbst. Der CPI-Wert von 3,4 % ist ein Jahresvergleich (Year-over-Year, YoY) und zeigt, wie stark die Preise in den vergangenen 12 Monaten gestiegen sind. Der Trend der letzten drei Monate erzählt eine andere, aktuellere Geschichte: Der annualisierte 3-Monats-Durchschnitt des CPI seit Mai liegt bei nur 0,49 %.
Der ebenfalls in dieser Woche veröffentlichte Producer Price Index lag bei plus 4,7 % – auf den ersten Blick beunruhigend, da Erzeugerpreise in Konsumentenpreise einfließen, wobei die Weitergabe je nach Branche stark variiert. Auf Monatsbasis ist der PPI jedoch seit April rapide gefallen und lag im Juni und Juli jeweils im Minus, was die annualisierte 3-Monats-Rate auf 1,6 % bringt.
Auch die Inflationserwartungen haben sich seit Mai deutlich abgekühlt – sowohl nach Marktkennzahlen (die 5-Jahres-Breakeven-Inflationsprognose, abgeleitet aus der Renditedifferenz zwischen einer nominalen 5-Jahres-Treasury und einer vergleichbaren 5-Jahres-TIPS) als auch nach dem 1-Jahres-Inflationserwartungsmodell der Cleveland Fed. Beide liegen mit der erwarteten Inflation bei rund 2,3 %, deutlich unter dem Headline-CPI. Erwartungen sind für Politiker wichtig, da anhaltend über dem Ziel liegende Erwartungen in Lohn- und Preissetzung einfließen und Inflation schwerer beseitigen können.
Die Richtung der Preise könnte sich schneller umkehren, als der YoY-CPI es erfassen kann. Nach einigen kurzfristigen Kennzahlen könnte „Inflation“ das 2-%-Ziel bereits erreicht haben. Trader scheinen das zu sehen: Der S&P 500 erreichte am Tag nach der CPI-Veröffentlichung ein neues Allzeithoch, wobei „ zahme Inflationsdaten“ als Auslöser genannt wurden. Der Marktkonsens zu einer möglichen Zinserhöhung im September kippte von 80 % „Ja“ im Vormonat auf etwa 67 % „Nein“ heute. Sogar das Wall Street Journal begrüßte die Rückkehr der „Disinflation“.
Ist das bloß statistische Taschenspielerei? Keineswegs. Das Argument, dass eine annualisierte Quartalskennzahl (AQ) der Inflation einer YoY-Kennzahl überlegen sein könnte, ist unter Ökonomen und Politikverantwortlichen eine mainstream Position. Der Nobelpreisträger Paul Krugman hat sie unterstützt: „In der Vergangenheit mag es sinnvoll gewesen sein, die Veränderungen des letzten Jahres zu betrachten, aber in einer Wirtschaft, die so viel Umbruch durchläuft wie zuletzt, ist das einfach eine zu lange Verzögerung… viele Ökonomen konzentrieren sich jetzt auf drei- oder sechsmonatige Veränderungen.“
Jason Furman, der den Rat der Wirtschaftsberater unter Obama leitete, twitterte in dieselbe Richtung: „headline CPI, die 12-Monats-Veränderung des Gesamtindex erhält die meiste öffentliche Aufmerksamkeit… aber um den Inflationstrend zu verstehen, ist es besser, sich auf ein kürzeres Fenster (3–6 Monate) zu konzentrieren.“ Der frühere Fed-Vorsitzende Jerome Powell und Vizevorsitzende Lael Brainard zitierten häufig Inflationszahlen auf Basis kürzerer Durchschnittszeiträume. Die Cleveland Fed veröffentlicht ein „Inflation Nowcast“, dessen AQ-Version des CPI derzeit bei 1,05 % steht. Viele akademisch orientierte Ökonomen an angesehenen Denkfabriken oder innerhalb der Fed selbst haben sich für kürzere Durchschnittsfenster ausgesprochen. Wie ein Fed-Ökonom geschrieben hat: „Inflation wird typischerweise über das vergangene Jahr gemessen – inhärent eine träge und rückwärtsgerichtete Kennzahl.“ (Erklärung der Cleveland Fed zur Abstimmung bei der FOMC-Sitzung im Juli)
Der Schaden für die Geldpolitik ist zweifach. Eine starke reliance auf rückwärtsgerichtete Daten verdunkelt die folgenreichsten Momente des Trends – die Momente, in denen sich Dinge ändern. Und dieser rückwärtsgerichtete Fokus verschlimmert die Verzögerung bei der Reaktion auf diese Veränderungen, mit potenziell ernsten makroökonomischen Folgen.
Betrachten wir den Inflationsschub von 2021–2023. Eine wohlwollende Lesart besagt, dass die Zinserhöhungen, die Mitte 2022 begannen, trotz der langsamen Reaktion der Fed die Inflation erfolgreich gesenkt haben.
Dieselben zugrunde liegenden Daten zeichnen durch die annualisierte 3-Monats-Linse ein ganz anderes Bild. Der Inflationstrend veränderte sich Mitte 2022 abrupt und dramatisch und fiel in einem einzigen Quartal von 10,1 % auf 1,9 % – ein struktureller Wandel. Die annualisierte Drei-Monats-Reihe offenbart eine scharfe Verschiebung des kurzfristigen Inflationstempos, während der Standard-CPI diese kurzfristige Kennzahl zuerst unter- und dann überschätzte.
Die Geldpolitik war also langsam, spät – und womöglich unsolide. Als die Fed begann, die Zinsen zu erhöhen, ging der Inflationsschub bereits zu Ende. Das Feuer war aus, als die Feuerwehrleute den Hydranten öffneten.
Man könnte einwenden, dass die Straffung Ende 2022 und Anfang 2023 ein Wiederaufflammen der Inflation verhindert hat. Aber so funktioniert Geldpolitik nicht. Milton Friedman stellte berühmt fest, dass Geldpolitik einer „langen und variablen Verzögerung“ zwischen Ursache und Wirkung, Aktion und Ergebnis unterliegt – grob auf 9 bis 24 Monate geschätzt. Fed-Verantwortliche haben diese Sicht in den letzten Jahren breit unterstützt. In seiner Pressekonferenz im November 2022 benutzte Vorsitzender Powell das Wort „lags“ 17-mal, um zu signalisieren, dass das politische Ergebnis seines Erachtens noch ausstand.
Und wie lange stand es aus? Die Inflationsepisode begann 2020/2021. Die Zinserhöhungen begannen im März 2022. Die Politik könnte erst Ende 2023 oder 2024 auf die Wirtschaft gewirkt haben – Jahre nach Beginn der Inflationskrise und nachdem die Inflation bereits deutlich gesunken war.
Es besteht eine gegenwärtige Gefahr darin, diese Lektion nicht zu lernen. Die Fed ist heute in Straffungsstimmung, doch der annualisierte 3-Monats-CPI deutet darauf hin, dass das kurzfristige Inflationstempo niedriger sein könnte, als der Jahresvergleich vermuten lässt. Abseits des CPI: Gibt es wirklich gerade einen Grund, „die wirtschaftliche Aktivität zu bremsen“, wie Präsidentin Hammack vorschlägt? Der Arbeitsmarkt hat sich geschwächt: Die Juli-Zahl der Beschäftigung war negativ, Juni und Mai wurden um fast die Hälfte nach unten revidiert. Die Erwerbsbeteiligung sinkt. Hypothekenzinsen steigen, und der Hausverkauf fällt. Die Anleiherenditen liegen auf Mehrjahrzehnteshochs. Die Einzelhandelsumsätze sanken im Juli erstmals seit neun Monaten. Kriege toben, die geopolitische Unsicherheit ist erhöht, und die Zölle sind chaotisch und schaffen Unsicherheit für Unternehmen und Verbraucher. Die Indices der wirtschaftlichen Unsicherheit liegen auf Niveaus, die zuletzt während der Pandemie zu sehen waren. Ist das wirklich der Moment, die Bremse zu ziehen – als Reaktion auf eine offensichtlich fehlerhafte Inflationskennzahl?
Die latente Falkenhaftigkeit der Fed könnte einmal again im Widerspruch zur realen Wirtschaft stehen. Kevin Warsh hat eine Reihe von Taskforces gestartet, um unter anderem neu zu bewerten, „wie die Federal Reserve die Treiber der Inflation versteht und darauf reagiert“, und um „die Qualität und Aktualität realer Wirtschaftssignale, die die politischen Urteile der Federal Reserve informieren, zu verbessern“. Diese lobenswerte Initiative könnte die hier aufgezeigten Probleme angehen, wird aber Zeit brauchen. In der Zwischenzeit sollte die Fed den kurzfristigen Trends mehr Aufmerksamkeit schenken, die darauf hindeuten, dass ein bedeutender „Inflationsregimewechsel“ möglicherweise bereits im Gange ist.
„Die Nachrichten von gestern werden gern mit dem verwechselt, was gerade jetzt passiert“, sagte Warsh in seiner Grundsatzrede beim Jackson Hole Economic Symposium. „Die Herausforderung besteht darin, den Unterschied zu erkennen. Mit anderen Worten: Wir müssen die Realität befragen, um sicherzustellen, dass wir keine zukunftsorientierte Politik auf Basis veralteter oder ungenauer Daten machen.“
Die in Fortune.com-Kommentaren geäußerten Meinungen sind ausschließlich die Ansichten ihrer Autoren und spiegeln nicht unbedingt die Meinungen und Überzeugungen von Fortune wider.
Diese Geschichte erschien ursprünglich auf Fortune.com.

