Federal Reserve schlägt zweitägige Rückgabefrist und Kapitalpuffer für beaufsichtigte Stablecoin-Emittenten vor
Wichtige Erkenntnisse
- •Die Federal Reserve schlug ein maximales Rückgabefenster von zwei Geschäftstagen für Inhaber von Stablecoins vor, die von Fed-beaufsichtigten Emittenten ausgegeben werden — verlängerbar nur, wenn ein Emittent die Sicherheit oder die finanzielle Stabilität gefährdet.
- •Emittenten müssten jeden Coin jederzeit zum Nennwert durch zulässige Vermögenswerte wie US-Dollar, Guthaben bei Federal Reserve Banken, versicherte Bankeinlagen, Schatzanweisungen mit 93 Tagen Restlaufzeit oder weniger und bestimmte tokenisierte Bestände decken.
- •Zu den Kapitalanforderungen gehören eine 2-prozentige Kreditrisikobelastung auf nicht versicherte Einlagen und nicht besicherte Repos sowie operationelle Risikobelastungen von 2 Prozent auf die ersten 20 Milliarden US-Dollar an ausstehenden Coins, 1,5 Prozent zwischen 20 und 50 Milliarden US-Dollar und 1 Prozent über 50 Milliarden US-Dollar.
- •Die Vorschläge würden Stablecoin-Tochtergesellschaften staatlicher Mitgliedbanken sowie nicht versicherte Emittenten mit staatlicher Lizenz und 10 Milliarden US-Dollar oder mehr im Umlauf abdecken; wiederholte Kapitalunterschreitungen würden Liquidation und Rückzahlung aller Coins auslösen.
- •Governor Michael Barr unterstützte das Paket, wandte jedoch ein, dass das Board nur bei erheblichen oder systemischen Verstößen gegen Geldwäschevorschriften eingreifen könnte; der GENIUS Act tritt spätestens am 18. Januar 2027 in Kraft.
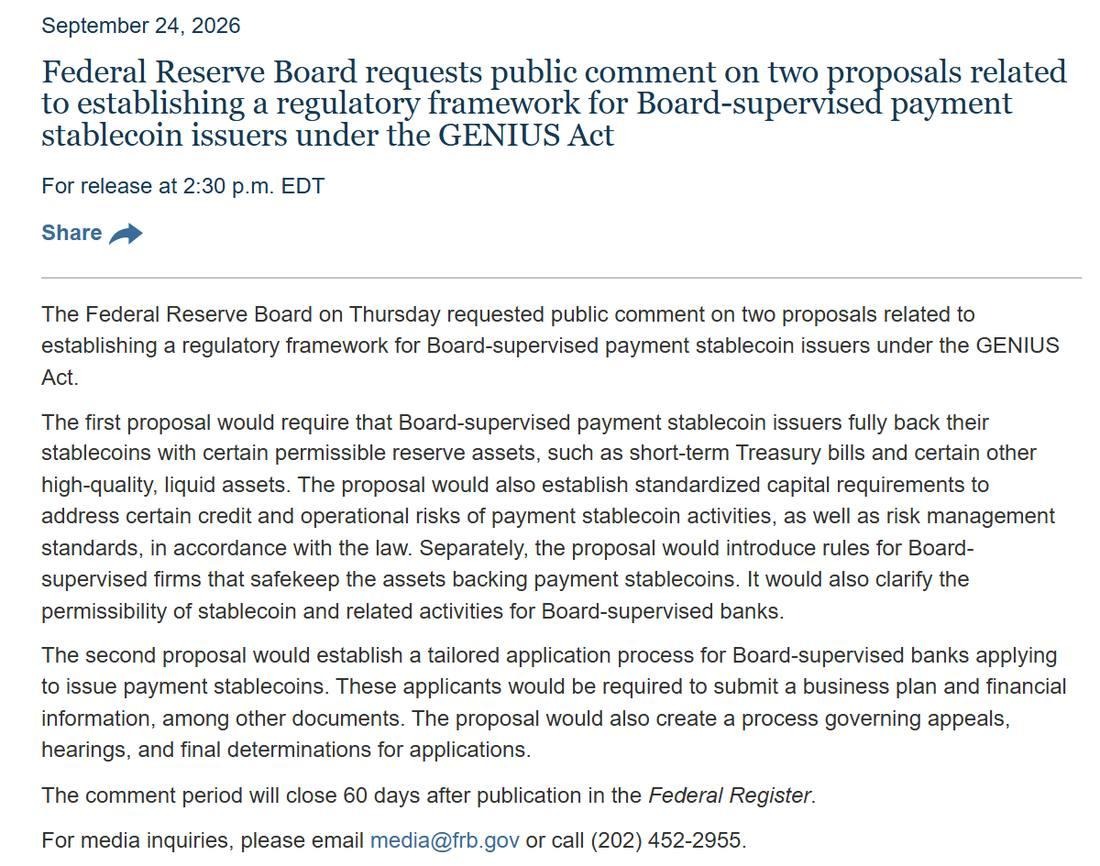
Das Federal Reserve Board hat am Donnerstag zwei Vorschläge zur öffentlichen Anhörung vorgelegt, die den GENIUS Act — den Bundesrahmen für Payment Stablecoins — umsetzen sollen. Sie legen Standards für Stablecoin-Reserven, Kapitalanforderungen, Rückgabefristen sowie den Prozess fest, den Banken zur Gründung von Stablecoin-Tochtergesellschaften einhalten müssen.
Im Kern des Pakets steht ein einfaches Versprechen: zwei Geschäftstage. So lange müsste ein Inhaber höchstens warten, um US-Dollar von einem von der Federal Reserve beaufsichtigten Stablecoin-Emittenten zu erhalten, sofern die Vorschläge den Anhörungsprozess überstehen und in Kraft treten. Die Rückgabe ist der Mechanismus, mit dem Inhaber Coins zum Nennwert in Dollar umtauschen können, und da die Frist in Geschäftstagen zählt, würde eine Anfrage am Wochenende oder an einem Feiertag bis zur Wiederaufnahme des Bankbetriebs warten.
Beide Vorschläge sind an den GENIUS Act gebunden, und jeder bleibt 60 Tage nach Veröffentlichung im Federal Register zur Stellungnahme offen. Die Regeln würden Stablecoin-Emittenten abdecken, die als Tochtergesellschaften staatlicher Mitgliedbanken agieren, sowie nicht versicherte Emittenten mit staatlicher Lizenz und 10 Milliarden US-Dollar oder mehr an ausstehenden Coins — eine Schwelle, die die größten nicht versicherten, staatlich lizenzierten Akteure der direkten Aufsicht der Zentralbank unterstellen würde. Quelle: Pressemitteilung des Federal Reserve Board, 24. September 2026n
Was als Deckung zählt
Jeder Coin müsste jederzeit durch Reserven in Höhe mindestens seines Nennwerts gedeckt sein. Zulässige Vermögenswerte umfassen US-Dollar, Guthaben bei Federal Reserve Banken, Sichteinlagen bei versicherten Banken sowie Schatzanweisungen mit einer Restlaufzeit von 93 Tagen oder weniger. Auch Overnight-Repo-Geschäfte und Fonds, die ausschließlich diese Vermögenswerte halten, würden qualifizieren, ebenso wie tokenisierte Versionen bestimmter zulässiger Bestände — ein Spiegelbild der kontinuierlichen Verlagerung von Reservevermögen auf die Blockchain, die BlackRock und Ondo mit ihrer eigenen Ankündigung am selben Tag unterstrichen.
Der Vorschlag würde zudem von Emittenten verlangen, ihre Risiken zu streuen. Die Konzentration nicht versicherter Einlagen bei einer einzigen Bank oder von Repo-Exposure bei einem einzigen Kontrahenten ist genau die Art von Konzentration, die die Regel begrenzen will. Fällt die Deckung eines Emittenten unter den voll gedeckten Stand, muss er die Fed informieren und dann liquidieren und zurückzahlen, sofern nicht ein Plan zur schnellen Erholung die Zustimmung des Board erhält. Das zweitägige Rückgabefenster selbst könnte nur verlängert werden, wenn das Board feststellt, dass ein Emittent die Sicherheit oder die finanzielle Stabilität gefährdet.
Kapitalanforderungen und eine harte Grenze
Das Kapital folgt einer eigenen Formel. Das Kreditrisiko aus nicht versicherten Einlagen und nicht besicherten Repos unterliegt einer Belastung von 2 Prozent. Auch das operationelle Risiko wird auf die ausstehenden Coins berechnet, wobei der Satz mit dem Wachstum eines Emittenten sinkt: 2 Prozent auf die ersten 20 Milliarden US-Dollar, 1,5 Prozent auf den Bereich zwischen 20 und 50 Milliarden US-Dollar und 1 Prozent über 50 Milliarden US-Dollar — eine Struktur, die die Kapitallast eines Emittenten direkt an die Größe seines Coin-Bestands koppelt. Quelle: Memo des Federal Reserve Board zur GENIUS-Act-Vorlage, Seite 5.
Die Durchsetzung erfolgt schnell. Ein Emittent, der zum Quartalsende unter dem Mindestwert liegt, muss einen Plan zur Wiederherstellung der Compliance vorlegen. Wird die Marke im Folgquartal erneut verfehlt, wird alles liquidiert — eingeschlossen die Reserven — und jeder Coin zurückgezahlt.
Zinsen sind tabu. Der GENIUS Act untersagt Emittenten die Zahlung einer Rendite allein für das Halten eines Stablecoins, und der Vorschlag geht davon aus, dass bestimmte Drittanbietervereinbarungen als unzulässige Rendite gelten.
Eine zweite Regel für Banken, plus Verwahrung
Der zweite Vorschlag betrifft die Antragsunterlagen. Versicherte staatliche Mitgliedbanken, die eine Stablecoin-Tochtergesellschaft gründen möchten, müssten einen Geschäftsplan, Finanzinformationen, Dokumente zur Kapitalstruktur, Lebensläufe und Zertifikate einreichen. Ablehnungen würden mit einem Berufungs- und Anhörungsverfahren versehen.
Auch Verwahrstellen erhalten Pflichten. Firmen, die Reservevermögen sowie die privaten Schlüssel zur Emission von Coins — die Zugangsdaten, die die Schaffung neuer Token kontrollieren — sicherbewahren, müssten Mindeststandards erfüllen. Eine separate Anti-Kopplungsregel würde verhindern, dass ein Emittent Kunden zum Kauf eines zusätzlichen Produkts zwingt.
Barr unterstützt das Paket — mit einem Einwand
Governor Michael Barr befürwortete die Vorschläge in einer schriftlichen Erklärung. Er forderte klare Rückgaberechte für alle Inhaber und öffentliche Stellungnahmen zum Zinsänderungs- und Währungsrisiko in den Reserven — Fragen, die Kommentatoren während des 60-tägigen Zeitraums direkt ansprechen können.
Sein Einwand liegt woanders. Nach dem Vorschlag könnte das Board nur dann gegen einen Emittenten wegen eines Verstoßes gegen die Geldwäschevorschriften vorgehen, wenn das Problem erheblich oder systemisch ist. Barr befürchtet, dass diese Hürde die Fähigkeit des Boards schwächen könnte, nachzuweisen, dass Compliance-Programme funktionieren. Anderswo in Washington wirbt SEC-Kommissarin Hester Peirce für Zero-Knowledge-Proofs als leichtere Methode zur Durchführung von KYC-Prüfungen.
Noch tritt nichts in Kraft
Vorerst ist nichts verbindlich. Finale Regeln könnten den Zeitplan beschleunigen, doch der GENIUS Act tritt spätestens am 18. Januar 2027 in Kraft. Die OCC, die FDIC und die NCUA haben bereits ihre eigenen Vorschläge veröffentlicht, wodurch die Industrie parallel zu den Bundesbankenaufsichtsbehörden zusätzliche Stellungnahmekanäle erhält, während die endgültigen Texte Gestalt annehmen.

