Bank of America warnt, dass Fed-Chef Kevin Warsh nach Zinsentscheid an Glaubwürdigkeit verliert
Wichtige Erkenntnisse
- •Das Federal Open Market Committee stimmte mit 9-3 für die Beibehaltung des Policy-Rates – eine ungewöhnlich breite Dissensmarge für ein Gremium, das normalerweise Konsens anstrebt.
- •Bank of America warnte, dass die Reaktion des Marktes – Bear Steepening, niedrigere Aktienkurse und ein schwächerer Dollar – Glaubwürdigkeitsschocks spiegelt, die häufiger mit Notenbanken in Schwellenländern assoziiert werden.
- •Skanda Amarnath, Geschäftsführer von Employ America, prognostiziert drei weitere Zinserhöhungen für den Rest des Jahres 2026, nachdem Warsh von früheren Signalen einer Juli-Erhöhung zurückgerückt war.
- •Professor Justin Wolfers von der University of Michigan argumentierte, dass Warshs bewusste Reduzierung des Forward Guidance nach hinten losging und die Lücken im Markt mit Unsicherheit statt mit Klarheit füllte.
- •Befragungsteilnehmer im neuesten Fertigungsbericht des Institute for Supply Management beschrieben die aktuelle Preisvolatilität und die Verlängerungen der Vorlaufzeiten als schwerwiegender als die Bedingungen während der COVID-19-Pandemie.
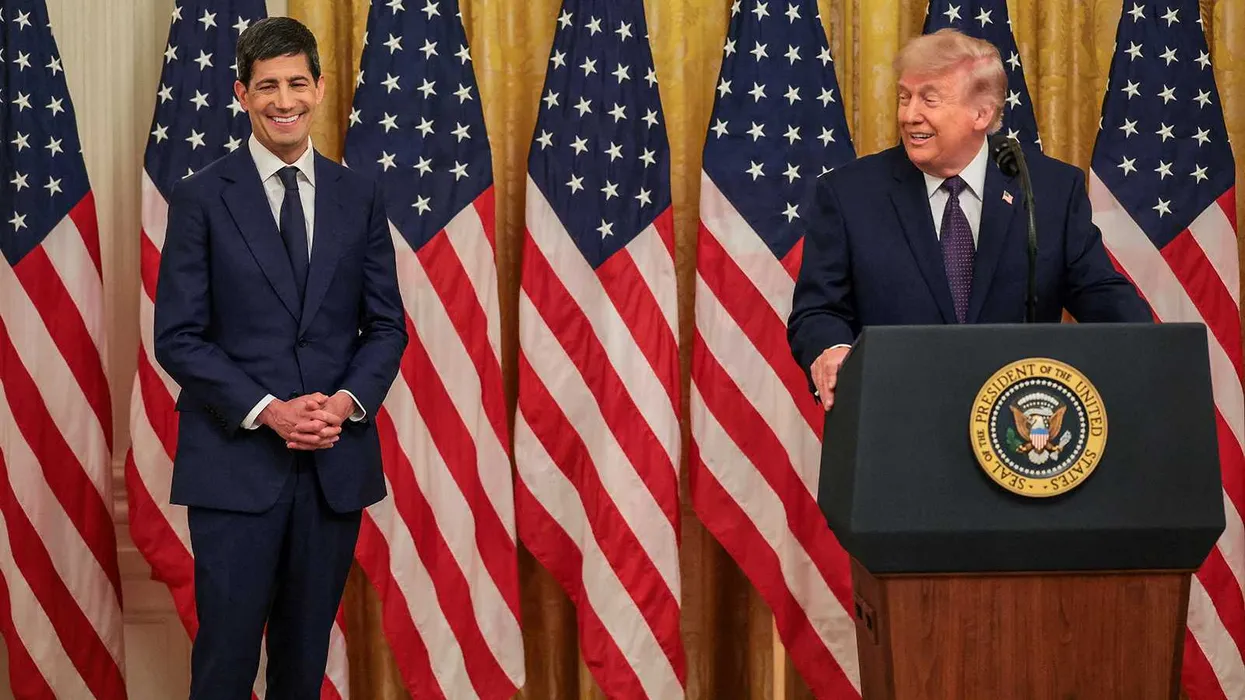
Federal-Reserve-Vorsitzender Kevin Warsh, der von Präsident Donald Trump ernannt wurde und sich erst seit wenigen Monaten im Amt befindet, sieht sich zunehmenden Fragen zu seiner Glaubwürdigkeit gegenüber, nachdem die Zentralbank ihre letzte Entscheidung getroffen hat, die Zinssätze unverändert zu lassen.
Das Federal Open Market Committee stimmte mit 9–3 für die Beibehaltung des Policy-Rates – eine ungewöhnlich breite Dissensmarge für ein Gremium, das normalerweise auf Konsens bedacht ist. Im Nachgang zirkulierte Bank of America ein Note, in dem argumentiert wurde, dass Warsh bei der Inflation übermäßig selbstgefällig wirkte, was Investoren beunruhigte, die nun ein höheres Inflationsrisiko und anhaltende Unsicherheit erwarten.
„Fed Chair Warshs Pressekonferenz im Anschluss an die 9-3-Entscheidung, den Policy-Rate unverändert zu belassen, wirkte dovish und brachte weder gute noch schlechte Nachrichten, sondern fügte lediglich Unsicherheit hinzu“, hieß es in der Nachricht von Bank of America. „Der Markt reagierte unmittelbar mit einem Bear Steepening, hohen Inflation Breakevens und höheren Risikoprämien. Eine steilere Kurve, niedrigere Aktienkurse und ein schwächerer Dollar sind die typische Preisaktion, die mit Glaubwürdigkeitsschocks bei Notenbanken in Schwellenländern einhergeht.“
Der Vergleich mit Notenbanken in Schwellenländern ist bemerkenswert: Glaubwürdigkeitsschocks bei großen Währungsbehörden sind vergleichsweise selten, und wenn Investoren beginnen, an der Inflationentschlossenheit eines Fed-Chefs zu zweifeln, neigen die Renditen längerlaufender Staatsanleihen zu steigen, da Halter eine höhere Entschädigung für Inflation- und Politikunsicherheit verlangen.
Joes Weisenthal von Bloomberg wies auf die Bewertung der Bank in den sozialen Medien hin: https://x.com/TheStalwart/status/2084243057407320520
Skanda Amarnath, Geschäftsführer von Employ America, bemerkte, dass Warsh mögliche Zinserhöhungen für Juli signalisiert hatte, bevor er letztlich davon Abstand nahm. „Und nun wird der Ausschuss dies 2026 mit weiteren Erhöhungen kompensieren. Drei Erhöhungen sind der richtige Base Case für den Rest des Jahres“, sagte Amarnath.
Warshs Glaubwürdigkeit wurde auch von Tim Duy, Chefvolkswirt der USA bei SGH Macro Advisors, infrage gestellt.
Justin Wolfers, Professor für Volkswirtschaftslehre und öffentliche Politik an der University of Michigan, äußerte sich in seinem Podcast zu dem Thema und argumentierte, dass Warshs Strategie, weniger Guidance zu geben, nach hinten losging. „Die Märkte hören nicht nur auf die Maßnahmen der Fed. Sie hören darauf, was die Fed sagt, woran sie glaubt. Wenn diese Botschaft unklar wird, füllt sich die Lücke mit Unsicherheit“, sagte Wolfers. Er fügte hinzu: „Weniger Klarheit schuf mehr Unsicherheit.“ https://x.com/JustinWolfers/status/2084077737552064742 https://x.com/JustinWolfers/status/2084062733050232900
Darüber hinaus hob Weisenthal Kommentare aus dem neuesten Fertigungsbericht des Institute for Supply Management hervor, in dem zwei Befragtesteilnehmer die aktuelle Situation als schlimmer beschrieben als die COVID-19-Pandemie. https://x.com/TheStalwart/status/2084242420833595482 https://x.com/TheStalwart/status/2084279259560820808
„Keine Normalität in Sicht in der Welt der Metalle“, erklärte ein Befragter aus dem Bereich Primary Metals. „Es lässt mich mich nach dem Chaos der Coronavirus-Pandemie sehnen, das war besser handhabbar als das, worin wir uns gerade befinden. Zuminsten läuft das Geschäft besser; jedoch sind die Komponenten eines guten Geschäfts das nicht. Starke Preisrückgänge bei Aluminium werden die Dinge interessanter machen, da das Versorgungsniveau verhindern wird, dass sich diese Rückgänge flächendeckend durchsetzen. Kunden das verständlich zu machen, ist nicht immer einfach.“
Ein Vertreter aus dem Bereich Electrical Equipment, Appliances and Components pflichtete dieser Einschätzung bei: „Die Preisvolatilität und die Verlängerungen der Vorlaufzeiten in diesem Markt sind wohl schlimmer als in der Pandemie-Ära. Während COVID-19 erlebten wir eine Welle von Preiserhöhungen und Lageraufkäufen, die zu Engpässen führten, die sich letztlich einpegelten. Wir sehen nichts als konsistente Aufwärtstrends bei sowohl Preisen als auch Vorlaufzeiten, die keine Anzeichen einer Verlangsamung zeigen.“ https://x.com/IrvingSwisher/status/2084246644053184810

