Elektro-Lkw haben sich vom Unmöglichen zum Unausweichlichen entwickelt
Wichtige Erkenntnisse
- •Die weltweiten Verkäufe emissionsfreier Nutzfahrzeuge der Mittel- und Schwerklasse stiegen 2025 um 86 % auf über 520.000 Einheiten, wobei China fast 90 % des Gesamtanteils ausmachte.
- •Batterieelektrische Modelle erreichten 2025 fast 30 % des chinesischen Schwerlastmarkts, mit knapp 240.000 verkauften schweren batterieelektrischen Lkw – mehr als eine Verdoppelung gegenüber dem Vorjahr.
- •Der EU-Fuhrpark umfasste Ende 2024 mehr als 15.000 batterieelektrische Lkw gegenüber nur rund 170 Wasserstoff-Lkw – ein Zeichen für die kommerzielle Dominanz von Batterien über Brennstoffzellen.
- •Europäisches HVO aus erneuerbaren Quellen handelte etwa zum Doppelten des Preises von fossilem Diesel, was seine Skalierbarkeit gegenüber der direkten Elektrifizierung begrenzt.
- •EU-Vorschriften verlangen von neuen schweren Nutzfahrzeugen eine CO2-Reduktion von 45 % bis 2030 und 90 % ab 2030 gegenüber dem Niveau von 2019 – ein fester Zeitplan für emissionsfreie Lkw-Verkäufe.
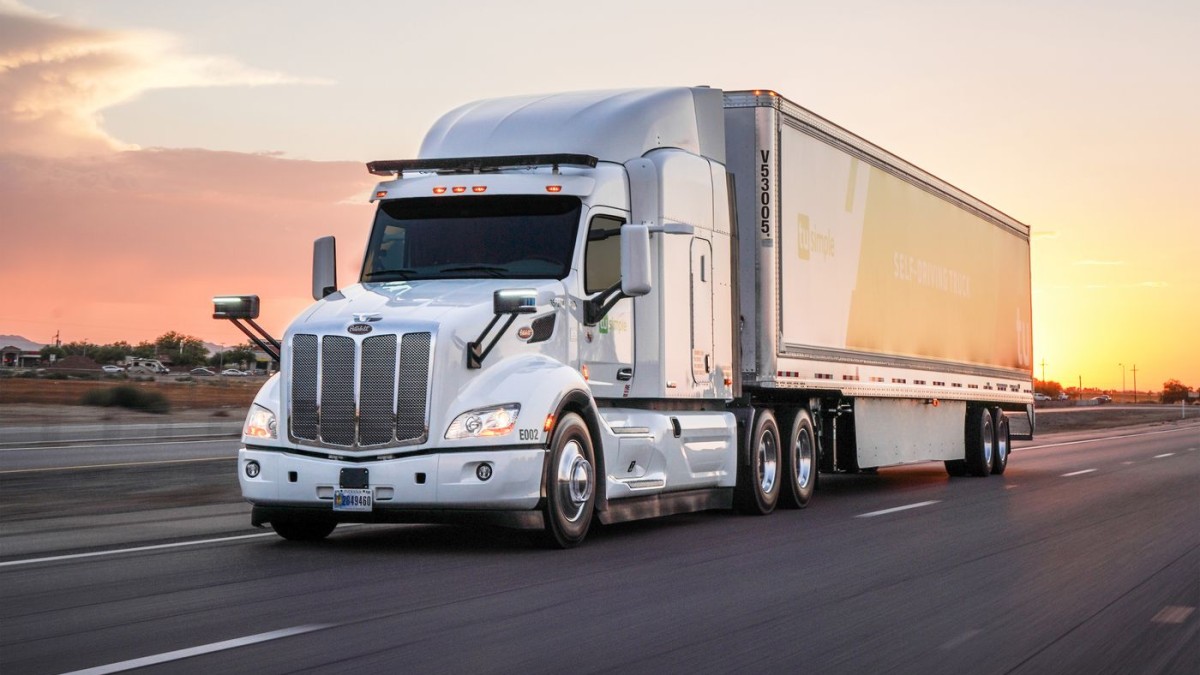
Schwere Lkw sollten eigentlich der Bereich sein, in dem Batterien an ihre Grenzen stoßen.
Kritiker räumten ein, dass Elektroautos den Schulweg und den Pendelverkehr bewältigen könnten. Der Langstreckenverkehr aber, so ihr Argument, benötige Reichweite, schnelles Betanken und maximale Nutzlast. Batterien seien zu groß, zu schwer und zu langsam im Laden. Busse könnten berechenbare Stadtrouten elektrifizieren, doch ernsthafter Güterverkehr brauche Diesel, Wasserstoff oder erneuerbare flüssige Kraftstoffe.
Der Markt beginnt ein anderes Urteil zu fällen. Die weltweiten Verkäufe emissionsfreier Nutzfahrzeuge der Mittel- und Schwerklasse stiegen 2025 um 86 % auf über 520.000 Einheiten, wie neue Daten des International Council on Clean Transportation zeigen. China machte fast 90 % der Verkäufe aus, doch auch der europäische Markt beschleunigte sich: Der Anteil emissionsfreier Lkw an den Neuzulassungen stieg von rund 2,5 % auf 4,5 %, während der batterieelektrische Anteil bei Bussen von 18,5 % auf 24,8 % zunahm.
Die absoluten Zahlen bleiben neben der globalen Dieselflotte bescheiden – die Richtung nicht. Der elektrische Schwerlastverkehr hat den Sprung von der technischen Möglichkeit zur kommerziellen Skalierung geschafft. Die Frage ist nicht mehr, ob Batterien Lkw und Busse bewegen können, sondern ob die Infrastruktur mit den Fahrzeugen Schritt halten kann, die Kunden zunehmend kaufen.
China hat das Gewicht-und-Reichweite-Argument bereits widerlegt
China verkaufte 2025 rund 457.300 emissionsfreie Nutzfahrzeuge der Mittel- und Schwerklasse. Allein die Verkäufe schwerer batterieelektrischer Lkw erreichten fast 240.000 und verdoppelten sich binnen eines Jahres; batterieelektrische Modelle eroberten fast 30 % des chinesischen Schwerlastmarkts.
Ein Teil dieser Expansion spiegelt politische Förderung und Chinas außergewöhnlich wettbewerbsfähige Batterielieferkette wider. Batteriewechsel ist zudem in Bergbau, Häfen und festen Frachtkorridoren wichtig, wo standardisierte Abläufe schnelle Wechsel praktikabel machen.
Doch Politik allein erklärt eine Flottenadoption in diesem Ausmaß nicht. Nutzkraftwagen sind produktive Vermögenswerte, und Betreiber legen großen Wert auf Auslastung, Energiekosten, Wartung, Nutzlast und Stillstandszeiten. Ein Fahrzeug, das wirtschaftlich nicht aufgeht, wird nicht attraktiv, nur weil es ein grünes Etikett trägt.
Batteriepreise und Fahrzeugeistung haben die Rechnung verändert. Die IEA berichtet, dass die durchschnittlichen Batteriepreise 2025 um weitere 8 % fielen, während sich die Batterienachfrage aus Elektro-Lkw mehr als verdoppelte. Lithium-Eisenphosphat-Batterien haben Kosten gesenkt, die Haltbarkeit verbessert und die Abhängigkeit von Nickel und Kobalt reduziert; eine bessere Energiedichte hat die Reichweite erhöht, ohne dass das Batteriegewicht proportional ansteigen musste.
Chinas Elektro-Lkw haben in mehreren Anwendungsfällen bereits Gesamtbetriebskosten-Parität mit Diesel erreicht. Für Europa wird eine breite Parität laut der Global EV Outlook der IEA bis etwa 2030 erwartet. Sobald diese Schwelle überschritten ist, wird die hohe Jahreslaufleistung zum Vorteil statt zum Hindernis: Jeder Kilometer gibt dem günstigeren und effizienteren elektrischen Antrieb eine weitere Gelegenheit, seinen höheren Anschaffungspreis zu amortisieren.
Brennstoffzellen verlieren den Marktlichen Test
Wasserstoff-Brennstoffzellen galten lange als die natürliche emissionsfreie Lösung für den Schwerlastverkehr. Sie boten vertraute Betankungszeiten und vermieden die größten Batteriepakete. Technisch bleibt das möglich. Kommerziell ziehen die Batterien davon.
Ende 2024 umfasste der EU-Fuhrpark mehr als 15.000 batterieelektrische Lkw, aber nur rund 170 Wasserstoff-Lkw. In diesem Jahr wurden etwa 7.500 neue Batterie-Lkw zugelassen, gegenüber nur 106 Wasserstoffmodellen. Die Lücke fiel bei Bussen ähnlich groß aus: rund 6.600 neue batterieelektrische Busse gegenüber 113 Wasserstoffbussen, so die Europäische Kommission. Im weiteren europäischen Busmarkt erreichten die Zulassungen 2025 rund 11.607 batterieelektrische Busse und 558 Brennstoffzellenbusse. Wasserstoff wächst in einigen kommunalen Flotten, doch Batterien verkauften sich mehr als zwanzig zu eins besser.
Die Hersteller stimmen in dieselbe Richtung ab. 2024 waren in der EU mehr als 100 batterieelektrische Lkw-Modelle verfügbar, gegenüber rund 20 Brennstoffzellenmodellen.
Der Grund liegt nicht allein in den Fahrzeugkosten. Grüner Wasserstoff muss produziert, komprimiert oder verflüssigt, transportiert und abgegeben werden, bevor er im Fahrzeug wieder in Strom umgewandelt wird, während eine Batterie Strom wesentlich direkter nutzt. Wasserstofftankstellen sind teuer und schlecht ausgelastet, solange die Flotten klein sind – was die Kraftstoffpreise hochhält und die zur Preissenkung nötige Skalierung verzögert.
Brennstoffzellen dürften Nischen behaupten, in denen extreme Reichweite, abgelegener Betrieb oder sehr hohe Auslastung das Laden ungewöhnlich schwierig machen. Doch die Beweislast hat sich verschoben. Wasserstoff ist nicht mehr der vermeintliche Gewinner des Schwerlastverkehrs, der nur auf die Infrastruktur wartet; er ist die Spezial-Alternative, die mit einem längst skalierenden Batteriemarkt Schritt halten muss.
Erneuerbarer Diesel kann nicht skalieren wie Strom
Biodiesel und hydriertes Pflanzenöl bieten einen anderen Vorteil: Sie können die Emissionen bestehender Dieselfahrzeuge senken, ohne dass der Lkw ersetzt oder Ladeinfrastruktur aufgebaut werden muss. Das macht sie während des langen Flottenumbaus nützlich und potenziell wichtig in abgelegenen, traditionellen oder spezialisierten Anwendungen.
Doch erneuerbare Kraftstoffe bewahren die zentrale Schwäche der Verbrennung: Der Betreiber muss weiter Kraftstoff kaufen. Sie konkurrieren zudem um begrenzte Vorräte an gebrauchten Speiseölen, tierischen Fetten, Pflanzenölen und anderer nachhaltiger Biomasse – Rohstoffe, die auch Luftfahrt, Schifffahrt, Chemie und bestehende Straßenflotten beanspruchen. Selbst nachdem jüngste Ölmarktstörungen die Preislücke verringert hatten, handelte europäisches HVO etwa zum Doppelten des Preises von fossilem Diesel. Die IEA erwartet, dass sich der weltweite Biokraftstoffverbrauch bis 2030 mehr als verdoppelt – das entspräche aber nur rund 6 % des aktuellen globalen Ölangebots.
Strom ist nicht unbegrenzt, und Stromnetze erfordern enorme Investitionen. Doch erneuerbare Energie kann jedes Jahr ausgeweitet werden, ohne auf die nächste Ernte von Abfallölen zu warten, und elektrische Antriebe nutzen diese Energie weitaus effizienter, als Biomasse oder erneuerbaren Strom in einen flüssigen Kraftstoff umzuwandeln und ihn in einem Motor zu verbrennen.
Erneuerbarer Diesel ist daher gerade dort wertvoll, wo die direkte Elektrifizierung am schwierigsten bleibt. Ihn als primäre Lösung für die gesamte Lkw-Flotte zu betrachten, würde eine knappe Ressource in einem Sekort verschwenden, in dem Batterien zunehmend wettbewerbsfähig sind.
Der Engpass hat sich zum Laden verlagert
Elektro-Lkw sind in vielen Märkten nach wie vor zwei- bis dreimal teurer in der Anschaffung als vergleichbare Dieselmodelle. Nutzlast-Einbußen zählen noch auf den längsten Routen, Kälte reduziert die Reichweite, und ein Fernverkehr-Lkw kann nicht stundenlang auf eine unzuverlässige Ladesäule warten. Das sind reale Einschränkungen – doch zunehmend sind es Infrastruktur-Einschränkungen und keine grundsätzlichen Grenzen des Antriebsstrangs.
Depot-Laden kann bereits viele städtische, regionale und Rückkehr-zum-Standort-Betriebe abdecken. Die Elektrifizierung des Fernverkehrs erfordert Hochleistungslader an Logistikzentren und entlang wichtiger Korridore, kombiniert mit Netzanschlüssen, die mehrere Lkw gleichzeitig versorgen können. Europa verfügt inzwischen über mehr als 1.000 Lkw-spezifische Ladepunkte, doch der Ausbau liegt weit hinter dem zurück, was ein Massenmarkt verlangen wird.
Netzgenehmigungen können Jahre dauern. Ein Flottenbetreiber kann Lkw schneller bestellen, als ein Verteilnetzbetreiber einen Depotanschluss verstärken kann, und schlecht platzierte Ladepunkte können ungenutzt bleiben, während kritische Frachtrouten unversorgt sind.
Die politische Priorität sollte daher über Fahrzeugsubventionen hinausgehen. Regierungen brauchen koordinierte Frachtkorridor-Planung, schnellere Netzanschlüsse, transparente Kapazitätskarten, Unterstützung bei der Depotfinanzierung und planbare Straßenbenutzungsgebühren, die emissionsfreien Betrieb belohnen. Auch die Regulierung zieht in dieselbe Richtung: EU-Vorschriften verlangen von neuen schweren Nutzfahrzeugen eine CO2-Reduktion von 90 % ab 2030 gegenüber dem Niveau von 2019, mit einem Zwischenziel von 45 % für 2030 – und geben den Herstellern damit einen festen Zeitplan für den Verkauf emissionsfreier Lkw. Das Fahrzeug kommt an; das Umfeld, das es braucht, ist zu spät dran.
Der Schwerlastverkehr durchläuft die vertraute Kurve
Elektro-Lkw und -Busse werden nicht binnen weniger Jahre jedes Dieselfahrzeug ersetzen. China dominiert die aktuellen Verkäufe, Europa liegt bei den Lkw noch unter 5 % Marktanteil, und vielen Schwellenländern fehlen verlässliche Netze und bezahlbare Finanzierung.
Doch saubere Technologien wirken oft genau dann randständig, kurz bevor die Skalierung den Markt verändert. Solar, Batterien und Elektroautos durchliefen dieselbe Phase: Teure Demonstrationsprojekte wurden zu besseren Produkten, dann senkte die Fertigungsmenge die Kosten, und Adoptionsprognosen erwiesen sich regelmäßig als zu vorsichtig. Der Schwerlastverkehr tritt nun in diesen Zyklus ein.
Brennstoffzellen und erneuerbare Kraftstoffe werden dort überleben, wo ihre Eigenschaften die Mehrkosten rechtfertigen. Der Massenmarkt jedoch entscheidet sich zunehmend für die einfachste Energiekette: Strom in eine Batterie, dann direkt in die Räder.
Elektro-Lkw sollten verlieren, weil Batterien zu schwer sind. Sie beginnen zu gewinnen, weil Diesel zu teuer ist, um weiter verbrannt zu werden.
Von Leon Stille für Oilprice.com

