EZB sagt, Offline-Zahlungen mit dem digitalen Euro bleiben privat, während Banken Online-Transaktionen überwachen
Wichtige Erkenntnisse
- •Offline-Zahlungen mit dem digitalen Euro speichern Transaktionsaufzeichnungen auf den Geräten der Nutzer und werden vom Eurosystem nicht direkt mit Identitäten verknüpft.
- •Online-Zahlungen mit dem digitalen Euro werden für Finanzintermediäre zugänglich sein, was die EZB mit Anforderungen zur Bekämpfung von Geldwäsche begründet.
- •EZB-Umfragedaten zeigen, dass die Bargeldnutzung an Point-of-Sale-Terminals im Euroraum seit 2019 zurückgegangen ist, während Karten- und mobile Zahlungen zugenommen haben.
- •Die EZB plant Haltegrenzen und eine 24-Stunden-Regel zum Einziehen von Händlerguthaben und sagte, dass ohne solche Grenzen bis zu 700 Milliarden Euro aus Banken abfließen könnten.
- •Das Europäische Parlament und der Rat bereiten eine Abstimmung über den Rechtsrahmen vor, und die Ausgabe kann erst nach Verabschiedung der Gesetzgebung beginnen.
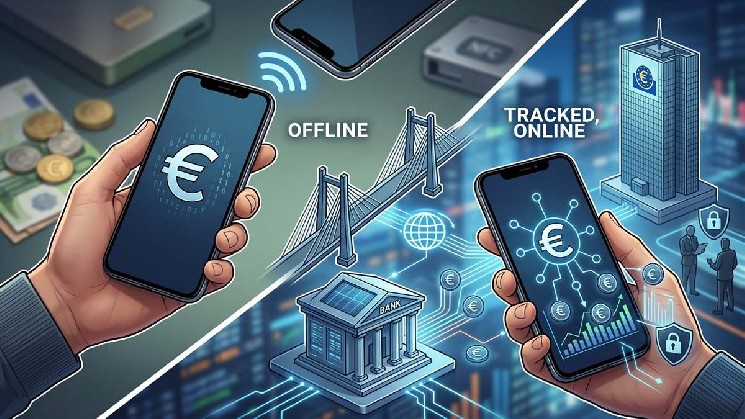
Die Europäische Zentralbank (EZB) hat bestätigt, dass offline abgewickelte Zahlungen mit dem digitalen Euro eine bargeldähnliche Privatsphäre bieten werden, während Online-Transaktionen weiterhin unter der direkten Überwachung kommerzieller Bankinstitute stehen.
Die Erklärung wurde von Piero Cipollone, einem Mitglied des EZB-Direktoriums, abgegeben. Seine Aussagen skizzieren ein zweistufiges Datenschutzmodell: Starke Vertraulichkeit ist auf den Offline-Kanal beschränkt, während der verbundene Kanal — in dem der Großteil der modernen kommerziellen Aktivität konzentriert ist — für Finanzintermediäre sichtbar bleibt.
Das Design kommt zu einem Zeitpunkt, an dem die EZB mit einer Zahlungslandschaft konfrontiert ist, die sich laut ihren eigenen Umfragedaten von Bargeld entfernt: Studien der Zentralbank zeigen, dass der Anteil der bargeldbezahlen Point-of-Sale-Transaktionen im Euroraum seit 2019 stetig gesunken ist, während Karten- und mobile Zahlungen — häufig verarbeitet über außereuropäische Netzwerke wie Visa und Mastercard — zugenommen haben. Europäische Vertreter haben den digitalen Euro teilweise als Frage der Zahlungsautonomie dargestellt und dem Block eine öffentliche Alternative zu privaten, von ausländischen Anbietern dominierten Zahlungsschienen angeboten.
Offline-Privatsphäre, Online-Sichtbarkeit
Im Offline-Modus bleiben Transaktionsaufzeichnungen auf die Geräte der Nutzer beschränkt, und das Eurosystem wird Identitäten nicht direkt mit diesen Zahlungen verknüpfen. Indem der Datenschutz jedoch ausschließlich an Offline-Einstellungen geknüpft wird, stuft die Zentralbank die Vertraulichkeit zu einem Randanwendungsfall in einer zunehmend digitalisierten Wirtschaft herab. Das steht im Gegensatz zu physischem Bargeld, das konstruktionsbedingt in keiner Umgebung eine Transaktionsspur hinterlässt.
Im verbundenen Kanal haben Finanzintermediäre vollen Zugriff auf Transaktionsdaten, unter Verweis auf die regulatorische Einhaltung von Vorschriften zur Bekämpfung von Geldwäsche (AML). Obwohl die EZB in Online-Umgebungen Zero-Knowledge-Proofs erwähnt, um die Offenlegung von Daten gegenüber der emittierenden Zentralbank zu begrenzen, stellt der fortlaufend gewährte Zugriff für Geschäftsbanken sicher, dass alltägliche Transaktionen im Bereich institutioneller Überwachung bleiben — eine Architektur, die individuelle Datenschutzrechte zentralisierter Aufsicht unterordnet.
CBDC versus Kryptowährungen
Der Rahmen unterstreicht die grundlegend andere Natur von digitalen Zentralbankwährungen (CBDCs) im Vergleich zu Kryptowährungen wie Bitcoin. Während Bitcoin geschaffen wurde, um Einzelpersonen durch finanzielle Souveränität und Dezentralisierung zu stärken, fungiert der digitale Euro als staatlich gesteuertes Instrument für zentralisierte Kontrolle und finanzielle Überwachung und setzt die finanzielle Vermittlung fort.
Die EZB ist mit dieser Entwicklung nicht allein: Dutzende Zentralbanken entwickeln oder testen Retail-CBDCs, von Chinas e-CNY-Piloten bis hin zu Live-Einführungen wie dem Sand Dollar der Bahamas und der eNaira Nigerias — allesamt staatlich ausgegebene Instrumente, die auf zentral verwalteter Infrastruktur statt auf erlaubnisfreien Netzwerken laufen.
Technisches Design und vom Nutzer zu tragendes Risiko
Das technische Design integriert sichere Hardware-Elemente in Mobiltelefonen, um Double Spending bei Offline-Operationen zu verhindern, wobei das gesamte Risiko eines physischen Geräteverlusts oder -schadens direkt auf den Nutzer verlagert wird. Da Offline-Guthaben nur auf dem Handy existieren, gefährdet ein verlorenes oder beschädigtes Gerät diese Mittel.
Im Gegensatz zum freien Krypto-Asset-Markt, in dem Blockchain-Technologie erlaubnisfreie Interoperabilität fördert, führt der digitale Euro Eindämmungsmaßnahmen ein, die den traditionellen Bankensektor schützen sollen.
Haltegrenzen und Regeln zum Einziehen von Händlerguthaben
Von der EZB selbst durchgeführte Simulationen räumen ein, dass ohne Haltegrenzen bis zu 700 Milliarden Euro an Einlagen aus Geschäftsbanken abfließen könnten. Folglich wird der Regulierungsrahmen strikte Obergrenzen für individuelle Bestände festlegen und Händler verpflichten, ihre Mittel innerhalb von 24 Stunden einzuziehen, wodurch die Freiheit der Bürger, ihr eigenes Kapital zu sparen und zu verwalten, direkt eingeschränkt wird.
Kommender Gesetzgebungsschritt
Angesichts weltweiter Warnungen vor den Mass-Überwachungsrisiken, die digitalen Zentralbankwährungen innewohnen, bereiten sich das Europäische Parlament und der Rat der Europäischen Union auf eine Abstimmung über den Rechtsrahmen des digitalen Euro vor — ein Schritt, der die Ausweitung staatlicher Aufsicht über europäische digitale Zahlungssysteme formalisieren würde. Der Legislativvorschlag wurde im Juni 2023 von der Europäischen Kommission eingebracht, und die EZB — die im November 2023 in ihre formelle Vorbereitungsphase für das Projekt eintrat — hat erklärt, dass die Ausgabe erst nach Verabschiedung dieser Gesetzgebung beginnen kann.
Source: CryptoNews | Crypto Economy

