Dow rutscht dritte Woche in Folge ab, während die Rendite zehnjähriger Treasuries sich der 5%-Marke nähert
Wichtige Erkenntnisse
- •Der Dow fiel am Freitag um rund 0,2 % auf 51.682,64 Punkte und verlängerte seine Verlustserie auf drei Wochen in Folge, was seine schwierigste Woche seit März markierte.
- •Die Rendite zehnjähriger Treasuries endete die Woche bei 4,995 %, knapp unter der 5%-Schwelle, während die zweijährige Rendite bei 4,741 % schloss, ihr höchster Schlusskurs um 15 Uhr seit dem 1. Juli 2024.
- •Die Federal Reserve erhöhte am Mittwoch ihren Leitzins um 25 Basispunkte, die erste Erhöhung seit drei Jahren, und CME-FedWatch-Daten wiesen eine 47,1%ige Wahrscheinlichkeit für eine weitere Erhöhung um einen Viertelpunkt aus.
- •Rohöl fiel unter 100 $ pro Barrel zurück, während die Energiemärkte auf mögliche Angebotsunterbrechungen infolge des Iran-Konflikts und Transportrisiken durch die Straße von Hormus reagierten.
- •Halbleiteraktien erholten sich vom Verkaufsdruck der Wochenmitte, der auf Aussagen von Anthropic und OpenAI zur Verlangsamung der KI-Entwicklung gefolgt war, wobei der PHLX Semiconductor Index die Woche mit leichten Gewinnen abschloss.
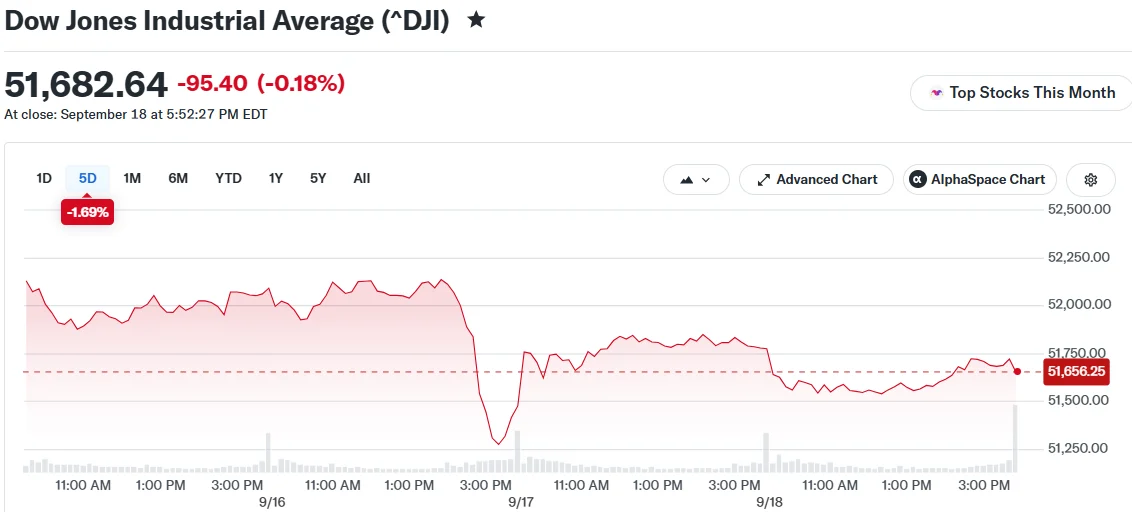
Die US-Aktienmärkte schlossen die Handelssession am Freitag mit gemischten Ergebnissen, während Marktteilnehmer die Auswirkungen erhöhter Zinsen, von Renditen von Staatsanleihen, die sich der psychologisch wichtigen 5%-Marke nähern, und anhaltender Inflationssorgen verarbeiteten.
Der Dow Jones Industrial Average rutschte um rund 0,2 % ab und schloss bei 51.682,64 Punkten. Dieser Rückgang verlängerte die Verlustserie des Leitindex auf drei Wochen in Folge und markierte seine schwächste Woche seit März. Der S&P 500 stieg am Freitag um 0,2 % und schloss bei 7.650,50 Punkten, verzeichnete jedoch dennoch einen leichten Wochenverlust. Der Nasdaq Composite legte etwa 0,4 % zu und sicherte sich damit ein positives Wochenergebnis.
Anleihenrenditen steigen nach dem Vorgehen der Federal Reserve
Steigende Anleihenrenditen belasteten die Aktienmärkte weiterhin erheblich. Die Rendite zehnjähriger Treasuries als Benchmark endete die Woche bei 4,995 % und blieb damit knapp unter der 5%-Marke. Diese Schwelle hat über ihre Symbolik hinaus praktische Bedeutung: Die Rendite zehnjähriger Anleihen bildet die Grundlage für Hypothekenzinsen und ein breites Spektrum an Unternehmenskreditkosten, und ihr Anstieg erhöht die Rendite, die Anleger auf im Wesentlichen risikofreie Staatsschulden erzielen können.
Die Rendite zweijähriger Treasuries schloss bei 4,741 %. Laut Dow Jones Market Data handelte es sich dabei um den höchsten Schlusskurs um 15 Uhr seit dem 1. Juli 2024. Barchart hob diese Bewegung auf X hervor:
U.S. 2-Year Treasury Yield jumps to 4.76%, the highest level since July 4 pic.twitter.com/YUHLoLwrkC
— Barchart (@Barchart) September 19, 2026
Der Anieg der Renditen erfolgte nach der Ankündigung der Federal Reserve am Mittwoch, ihren Leitzins um 25 Basispunkte anzuheben, was die erste Zinserhöhung der Notenbank seit drei Jahren markierte. Änderungen des Leitzinses wirken sich auf Kreditkarten-, Autokredit- und Unternehmensfinanzierungskosten in der gesamten Wirtschaft aus. Kurzfristige Renditen stiegen als Reaktion darauf, und Marktteilnehmer bewerten nun die Wahrscheinlichkeit weiterer Erhöhungen. Daten von CME FedWatch wiesen eine 47,1%ige Wahrscheinlichkeit für eine weitere Erhöhung um einen Viertelpunkt und eine 42,4%ige Wahrscheinlichkeit für kumulierte Erhöhungen um einen halben Punkt bis Dezember aus.
Die Aufmerksamkeit der Anleger bleibt auf der Inflationsdynamik gerichtet, insbesondere da jüngste Energiepreissprünge die Kostenbelastung für Verbraucher und Unternehmen verstärkt haben. Jamie Dimon, CEO von JPMorgan Chase, erklärte diese Woche gegenüber Yahoo Finance, dass weiterhin Unsicherheit darüber bestehe, ob die Inflation ausreichend eingedämmt worden sei.
Rohöl gibt nach, während Technologiewerte sich erholen
Am Freitag gab Rohöl unter die Marke von 100 $ pro Barrel nach – eine gewisse Erleichterung, nachdem die Preise zuvor über diese Benchmark gestiegen waren –, während Chipaktien sich von den Verlusten der Wochenmitte erholten. Die Energiemärkte reagieren weiterhin auf mögliche Angebotsunterbrechungen im Zusammenhang mit dem Konflikt im Iran und Transportrisiken durch die Straße von Hormus, einer schmalen Wasserstraße, die als kritische Arterie für globale Öltransporte dient. Der Weg des Rohöls ist auch weit über Energieportfolios hinaus relevant, da Treibstoffpreise in die Inflationsdaten einfließen, die nun die Politikkontroverse prägen.
Technologiewerte schnitten besser ab als die meisten anderen Marktsegmente. Halbleiteraktien holten die in der Wochenmitte verlorenen Boden wieder auf, wobei der PHLX Semiconductor Index die Woche mit leichten Gewinnen abschloss. Chiphersteller hatten unter Verkaufsdruck gestanden, nachdem Anthropic und OpenAI aufgrund von Sicherheitsüberlegungen ein verlangsamtes Tempo der KI-Entwicklung befürwortet hatten. Die Episode verdeutlicht, wie eng das Sentiment im Halbleitersektor inzwischen mit den Erwartungen an KI-Infrastrukturausgaben verknüpft ist, wodurch Aussagen führender KI-Labore erheblichen Einfluss auf die Branche haben.
Daniel Skelly, Portfolio Manager bei Morgan Stanley Wealth Management, merkte an, dass Rohölschwankungen, erhöhte Anleihenrenditen und die bevorstehenden US-Zwischenwahlen die Marktunruhe kurzfristig weiter antreiben könnten.
Nachdem der Dow nun seine dritte Verlustwoche in Folge verzeichnet hat, richten die Anleger ihre Aufmerksamkeit auf die Entwicklung der Treasury-Renditen, der Energiepreise und der Erwartungen an die Geldpolitik der Federal Reserve vor der Oktober-Sitzung der Notenbank.
Quelle: Blockonomi

