Steve Kamin: Die Sensitivität des Dollars gegenüber der Zinskurve kehrte nach den 'Liberation Day'-Zöllen ins Negative um
Wichtige Erkenntnisse
- •Die Sensitivität des Dollars gegenüber der Differenz zwischen- und ausländischen Zinskurven war bis zum Beginn von Trumps zweiter Amtszeit überwiegend positiv; höhere relative US-Zehnjahresrenditen stützten die Währung üblicherweise.
- •Unmittelbar nach der Ankündigung reziproker Zölle am 'Liberation Day' (2. April 2025) kehrte die Zinssensitivität des Dollars ins Negative um und begann, um ein niedrigeres Basisniveau stark zu schwanken.
- •Die Treasury-Renditen stiegen weiter, ohne dass der Dollar mitzog – ein Bruch mit dem historischen Muster, mit dem Analysten Zinsbewegungen als Signale für den Zinsausblick deuten.
- •Innerhalb des Modells der realen Zinsdifferenz argumentiert Kamin, dass steigende Renditen bei nicht steigendem Dollar auf ein erhöhtes Risiko hinweisen, nicht auf einen höheren Pfad kurzfristiger Zinsen.
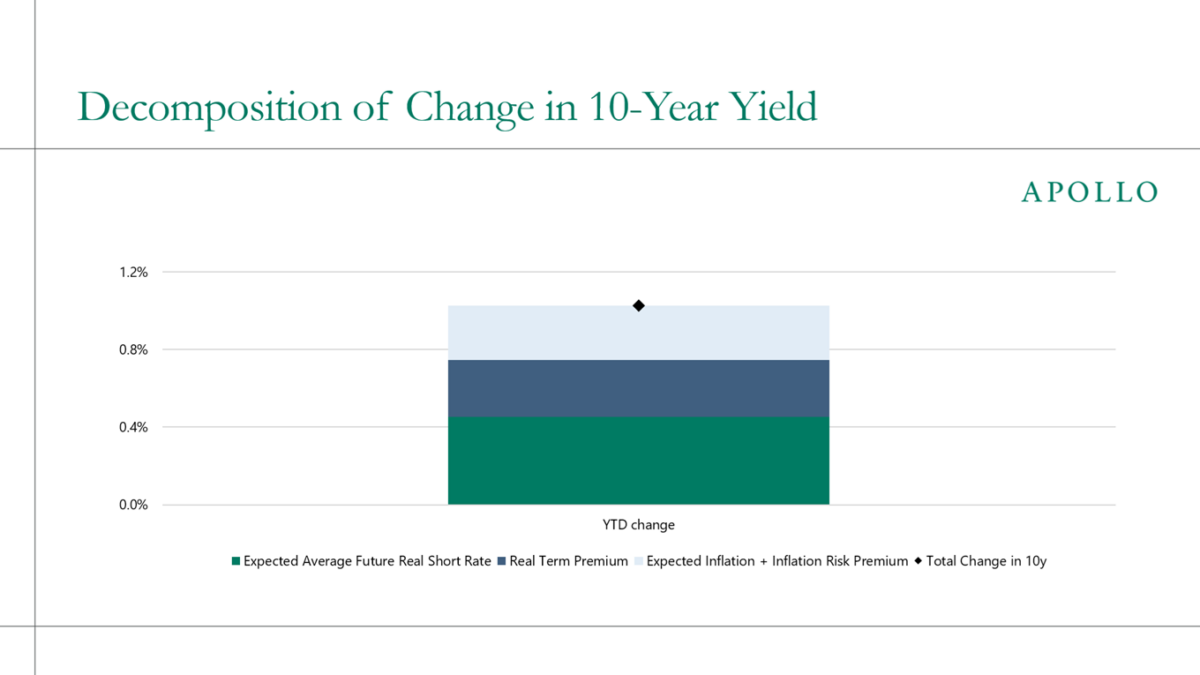
- •Torsten Slok von Apollo Global Management schätzt, dass die Zehnjahresrendite in diesem Jahr um etwa einen Prozentpunkt gestiegen ist, mit einem ungefähr gleichen Split zwischen höheren realen Kurzfristzinsen und realer Risikoprämie, Inflationserwartungen sowie Inflationsrisiken.
Der Ökonom Steve Kamin, ehemaliger Leiter der Abteilung für internationale Finanzen des Federal Reserve Board, dessen Kommentar vom American Enterprise Institute (AEI) veröffentlicht wird, berichtet von einem deutlichen Wandel darin, wie der Dollar auf US-Zinsbewegungen reagiert hat, seit Präsident Donald Trumps zweite Amtszeit begann – ein Wandel, der eine der etabliertesten Beziehungen an den Devisenmärkten in Frage stellt.
Bis zum Beginn von Trumps zweiter Amtszeit war die Sensitivität des Dollars gegenüber der Differenz zwischen der Steigung der US-Zinskurve und ausländischer Zinskurven wie erwartet überwiegend positiv: Steigende US-Zehnjahresrenditen im Vergleich zu ausländischen Renditen stützten den Dollar. Dieses Muster erwartet die Standardanalyse von Devisenmärkten, da höhere relative Renditen typischerweise Kapital in US-Anlagen ziehen und die Währung stützen.
Doch unmittelbar nach dem 'Liberation Day' am 2. April 2025, als Trump die Welt mit der Ankündigung 'reziproker' Zölle überraschte, kehrte sich diese Sensitivität ins Negative um und begann, um ein niedrigeres Basisniveau breit zu schwanken, so Kamin. Der Wandel in der Sensitivität des Dollars wird noch deutlicher, wenn man ihren Durchschnittswert vor dem 'Liberation Day' mit dem Durchschnitt danach vergleicht. Konkret bedeutet das: Die Treasury-Renditen sind weiter gestiegen, ohne dass der Dollar mitgezogen ist – eine Abkehr vom historischen Muster, mit dem Analysten Zinsbewegungen als Signale für den Zinsausblick deuten.
Der vollständige Kommentar, "Treasury yields keep climbing. The dollar might tell us why,", wurde vom AEI veröffentlicht; ein Auszug erscheint auf Econbrowser.
Kamin formuliert die Implikation so: Wenn das Modell der realen Zinsdifferenz – der Standardrahmen, der Währungswerte mit inflationsbereinigten Zinsabständen zwischen Ländern verknüpft – die richtige Brille ist, um einen wesentlichen Treiber der Dollarbewegungen zu betrachten, dann deuten steigende Renditen ohne Wertsteigerung der Währung auf ein erhöhtes Risiko hin, nicht auf einen höheren Pfad kurzfristiger Zinsen.
Zur Untermauerung dieser Lesart verweist Kamin auf Zahlen von Torsten Slok, Chefökonom bei Apollo Global Management: Die Zehnjahresrendite hat sich seit Jahresbeginn um etwa einen Prozentpunkt verändert, wobei etwa die Hälfte auf höhere reale Kurzfristzinsen entfällt und die andere Hälfte auf die reale Risikoprämie, Inflationserwartungen und Inflationsrisiken. Diese Aufteilung ist für die Interpretation entscheidend: In Kamins Rahmen bestimmt die Trennung zwischen dem Anteil einer Renditebewegung, der Kurzfristzinserwartungen widerspiegelt, und dem Anteil, der Risiko widerspiegelt, ob steigende Renditen als höhere Zinsen oder als Risiko zu lesen sind.
Quelle: Steve Kamin via Econbrowser; Renditezerlegung via Torsten Slok.

