US-Krypto-Steuergesetz würde Stablecoin-Zahlungen ausnehmen und Wash-Sale-Regeln auf digitale Assets ausweiten
Wichtige Erkenntnisse
- •Das Gesetz würde berechtigte Stablecoin-Zahlungen von der Gewinn- und Verlustrealisierung ausnehmen; berechtigt wären nur qualifizierte US-Dollar-Stablecoins, die innerhalb von 3 % von 1 USD gekauft wurden, mit einer vom Finanzministerium mindestens vierteljährlich aktualisierten Qualifizierungsliste.
- •Abschnitt 7 würde die Wash-Sale-Beschränkungen auf gehandelte digitale Assets ausweiten, bestehende Steuerverluststrategien einschränken und wirtschaftlich äquivalente tokenisierte oder über Bridges übertragene Assets in bestimmten Fällen als im Wesentlichen identisch behandeln.
- •Transaktionskosten bis insgesamt 10 USD – Netzwerk-, Gas- und ähnliche Gebühren – würden nicht als Gewinn oder Verlust realisiert; ausgeschlossen wären Händler, Makler, Händlerfirmen und Steuerzahler mit mehr als 5.000 digitalen Asset-Transaktionen im Vorjahr.
- •Neue Quellenregeln würden Staking- und Mining-Validierungseinkünfte für US-Personen grundsätzlich in den USA und für ausländische Personen grundsätzlich im Ausland ansetzen, vorbehaltlich der Betriebsstättenregeln des Finanzministeriums.
- •Die Stablecoin- und Gebührenbestimmungen würden für Veräußerungen nach dem 31. Dezember 2026 gelten; der Senatsentwurf müsste mit einer separaten Fassung des Repräsentantenhauses abgeglichen werden, die das Ways and Means Committee am 16. September mit 38 zu 5 Stimmen gebilligt hat.
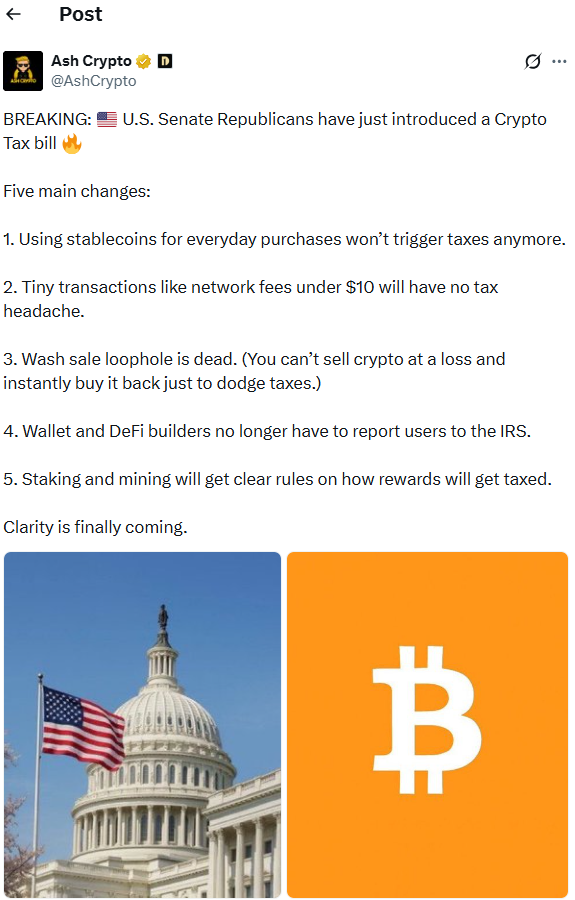
Sen. Steve Daines brachte am 30. September im US-Senat einen Gesetzentwurf zur Besteuerung digitaler Assets ein, der qualifizierende Stablecoin-Zahlungen von der Gewinn- und Verlustrealisierung ausnehmen und zugleich die Wash-Sale-Beschränkungen auf gehandelte digitale Assets ausweiten würde.
Der 56-seitige Entwurf mit dem Titel „Aligning Digital Assets with Principles of Taxation Act“ würde zudem gezielte Erleichterungen für geringe Netzwerk-Transaktionsgebühren vorsehen und neue Quellenregeln für Einkünfte aus Staking und Mining festlegen. Daines stellte den Vorschlag als Möglichkeit dar, maßgeschneiderte Zahlungsregeln zu schaffen und zugleich Anti-Missbrauchsbestimmungen für Handelsaktivitäten zu erhalten.
Die Internal Revenue Service behandelt digitale Assets derzeit für Bundessteuerzwecke als Eigentum (Property). Nach diesem Rahmen können Ausgaben von Krypto bei Steuerzahlern Gewinn- oder Verlustberechnungen auslösen; diese müssen die Anschaffungskosten jedes Assets und dessen Wert zum Zeitpunkt der Veräußerung nachverfolgen – ein Reibungspunkt, den das Gesetz für Stablecoin-Transaktionen beseitigen möchte.
Stablecoin-Zahlungsausnahme
Abschnitt 2 des Gesetzes sieht vor, dass Steuerzahler bei berechtigten Zahlungen mit Stablecoins keinen Gewinn oder Verlust realisieren würden. Das Finanzministerium würde eine Liste qualifizierender Stablecoinsöffentlichen und mindestens alle drei Monate aktualisieren.
Stablecoins sind digitale Token, deren Wert stabil gegenüber dem US-Dollar gehalten werden soll; das Gesetz würde die Berechtigung daran knüpfen, wie genau jeder Token diesen Peg in der Praxis eingehalten hat. Berechtigt wären ausschließlich qualifizierte US-Dollar-Stablecoins, die innerhalb von 3 % von 1 USD gekauft wurden. Das Finanzministerium würde prüfen, ob jeder Token in den vorangegangenen 12 Monaten innerhalb dieser Spanne gehandelt wurde. Händler, Makler, Händlerfirmen und ähnliche Unternehmen wären von der Zahlungsausnahme ausgeschlossen.
Das Gesetz würde zudem die Informationsmeldepflichten für Makler bei qualifizierenden Stablecoin-Transaktionen streichen. Steuerzahler müssten dennoch Aufzeichnungen führen, die befreite Käufe von anderen Stablecoin-Aktivitäten trennen. Würde der Kongress das Gesetz verabschieden, träten die Stablecoin-Steuerbestimmungen nach dem 31. Dezember 2026 in Kraft; für frühere Transaktionen blieben die bestehenden Eigentumsregeln bestehen.
Die Ausnahme würde eine engere Regel für berechtigte dollargebundene Stablecoins innerhalb des weiteren Eigentumsrahmens des IRS Notice 2014-21 schaffen, der konvertierbare virtuelle Währungen als Eigentum behandelt. Nach diesem Notice gelten allgemeine Eigentumsprinzipien, wenn Steuerzahler diese Assets verkaufen, tauschen oder ausgeben.
Wash-Sale- und Transaktionsgebührenbestimmungen
Abschnitt 7 würde die Wash-Sale-Beschränkungen auf gehandelte digitale Assets ausweiten, qualifizierte US-Dollar-Stablecoins jedoch ausnehmen. Das Gesetz würde wirtschaftlich äquivalente tokenisierte oder über Bridges übertragene Assets in bestimmten Fällen als im Wesentlichen identisch behandeln; bestimmte Validierungsbelohnungen und Mark-to-Market-Positionen würden ausgenommen.
Die bestehenden Wash-Sale-Regeln beschränken Verlustabzüge im Zusammenhang mit Rückkäufen im Wesentlichen identischer erfasster Assets – eine Einschränkung, die bei Aktien und Wertpapieren seit langem gilt. Durch die Einbeziehung gehandelter digitaler Assets würde die Bestimmung derzeit verfügbare Steuerverluststrategien bei vielen Krypto-Transaktionen einschränken und diese derselben Behandlung unterwerfen.
Abschnitt 11 schafft eine separate Erleichterung für qualifierende Transaktionskosten digitaler Assets. Bei Gesamtkosten von 10 USD oder weniger würde kein Gewinn oder Verlust realisiert. Die Definition umfasst Netzwerkgebühren, Gas-Gebühren, Provisionen, Übertragungssteuern und ähnliche Ausgaben.
Die Gebührenausnahme würde Händler, Makler, Händlerfirmen, bestimmte Validierungsunternehmen und ähnliche Betriebe ausschließen. Ebenso ausgeschlossen wären Steuerzahler, die im vorangegangenen Steuerjahr mehr als 5.000 Transaktionen mit digitalen Assets ausgelöst haben. Wie die Stablecoin-Bestimmungen würde die Gebührenerleichterung für Veräußerungen nach dem 31. Dezember 2026 gelten.
Regeln für Staking, Mining und Verleih
Der Vorschlag legt Quellenregeln für Einkünfte aus Validierungsaktivitäten digitaler Assets fest. US-Personen würden qualifizierende Validierungseinkünfte grundsätzlich in den Vereinigten Staaten ansetzen, ausländische Personen grundsätzlich im Ausland – vorbehaltlich der Betriebsstättenregeln.
Beim Mining würden qualifizierende Pool-Zahlungen und Transaktionsgebühren als Validierungseinkünfte gelten. Vergütungen für Hosting- oder Geräteverwaltungsdienste fielen nicht unter diese Definition. Das Finanzministerium erhielte die Befugnis, zusätzliche Betriebsstätten-Zurechnungsregeln zu erlassen.
Das Gesetz würde zudem die steuerliche Behandlung von Wertpapierleihgeschäften auf qualifizierende Darlehen digitaler Assets ausweiten und Mark-to-Market-Wahlrechte für berechtigte Händler digitaler Assets vorsehen. Weitere Abschnitte behandeln wohltätige Spenden, konstruktive Verkäufe, Investmentvermögen und börsennotierte Partnerschaften.
Daines erläuterte diese Grundsätze bei einer Anhörung des Senate Finance Committee am 16. Juli. Er sagte, vertraute Steueregeln sollten gelten, wenn digitale Assets Wertpapieren oder Rohstoffen ähnelten, und forderte maßgeschneiderte Regeln für Stablecoin-Zahlungen, Netzwerkgebühren, Staking, Verleih und Validierungsaktivitäten.
Separater Weg im Repräsentantenhaus
Dem Senatsvorschlag folgte eine parallele Steuergesetzgebung zu digitalen Assets im Repräsentantenhaus. Das House Ways and Means Committee billigte den „Digital Asset Tax Certainty Act“ am . September; den Ausschussunterlagen zufolge wurde das Gesetz mit 38 zu 5 Stimmen zur Beratung freigegeben.
Das Gesetzesvorlage des Repräsentantenhauses behandelt ebenfalls Zahlungen, Wash Sales, Mining, Staking und Mark-to-Market-Bilanzierung. Beide Kammern beraten jedoch separate Entwürfe mit unterschiedlichen Texten; die Fassungen müssten in Einklang gebracht werden, bevor ein gemeinsames Gesetz beide Kammern passieren könnte.
Zu den Mitunterzeichnern von Daines' Entwurf zählen Cynthia Lummis, Bernie Moreno und Tim Scott. Finanzminister Scott Bessent hatte zugesagt, mit dem Kongress an Steuergesetzgebung für digitale Assets zu arbeiten – ein Versprechen aus einem Gespräch mit Daines im Senate Finance Committee am 3. Juni.
Zum Stand des 30. September hatte der Kongress keinen der beiden Vorschläge verabschiedet. In den geprüften offiziellen Unterlagen fand sich kein Termin für eine Ausschussberatung im Senate Finance Committee; als nächster Verfahrensschritt blieben die Ausschussberatung oder eine andere angekündigte Senatsaktion. Wesentliche Umsetzungsdetails lägen nach einer Verabschiedung zudem beim Finanzministerium, darunter die vierteljährliche Stablecoin-Qualifizierungsliste und die Betriebsstätten-Zurechnungsregeln für Validierungseinkünfte.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Steuer-, Rechts- oder Finanzberatung dar. Die Vorschläge von Senat und Repräsentantenhaus sind nicht in Kraft getreten.

