CoreWeave-Aktie setzt Talfahrt fort, während Elon Musk flächendeckende Neocloud-Ausfälle vorhersagt
Wichtige Erkenntnisse
- •Elon Musk warnte auf X, dass eine Verschärfung des Kreditmarkts zu flächendeckenden Neocloud-Ausfällen führen könnte; er erwartet, dass mehr als 200 Unternehmen scheitern und nur eine Handvoll überlebt.
- •CoreWeave schloss am 23. Oktober bei 54,24 $, rund 71 % unter seinem Rekordhoch, und die 2031 fälligen Anleihen werfen 15 % ab, verglichen mit 5 % bei zehnjährigen Staatsanleihen.
- •Analysten erwarten, dass der CoreWeave-Umsatz dieses Jahr um 150 % auf 12,8 Milliarden $ springt und nächstes Jahr 26,4 Milliarden $ erreicht, doch die jährlichen Investitionsausgaben werden sich 40 Milliarden $ nähern, was neue Schulden- oder Eigenkapitalfinanzierung erfordert.
- •SpaceX und Meta Platforms entstehen als bedeutende Neocloud-Konken; SpaceX hält Großaufträge von Google, Anthropic und Reflection AI, während Meta seine Überkapazitäten verkaufen möchte.
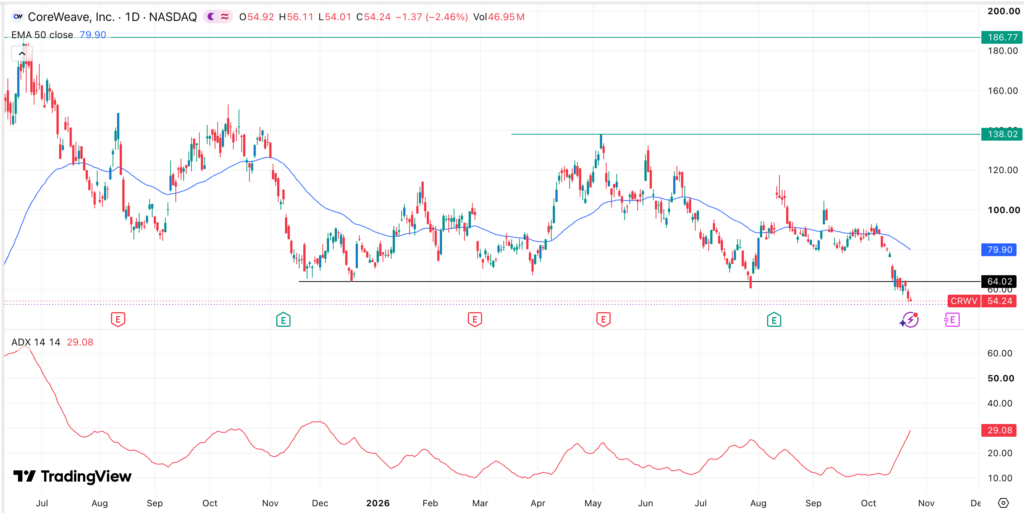
- •Technisch gesehen hat die Aktie die Unterstützung von 64 $ unterschritten und ein Kopf-Schulter-Muster ausgebildet, mit Abwärtzielen von 50 $ und dem Allzeittief von 33,20 $, sofern sie nicht wieder über 64 $ steigt.
Die CoreWeave-Aktie hat ihren Verkaufsdruck fortgesetzt, nachdem Elon Musk gewarnt hat, dass sich verschärfende Bedingungen am Kreditmarkt zu flächendeckenden Ausfällen bei „Neocloud“-Anbietern führen könnten – den schnell wachsenden Unternehmen, die Cloud-Rechenkapazität für Workloads der künstlichen Intelligenz (KI) vermieten.
Das KI-Infrastrukturunternehmen schloss am 23. Oktober bei 54,24 $, rund 71 % unter seinem Rekordhoch. Der jüngste Rückschritt folgte auf steigende Unternehmenskreditkosten und wachsende Bedenken hinsichtlich der Investitionen in KI-Infrastruktur. Das Forschungsinstitut Gartner prognostizierte in einer separaten Projektion eine weitreichende Konsolidierung unter den Neocloud-Betreibern vor 2030 – ein Signal, dass Warnungen vor einer Bereinigung der Branche nicht auf einen einzelnen Kommentator beschränkt sind.
Musk warnt vor flächendeckenden Neocloud-Ausfällen
Musk, der reichste Mensch der Welt, hat sich den Neocloud-Unternehmen wie CoreWeave, Nebius und IREN zugewandt. In einem Beitrag auf X erklärte er, dass es aufgrund des Kreditmarkts zu „flächendeckenden Neocloud-Ausfällen“ kommen wird.
Nach Musk' Aussage hat der Schuldenmarkt den Zugang zur Finanzierung für Unternehmen weitgehend geschlossen, die außerhalb von KI-Rechenzentren keine nennenswerten Umsätze erzielen. Er erwartet, dass mehr als 200 Neocloud-Unternehmen scheitern werden und nur eine Handvoll überlebt.
Eine Welle von Ausfällen in der Branche würde CoreWeave, dem größten Akteur des Sektors, schwerusetzen. Das Unternehmen hat jedoch einen Vorteil gegenüber vielen Wettbewerbern: Seine Kundenbasis ist vergleichsweise diversifiziert und umfasst sowohl die größten KI-Labore als auch Finanzdienstleistungsunternehmen wie Jane Street. In einem Markt, in dem Finanzierungsbedingungen zunehmend von der Umsatzqualität abhängen, verringert dieser Mix CoreWeaves Abhängigkeit von einzelnen Verträgen. Das unterscheidet das Unternehmen von Firmen wie Nebius und IREN, die auf wenige Kunden setzen.
Dennoch haben sich die Anzeichen von Spannungen am Kreditmarkt beschleunigt. Die Renditen von CoreWeave-Anleihen steigen weiter, wobei die 2031 fälligen Anleihen 15 % abwerfen – ein auffälliger Wert angesichts der gestiegenen Rendite zehnjähriger US-Staatsanleihen von 5 %. Für ein Unternehmen, das kontinuierlich Kapital für den Ausbau seiner Rechenzentren aufnehmen muss, ist die Differenz zwischen seinen Kreditkosten und den Referenzzinssätzen zu einem direkten Indikator dafür geworden, wie teuer neue Finanzierungen ausfallen werden.
Schnelles Wachstum zu hohen Kosten
Auf dem Papier zählt CoreWeaves Expansion weiterhin zu den stärksten der Branche. Yahoo-Finance-Daten zufolge erwarten Analysten, dass der Umsatz dieses Jahr um 150 % auf 12,8 Milliarden $ springt, nach 5,13 Milliarden $ im Vorjahr. Für das nächste Jahr wird der Umsatz auf 26,4 Milliarden $ prognostiziert, was einem jährlichen Wachstum von 105 % entspricht, während das Unternehmen seine Zusagen gegenüber Kunden weiterhin einlöst.
Die zentrale Herausforderung besteht darin, dass dieses Wachstum seinen Preis hat. CoreWeaves jährliche Investitionsausgaben werden sich in diesem Jahr 40 Milliarden $ nähern, was bedeutet, dass das Unternehmen frisches Kapital – über Schulden oder Eigenkapital – aufnehmen muss, um den Ausbau zu finanzieren. Diese Finanzierung dürfte deutlich teurer werden, da die Anleiherenditen des Unternehmens steigen und die Sorgen vor einer KI-Blase erheblich sind.
Ein weiteres wachsendes Risiko ist der Wettbewerb, da immer mehr Unternehmen in die Neocloud-Branche eintreten. Die bedeutendsten neuen Akteure sind SpaceX und Meta Platforms. SpaceX hat bereits Großaufträge von Google, Anthropic und Reflection AI erhalten, während Meta Platforms – selbst ein Top-Kunde vieler Neocloud-Unternehmen – versucht, seine Überkapazitäten an andere Kunden zu verkaufen. Metas Wandel vom Nachfrager nach Neocloud-Kapazität zum potenziellen Anbieter zeigt, wie schnell sich das Kräftegleichgewicht der Branche verschieben kann. Zu den kleineren Wettbewerbern z Nscale, Lambda, RIOT Platforms, The RUM Group und MARA Holdings.
Außerdem besteht das Risiko, dass CoreWeave seine Chips schneller abschreiben muss als erwartet. Lint den Modellrechnungen des Unternehmens haben die Chips eine Nutzungsdauer von sechs Jahren, während Analysten von weniger als vier Jahren ausgehen. Dieser Unterschied ist relevant, weil sich Abschreibungen direkt im ausgewiesenen Gewinn niederschlagen: Eine kürzere Nutzungsdauer würde die Abschreibungen auf die größten Vermögenswerte des Unternehmens beschleunigen und die Rentabilität belasten, die das Umsatzwachstum liefern soll.
Technisches Bild deutet auf weitere Abwärtsrisiken hin
Die technische Analyse deutet darauf hin, dass die CRWV-Aktie kurzfristig weiteren Abwärtsrisiken ausgesetzt ist. Die Aktie ist bereits unter die wichtige Unterstützung von 64 $ gefallen, ihr tiefstes Niveau vom November und Dezember des letzten Jahres.
CoreWeave hat zudem ein Kopf-Schulter-Muster ausgebildet, ein häufiges bärisches Umkehrsignal in der technischen Analyse. Die Aktie ist auch unter ihren 50-Tage-Durchschnitt gefallen, während der ADX-Indikator gestiegen ist, was auf eine Beschleunigung des Abwärtstrends hindeutet.
Vor diesem Hintergrund dürfte die Aktie in absehbarer Zeit weiter fallen. Das erste Kursziel liegt bei 50 $, gefolgt vom Allzeittief von 33,20 $. Ein Anstieg zurück über 64 $ würde die bärische Einschätzung entkräften.
Für Leser, die den Sektor verfolgen, sind die kurzfristigen Markierungspunkte bereits in den Daten angelegt: der Verlauf der CoreWeave-Anleiherenditen als Maßstab für die Finanzierungsbedingungen, ob neue Anbieter aus Auftragsbüchern betriebsfähige Kapazitäten machen, und ob die Sechs-Jahres-Annahme zur Chip-Lebensdauer den Analystenschätzungen standhält.
Dieser Artikel dient der Information und stellt keine Finanzberatung dar. Aktieninvestitionen bergen Risiken, einschließlich Volatilität und möglicher Verluste. Leser sollten eigenständige Recherchen anstellen, bevor sie Anlageentscheidungen treffen.

