JPMorgan stuft CoreWeave auf Overweight hoch – Kursziel 125 $ trotz technischer Risiken
Wichtige Erkenntnisse
- •JPMorgan erwartet günstige GPU-Preise und CoreWeaves Neocloud-Position als Unterstützung für eine mögliche Erholung der Aktie.
- •CoreWeave meldete ein Umsatzwachstum von 112 % im zweiten Quartal und einen Netto-Umsatz-Backlog von über 104 Milliarden $.
- •Das Unternehmen plant Ausgaben von 35 bis 39 Milliarden $ in diesem Jahr, da die Kosten für Speicher, GPUs und Server steigen.
- •CoreWeave beendete das letzte Quartal mit mehr als 29 Milliarden $ Schulden, während sich die ausstehenden Aktien von 317 Millionen beim Börsengang auf 457 Millionen erhöhten.
- •Die Aktie handelt nahe der Unterstützung bei 67,98 $, nachdem sie unter den 50-Tage-EMA gefallen ist; ein Bruch dieser Marke könnte einen Rückgang Richtung 50 $ signalisieren.
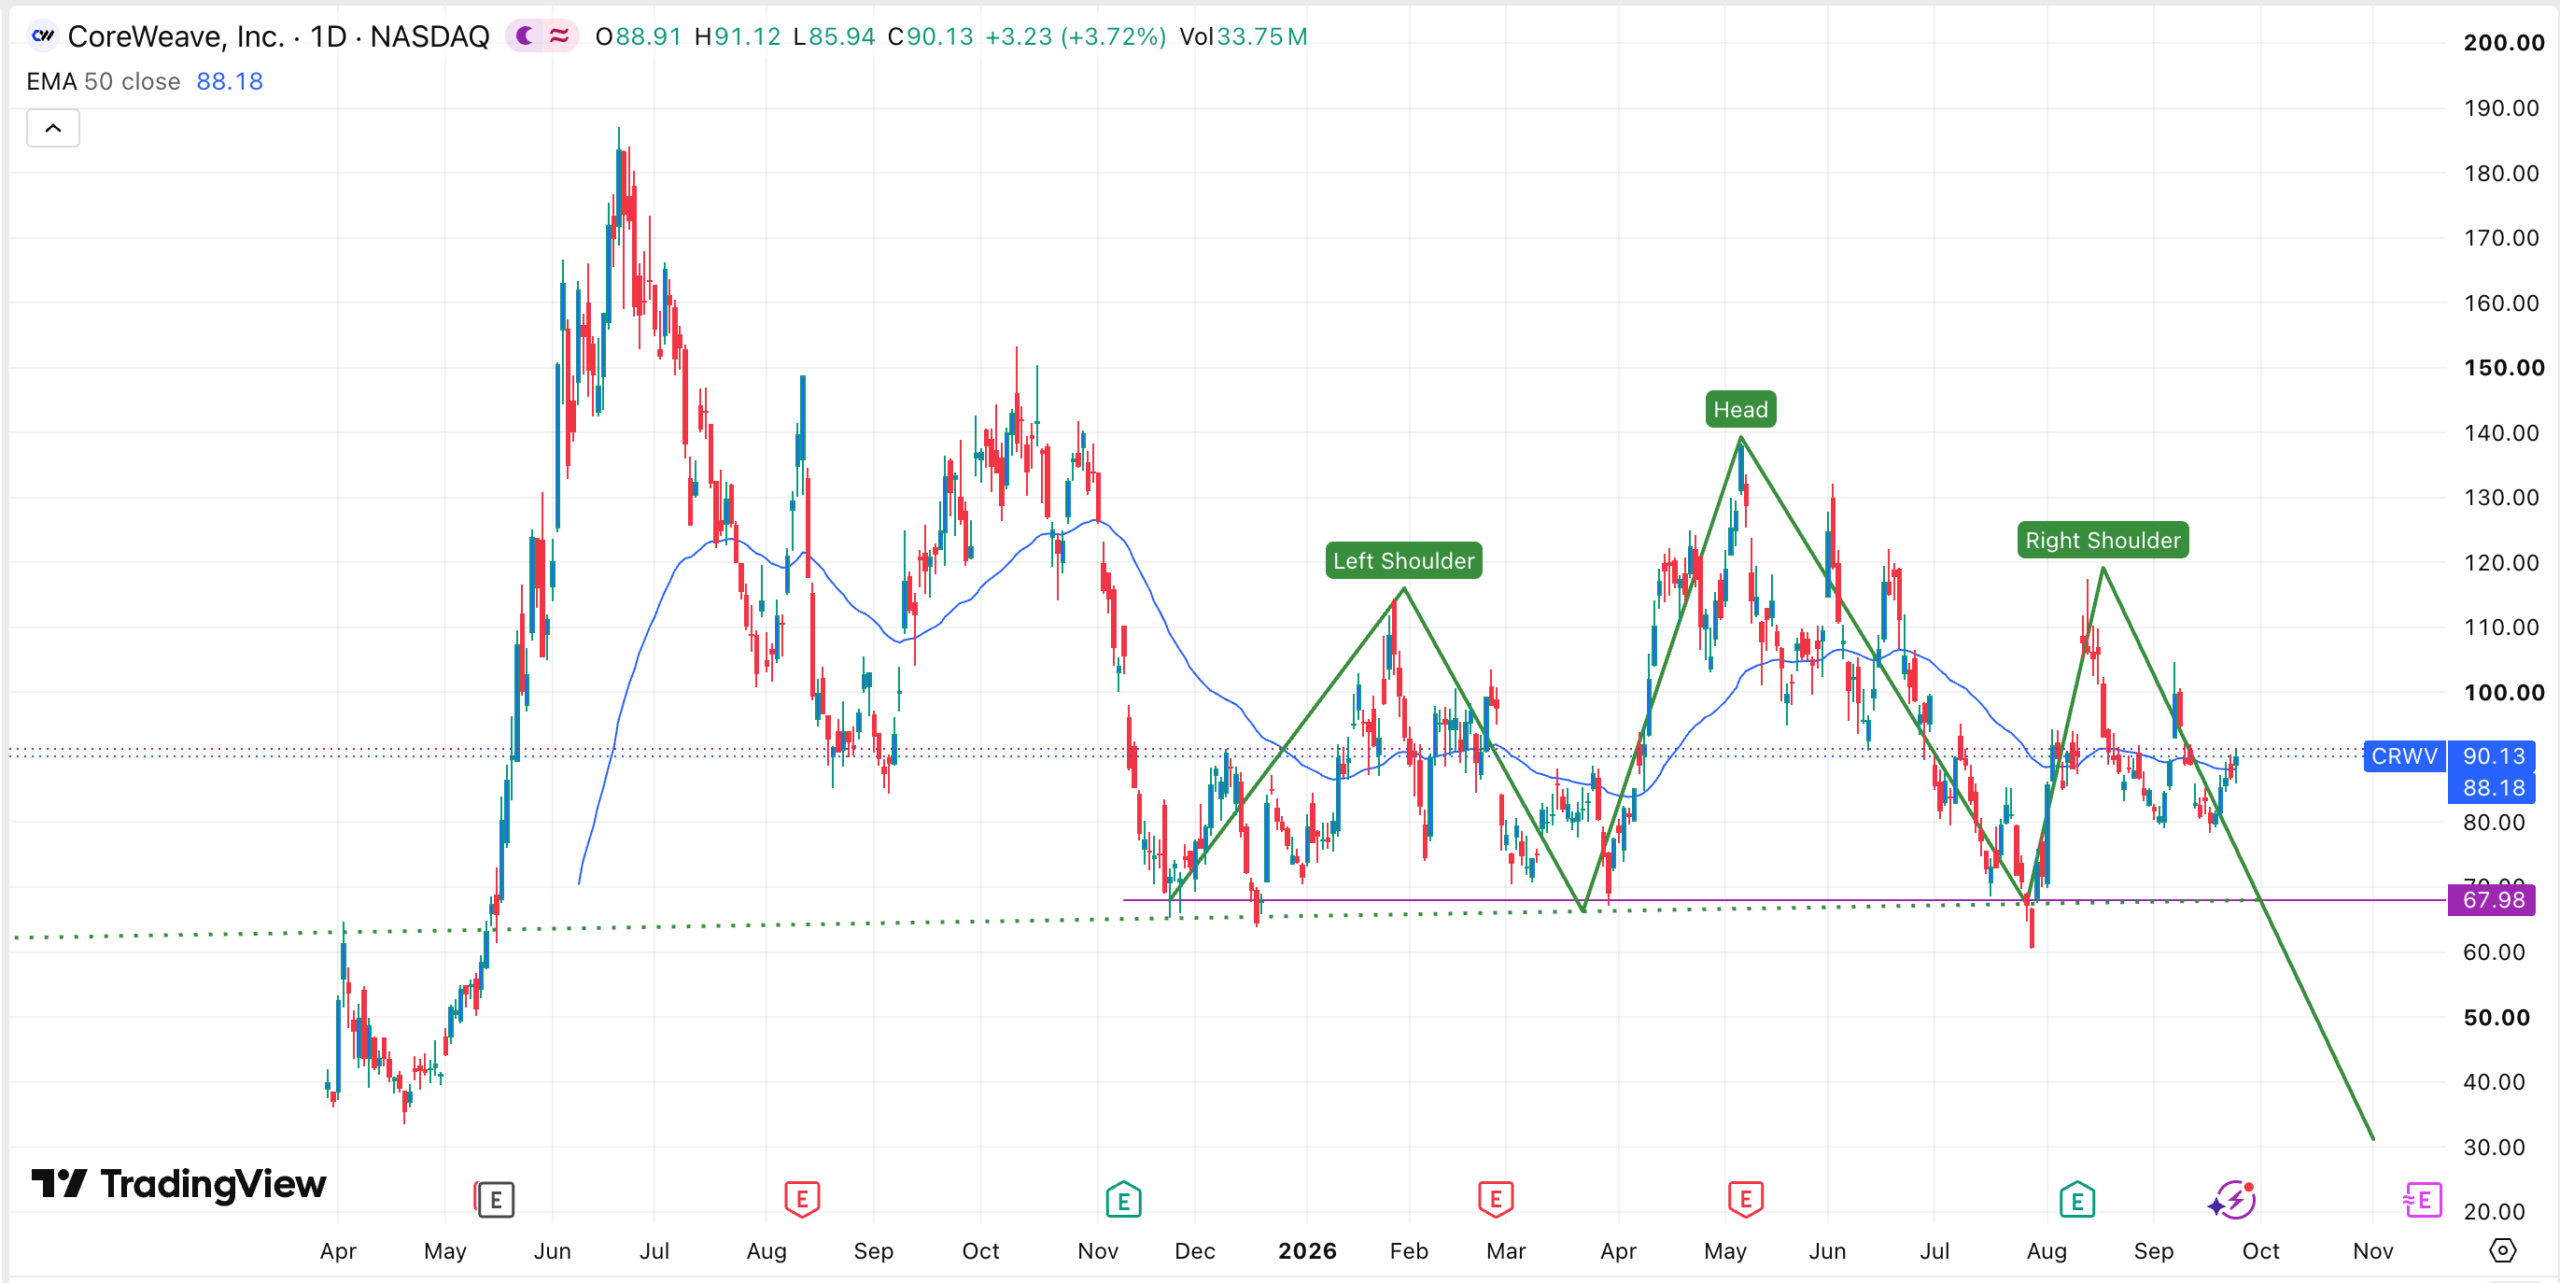
CoreWeave (CRWV) schloss am 24. September bei 90,13 $, nachdem JPMorgan das KI-Infrastrukturunternehmen hochgestuft hatte. Die Bank hob ihre Einstufung von Neutral auf Overweight an und erhöhte ihr Kursziel für Dezember 2027 auf 125 $ – ein Niveau, das rund 38,7 % über dem letzten Schlusskurs liegt.
Die Hochstufung erfolgte nach Monaten volatilen Handels. CRWV erreichte im Mai ein Hoch für 2026 bei rund 138,25 $, bevor die Aktie im Sommer deutlich nachgab. In den letzten Monaten blieben die Aktien unter Druck, obwohl Analysten positiver gestimmt sind und auf CoreWeaves starken Marktanteil verweisen; das Unternehmen verbuchte derweil weiterhin schnelles Umsatzwachstum und bessere Compute-Preise.
JPMorgan verweist auf Preisvorteile und Neocloud-Führung
CRWV hat in den vergangenen Monaten nachgegeben, doch die Analysten von JPMorgan halten eine Erholung auf kurze Sicht für möglich. In einer Research-Notiz erhöhte die Bank ihre Einstufung von neutral auf overweight und hob ihr Kursziel von 120 $ auf 125 $ an, was einem Aufwärtspotenzial von rund 42 % gegenüber dem aktuellen Niveau entspricht.
JPMorgan verwies auf zahlreiche Katalysatoren, die die Aktie mit der Zeit steigern könnten. Einer davon sind die Preise, die die Bank weiterhin für günstig hält; aktuelle Daten zeigen, dass KI-Unternehmen bereit sind, erhebliche Summen für die Miete von GPUs auszugeben. Die Analysten sind zudem der Ansicht, dass CoreWeave die Pole Position in der Neocloud-Branche eingenommen hat – der auf GPUs spezialisierten Anbieterklasse, die Roh-Rechenleistung an KI-Entwickler vermietet und sich von Allzweck-Cloud-Plattformen unterscheidet – und damit Konkurrenten wie Nebius und IREN hinter sich gelassen hat.
Das Unternehmen hat bereits große Abschlüsse mit Microsoft, OpenAI und Anthropic getätigt. Im letzten Quartalsbericht gab CoreWeave an, über einen Netto-Umsatzrückstand (log) von mehr als 106 Milliarden $ zu verfügen – ein Maß für vertraglich zugesicherte künftige Umsätze, das sich zu einer zentralen Kennzahl für die Nachfragesichtbarkeit im gesamten KI-Infrastruktursektor entwickelt hat.
JPMorgan reiht sich damit in eine Reihe großer Häuser ein, die ihre CoreWeave-Prognosen erhöht haben. UBS nahm das Unternehmen mit einer Kaufempfehlung und einem Kursziel von 120 $ auf, Rosenblatt hob sein Ziel auf 250 $ an. Truist Securities und Goldman Sachs legen ihre Ziele bei 165 $ beziehungsweise 139 $. Trotz dieser Zuversicht verzeichnet das Unternehmen ein hohes Short Interest – ein Zeichen, dass viele Anleger weiterhin mit einem Kursrückgang rechnen. Dieser Gegensatz zwischen den aggressivsten Kurszielen des Marktes und hartnäckigen Wetten gegen die Aktie zeigt, wie gespalten der Markt beim KI-Infrastruktur-Thema bleibt.
Starkes Wachstum hat seinen Preis
CoreWeaves jüngste Ergebnisse zeigten ein beschleunigtes Umsatzwachstum in diesem Jahr, während der KI-Boom an Fahrt aufnimmt. Der Umsatz stieg im zweiten Quartal um 112 % – deutlich über der Unternehmensprognose und den Erwartungen der Analysten.
Der Auftragsbestand wuchs weiter, getragen von Kunden aus verschiedenen Branchen. Technologieunternehmen bleiben zwar die größten Kunden, doch CoreWeave hat auch Kunden außerhalb der Branche gewonnen, darunter Jane Street, der Riese im Hochfrequenzhandel (HFT). Diese Aufträge haben den Umsatz-Backlog auf mehr als 104 Milliarden $ getrieben.
Das Risiko besteht jedoch darin, dass dieses Wachstum seinen Preis hat. CoreWeave plant, in diesem Jahr zwischen 35 und 39 Milliarden $ auszugeben – ein höherer Betrag als zuvor prognostiziert –, wobei der Anstieg unter anderem auf anhaltende Kosten für Speicher, GPUs und Server zurückgeht. Diese Zahlen verdeutlichen die Kapitalintensität des Neocloud-Modells, bei dem Anbieter Milliarden in Rechenzentren und Hardware investieren müssen, bevor die Verträge hinter ihrem Backlog in Umsätze umgewandelt werden.
Infolgedessen hat CoreWeave seine Verschuldung deutlich erhöht. Zum Ende des letzten Quartals wies das Unternehmen mehr als 29 Milliarden $ an Schulden aus – weit über dem Niveau des Vorjahres. Auch die Verwässerung der Aktionäre hielt an: Die Gesamtzahl der ausstehenden Aktien stieg von 317 Millionen beim Börsengang im vergangenen Jahr sprunghaft auf 457 Millionen. Wie das Management diesen Finanzierungsbedarf gegen den vertraglich gebundenen Auftragsbestand abwägt, dürfte in den bevorstehenden Quartalsberichten eine zentrale Frage bleiben.
Zudem agiert das Unternehmen in einer hochkompetitiven Branche, in der Anbieter wie Nscale und SpaceX einige Marktanteile gewinnen.
Technisches Bild signalisiert weiteres Abwärtspotenzial
CoreWeave steht auch vor erheblichen technischen Risiken. Die Aktie hat ein Kopf-Schulter-Muster ausgebildet – ein häufiges bearisches Umkehrsignal in der technischen Analyse. Sie notiert derzeit knapp über der wichtigen Unterstützung bei 67,98 $ – dem Tief, das im November und Dezember des vergangenen Jahres sowie im März und Juli dieses Jahres jeweils den Boden markierte.
Die Aktie ist zudem unter ihren 50-Tage-Exponential-Durchschnitt (EMA) gerutscht. Daher besteht das Risiko eines starken bearischen Ausbruchs, potenziell in Richtung 50 $. Dieses Szenario würde sich bestätigen, wenn die Aktie unter die Neckline bei 67,98 $ fällt.
Angesichts der fundamentalen Gegenströmungen und des technischen Bildes sind die wichtigsten Markierungen von nun an, ob das Niveau von 67,98 $ gehalten werden kann und ob sich JPMorgans Preisaussichten und CoreWeaves Ausgabenpläne wie beschrieben im nächsten Quartalsbericht bewahrheiten.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Finanz- oder Anlageberatung dar. Kursziele von Analysten und technische Projektionen können sich anders entwickeln.
Dieser Bericht wurde ursprünglich von The Market Periodical veröffentlicht.

