Nach Kokos Zusammenbruch: Circle Gas vor dem Kenianischen Carbon-Credit-Autorisierungstest
Wichtige Erkenntnisse
- •Circle Gas wies 2025 67 Millionen US-Dollar an vertraglich vereinbarten, aber noch nicht gelieferten Carbon Credits und 57 Millionen US-Dollar an Vorauszahlungen aus; die Berichte geben nicht an, wie viel des Portfolios von der ausstehenden Autorisierung abhängt.
- •Das Unternehmen verzeichnete 2025 einen Verlust von 39,3 Millionen US-Dollar, endete das Jahr mit 1,1 Millionen US-Dollar in bar und Nettoverschuldungen von 156,7 Millionen US-Dollar und benötigt rund 28 Millionen US-Dollar an zusätzlicher Drittmittelfinanzierung für seine Wachstumsäne 2026.
- •M-Gas kündigte im Januar 2026 an, dass sein Clean-Cooking-Carbon-Projekt ein Letter of Approval erhalten habe; laut dem Jahresbericht von Circle Gas strebt das Unternehmen weiterhin das nach den kenianischen Carbon-Marktregeln für die internationale Übertragung von Credits erforderliche Letter of Authorisation an.
- •Koko Networks stellte im Januar 2026 den Betrieb ein und geriet im Februar in Insolvenzverwaltung, nachdem die kenianische Regierung seine Carbon-Credit-Verkäufe nicht autorisiert hatte; der FirstRand Bank werden 60 Millionen US-Dollar geschuldet, anderen unbesicherten Gläubigern rund 171 Millionen US-Dollar.
- •Handelsminister Lee Kinyanjui erklärte, das von Koko beantragte Credit-Volumen hätte Kenias Kontingent für internationale Übertragungen erschöpfen können, wodurch Landwirtschafts- und IndustrieProjekten kaum Spielraum blieb, Credits ins Ausland zu verkaufen.
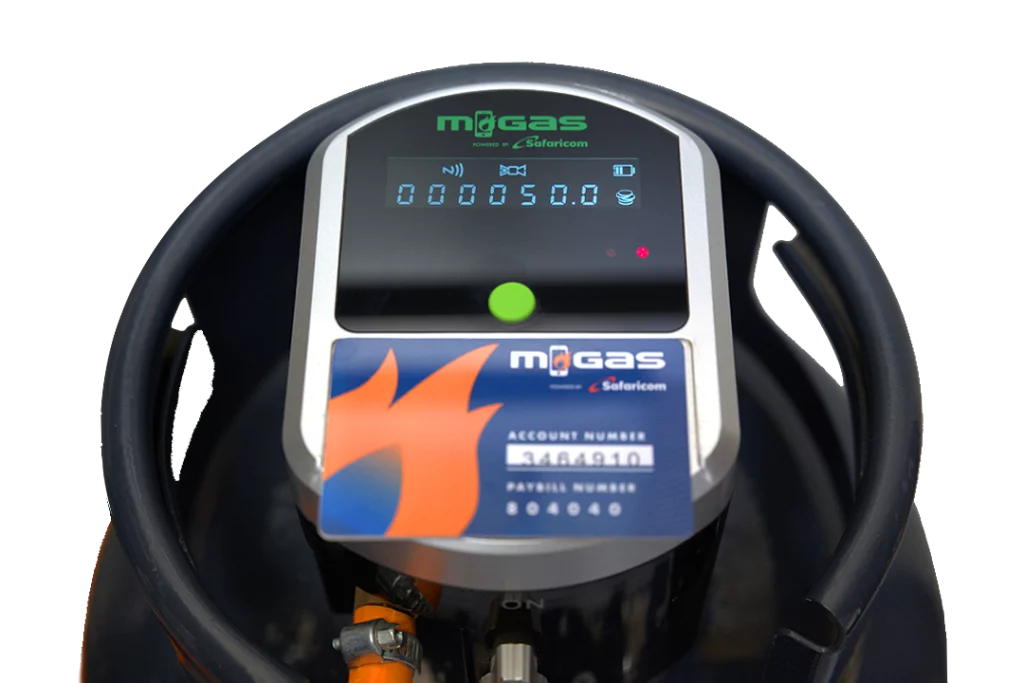
Circle Gas, die britische Muttergesellschaft des kenianischen Pay-as-you-cook-Anbieters von verflüssigtem Petroleumgas (LPG) M-Gas, wies laut seinen Finanzberichten für 2025 67 Millionen US-Dollar an vertraglich vereinbarten, aber noch ausstehenden Carbon Credits sowie 57 Millionen US-Dollar an Vorauszahlungen aus.
Diese Zahlen unterstreichen die finanziellen Risiken, vor denen Kenias Clean-Cooking-Unternehmen stehen, wo staatliche Autorisierungen darüber entscheiden können, ob vertraglich vereinbarte Credits den erwarteten Wert liefern.
Die finanziellen Einsatzpunkte
Die im September eingereichten Unternehmensberichte zeigen, was auf dem Spiel steht: Circle Gas verlor 2025 39,3 Millionen US-Dollar, hielt zum Jahresende 1,1 Millionen US-Dollar in bar und wies Nettoverschuldungen von 156,7 Millionen US-Dollar aus. Das Unternehmen benötigt rund 28 Millionen US-Dollar an neuer Finanzierung für seine Wachstumspläne.
Carbon Credits sind von zentraler Bedeutung für die Wirtschaftlichkeit von Clean-Cooking-Unternehmen wie M-Gas. Das Unternehmen liefert LPG in kleinen, erschwinglichen Mengen über intelligente Zähler, sodass Haushalte beim Kochen bezahlen können, und die Erlöse aus den resultierenden Emissionsminderungen können dieses Modell stützen. Koko Networks, ein weiteres kenianisches Clean-Cooking-Unternehmen, geriet in Insolvenzverwaltung, nachdem die Regierung die Carbon-Credit-Verkäufe, von denen sein Geschäft abhing, nicht autorisiert hatte.
Laut dem Jahresbericht von Circle Gas erhielt das Unternehmen ein „Letter of Acceptance“, das bestätigte, dass seine Carbon-Credit-Projekte die Eignungskriterien erfüllten und es mit dem Antrag auf ein „Letter of Authorisation“ fortfahren konnte. M-Gas kündigte im Januar 2026 an, dass sein Clean-Cooking-Carbon-Projekt ein Letter of Approval erhalten habe. Der Bericht klärt nicht, ob es sich dabei um dasselbe Dokument handelt, das als Letter of Acceptance bezeichnet wird.
Die kenianischen Regeln für den Carbon-Markt unterscheiden zwischen der Projektgenehmigung und der Autorisierung zur internationalen Übertragung von Credits. Nach dem einschlägigen Rahmenwerk erfordert die endgültige Autorisierung die Zustimmung der Regierung und entscheidet, ob bestimmte Emissionsminderungen ins Ausland übertragen werden dürfen. Ein Projekt kann daher die Genehmigungsstufe durchlaufen und dennoch ohne den zweiten Schritt seine Credits nicht ins Ausland übertragen.
Circle Gas reagierte nicht auf eine Anfrage um Stellungnahme.
Der Wert des Carbon-Portfolios
Die 67 Millionen US-Dollar an vertraglich vereinbarten Credits, die zum Ende 2025 ausgewiesen wurden, stehen für noch zu liefernde Mengen, während die 57 Millionen US-Dollar an Vorauszahlungen Gelder sind, die Käufer bereits gegen Carbon-Credit-Verträge gezahlt haben.
Die Berichte geben nicht an, wie viel des vertraglich vereinbarten Portfolios von der ausstehenden Autorisierung abhängt oder wie viel der Vorauszahlungen noch verfügbar ist.
Circle Gas erklärt, dass autorisierte Credits deutlich höhere Preise erzielen können als im Voraus verkaufte Credits. Die erwartete Prämie wurde nicht offengelegt, und das Unternehmen lässt den höheren Wert auch in seinen Finanzprognosen unberücksichtigt, sodass das mögliche Aufwärtspotenzial außerhalb seiner aktuellen Finanzierungsannahmen bleibt.
Circle Gas steigerte den Umsatz 2025 von 36,1 Millionen auf 40,8 Millionen US-Dollar, blieb jedoch defizitär mit einem Verlust nach Steuern von 39,3 Millionen US-Dollar. Die Barreserven sanken auf 1,1 Millionen US-Dollar, während die Nettoverschuldungen von 116,5 Millionen auf 156,7 Millionen US-Dollar stiegen.
Das Unternehmen erklärt, es benötige rund 28 Millionen US-Dollar zur Finanzierung seiner Wachstumspläne für 2026. Ohne zusätzliche Finanzierung erwartet es, Investitionen zu begrenzen und stagnieren zu müssen.
„Zum Zeitpunkt der Genehmigung dieser Finanzberichte ist die zusätzliche Drittmittelfinanzierung von rund ,0 Mio. USD, die zur Finanzierung des weiteren Wachstums für den Basisfall 2026 erforderlich ist, noch nicht vollständig gesichert, und es besteht keine Gewissheit, dass der Gruppe (Circle Gas) Finanzierung zur Verfügung stehen wird“, erklärte das Unternehmen.
Die Verluste und der Finanzierungsbedarf sind nicht allein auf die ausstehende Autorisierung zurückzuführen. Doch die Verzögerung lässt eine potenziell ertragreichere Quelle von Carbon-Erlösen unsicher, während Circle neues Kapital sucht.
Kokos Carbon-Schulden
Koko Networks baute ein Geschäft mit subventionierten Bioethanol-Herden und -Brennstoffen für einkommensschwache Haushalte auf und verließ sich dabei auf Carbon-Credit-Verkäufe, um einen Teil seiner Betriebskosten zu decken. Als die kenianische Regierung diese Verkäufe nicht autorisierte, verlor das Unternehmen eine für seinen Fortbestand notwendige Einkommensquelle.
Koko stellte im Januar 2026 den Betrieb ein und entließ mehr als 700 Beschäftigte. Seine kenianischen und britischen Gesellschaften gerieten im Februar in Insolvenzverwaltung. Die Insolvenzverwalter stehen nun vor der Aufgabe, Forderungen der Gläubiger zurückzugewinnen, wobei die von der britischen Einheit gehaltenen Carbon Credits ein zentraler Vermögenswert sind. Ohne einen Verkauf schuldet das Unternehmen der FirstRand Bank 60 Millionen US-Dollar, anderen unbesicherten Gläubigern rund 171 Millionen US-Dollar.
Die Regierung lehnte Kokos Antrag Anfang Februar 2026 ab; Handelsminister Lee Kinyanjui erklärte, das beantragte Credit-Volumen hätte Kenias Kontingent für internationale Übertragungen erschöpfen können, wodurch anderen Projekten in Landwirtschaft und Industrie kaum Spielraum blieb, ihre Credits ins Ausland zu verkaufen.
Der Zusammenbruch von Koko zeigt, wie ein Clean-Cooking-Unternehmen erhebliche Schulden ansammeln kann, wenn es die zur Finanzierung seines Betriebs erwarteten Carbon Credits nicht verkaufen kann.
Ein Test für die Branche
Anders als Koko Networks hat Circle Gas keinen abgelehnten Autorisierungsantrag. M-Gas kündigte an, sein Projekt habe ein Letter of Approval erhalten. Allerdings zeigen Circle Gas' Berichte, dass das Unternehmen weiterhin ein Letter of Authorisation anstrebt, und sie geben nicht an, wie viel seiner vertraglich vereinbarten Carbon Credits davon abhängt.
Koko ist die deutlichste Warnung dafür, was auf dem Spiel steht: Carbon Credits mögen als Vermögenswerte verbucht, an Käufer vertraglich gebunden und zur Sicherung von Finanzierungen genutzt werden – doch sie können das erwartete Geld nicht generieren, wenn das Unternehmen sie nicht verkaufen kann.
Die kenianischen Carbon-Credit-Regeln geben der Regierung die Kontrolle darüber, welche Emissionsminderungen ins Ausland verkauft werden dürfen, wodurch Unternehmen Entscheidungen ausgesetzt sind, die ihre Einnahmen und Schulden beeinflussen können.
Wie es weitergeht, hängt von separaten Entscheidungen ab: ob Kenia Circle Gas das Letter of Authorisation erteilt, ob die rund 28 Millionen US-Dollar an Drittmitteln gesichert werden und ob Kokos Carbon-Credit-Portfolio in der Insolvenzverwaltung einen Käufer findet.
Circle Gas hat die Genehmigung für sein Projekt erhalten, strebt aber weiterhin die Autorisierung an, was den Wert und die Lieferung einiger vertraglich vereinbarter Credits unsicher lässt.

